श्रेणी के अनुसार खर्च सीमाएं: संख्याएं क्या कहती हैं
BLS उपभोक्ता व्यय सर्वेक्षण डेटा पर आधारित प्रत्येक प्रमुख खर्च श्रेणी के लिए डेटा-समर्थित खर्च सीमाएं
Andrei Popescu
फिनटेक उत्पाद विश्लेषक और व्यक्तिगत वित्त प्रौद्योगिकीविद्
श्रेणी के अनुसार खर्च सीमाएं: संख्याएं क्या कहती हैं
"खाने पर कितना खर्च करना चाहिए?" — यह सवाल हर महीने बजट बनाते समय मन में आता है। इंटरनेट पर मिलने वाला सामान्य जवाब होता है: "अपनी आय का 10–15%।" लेकिन यह आंकड़ा न तो आपके शहर की महंगाई को देखता है, न आपकी आय के स्तर को। मुंबई में रहने वाले किसी व्यक्ति के लिए 15% का मतलब एक छोटे शहर के निवासी के लिए 15% से बिल्कुल अलग होता है।
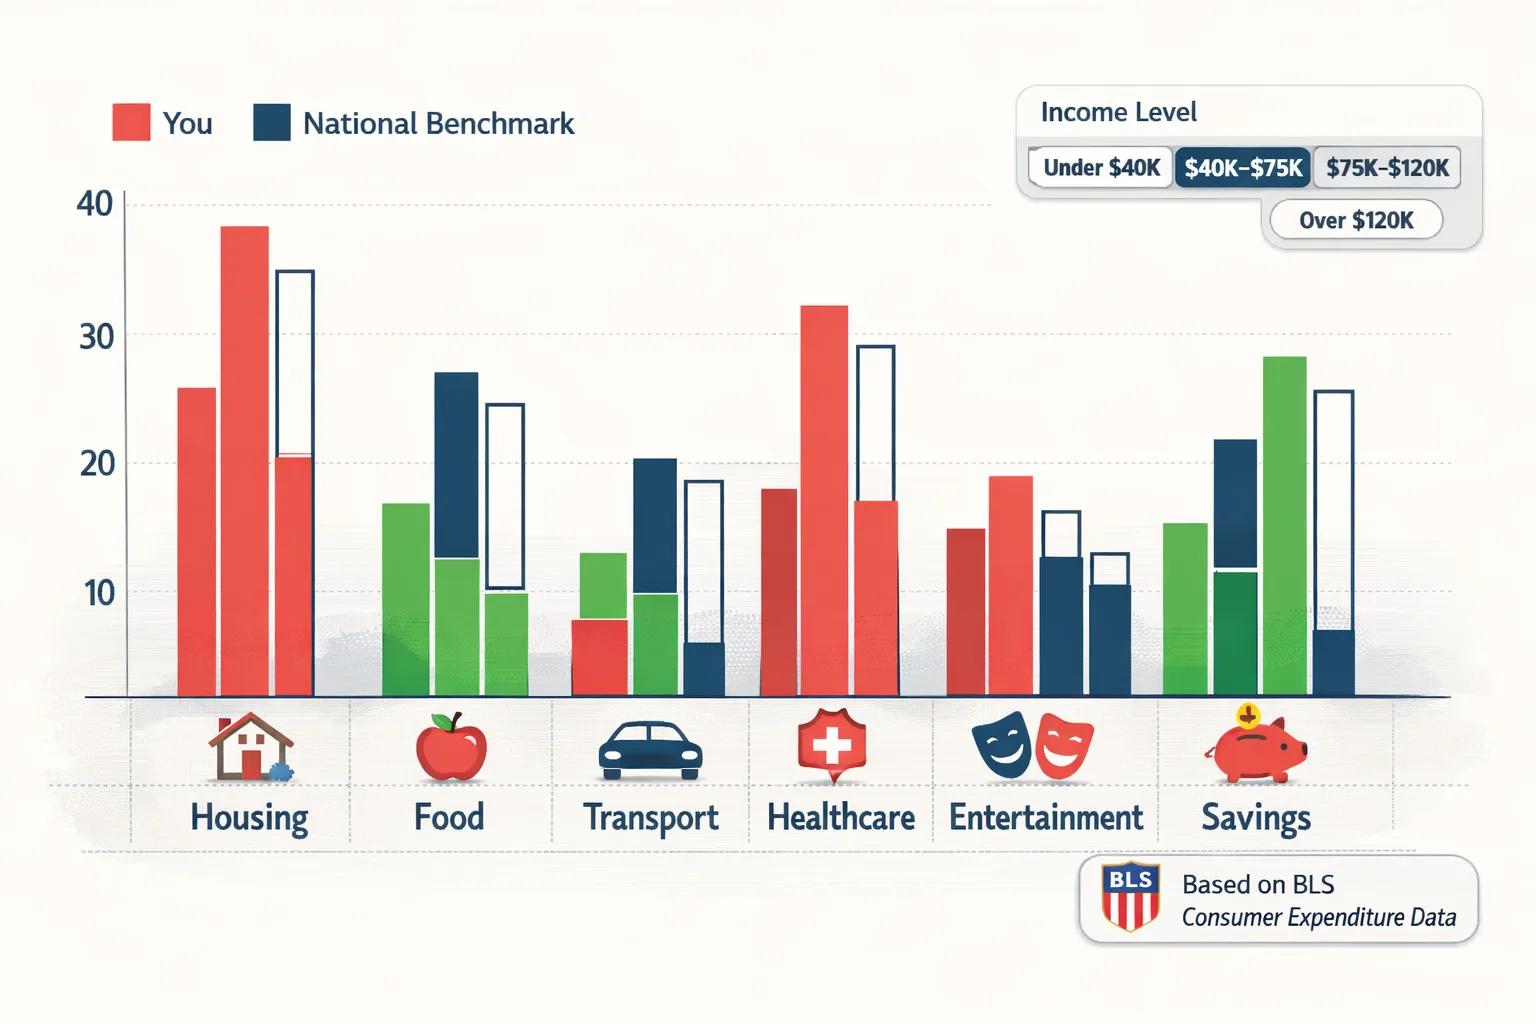
राष्ट्रीय नमूना सर्वेक्षण संगठन (NSSO) के घरेलू उपभोक्ता व्यय सर्वेक्षण (HCES) का डेटा स्पष्ट करता है कि भारतीय परिवारों के खर्च के पैटर्न आय बढ़ने के साथ नाटकीय रूप से बदलते हैं। कम आय वाले परिवार अपनी आय का अधिकांश हिस्सा आवास और भोजन पर खर्च करते हैं, जबकि उच्च आय वाले परिवारों के लिए बचत और विवेकाधीन खर्च की संभावनाएं अधिक होती हैं।
अंतर्दृष्टि
जो परिवार केवल कुल खर्च ट्रैक करने की बजाय श्रेणी-वार बजट बनाते हैं, वे अपनी बचत दर में औसतन 18% अधिक सुधार करते हैं। श्रेणियां बनाने की प्रक्रिया खर्च के प्रति जागरूकता बढ़ाती है — जिससे बेहतर वित्तीय निर्णय लेना संभव होता है।
आय के अनुसार खर्च के अनुशंसित प्रतिशत
HCES डेटा और वित्तीय नियोजन सिद्धांतों के आधार पर नीचे चार आय वर्गों के लिए अनुशंसित प्रतिशत दिए गए हैं। ये दिशा-निर्देश हैं, कठोर नियम नहीं।
₹3 लाख/वर्ष से कम
| श्रेणी | अनुशंसित % |
|---|---|
| आवास | 38% |
| खाद्य | 16% |
| परिवहन | 17% |
| स्वास्थ्य | 8% |
| मनोरंजन | 5% |
| बचत | 4% |
| कपड़े | 5% |
| अन्य | 7% |
₹3–6 लाख/वर्ष
| श्रेणी | अनुशंसित % |
|---|---|
| आवास | 33% |
| खाद्य | 13% |
| परिवहन | 17% |
| स्वास्थ्य | 8% |
| मनोरंजन | 6% |
| बचत | 8% |
| कपड़े | 4% |
| अन्य | 11% |
₹6–12 लाख/वर्ष
| श्रेणी | अनुशंसित % |
|---|---|
| आवास | 30% |
| खाद्य | 12% |
| परिवहन | 16% |
| स्वास्थ्य | 7% |
| मनोरंजन | 7% |
| बचत | 12% |
| कपड़े | 4% |
| अन्य | 12% |
₹12 लाख से अधिक
| श्रेणी | अनुशंसित % |
|---|---|
| आवास | 26% |
| खाद्य | 10% |
| परिवहन | 14% |
| स्वास्थ्य | 6% |
| मनोरंजन | 8% |
| बचत | 18% |
| कपड़े | 4% |
| अन्य | 14% |
नोट: वास्तविक राशियाँ क्षेत्र के अनुसार काफी भिन्न होती हैं — इन प्रतिशतों को दिशा-निर्देश के रूप में उपयोग करें।
User-entered comparison
Compare your own spending with your own income
Choose a time period and enter income and category amounts in the same currency. This tool reports only your entered amounts and their shares.
Use the same currency for every amount. This tool does not convert currencies.
श्रेणी-वार मार्गदर्शिका
आवास (26–38%)
भारत में आवास बजट का सबसे बड़ा हिस्सा लेता है — और यही सबसे कम लचीला खर्च भी है। मुंबई में 1BHK का मासिक किराया ₹15,000–₹30,000 हो सकता है, जबकि दिल्ली के उपनगरीय इलाकों में ₹10,000–₹20,000। इसकी तुलना में इंदौर, नागपुर या जयपुर जैसे शहरों में समान आकार का फ्लैट ₹5,000–₹10,000 में मिल सकता है।
यदि आपका आवास खर्च अनुशंसित सीमा से अधिक है, तो ये विकल्प उपयोगी हो सकते हैं:
- PG/फ्लैट-शेयरिंग: एकल आवास की तुलना में 30–50% बचत
- कार्यस्थल के नजदीक आवास: परिवहन लागत कम होने से कुल बचत हो सकती है
- मेट्रो-कनेक्टेड उपनगर: दिल्ली-NCR या मुंबई में नई मेट्रो लाइनों के विस्तार से पहुंच बेहतर होती जा रही है
खाद्य (10–16%)
भारतीय शहरों में Swiggy और Zomato का उपयोग तेजी से बढ़ा है। एक औसत डिलीवरी ऑर्डर ₹250–₹450 का होता है, जबकि घर पर वही भोजन बनाने की लागत ₹60–₹100 — यानी तीन से चार गुना का अंतर।
खाद्य बजट को नियंत्रित रखने के व्यावहारिक तरीके:
- सप्ताहांत में bulk cooking: रोज़ाना खाना बनाने की ज़रूरत कम करें
- महीने में 4–6 डिलीवरी ऑर्डर की सीमा: इसे मनोरंजन बजट से काटें, खाद्य से नहीं
- साप्ताहिक किराना खरीदारी: ऑन-डिमांड डिलीवरी से 15–20% सस्ती
परिवहन (14–17%)
मेट्रो शहरों में दिल्ली मेट्रो या मुंबई लोकल का उपयोग कार या कैब की तुलना में 60–80% सस्ता पड़ता है। अगर आप ₹6–12 लाख वार्षिक आय वर्ग में हैं और परिवहन पर 16% से अधिक खर्च हो रहा है — खासकर कार EMI + बीमा + ईंधन + सर्विसिंग के कारण — तो सार्वजनिक परिवहन विकल्पों पर पुनर्विचार करें।
बस, मेट्रो और ऑटो के संयोजन से अधिकांश शहरी दैनिक यात्राएं ₹1,500–₹2,500 मासिक में हो सकती हैं।
मनोरंजन (5–8%): तिमाही सब्सक्रिप्शन समीक्षा
OTT प्लेटफॉर्म (Netflix, Prime, Hotstar, JioSaavn), जिम, ऐप और मैगजीन सब्सक्रिप्शन धीरे-धीरे जुड़ते जाते हैं। हर 3 महीने पर अपने सभी सब्सक्रिप्शन की सूची बनाएं और खुद से पूछें:
- पिछले 30 दिनों में कितनी बार उपयोग किया?
- क्या इसका कोई सस्ता विकल्प या फैमिली प्लान है?
- क्या इसे परिवार के सदस्यों के साथ साझा किया जा सकता है?
अधिकांश परिवारों को इस समीक्षा से ₹300–₹800 मासिक की बचत मिलती है।
स्वास्थ्य (6–8%): स्वास्थ्य बीमा या चिकित्सा आपात निधि
पश्चिमी देशों के HSA (Health Savings Account) जैसे विकल्प भारत में उपलब्ध नहीं हैं। भारतीय संदर्भ में दो चीजें अधिक महत्वपूर्ण हैं:
- स्वास्थ्य बीमा: कम से कम ₹5–10 लाख का व्यक्तिगत या फैमिली फ्लोटर प्लान। वार्षिक प्रीमियम उम्र और कवरेज पर निर्भर करता है।
- चिकित्सा आपात निधि: बचत का एक हिस्सा विशेष रूप से चिकित्सा आपात स्थितियों के लिए अलग रखें।
यह श्रेणी बजट में सबसे छोटी दिख सकती है — लेकिन इसकी उपेक्षा सबसे महंगी पड़ सकती है।
बचत (4–18%): पहले खुद को भुगतान करें
"जो बचे, उसे बचाएं" — यह सोच बचत को हमेशा अंतिम प्राथमिकता बना देती है। इसके बजाय "पहले खुद को भुगतान करें" का सिद्धांत अपनाएं: वेतन मिलते ही बचत की राशि एक अलग खाते में स्थानांतरित करें।
₹3 लाख से कम आय वर्ग में 4% बचत भी कठिन लग सकती है — लेकिन यह शुरुआत है। ₹12 लाख से अधिक आय वाले परिवारों के लिए 18% की बचत दर PPF, SIP या NPS के माध्यम से दीर्घकालिक वित्तीय स्वतंत्रता की ओर एक ठोस कदम है।
इन बेंचमार्क का सही उपयोग कैसे करें
बेंचमार्क नियम नहीं हैं — वे दिशा-बिंदु हैं। इनका असली मूल्य यह है कि ये विचलन को दृश्यमान बनाते हैं। तीन प्रश्न इन्हें उत्पादक रूप से उपयोग करने में मदद करते हैं:
1. क्या मेरा खर्च मेरे आय वर्ग के बेंचमार्क से काफी अधिक है? यदि हां, तो क्या यह एक सचेत निर्णय है या अनजाने हो रहा है?
2. किस श्रेणी का मेरी कुल स्थिति पर सबसे अधिक प्रभाव है? अक्सर यह आवास या परिवहन होता है — दोनों अल्पावधि में बदलना कठिन होते हैं।
3. अगले 90 दिनों में कौन-सी श्रेणी को मैं समायोजित कर सकता/सकती हूं? छोटे, ठोस कदम — कट्टरपंथी कटौती नहीं।
Warning
कुछ खर्च इसलिए नहीं होते क्योंकि हमें उनकी ज़रूरत है, बल्कि इसलिए क्योंकि वे हमारी "पहचान" का हिस्सा बन गए हैं — एक महंगी कार जो "सफलता" दिखाती है, एक ब्रांडेड कपड़ा जो "स्टेटस" प्रदर्शित करता है। यदि कोई श्रेणी लगातार बजट से अधिक जा रही है, तो सोचें: क्या यह खर्च आप सच में चाहते हैं, या यह अपने बारे में किसी धारणा को बनाए रखने के लिए है?
श्रेणी के अनुसार खर्च सीमाएं: संख्याएं क्या कहती हैं
रसीद स्कैन करें या खर्च मैन्युअल रूप से दर्ज करें, विवरण की समीक्षा करें और रिकॉर्ड सहेजें।
Yomio आज़माएँअक्सर पूछे जाने वाले प्रश्न
भोजन पर आय का कितना प्रतिशत खर्च करना उचित है? NSSO HCES डेटा के अनुसार यह आय पर निर्भर करता है। ₹3 लाख से कम के लिए 16% एक व्यावहारिक लक्ष्य है; ₹12 लाख से अधिक के लिए 10% उचित है।
यदि मेरा किराया बहुत अधिक है तो बाकी श्रेणियों में कैसे संतुलन बनाऊं? पहले मनोरंजन और "अन्य" श्रेणियों में कटौती करें। खाद्य और स्वास्थ्य में कटौती करने से बचें।
क्या ये प्रतिशत महानगरों और छोटे शहरों के लिए समान हैं? नहीं। मुंबई या दिल्ली में आवास का प्रतिशत स्वाभाविक रूप से अधिक होगा। इसे परिवहन या मनोरंजन में कटौती से संतुलित किया जा सकता है।
इन बेंचमार्क में "आय" का क्या अर्थ है? अपनी करोपरांत शुद्ध आय — यानी वेतन में से TDS और अन्य कटौती के बाद जो वास्तव में आपके खाते में आता है।
क्या मुझे हर महीने ठीक इन्हीं प्रतिशतों पर खर्च करना होगा? नहीं। इन्हें वार्षिक औसत के रूप में देखें। त्योहारों या यात्रा के महीनों में कुछ श्रेणियां अधिक होंगी — महत्वपूर्ण यह है कि वार्षिक औसत इन सीमाओं के आसपास रहे।