Piani di Rimborso Responsabili per le Chiese: Tracciamento delle Spese del Ministero Secondo l'IRS
Le regole federali IRS usano i periodi di 60 e 120 giorni come safe harbor per valutare la ragionevolezza dei tempi, non come limiti assoluti in ogni caso. L’alloggio va documentato a prescindere dall’importo; una policy scritta è utile, ma non è un requisito formale.
Alex Chen
Product Manager e Sostenitore delle Finanze Personali
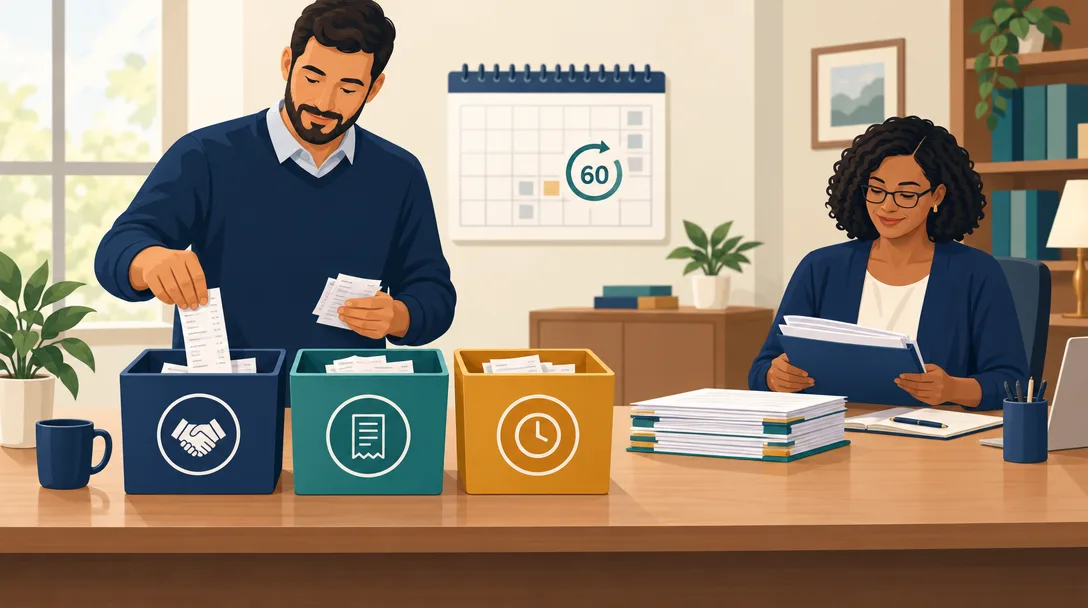
Piani di Rimborso Responsabili per le Chiese: Tracciamento delle Spese del Ministero Secondo l'IRS
Il tesoriere della tua chiesa non ha compilato una dichiarazione complicata da anni. Ma quando il pastore presenta un mucchio di relazioni di spese—per i materiali della scuola domenicale, le riparazioni di emergenza della casa parrocchiale, i viaggi a una conferenza—senza ricevute o date, cosa succede con questi rimborsi al momento delle tasse? Secondo l'IRS, diventano reddito imponibile per il pastore a meno che la tua chiesa non gestisca quello che l'IRS chiama un « piano responsabile ».
I rimborsi per spese aziendali idonee possono restare fuori dai salari se sono collegati all’attività, documentati entro un periodo ragionevole e gli importi in eccesso vengono restituiti. L’IRS usa i periodi di 60 e 120 giorni come safe harbor, non come limiti rigidi in ogni caso. Questa guida tratta le regole federali statunitensi; verifica lo status del beneficiario e le circostanze specifiche.
Questa guida ti guida attraverso ciò che l'IRS richiede, il flusso di lavoro esatto che le piccole chiese possono utilizzare (anche senza un comitato finanziario), e come evitare i divari di documentazione che trasformano le spese legittime del ministero in salari imponibili.
Punti chiave
L’IRS usa 60 giorni come safe harbor per documentare le spese, non come scadenza assoluta. Se la documentazione arriva dopo, valuta se il periodo è comunque ragionevole in base ai fatti; il 61° giorno non rende automaticamente il rimborso un salario imponibile.
- I rimborsi di oltre 75 $ richiedono la documentazione della ricevuta; gli importi inferiori a 75 $ possono essere documentati con registri di chilometraggio o riepiloghi di spese, ma una politica che supporta tutto previene le controversie. L’IRS usa 60 giorni come safe harbor per documentare le spese, non come scadenza assoluta. Se la documentazione arriva dopo, valuta se il periodo è comunque ragionevole in base ai fatti; il 61° giorno non rende automaticamente il rimborso un salario imponibile. L’IRS usa 60 giorni come safe harbor per documentare le spese, non come scadenza assoluta. Se la documentazione arriva dopo, valuta se il periodo è comunque ragionevole in base ai fatti; il 61° giorno non rende automaticamente il rimborso un salario imponibile.
- Il Business Mode di Yomio offre alle chiese un record di spesa centralizzato e con timestamp che i tesorieri possono esportare per la difesa dell'audit o le revisioni di conformità trimestrale.
I tre requisiti fondamentali di un piano responsabile
L'IRS espone ciò che rende un piano di rimborso « responsabile » nella Normativa del Tesoro 1.62-2. Soddisfare tutte e tre le condizioni significa che i rimborsi rimangono al di fuori dei registri sui salari della chiesa e del W-2 del membro del personale. Mancare a uno, e l'intero pagamento diventa una compensazione imponibile.
1. Requisito della connessione commerciale
Una spesa deve avere una connessione diretta e immediata al ministero della chiesa. Questo è semplice per la maggior parte delle chiese: curricula della scuola domenicale, innari, riparazioni dell'edificio, registrazione alla conferenza pastorale, chilometraggio per visitare i membri allettati, o articoli di cancelleria per il team amministrativo della chiesa. La spesa non può essere personale, e non c'è zona grigia—una vacanza che include un sermone di un pastore in un'altra chiesa, ad esempio, non è correlata al ministero e non può essere rimborsata esente da imposta.
La chiesa dovrebbe scriverlo. Una semplice politica di un paragrafo (o anche un elenco di controllo) che dice « rimborsiamo le spese direttamente supportate dalla missione e dalle attività della nostra chiesa » è sufficiente. Le politiche vaghe aprono la porta alle controversie.
L’IRS usa 60 giorni come safe harbor per documentare le spese, non come scadenza assoluta. Se la documentazione arriva dopo, valuta se il periodo è comunque ragionevole in base ai fatti; il 61° giorno non rende automaticamente il rimborso un salario imponibile.
L’IRS usa 60 giorni come safe harbor per documentare le spese, non come scadenza assoluta. Se la documentazione arriva dopo, valuta se il periodo è comunque ragionevole in base ai fatti; il 61° giorno non rende automaticamente il rimborso un salario imponibile.
Le spese di alloggio durante i viaggi vanno documentate a prescindere dall’importo. In genere servono giustificativi per le altre singole spese pari o superiori a 75 $; anche gli importi inferiori richiedono registrazioni sufficienti con dettagli e finalità aziendale.
L’IRS usa 60 giorni come safe harbor per documentare le spese, non come scadenza assoluta. Se la documentazione arriva dopo, valuta se il periodo è comunque ragionevole in base ai fatti; il 61° giorno non rende automaticamente il rimborso un salario imponibile.
Forma di documentazione: Una foto di ricevuta, una conferma via email, un estratto conto della carta di credito o una fattura stampata contano tutti. La chiave è provare la data, l'importo e lo scopo. « Ho speso 80 $ per articoli di cancelleria » senza ricevuta o timestamp non reggerà se sottoposto a verifiche; « Ricevuta di Staples datata 15 gennaio 2026 per 79,99 $ per articoli di cancelleria—innari e carta da stampa per la adorazione domenicale » lo farà.
3. Requisito di restituzione dell'eccedenza
L’IRS usa 120 giorni come safe harbor per restituire gli importi in eccesso, non come limite assoluto in ogni caso. Il piano dovrebbe indicare un periodo ragionevole per la restituzione; gli importi non restituiti possono diventare imponibili.
Il quadro pratico: gestire un piano responsabile senza un dipartimento finanziario
L’IRS non richiede un documento scritto intitolato «piano responsabile», ma una policy scritta aiuta la chiesa a seguire una procedura uniforme e conservare i registri.
Passaggio 1: Scrivi una politica di piano responsabile di una pagina
Non hai bisogno di un avvocato. Una risoluzione del consiglio o un semplice memo è sufficiente. Dovrebbe coprire:
- Chi può presentare: Pastori, personale, leader volontari (chiunque sostenga spese del ministero per conto della chiesa).
- Cosa si qualifica: Spese con una connessione ministero diretta (fornisci esempi: materiali della scuola domenicale, riparazioni dell'edificio, chilometraggio per le visite a domicilio, registrazione alla conferenza, assistenza pastorale di emergenza). L’IRS usa 60 giorni come safe harbor per documentare le spese, non come scadenza assoluta. Se la documentazione arriva dopo, valuta se il periodo è comunque ragionevole in base ai fatti; il 61° giorno non rende automaticamente il rimborso un salario imponibile.
- Cosa includere: Ricevuta o fattura, data della spesa, importo e una breve nota sullo scopo del ministero (ad esempio, « Articoli di cancelleria per il team di adorazione »).
- Approvazione: Chi rivede e approva (tipicamente il tesoriere o il comitato finanziario). L’IRS usa 120 giorni come safe harbor per restituire gli importi in eccesso, non come limite assoluto in ogni caso. Il piano dovrebbe indicare un periodo ragionevole per la restituzione; gli importi non restituiti possono diventare imponibili.
Distribuisci questo al tuo pastore e al personale, e conserva una copia firmata nei fascicoli della tua chiesa. Ci vogliono 30 minuti per scrivere ed è molto più che questo in protezione d'audit.
Passaggio 2: Configura un ciclo mensile di presentazione e revisione
Settimana 1 di ogni mese: Distribuisci un semplice modulo (per email o stampato) che ricorda al personale di presentare le spese del mese precedente. Includi un elenco di controllo: data, importo, ricevuta, scopo del ministero.
L’IRS usa 60 giorni come safe harbor per documentare le spese, non come scadenza assoluta. Se la documentazione arriva dopo, valuta se il periodo è comunque ragionevole in base ai fatti; il 61° giorno non rende automaticamente il rimborso un salario imponibile.
Settimana 3-4: Pubblica i rimborsi approvati nel libro mastro generale e emetti gli assegni. Conserva copie di ricevute e documentazione in una cartella (fisica o digitale) organizzata per mese e membro del personale.
Trimestrale: Stampa un rapporto di riepilogo che mostri chi è stato rimborsato, per cosa e quando. Rivedilo rispetto alla politica. Questo diventa la tua prova se l'IRS chiede mai.
Passaggio 3: Usa le ricevute come ancora—ma rendilo facile
Se il tuo pastore sta scansionando le ricevute per telefono e le invia per email, fantastico. Se sta tenendo una scatola di scarpe, avrai problemi. Le migliori chiese combinano:
L’IRS usa 60 giorni come safe harbor per documentare le spese, non come scadenza assoluta. Se la documentazione arriva dopo, valuta se il periodo è comunque ragionevole in base ai fatti; il 61° giorno non rende automaticamente il rimborso un salario imponibile.
- Un repository di ricevute: Una cartella condivisa (Google Drive, Dropbox, archivio email) organizzata per membro del personale e mese.
- Un log: Un semplice foglio di calcolo con colonne per data, membro del personale, importo, stato della ricevuta (« sì » o « mancante »), e data di approvazione. Questo è il tuo elenco di controllo.
Passaggio 4: Audit per gli errori più comuni
Una volta al trimestre (o più spesso per una chiesa più grande), scansiona il tuo registro di rimborsi per:
L’IRS usa 60 giorni come safe harbor per documentare le spese, non come scadenza assoluta. Se la documentazione arriva dopo, valuta se il periodo è comunque ragionevole in base ai fatti; il 61° giorno non rende automaticamente il rimborso un salario imponibile.
- Ricevute mancanti: Qualsiasi rimborso di oltre 75 $ senza ricevuta o fattura. Torna indietro e chiedi. Se il membro del personale non può produrlo, classificalo come salari imponibili.
- Scopi vaghi: Se una ricevuta dice « Office Max 42 $ » ma non chiarisce cosa è stato acquistato, invia una veloce email chiedendo una nota su cosa fosse. Documenta la risposta.
- Pagamenti in eccesso anticipati: Se hai anticipato 500 $ a un membro del personale per una conferenza e la conferenza costava 380 $, assicurati che il pagamento in eccesso di 120 $ sia restituito e registrato entro fine anno.
Suggerimento
Le parole magiche che l'IRS vuole vedere sono « data sostenuta » e « data presentata ». Se puoi provare che una ricevuta datata 15 gennaio è stata presentata entro il 14 marzo, sei nel porto sicuro. Al contrario, se non puoi provare quando è stata presentata la ricevuta, sei a rischio.
Errori comuni che trasformano le spese legittime in reddito imponibile
Errore 1: Nessuna politica scritta—« Lo facciamo sempre così. » Se non c'è una politica, l'IRS presume che non sia un piano responsabile. Il rimborso mensile di 150 $ di quel pastore all'improvviso diventa salari, innescando le tasse sui salari da entrambi i lati. Correzione: Adotta una politica scritta. Una risoluzione del consiglio di una pagina è legalmente sufficiente.
Errore 2: Presentazioni tardive. L’IRS usa 60 giorni come safe harbor per documentare le spese, non come scadenza assoluta. Se la documentazione arriva dopo, valuta se il periodo è comunque ragionevole in base ai fatti; il 61° giorno non rende automaticamente il rimborso un salario imponibile. L’IRS usa 60 giorni come safe harbor per documentare le spese, non come scadenza assoluta. Se la documentazione arriva dopo, valuta se il periodo è comunque ragionevole in base ai fatti; il 61° giorno non rende automaticamente il rimborso un salario imponibile.
Errore 3: Ricevute mancanti per spese oltre 75 $. Il ricordo del tesoriere della chiesa che « abbiamo acquistato innari per 120 $ a marzo » non conta. Senza la ricevuta effettiva, l'IRS non consentirà un rimborso esente da imposta se mai sottoposto a verifiche. Correzione: Rendi le ricevute non negoziabili per importi oltre 75 $. Per le spese più piccole, accetta una descrizione o un registro (ad esempio, il chilometraggio tracciato in un registro di chilometraggio della chiesa).
Errore 4: Nessuna documentazione dello scopo aziendale. Una ricevuta che dice « Addebito Visa 82,15 $ » ti dice quanto è stato speso ma non perché. L'IRS vuole sapere: « forniture di costruzione della chiesa », « materiali di formazione pastorale » o « chilometraggio per la visita in ospedale ». Correzione: Crea un semplice modulo o un modello di email con campi per data, importo, ricevuta e scopo. Fai compilare il personale quando lo presenti.
Errore 5: Mescolanza di spese personali e di ministero. Un pastore acquista un laptop da 200 $ che verrà utilizzato in parte per l'amministrazione della chiesa e in parte per uso personale. Se rimborsi l'intero 200 $ come spesa del ministero senza ripartire, l'IRS può contestare l'intero importo. Correzione: Per gli articoli di uso condiviso, rimborsa solo la porzione documentata del ministero. Fai stimare o documentare al personale la divisione.
Errore 6: Nessun processo per la restituzione dei pagamenti in eccesso. La chiesa paga a un membro del personale 500 $ per una conferenza; il costo effettivo era 350 $. Se il pagamento in eccesso di 150 $ non viene restituito entro 120 giorni, l'intero pagamento in eccesso diventa salari imponibili. Correzione: Liquida gli anticipi prima di fine anno. Traccia ogni anticipo nel tuo registro e fai un follow-up per iscritto.
Gestisci un piano responsabile che la tua chiesa può effettivamente seguire
Le chiese che utilizzano il Business Mode di Yomio danno a ogni membro del personale e leader volontario un modo per scansionare le ricevute con lo scopo del ministero annotato in un unico posto. Il tuo tesoriere ottiene un record di spesa centralizzato, con timestamp ed esportabile che prova che il piano è responsabile—senza gestire un foglio di calcolo o una scatola di ricevute.
Vedi Business ModeConclusione finale
I rimborsi per spese aziendali idonee possono restare fuori dai salari se sono collegati all’attività, documentati entro un periodo ragionevole e gli importi in eccesso vengono restituiti. L’IRS usa i periodi di 60 e 120 giorni come safe harbor, non come limiti rigidi in ogni caso. Questa guida tratta le regole federali statunitensi; verifica lo status del beneficiario e le circostanze specifiche.
L’IRS usa 60 giorni come safe harbor per documentare le spese, non come scadenza assoluta. Se la documentazione arriva dopo, valuta se il periodo è comunque ragionevole in base ai fatti; il 61° giorno non rende automaticamente il rimborso un salario imponibile.