Reinicialização do Orçamento Após Perda de Emprego: Um Plano de Sobrevivência de 30 Dias
Siga um plano de orçamento de desemprego prático para os primeiros 30 dias após perda de emprego, com triagem clara de despesas e controle de gastos baseado em recibos.
Yulia Lit
Escritora de Finanças Comportamentais
Reinicialização do Orçamento Após Perda de Emprego: Um Plano de Sobrevivência de 30 Dias
A perda de emprego cria duas pressões ao mesmo tempo: pressão financeira e pressão emocional. Neste estado, conselhos orçamentários vagos não são suficientes. Você precisa de um plano que reduza a incerteza rapidamente.
A cronologia financeira é brutal. O Departamento do Trabalho dos EUA estabelece um alvo legal de 21 dias de calendário desde o pedido de benefícios de desemprego até o primeiro pagamento, mas o tempo de processamento real varia de 4 a 10 semanas. As análises manuais (desencadeadas por disputas do empregador, verificação de identidade ou razões de rescisão atípicas) estendem ainda mais a cronologia. A maioria das pessoas precisa de uma margem de caixa de 60 dias em economias antes que os benefícios cheguem — uma lacuna que é frequentemente subestimada.
Esta reinicialização de 30 dias é projetada para execução, não para teoria. Assume que você não terá renda por 60 dias e constrói disciplina de gastos dentro dessa restrição.
Pontos-chave
- Os benefícios de desemprego chegam de 4 a 10 semanas após o pedido, não 21 dias. Planeje uma margem de caixa de 60 dias.
- A ação imediata (dias 1-3) é triagem, não otimização. Primeiro, elimine gastos discricionários.
- Os dias 4-20 estabilizam essenciais (moradia, alimentos, utilidades, seguros, transporte).
- Os dias 21-30 estendem o modelo para uma previsão de 60 dias.
- O rastreamento baseado em recibos remove emoção das decisões de gastos sob estresse.
Compreendendo o atraso e as necessidades de margem
A maioria das pessoas solicita desemprego esperando uma espera de 3 semanas e planeja de acordo. A realidade é frequentemente de 6 a 10 semanas, especialmente se seu pedido desencadeia uma análise manual. As razões do atraso incluem:
- O empregador está contestando o pedido (adiciona um mínimo de 2 a 4 semanas)
- Verificação de identidade é necessária (adiciona 1 a 2 semanas)
- O motivo da rescisão é codificado como um caso atípico (adiciona 1 a 3 semanas)
- O sistema estadual está sobrecarregado (adiciona 1 a 2 semanas)
Planeje sua margem de caixa de forma conservadora: assuma 60 dias sem renda de benefício de desemprego. Isto não é pessimismo; é matemática. Se os benefícios chegarem em 5 semanas, você terá uma margem de 3 semanas. Se chegarem em 10 semanas, você acabou de sobreviver à lacuna.
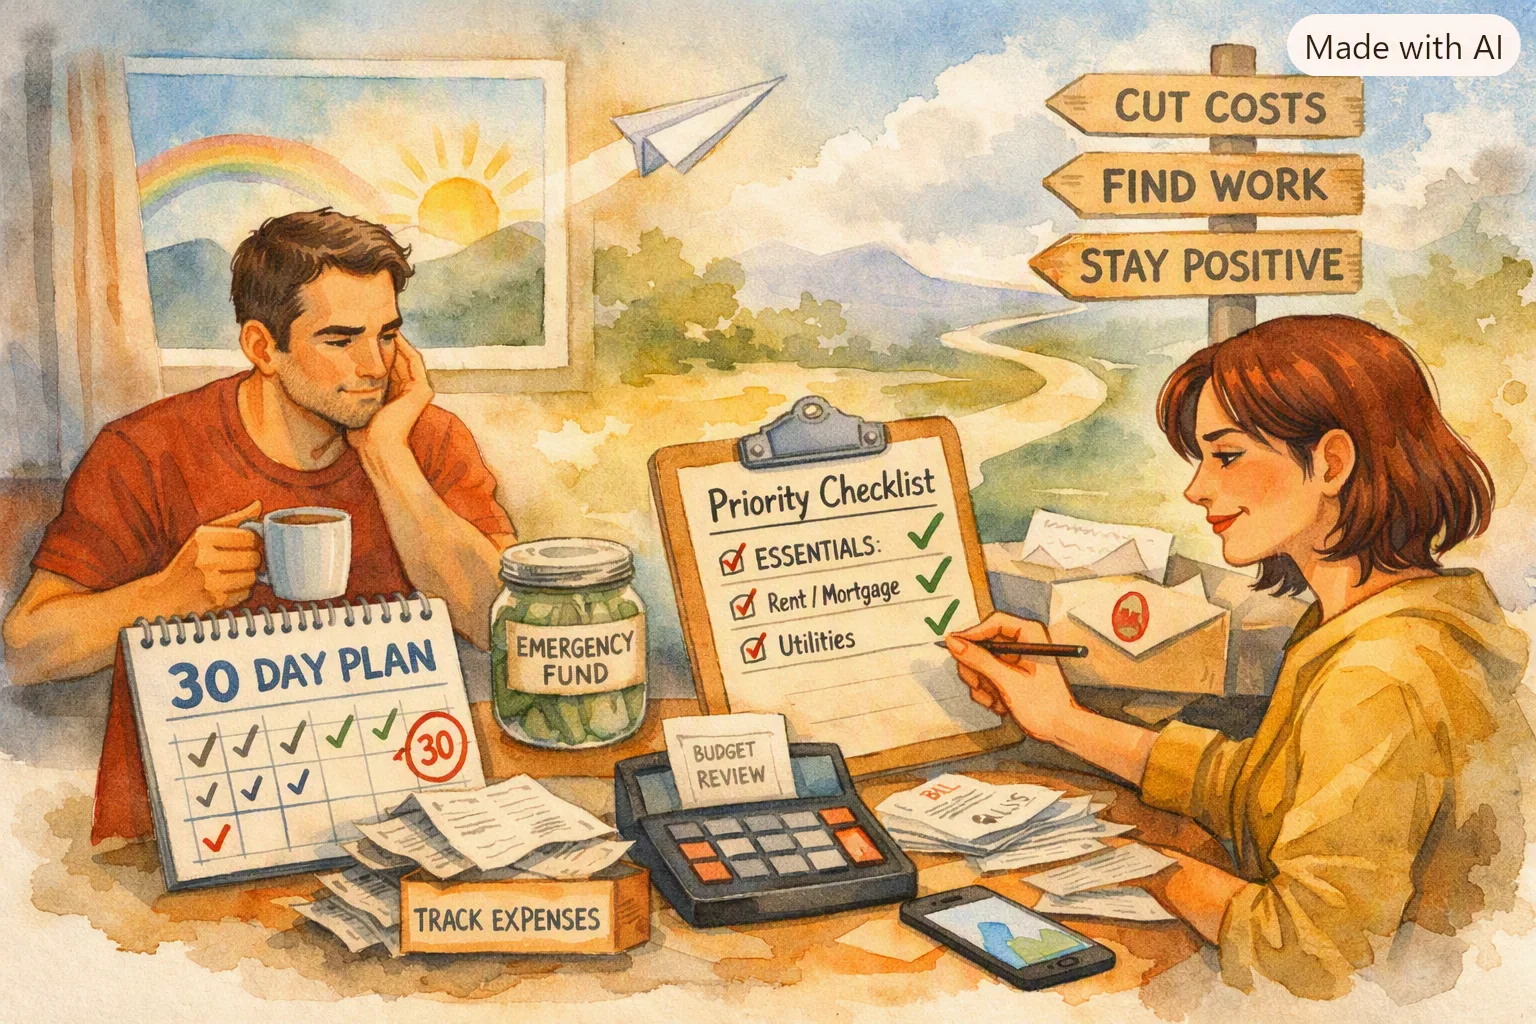
Dias 1 a 3: Congelar e classificar
Dia 1:
- Congele os gastos discricionários imediatamente (comer fora, entretenimento, subscrições que não são essenciais)
- Solicite benefícios de desemprego (não atrase)
- Verifique as opções de seguro de saúde (COBRA, mercado, cobertura dependente através do plano de um parceiro)
Dias 2-3:
- Liste todas as suas obrigações fixas por data de vencimento: aluguel/hipoteca, utilidades, seguros, pagamentos de dívida, alimentos, transporte
- Carregue recibos recentes para construir sua linha de base (gastos dos últimos 3 meses)
- Divida os gastos em três faixas: críticos (moradia, utilidades, alimentos, seguros), importantes (transporte, pagamentos mínimos de dívida), opcionais (subscrições, comer fora, entretenimento)
Neste estágio, não debata categorias diminutas. Identifique a velocidade de saída de caixa: quanto sua família precisa por semana para sobreviver?
Exemplo de gasto crítico semanal para um agregado familiar de uma pessoa:
- Aluguel: $1.200 (mês) → $300/semana
- Alimentos: $400 (mês) → $100/semana
- Utilidades: $150 (mês) → $37/semana
- Seguros: $100 (mês) → $25/semana
- Transporte: $60 (mês) → $15/semana
- Total crítico semanal: ~$477/semana → $2.000/mês
Seu número será diferente, mas esta estrutura mostra como pensar sobre isso.
Dias 4 a 10: Construir um orçamento de sobrevivência
Priorize apenas os essenciais:
- Moradia (aluguel, hipoteca, imposto predial, HOA)
- Alimentos (mantimentos, não comer fora)
- Utilidades (eletricidade, água, internet se necessário para a busca de emprego)
- Seguros (saúde, automóvel, inquilino — não deixe vencer)
- Transporte (mínimo: seguro de automóvel e gasolina para busca de emprego; elimine completamente os serviços compartilhados)
Depois, defina limites temporários para cada categoria não essencial. Não elimine categorias completamente (isso parece punitivo e se endurece em ressentimento); reduza-as para quase zero.
Entre em contato com os provedores cedo por opções de dificuldade e flexibilidade de datas de vencimento. A maioria das empresas de serviços, telefone e seguros têm programas de dificuldade de desemprego que adiam pagamentos ou reduzem valores mínimos. Muitas empresas de cartão de crédito também reduzirão pagamentos mínimos sob solicitação. Pergunte cedo; é mais fácil negociar antes de você perder um pagamento.
Dias 11 a 20: Parar vazamentos
- Pause subscrições não vinculadas à recuperação de renda (streaming, kits de refeições, aplicativos premium — mantenha LinkedIn Premium ou subscrições educacionais apenas se relacionadas à busca de emprego)
- Remova serviços duplicados (se você tiver duas contas de armazenamento em nuvem, dois gerenciadores de senhas, cancele um de cada)
- Substitua padrões de alto custo por alternativas de menor custo (preparação de refeições em vez de comida para viagem, biblioteca em vez de compras de livros)
O objetivo é redução imediata da taxa de queima, não design de estilo de vida permanente. Estes são cortes de 60 dias, não mudanças permanentes.
Dias 21 a 30: Estabilizar e prever
- Revise os gastos semanais em relação aos limites (você está dentro dos limites crítico/importante?)
- Aperte as categorias com insuficiências repetidas (se mantimentos estão custando $140/semana em vez de $100, investigue: planeje melhor, prepare mais refeições, ou elimine certos itens)
- Estenda o modelo para um plano de 60 dias: você tem 30 dias de dados reais; projete para frente e veja se atinge a data de renda de desemprego antes de chegar a zero em economias
Neste ponto, seu sistema muda de modo de crise para modo controlado. Você tem 30 dias de gastos documentados, o que é muito mais confiável do que adivinhas baseadas em medo.
Por que recibos importam mais nesta fase
Informação
Você não precisa de números perfeitos no dia um. Você precisa de números consistentes todos os dias. Rastreie recibos, atualize sua previsão de margem todas as sextas-feiras, e deixe os dados guiar as decisões da próxima semana.
Sob estresse, a memória é pouco confiável. Você se lembra de comprar $200 em alimentos, mas esqueceu os $60 em itens incidentais de despensa. A captura de recibos cria dados objetivos para que as decisões se baseiem em fatos, não em medo.
Use captura de recibo ou rastreamento de extracto bancário para registrar cada transação. No final da semana e do mês, classifique por categoria e veja onde os vazamentos são reais versus imaginários. Essa desescalação emocional sozinha vale o esforço.
Para estratégias complementares, leia Como Parar de Viver de Salário em Salário e Por Que os Orçamentos Falham.
Interativo: Construa seu plano de margem de curto prazo
Planejador
Planeje seus fundos de reserva específicos
Selecione as categorias de gastos que se aplicam à sua vida. Insira o valor anual esperado e calcularemos suas contribuições mensais.
Selecione pelo menos uma categoria para começar.
Obtenha clareza financeira durante uma estação difícil
O rastreamento de recibos do Yomio remove as suposições de um orçamento de sobrevivência de 30 dias, para que cada dólar seja contabilizado quando importa mais.
Construa Seu Orçamento de SobrevivênciaPerguntas Frequentes
Devo eliminar todos os não-essenciais imediatamente? Pause primeiro, depois restaure seletivamente apenas o que apoie estabilidade ou resultados da busca de emprego. LinkedIn Premium para networking, subscrição educacional para uma nova habilidade, ou streaming para moral familiar são retenções razoáveis. Subscrições de jogos, entregas premium e duplicatas são candidatas a pausa.
Com que frequência devo revisar gastos durante o desemprego? Mínimo semanal. Revisões duas vezes por semana são úteis nas primeiras duas semanas (dias 1-14) quando você ainda está se estabilizando. Semanal depois disso é suficiente para detectar desvio.
E se minha despesa essencial já é $2.500+/mês e tenho apenas $8.000 economizados? Você tem 3,2 meses de margem. Solicite desemprego imediatamente (não atrase), entre em contato com provedores para opções de dificuldade, e explore fontes de renda (tempo parcial, trabalho autônomo, consultoria). Uma lacuna de 60 dias é sobrevivível; uma lacuna de um ano não. Acelere a busca de emprego ou opções de renda.
Quando devo reintroduzir objetivos orçamentários normais? Após sua margem de 60 dias estar estável e as obrigações serem consistentemente cobertas. Uma vez que a renda de desemprego chegue e você tenha 2-3 meses no banco novamente, mude de modo de sobrevivência para modo de reconstrução (fundo de emergência de 3 meses, depois redução de dívida ou objetivos de economia).
Vale a pena aceitar um trabalho pagando menos apenas para acabar com a incerteza? Tenha cuidado. Um trabalho que paga 30% menos do que seu papel anterior resolve a crise financeira imediata, mas estende sua cronologia de recuperação. A menos que sua margem de economias esteja realmente esgotada, gaste 4-6 semanas em uma busca de emprego ativa antes de aceitar uma opção de pagamento mais baixo. Os benefícios de desemprego cobrem essa lacuna; use esse tempo estrategicamente.
Explore a seguir
Para uma sequência completa de resiliência, continue com Rastreador de Pagamento de Contas, Rastreador de Despesas com Animais de Estimação, e Como Construir um Fundo de Emergência.
Leitura relacionada
Conclusão final
Uma reinicialização de 30 dias funciona quando seus gastos são visíveis e suas prioridades são explícitas. Congele gastos discricionários imediatamente, construa um orçamento de sobrevivência por 60 dias, categorize todos os gastos por recibo, e deixe dados guiar suas próximas decisões. O objetivo não é otimizar ainda; é sobreviver à lacuna entre perda de emprego e renda de desemprego com seus essenciais intactos e pânico mínimo.