Como fazer um orçamento quando você vive de salário em salário (Guia 2026)
Milhões de pessoas no mundo ficam sem dinheiro antes do dia de pagamento — não por maus hábitos, mas por má sincronização. Aprenda o sistema comprovado para alinhar suas contas, criar uma reserva e quebrar o ciclo.

Yulia Lit
Pesquisadora em Psicologia do Consumidor e Economia Comportamental

Como fazer um orçamento quando você vive de salário em salário
Se sua conta fica quase zerada logo antes do dia de pagamento, você não está sozinho — e não é necessariamente ruim com dinheiro. Pesquisas mostram consistentemente que grande parte dos trabalhadores ao redor do mundo, independentemente do nível de renda, enfrenta o mesmo ciclo. O problema não é disciplina — é que a maioria dos conselhos de orçamento foi escrita para pessoas que já têm folga financeira.
Este guia foi feito para quem ainda não tem.
Pontos-chave
Aviso
Conselhos orçamentários tradicionais assumem que você já tem um mês de despesas economizado. A maioria dos lares que vivem de salário em salário não tem. É por isso que o conselho padrão falha.
- Ficar sem dinheiro antes do dia de pagamento é um problema de timing de fluxo de caixa, não um defeito de caráter.
- Alinhar contas com seus salários é o movimento de maior alavancagem que você pode fazer.
- Mesmo uma pequena transferência automática a cada pagamento gera uma real folga ao longo do tempo.
- A maioria das pessoas descobre que gasta 20–40% a mais do que pensa.
- Registrar números reais — não estimativas — é o que quebra o ciclo.
Por que orçamentos tradicionais falham quando o dinheiro é curto
O conselho clássico — "economize 20%, invista o resto" — soa elegante na teoria. Mas quando aluguel, compras e prestação do carro já consomem seu salário inteiro, um orçamento mensal baseado em percentuais pode piorar as coisas.
O ciclo salário-a-salário não é um problema de força de vontade. É um problema de timing de fluxo de caixa.
Passo 1: Construa uma visão real das suas finanças
Antes de qualquer orçamento funcionar, você precisa de números precisos.
Puxe os últimos 2–3 meses de extratos bancários. Procure:
- Sua renda líquida real (depois de impostos)
- Contas mensais fixas e suas datas de vencimento exatas
- Gastos variáveis: alimentação, transporte, refeições fora, assinaturas
- Gastos irregulares — seguros anuais, consertos de carro, consultas médicas
Dica: Um app de rastreamento de gastos como o Yomio pode escanear recibos automaticamente.
Passo 2: Alinhe suas contas com seus dias de pagamento
Dica
A maioria das concessionárias, operadoras de telefone e até alguns proprietários deixarão você mudar sua data de cobrança com uma única ligação.
Em vez de pensar em orçamentos mensais, pense em janelas de salário. Atribua cada conta recorrente a um dia de pagamento específico.
- Liste cada conta com data de vencimento e valor
- Some o total e divida pelo número de dias de pagamento por mês
- Contate prestadores de serviços e peça para mudar a data de cobrança — a maioria aceita
- Configure pagamentos automáticos para cada conta
Experimente agora: Planejador de Orçamento Salarial
Planeador de Orçamento por Salário
Insira o seu salário líquido em cada pagamento e atribua as suas despesas fixas veja exatamente o que sobra após cada um.
Restante: 0
Restante: 0
Adicionar uma conta
Passo 3: Escolha um método de orçamento que corresponda à sua realidade
Orçamento Base Zero
Cada real de renda recebe um propósito antes do início do mês.
O Método Pague-se Primeiro
Transfira um pequeno valor para poupança antes de pagar qualquer conta.
A Regra 50/30/20 (Adaptada à Realidade)
Divida a renda em necessidades (50%), desejos (30%) e poupança ou quitação de dívidas (20%).
Não tem certeza de qual método é certo para você?
Qual método de orçamento se adequa a si?
Responda a 3 perguntas rápidas para encontrar a abordagem orçamental certa para a sua situação.
Q1: O que acha de registar cada despesa?
Passo 4: Construa primeiro uma pequena reserva de emergência
Sucesso
Construir mesmo uma pequena reserva de emergência está associado a menos estresse financeiro e menos dívidas de alto juro para despesas imprevistas.
Aponte para guardar o equivalente a uma a duas semanas de despesas essenciais em uma conta separada. Automatize uma pequena transferência a cada dia de pagamento — mesmo 3–5% da sua renda.
Passo 5: Encontre margem sem cortes drásticos
Assinaturas esquecidas. A maioria paga por vários serviços que raramente usa.
Gastos com alimentação. Planejar refeições com uma semana de antecedência e cozinar em casa mais noites economiza muito.
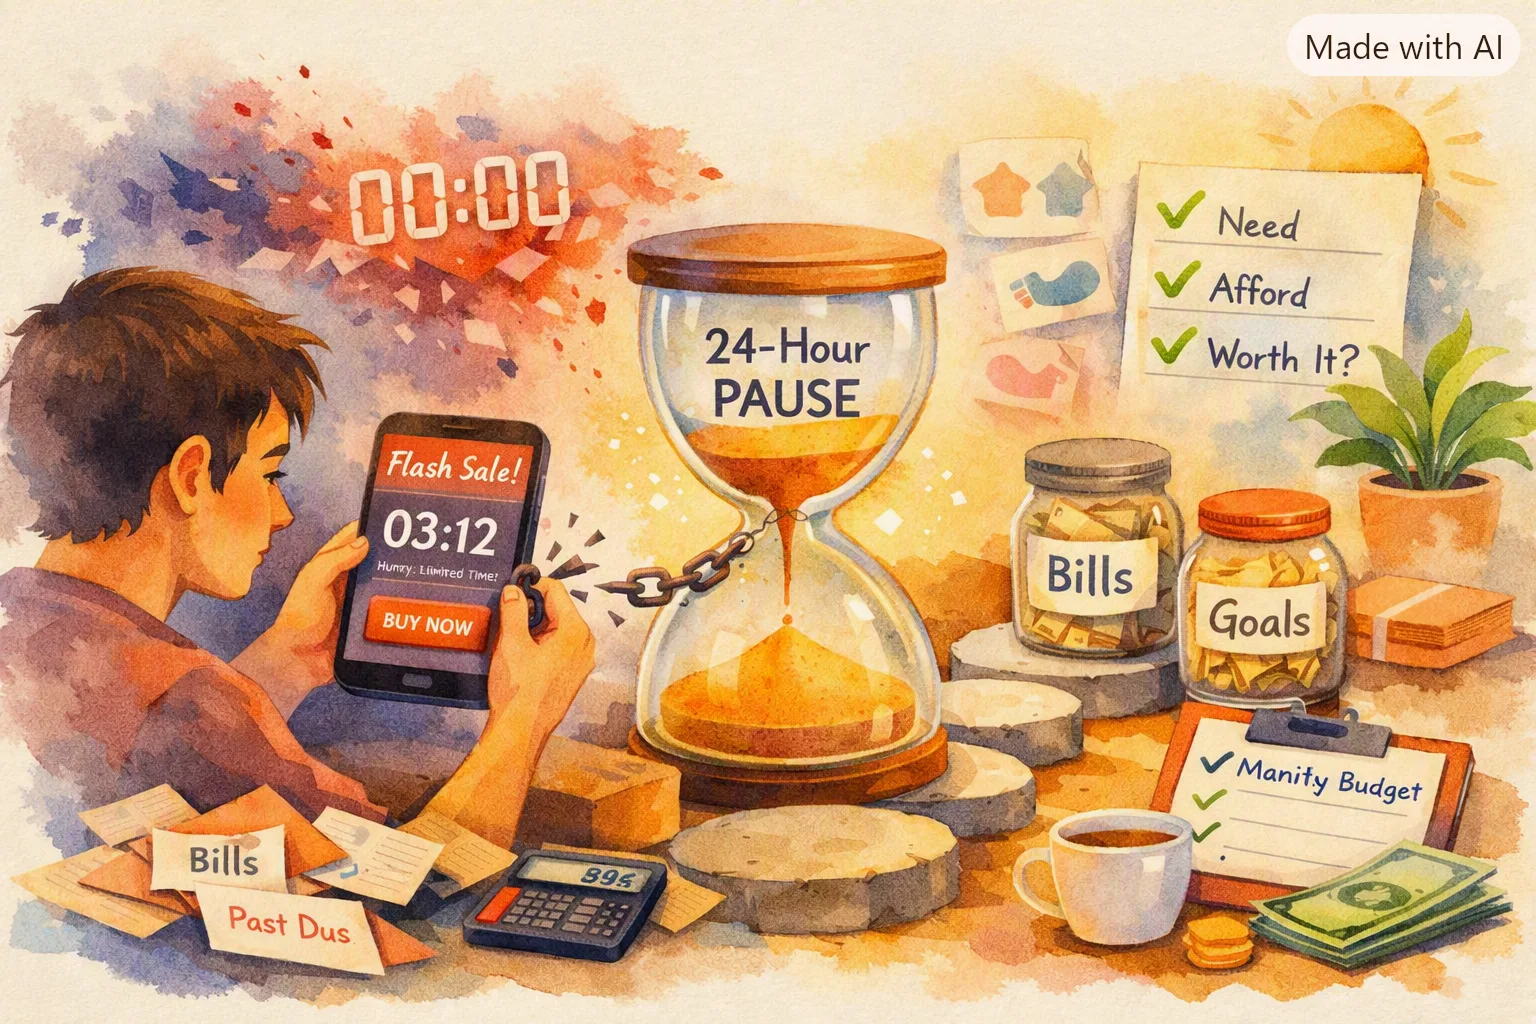
Compras por impulso. Tente a regra das 24 horas: adicione itens ao carrinho, espere um dia e só compre se ainda quiser.
Passo 6: Acompanhe semanalmente, não mensalmente
Uma rápida conferência semanal de 5 minutos é muito mais eficaz.
Toda semana, revise:
- O que gastei esta semana?
- Estou no ritmo para o mês?
- Há despesas próximas para planejar?
Lista de início rápido
- Puxar 3 meses de extratos bancários e de cartão
- Listar cada conta recorrente com valor e data de vencimento
- Atribuir contas a dias de pagamento específicos
- Configurar pagamentos automáticos para contas fixas
- Abrir conta poupança separada para reserva de emergência
- Automatizar pequena transferência a cada pagamento (3–5% da renda)
- Cancelar assinaturas não usadas nos últimos 30 dias
- Escolher um método de orçamento e se comprometer por 60 dias
Ferramentas recomendadas
- Yomio — Scanner de recibos com IA e rastreamento de gastos
- YNAB — App de orçamento base zero com teste gratuito
- Wallet by BudgetBakers — Disponível em mais de 150 países
- Spendee — Interface simples, suporte multimeda
Veja para onde realmente vai seu dinheiro
O Yomio escaneia recibos automaticamente e categoriza seus gastos — para você parar de adivinhar e começar a saber.
Experimente o Yomio gratuitamenteViver de salário em salário é uma situação, não um traço de personalidade. Com a estrutura certa, a maioria das pessoas vê uma melhoria significativa em 60–90 dias.