Como se Preparar para uma Auditoria Fiscal com Recibos Digitais
Crie um fluxo de trabalho de documentos pronto para auditoria com convenções de nomenclatura, controles de categoria e testes de recuperação para que registros resistam ao escrutínio.
Alex Chen
Gerente de Produto e Defensor de Finanças Pessoais
Como se Preparar para uma Auditoria Fiscal com Recibos Digitais
O estresse da auditoria geralmente vem da falha na recuperação, não dos níveis totais de gastos. Se você não conseguir encontrar o recibo correto rapidamente com contexto, até mesmo as deduções legítimas se tornam difíceis de defender.
As apostas são altas. Quando você não pode produzir evidências contemporâneas, a IRS e a regra de Cohan não deixam as cortes com nenhuma discrição para aproximar despesas de veículos ou viagens — uma reclamação sem documentação é completamente recusada, mesmo que o valor fosse razoável. Para outras deduções, a IRS aplica seu sistema de pontuação DIF (Discriminant Index Function), que sinaliza devoluções com proporções de despesas que se desviam das normas do setor, contribuintes do Schedule C reivindicando grandes deduções de home office, ou atividade comercial intensiva em dinheiro. Um gatilho de auditoria em cascata leva a meses de trabalho de conformidade se seus registros estão espalhados por e-mail, fotos e planilhas.
Este guia mostra como tornar seus recibos digitais prontos para auditoria com estrutura prática e testes de recuperação — para que, se a IRS ligar, você responda com evidências em dias, não semanas.
Principais conclusões
- Padronize campos para que cada despesa seja pesquisável e defensável.
- Mantenha imagens de recibos diretamente ligadas aos registros de transações.
- Entenda os períodos de retenção da IRS: 3 anos padrão, 6 anos se renda > 25% não relatada, 7 anos para reclamações de dívidas incobráveis.
- Realize testes periódicos de recuperação antes da estação de arquivamento.
- Recibos digitais são totalmente aceitos pela IRS se legíveis, inalterados e contêm data, valor, fornecedor e propósito comercial.
Janelas de retenção da IRS e risco de auditoria
A IRS tem 3 anos a partir do arquivamento para avaliar o imposto que você deve — esse é o período de retenção padrão. Mas o contexto importa. Se você não relata renda mais de 25% do AGI bruto, a janela se estende para 6 anos. Reclamações de dívida incobável ou títulos sem valor a estendem para 7 anos. E se você arquivar uma declaração fraudulenta ou não arquivar, não há prazo de prescrição.
Mantenha todos os registros relacionados a renda, deduções e créditos para a janela completa de 3 anos a partir do arquivamento, mais quaisquer anos adicionais com base em sua situação.
Recibos digitais têm o mesmo peso legal que originais em papel — a IRS não tem regra exigindo papel. O que importa é legibilidade, conteúdo inalterado e completude: data, valor, nome do comerciante e propósito comercial em cada registro.
Design de registro pronto para auditoria
1. Campos padrão para cada despesa
Cada registro deve capturar estes cinco elementos:
- Data — a data exata da compra ou entrega de serviço.
- Comerciante — nome do fornecedor (não "Dinheiro", não um código; use o nome completo da empresa quando disponível).
- Valor — custo total incluindo impostos, gorjetas, taxas.
- Categoria — qual item de linha de dedução fiscal (materiais, refeições, veículo, viagem).
- Propósito comercial — uma frase: qual atividade de trabalho isso apoiou (por exemplo, "Reunião com cliente em XYZ Coffee", "Suprimentos para entrega do projeto Q2", "Estacionamento para visita ao canteiro de obras").
- Imagem do recibo — digitalizada, fotografada ou baixada de confirmação de e-mail.
Falta de qualquer um desses cinco aumenta o atrito da auditoria. O campo de propósito comercial é o mais comumente negligenciado — a IRS não pode assumir que uma despesa de café de $47 foi para desenvolvimento de cliente se você não disser.
2. Padrões de legibilidade e armazenamento
Digitalize recibos em uma resolução alta o suficiente para que datas, valores e nomes de comerciantes permaneçam claros. Uma fotografia tirada com boa iluminação é aceitável; uma foto de telefone desfocada não é.
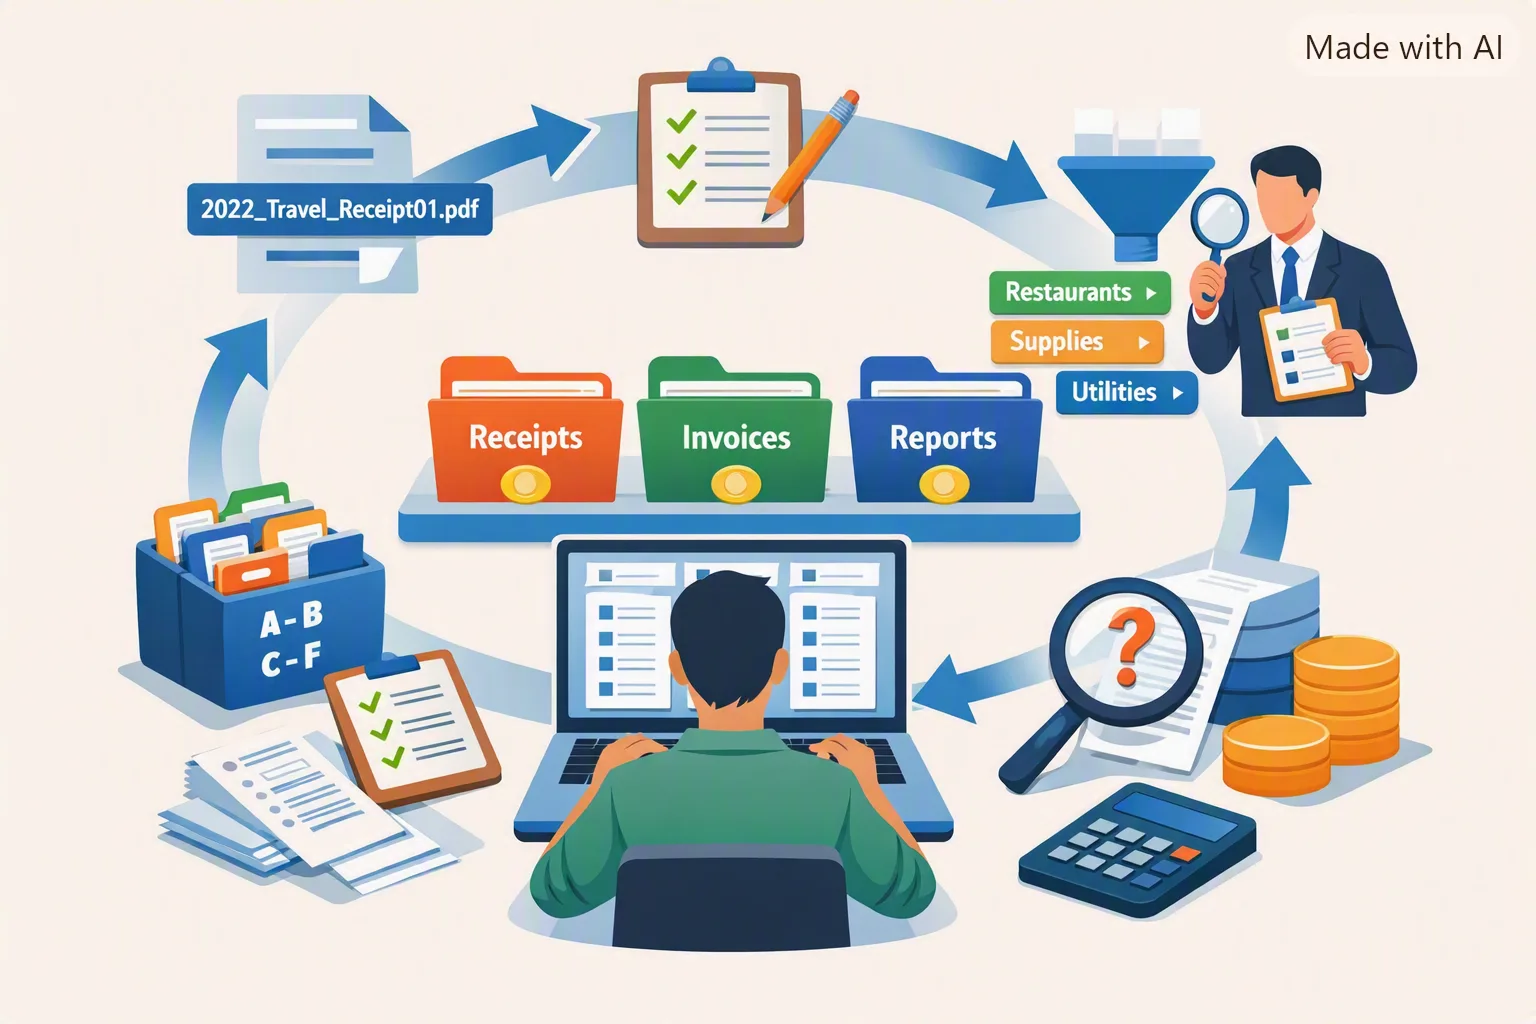
Armazene todos os registros em um local pesquisável — uma pasta em nuvem organizada por mês e categoria, não espalhada por anexos de e-mail, fotos de telefone e extratos bancários. Quando auditado, você deve produzir evidência completa para qualquer deducção individual em minutos, não horas.
3. Testes de recuperação trimestral
Selecione 10 transações aleatórias de cada trimestre e confirme que você pode produzir:
- o recibo original ou imagem,
- a classificação da categoria,
- a declaração de propósito comercial,
- qualquer documentação de apoio (faturas, contratos, e-mails).
Tudo em menos de cinco minutos por item. Se você não conseguir, reestruture seus metadados ou sistema de armazenamento antes da estação de impostos.
4. Documentação de política
Escreva um documento curto (uma página é suficiente) que defina:
- quais custos são dedutíveis e quais são pessoais,
- como você classifica casos extremos (equipamento de uso misto, overhead do home office, uso de veículo),
- quem em sua equipe (se houver) pode carregar despesas, e
- seu agendamento de backup e retenção.
Isso mantém os registros consistentes e dá à IRS um framework claro para sua lógica de dedução se questionado.
Por que a IRS sinaliza certos negócios
O sistema de pontuação DIF classifica devoluções por desvio das médias do setor. Se você dirige um negócio de consultoria e reclama 95% da receita como deduções, isso é uma bandeira vermelha — a maioria das consultadorias funciona com proporções de despesas de 40–60%. Se você reclama uma dedução de home office completa mas também relata um trabalho W-2, isso é incomum. Se você relata perdas recorrentes ano após ano, auditores prestam atenção.
Nenhum desses é ilegal. Mas eles acionam escrutínio. Manter registros à prova de bala se torna sua defesa: se seus números são incomuns, sua documentação é a prova de que eles são reais.
Lista de verificação interativa
Dica
Se seus registros são pesquisáveis e consistentes, a resposta à auditoria se torna uma tarefa operacional, não um evento de pânico.
Use esta lista de verificação de dados para testar seu prontidão para auditoria.
Document review aid
Review information from a document
Open each section to see examples of fields a document may contain. The fields and extraction results vary by document.
- Merchant or issuer
- Document date
- Currency
These are examples to review. They are not accuracy ratings or guarantees.
Crie registros prontos para auditoria antes de ser auditado
O Yomio armazena cada recibo com data, comerciante, valor e categoria anexados, para que você possa recuperar prova em minutos, não semanas.
Fique Pronto para AuditoriaPerguntas Frequentes
Qual é a configuração mínima para começar? Um aplicativo de recibo estruturado com campos padronizados (data, comerciante, valor, categoria, propósito comercial), fotos digitalizadas ou de alta qualidade, organizadas por mês e ano, e um agendamento de backup. Verificações pontuais trimestrais de 10 transações aleatórias confirmam que o sistema está funcionando.
Com que frequência isso deve ser revisado? Execute verificações de qualidade mensais (audite 5 recibos aleatórios para completude) e testes de recuperação trimestrais (10 itens aleatórios em menos de 5 minutos cada). Antes do arquivamento, faça uma revisão completa do ano de casos extremos e declarações de propósito comercial faltantes.
E se perdi recibos de anos anteriores? Para o ano fiscal atual, feche a lacuna agora. Para anos anteriores já arquivados, a janela de retenção de 3 anos ainda se aplica — reúna o que você tem. Se um aviso da IRS chegar, você ainda pode defender a dedução com registros bancários, extratos de cartão de crédito ou documentos corroborantes (e-mails do fornecedor, faturas, notas de calendário), mesmo sem o recibo original.
Qual é o erro mais comum? Armazenar imagens sem metadados pesquisáveis, ou armazenar recibos sem contexto de propósito comercial. Corrija exigindo campos de categoria e propósito em cada registro antes de ser arquivado.
Posso usar recibos digitais para uma auditoria? Sim, totalmente. A IRS aceita cópias digitais legíveis e inalteradas com o mesmo peso que papel. Mantenha o arquivo de imagem original e metadados (data de captura, nome de arquivo) intactos.
Conclusão final
A preparação para auditoria é um processo, não um arquivo único. Construa registros para que qualquer despesa individual possa ser comprovada rápida e claramente — retenha por pelo menos 3 anos, organize por categoria e mês, capture propósito comercial no ponto de compra e teste recuperação trimestralmente. Quando a IRS aparecer, você terá evidência, não desculpas.