خطط التعويض الخاضعة للمساءلة للكنائس: تتبع نفقات الخدمة وفق قواعد IRS
قواعد IRS الفدرالية لخطة التعويض الخاضعة للمساءلة تستخدم فترتي 60 و120 يوماً كملاذين آمنين لقياس المعقولية، لا كموعدين مطلقين في كل حالة. السكن يحتاج إلى مستندات إثبات مهما كان المبلغ؛ والسياسة المكتوبة ممارسة جيدة وليست شرطاً شكلياً للتسجيل.
Alex Chen
مدير المنتج والمدافع عن التمويل الشخصي
خطط التعويض الخاضعة للمساءلة للكنائس: تتبع نفقات الخدمة وفق قواعد IRS
قد لا يكون أمين صندوق كنيستك قد قدّم إقراراً معقداً منذ سنوات. لكن ماذا يحدث عندما يقدّم القس كومة من تقارير النفقات—لمستلزمات مدرسة الأحد، أو إصلاح طارئ لبيت القس، أو سفر إلى مؤتمر—من دون إيصالات أو تواريخ؟ وفقاً لـIRS، تصبح هذه التعويضات دخلاً خاضعاً للضريبة للقس، ما لم تشغّل الكنيسة ما يسميه IRS «خطة خاضعة للمساءلة».
يمكن أن تبقى تعويضات نفقات العمل المؤهلة خارج أجور الموظف إذا ارتبطت بالعمل، ووُثقت في وقت معقول، وأُعيد أي فائض. تستخدم IRS فترتي 60 و120 يوماً كملاذين آمنين، لا كحدين مطلقين لكل حالة. يشرح هذا الدليل القواعد الفدرالية الأمريكية، مع ضرورة مراجعة وضع الموظف أو المتطوع والظروف الخاصة.
يشرح هذا الدليل ما يطلبه IRS، وسير العمل الدقيق الذي تستطيع الكنائس الصغيرة استخدامه حتى من دون لجنة مالية، وكيفية تجنب فجوات التوثيق التي تحول نفقات الخدمة المشروعة إلى أجور خاضعة للضريبة.
النقاط الرئيسية
- تتطلب الخطة الخاضعة للمساءلة ثلاثة شروط: أن تكون للنفقة صلة مباشرة بالخدمة، وأن تُثبت بالإيصالات والتوثيق خلال نحو 60 يوماً، وأن يُعاد أي مبلغ زائد خلال مدة معقولة.
- يتطلب التعويض الذي يزيد على $75 مستند إيصال؛ ويمكن توثيق المبالغ الأقل من $75 بسجل أميال أو ملخص نفقة، لكن وجود سياسة تغطي كل النفقات يمنع النزاعات.
- يحوّل فقدان الإيصالات أو عدم تقديم التوثيق خلال 60 يوماً التعويض إلى أجور خاضعة للضريبة، ما يؤثر في ضريبة رواتب الكنيسة وإقرار دخل الموظف.
- تحمي سياسة مكتوبة تسمّي الخطة، وتحدد من يقدم النفقات، وتذكر مهلة 60 يوماً الكنيسة والموظفين من مخاطر تدقيق IRS.
- يمنح Yomio Business Mode الكنائس سجلاً مركزياً مؤرخاً للنفقات يستطيع أمين الصندوق تصديره للدفاع عند التدقيق أو للمراجعة الفصلية للامتثال.
المتطلبات الثلاثة الأساسية للخطة الخاضعة للمساءلة
يحدد IRS ما يجعل خطة التعويض «خاضعة للمساءلة» في لائحة الخزانة 1.62-2. ويعني استيفاء الشروط الثلاثة بقاء التعويضات خارج سجلات رواتب الكنيسة وخارج نموذج W-2 للموظف. أما الإخفاق في شرط واحد فيحوّل كامل الدفعة إلى تعويض خاضع للضريبة.
1. شرط الصلة بالعمل
يجب أن تكون للنفقة صلة مباشرة وفورية بخدمة الكنيسة. وهذا واضح في معظم الكنائس: مناهج مدرسة الأحد، والترانيم، وإصلاحات المبنى، ورسوم التسجيل في مؤتمر للقس، والأميال لزيارة أعضاء طريحي الفراش، ومستلزمات مكتب الفريق الإداري. لا يجوز أن تكون النفقة شخصية، ولا توجد منطقة رمادية؛ فالإجازة التي تتضمن عظة للقس في كنيسة أخرى، مثلاً، لا تعد مرتبطة بالخدمة ولا يمكن تعويضها معفاة من الضريبة.
ينبغي للكنيسة أن تكتب هذا الشرط. تكفي سياسة من فقرة واحدة، أو حتى قائمة تحقق، تقول: «نعوض النفقات التي تدعم مهمة كنيستنا وأنشطتها مباشرة». أما السياسة الغامضة فتفتح باب النزاع.
2. شرط الإثبات: مهلة 60 يوماً وقاعدة إيصال $75
هنا تتعثر معظم الكنائس. فـوفقاً لمنشور IRS رقم 463 ولوائح الخزانة، يجب على الموظفين إثبات نفقاتهم وتوثيقها خلال مدة معقولة؛ ويحدد IRS فترة الأمان الآمنة خلال 60 يوماً من تكبد النفقة.
يجب توثيق مصروفات الإقامة أثناء السفر مهما كان مبلغها. وبالنسبة إلى النفقات المنفردة الأخرى، تطلب القواعد عادةً مستندات إثبات عند 75 دولاراً أو أكثر؛ أما الأصغر فتحتاج هي أيضاً إلى سجل كافٍ يوضح التفاصيل والغرض التجاري.
تستخدم IRS فترة 60 يوماً كملاذ آمن لإثبات النفقات، لا كموعد نهائي مطلق. إذا تأخر التوثيق، قيّم ما إذا كان قد تم خلال مدة معقولة بحسب الوقائع؛ ولا يتحول المبلغ تلقائياً إلى أجور خاضعة للضريبة لمجرد تجاوز اليوم الستين.
شكل التوثيق: تُقبل صورة الإيصال، وتأكيد البريد الإلكتروني، وكشف بطاقة الائتمان، والفاتورة المطبوعة. المهم إثبات التاريخ والمبلغ والغرض. ولن يصمد أمام التدقيق قول «أنفقت $80 على مستلزمات المكتب» من دون إيصال أو ختم زمني، بينما يصمد «إيصال من Staples بتاريخ 15 يناير 2026 بقيمة $79.99 لمستلزمات المكتب—ترانيم وورق طابعة للعبادة يوم الأحد».
3. شرط إعادة الفائض
تستخدم IRS فترة 120 يوماً كملاذ آمن لإعادة الفائض، لا كحد مطلق في كل حالة. ينبغي أن تحدد الخطة فترة معقولة لإعادة المبالغ الزائدة؛ وإذا لم يُعد الفائض فقد يصبح مبلغاً خاضعاً للضريبة.
الإطار العملي: تشغيل خطة خاضعة للمساءلة من دون قسم مالي
حتى الكنيسة الصغيرة التي لديها أمين صندوق واحد بدوام جزئي تستطيع تطبيق الخطة. لا تحتاج إلى برنامج، وإن كانت السجلات المنظمة تساعد، لكنها تحتاج إلى سياسة مكتوبة وعملية شهرية أو فصلية قابلة للتكرار.
الخطوة 1: اكتب سياسة من صفحة واحدة
لا تحتاج إلى محامٍ. يكفي قرار من مجلس الإدارة أو مذكرة بسيطة. وينبغي أن تغطي السياسة:
- من يستطيع التقديم: القساوسة والموظفون وقادة المتطوعين، أي كل من يتكبد نفقة خدمة نيابة عن الكنيسة.
- ما الذي يُقبل: النفقات ذات الصلة المباشرة بالخدمة، مع أمثلة مثل مستلزمات مدرسة الأحد وإصلاحات المبنى والأميال للزيارات المنزلية ورسوم المؤتمرات والمساعدة الرعوية الطارئة.
- متى يُقدّم الطلب: «خلال 60 يوماً من تكبد النفقة»؛ اجعلها صريحة لأنها دفاعك أمام IRS إذا ظهر سؤال.
- ما الذي يجب إرفاقه: إيصال أو فاتورة، وتاريخ النفقة، والمبلغ، وملاحظة قصيرة عن غرض الخدمة، مثل «مستلزمات مكتب لفريق العبادة».
- الموافقة: الشخص الذي يراجع ويعتمد، عادة أمين الصندوق أو اللجنة المالية. تستخدم IRS فترة 120 يوماً كملاذ آمن لإعادة الفائض، لا كحد مطلق في كل حالة. ينبغي أن تحدد الخطة فترة معقولة لإعادة المبالغ الزائدة؛ وإذا لم يُعد الفائض فقد يصبح مبلغاً خاضعاً للضريبة.
وزّع السياسة على القس والموظفين، واحتفظ بنسخة موقعة في ملفات الكنيسة. يستغرق إعدادها 30 دقيقة، وتستحق وقتاً أكبر بكثير من حيث الحماية عند التدقيق.
الخطوة 2: أنشئ دورة تقديم ومراجعة شهرية
الأسبوع الأول من كل شهر: أرسل نموذجاً بسيطاً، بالبريد الإلكتروني أو مطبوعاً، يذكّر الموظفين بتقديم نفقات الشهر السابق. أرفق قائمة تحقق: التاريخ، والمبلغ، والإيصال، وغرض الخدمة.
الأسبوع الثاني: راجع الطلبات. هل لكل نفقة إيصال؟ هل مضى عليها أقل من 60 يوماً؟ هل يتفق الغرض مع السياسة؟ إذا لم يكن الأمر كذلك، اطلب توضيحاً أو ارفض الطلب.
الأسبوعان الثالث والرابع: سجّل التعويضات المعتمدة في دفتر الأستاذ وأصدر الشيكات. احتفظ بنسخ الإيصالات والتوثيق في مجلد ورقي أو رقمي منظم حسب الشهر والموظف.
كل ربع سنة: اطبع تقريراً يبين من تلقى تعويضاً، ولأي غرض، ومتى. قارنه بالسياسة. يصبح هذا دليلك إذا سأل IRS في أي وقت.
الخطوة 3: اجعل الإيصالات محور النظام وسهّل تقديمها
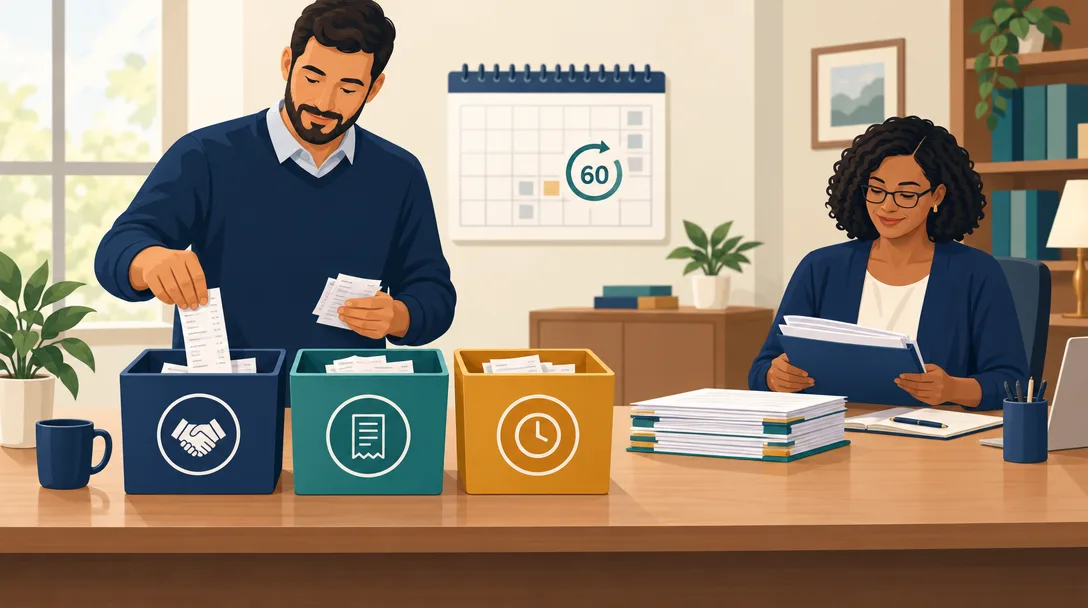
إذا كان القس يصور الإيصالات بالهاتف ويرسلها بالبريد الإلكتروني، فهذا جيد. أما إذا كان يحتفظ بها في صندوق، فستواجه مشكلات. وتجمع الكنائس الأفضل بين:
تستخدم IRS فترة 60 يوماً كملاذ آمن لإثبات النفقات، لا كموعد نهائي مطلق. إذا تأخر التوثيق، قيّم ما إذا كان قد تم خلال مدة معقولة بحسب الوقائع؛ ولا يتحول المبلغ تلقائياً إلى أجور خاضعة للضريبة لمجرد تجاوز اليوم الستين.
- مستودع للإيصالات: مجلد مشترك في Google Drive أو Dropbox، أو أرشيف بريد إلكتروني، منظم حسب الموظف والشهر.
- سجل: جدول بيانات بسيط بأعمدة للتاريخ والموظف والمبلغ وحالة الإيصال، «موجود» أو «مفقود»، وتاريخ الموافقة. هذه هي قائمة التحقق لديك.
الخطوة 4: راجع الأخطاء الأكثر شيوعاً
مرة كل ربع سنة، أو أكثر في الكنائس الكبيرة، راجع سجل التعويضات بحثاً عن:
تستخدم IRS فترة 60 يوماً كملاذ آمن لإثبات النفقات، لا كموعد نهائي مطلق. إذا تأخر التوثيق، قيّم ما إذا كان قد تم خلال مدة معقولة بحسب الوقائع؛ ولا يتحول المبلغ تلقائياً إلى أجور خاضعة للضريبة لمجرد تجاوز اليوم الستين.
- الإيصالات المفقودة: أي تعويض يزيد على $75 من دون إيصال أو فاتورة. اطلب المستند، وإذا تعذر تقديمه فصنّف المبلغ أجوراً خاضعة للضريبة.
- الأغراض الغامضة: إذا قال الإيصال «Office Max $42» من دون وصف للمشتريات، فأرسل رسالة قصيرة تطلب توضيحاً ووثّق الرد.
- الدفعات الزائدة: إذا دفعت للموظف سلفة قدرها $500 لمؤتمر تكلف $380 فقط، فتأكد من إعادة $120 وتسجيلها قبل نهاية السنة.
نصيحة
الكلمتان اللتان يريد IRS رؤيتهما هما «تاريخ التكبد» و«تاريخ التقديم». فإذا استطعت إثبات أن إيصالاً مؤرخاً في 15 يناير قُدّم بحلول 14 مارس، فأنت داخل فترة الأمان. أما إذا لم تستطع إثبات تاريخ التقديم، فأنت معرض للخطر.
الأخطاء الشائعة التي تحول النفقات المشروعة إلى دخل خاضع للضريبة
لا تشترط IRS اعتماد وثيقة مكتوبة بعنوان «خطة خاضعة للمساءلة»، لكن السياسة المكتوبة تساعد الكنيسة على توحيد الإجراءات وحفظ السجلات. إذا لم توجد سياسة، يفترض IRS أن الخطة ليست خاضعة للمساءلة. وقد يتحول تعويض القس البالغ $150 شهرياً فجأة إلى أجر، فتترتب ضريبة رواتب على الطرفين. التصحيح: اعتمد سياسة مكتوبة. يكفي قرار من مجلس الإدارة من صفحة واحدة من الناحية القانونية.
الخطأ 2: تقديم الطلبات متأخراً. يسافر القس إلى مؤتمر كنائس في فبراير، لكنه لا يقدم الإيصال حتى أغسطس. ورغم مشروعية النفقة، فهي خارج فترة الأمان البالغة 60 يوماً، ويمكن لـIRS إعادة تصنيفها أجوراً خاضعة للضريبة. التصحيح: أرسل تذكيراً شهرياً: «يجب تقديم طلبات التعويض خلال 60 يوماً». ارفض ما هو أقدم أو ارفعه إلى مجلس الإدارة إذا قررت الاستثناء.
الخطأ 3: فقدان إيصالات النفقات التي تزيد على $75. لا تكفي ذاكرة أمين الصندوق بأن «الكنيسة اشترت ترانيم بـ$120 في مارس». فمن دون الإيصال الفعلي لن يقبل IRS التعويض المعفى من الضريبة عند التدقيق. التصحيح: اجعل الإيصال إلزامياً لما يزيد على $75. وبالنسبة إلى النفقات الأصغر، اقبل وصفاً أو سجلاً مثل دفتر أميال الكنيسة.
الخطأ 4: عدم توثيق غرض العمل. يوضح إيصال «Visa charge $82.15» المبلغ، لكنه لا يوضح السبب. يريد IRS معرفة هل كانت «مستلزمات مبنى الكنيسة» أو «مواد تدريب رعوي» أو «أميال لزيارة مستشفى». التصحيح: أنشئ نموذجاً أو قالب بريد بسيطاً يضم التاريخ والمبلغ والإيصال والغرض، وليملأه الموظفون عند التقديم.
الخطأ 5: خلط النفقات الشخصية ونفقات الخدمة. يشتري القس حاسوباً محمولاً بقيمة $200 لاستخدامه جزئياً في إدارة الكنيسة وجزئياً لأغراض شخصية. وإذا عُوّض كامل المبلغ باعتباره نفقة خدمة من دون تقسيم، فقد يطعن IRS في المبلغ كله. التصحيح: في البنود ذات الاستخدام المشترك، عوّض الجزء الخاص بالخدمة الموثق فقط، واطلب من الموظف تقدير النسبة أو توثيقها.
الخطأ 6: لا توجد آلية لإعادة الدفعات الزائدة. تستخدم IRS فترة 120 يوماً كملاذ آمن لإعادة الفائض، لا كحد مطلق في كل حالة. ينبغي أن تحدد الخطة فترة معقولة لإعادة المبالغ الزائدة؛ وإذا لم يُعد الفائض فقد يصبح مبلغاً خاضعاً للضريبة. التصحيح: سوِّ السلف قبل نهاية السنة. تتبع كل سلفة في السجل وتابعها كتابةً.
الأسئلة الشائعة
ماذا لو لم تكن لدى كنيستنا لجنة مالية، بل أمين صندوق واحد؟ لا تشترط IRS اعتماد وثيقة مكتوبة بعنوان «خطة خاضعة للمساءلة»، لكن السياسة المكتوبة تساعد الكنيسة على توحيد الإجراءات وحفظ السجلات.
هل يجب على القس الإبلاغ عن التعويضات في إقراره إذا كانت الخطة خاضعة للمساءلة؟ لا. إذا كانت الخطة خاضعة للمساءلة فعلاً ووُثقت التعويضات، تُستبعد من الدخل الإجمالي للقس ولا تظهر في نموذج W-2. إنه يتلقى تعويضاً لا أجراً، ولا يدفع ضريبة دخل أو ضريبة عمل حر عليه.
ما المدة المعقولة لإعادة السلفة؟ فترة الأمان لدى IRS هي 120 يوماً من تكبد النفقة. فإذا سافر القس في مارس، فلديك حتى 1 يوليو لتسوية أي فائض. وعملياً، تسوّي الكنائس السلف سنوياً في نهاية السنة، وهو داخل فترة الأمان.
هل يمكن تعويض الطعام والترفيه في فعالية أو مؤتمر كنسي؟ نعم، لكن بقواعد أدق. تكون نفقات الطعام والترفيه مؤهلة في الخطة، إلا أن لدى IRS حدوداً وقواعد توثيق محددة. ويجب أن يبين إيصال الطعام التاريخ والمبلغ والحاضرين أو الغرض التجاري. لا يمكن تعويض وجبة القس في يوم شخصي، لكن يمكن تعويض وجبات مؤتمر معتمد من الكنيسة أو رحلة خدمة.
ماذا لو نسينا الحصول على إيصال ولم نكتشف ذلك إلا بعد شهرين؟ لديك خيارات: (1) إعادة بناء الإيصال من كشف الخصم أو بطاقة المورد أو صورة الشراء، (2) طلب إفادة مكتوبة من الموظف تشرح التاريخ والمبلغ والغرض، أو (3) إعادة تصنيف المبلغ أجوراً خاضعة للضريبة وإضافته إلى W-2. لا يتعامل IRS مع الأمر بجمود، لكن ضعف الأدلة يزداد كلما تأخرت.
هل يجب تقديم شيء إلى IRS لإنشاء خطة خاضعة للمساءلة؟ لا. الخطة ليست نموذجاً. لا تقدم Form 401(k) أو W-4 أو أي نموذج آخر. تعتمد ببساطة سياسة، وتوثق النفقات، وتتبع القواعد. وسيعرف IRS بوجود الخطة من عدم ظهور مبالغ التعويض في نماذج W-2.
شغّل خطة خاضعة للمساءلة تستطيع كنيستك تطبيقها
يمنح Yomio Business Mode كل موظف وقائد متطوع في الكنيسة طريقة لمسح الإيصالات وتسجيل غرض الخدمة في مكان واحد. ويحصل أمين الصندوق على سجل مؤرخ ومنظم وقابل للتصدير يثبت تطبيق الخطة، من دون إدارة جدول بيانات أو صندوق إيصالات.
تعرّف على Business Modeالخلاصة النهائية
يمكن أن تبقى تعويضات نفقات العمل المؤهلة خارج أجور الموظف إذا ارتبطت بالعمل، ووُثقت في وقت معقول، وأُعيد أي فائض. تستخدم IRS فترتي 60 و120 يوماً كملاذين آمنين، لا كحدين مطلقين لكل حالة. يشرح هذا الدليل القواعد الفدرالية الأمريكية، مع ضرورة مراجعة وضع الموظف أو المتطوع والظروف الخاصة.
ابدأ هذا الشهر: اكتب سياسة من صفحة واحدة، وحدد مهلة 60 يوماً، واطلب من الموظفين إيصالاتهم. وفي الربع التالي راجع السجل والتقط الفجوات. وبحلول نهاية السنة، ستكون لديك الوثائق التي يطلبها IRS وراحة البال التي تمنحها خطة خاضعة للمساءلة ومتوافقة.