كيف تضع ميزانية عندما تعيش من راتب إلى راتب
ارسم خريطة لدخلك وتواريخ فواتيرك مع كل موعد راتب، وخطط للتكاليف الأساسية أولاً، واستخدم هامشاً صغيراً فقط عندما يتناسب مع ميزانيتك.

Yulia Lit
باحثة في علم نفس المستهلك والاقتصاد السلوكي

كيف تضع ميزانية عندما تعيش من راتب إلى راتب
إذا نفد المال قبل موعد راتبك، ابدأ برسم خريطة لتواريخ الدخل والفواتير الأساسية ومبالغها. ثم اربط كل فاتورة بموعد راتب، وتحقق من فجوات التوقيت، وحدد ما إذا كان أي تغيير آمناً وممكناً في وضعك. يمكن لهذه العملية أن توضح التدفق النقدي، لكنها لا تجعل الدخل يغطي تكاليف تتجاوز ما هو متاح.
أهم النقاط
- أدرج صافي الدخل المتوقع والفواتير الأساسية وتواريخ استحقاقها لفترات الدفع القادمة.
- خطط للطعام والمواصلات وغيرها من الضروريات المتغيرة بعد الفواتير الثابتة.
- اتصل بمقدم الخدمة واسأل عما إذا كان يمكن تغيير موعد الاستحقاق أو ترتيب الدفع؛ فالشروط تختلف.
- لا تفعل الادخار أو المدفوعات الآلية إذا كان من الممكن أن تسبب سحباً على المكشوف أو تمنعك من تغطية الضروريات.
- حدّث الخطة عندما يتغير الدخل أو المصروفات.
تحذير
قد يخفي الإجمالي الشهري توقيت الإيداعات والفواتير يوماً بيوم. استخدم التواريخ إلى جانب المبالغ، وأدرج فقط المال الذي تتوقع استلامه.
لماذا تفشل الميزانيات التقليدية عندما يكون المال شحيحاً
لا تناسب النسب الثابتة كل أنماط الدخل والتكاليف الأساسية. ابدأ بتواريخ الدخل الفعلية وتواريخ استحقاق الفواتير والمبلغ المتاح بينهما. إذا تجاوزت التكاليف الأساسية الدخل المتاح، يمكن للميزانية أن توضح الفجوة، لكنها لا تستطيع سدها وحدها.
الخطوة 1: كوّن صورة حقيقية عن أموالك
قبل أن تنجح أي ميزانية، تحتاج إلى أرقام دقيقة — لا تقديرات أو مشاعر عامة.
ابدأ بكشوف الحسابات والفواتير لشهر واحد على الأقل، ثم استخدم فترة أطول إذا كان دخلك أو مصروفاتك تختلف باختلاف الموسم. توصي أداة ميزانية التدفق النقدي من CFPB بتتبع الدخل والموارد والمصروفات قبل إعداد ميزانية للتدفق النقدي. لا تعتمد على الذاكرة. ابحث عن:
- صافي دخلك الفعلي (بعد الضريبة، وليس الراتب الإجمالي)
- الفواتير الشهرية الثابتة وتواريخ استحقاقها الدقيقة
- الإنفاق المتغير: البقالة والمواصلات وتناول الطعام خارج المنزل والاشتراكات
- المصروفات غير المنتظمة — التأمين السنوي وإصلاحات السيارة والزيارات الطبية
يمكن لمقارنة السجلات بالتقديرات أن توضح أين يختلف الاثنان. لا تفترض أن الفرق خطأ: تحقق من الإنفاق النقدي والتحويلات والمبالغ المستردة والتكاليف المشتركة وكشوف الحسابات غير المكتملة.
خيار لتسجيل المصروفات: يمكن لـ Yomio مسح الإيصالات ويدعم إدخال المصروفات يدوياً. وهو لا يتصل بالحسابات المصرفية أو يستورد المعاملات، لذا استخدم كشوف الحسابات أو سجلات أخرى لمراجعة نشاط الحساب.
ذات صلة: إذا كنت تتتبع الإنفاق يدوياً وتريد نظاماً أبسط، فاطلع على دليلنا حول أفضل طرق تتبع إنفاقك من دون تطبيقات معقدة.
الخطوة 2: اربط فواتيرك بموعد راتبك
اربط كل فاتورة بموعد الراتب أو الدخل الآخر الذي يصل قبل تاريخ استحقاقها. ينجح هذا الأسلوب مع الدفع الأسبوعي أو كل أسبوعين أو الشهري، لكن المبالغ لن تنقسم بالتساوي دائماً.
إليك الطريقة:
- أدرج كل فاتورة مع تاريخ استحقاقها ومبلغها
- ضع كل فاتورة بجانب تاريخ الدخل المتاح قبل موعد استحقاقها
- اتصل بمقدمي الخدمات واسأل عما إذا كان يمكن تغيير تاريخ الفوترة أو ترتيب الدفع؛ فالتوافر والشروط يختلفان
- استخدم المدفوعات الآلية فقط عندما يجعل تاريخ الإيداع والرصيد المتاح استخدامها آمناً
بعد ربط الفواتير، تحقق مما إذا كان كل موعد راتب يغطي الالتزامات المسندة إليه، وحدد أي عجز مبكراً.
نصيحة
قد يقدم بعض مقدمي الخدمات تاريخ استحقاق مختلفاً أو ترتيب دفع آخر. اسأل عن الأهلية والرسوم وكيف يؤثر التغيير في الفاتورة التالية.
جرّبه الآن: مخطط ميزانية الراتب
مخطط ميزانية الراتب
أدخل راتبك الصافي لكل فترة دفع وخصص فواتيرك اعرف بالضبط ما يتبقى بعد كل منها.
المتبقي: 0
المتبقي: 0
إضافة فاتورة
الخطوة 3: اختر طريقة ميزانية تناسب واقعك
لا توجد نسبة تقسيم صحيحة للجميع. اختر طريقة تجعل الفواتير القادمة والتكاليف الأساسية واضحة، وغيّرها عندما يتغير راتبك أو مصروفاتك.
الميزانية الصفرية
توزع الميزانية الصفرية الدخل المتاح على التكاليف المخطط لها أو الادخار أو الأولويات الأخرى. يمكن أن تساعدك على معرفة ما إذا كانت كل فاتورة مغطاة، لكن لا تخصص أموالاً غير متاحة. يشرح مدوّنات YNAB هذه الطريقة؛ تعامل معها كخيار، لا كهدف إلزامي.
طريقة ادخر لنفسك أولاً
قد يكون الادخار المنتظم مفيداً عندما تكون الضروريات والفواتير المجدولة مغطاة. لا تفعل تحويلاً آلياً إذا كان يمكن أن يسبب سحباً على المكشوف أو يترك فاتورة بلا سداد. تشرح خدمة المال والمعاشات في المملكة المتحدة طرق بناء عادة الادخار.
قاعدة 50/30/20 (بعد تعديلها لتناسب الواقع)
تقسيم 50/30/20 مثال على إعداد الميزانية، وليس قاعدة تناسب كل أسرة. عندما يكون المال شحيحاً، أدرج التكاليف الأساسية وتواريخ استحقاقها أولاً، ثم قرر ما يتبقى للإنفاق المرن أو الادخار. تركز أداة ميزانية التدفق النقدي من CFPB على توقيت الدخل والمصروفات من أسبوع إلى آخر.
ألست متأكداً من الطريقة المناسبة لك؟
أي طريقة ميزانية تناسب حياتك
أجب على 3 أسئلة سريعة للعثور على نهج الميزانية المناسب لوضعك.
Q1: كيف تشعر حيال تتبع كل نفقة
ذات صلة: إذا جربت YNAB ووجدته معقداً أو باهظاً، يغطي دليلنا حول بدائل YNAB خيارات مجانية وأقل تكلفة وفعالة.
الخطوة 4: أنشئ هامش طوارئ صغيراً أولاً
صندوق الطوارئ هو مال تخصصه للتكاليف غير المخطط لها. لا يوجد مبلغ بداية واحد يناسب كل أسرة، لذا اختر مبلغاً لا يعرّض الإيجار أو الطعام أو المرافق أو المواصلات أو الفواتير الأساسية الأخرى للخطر. يصف دليل صندوق الطوارئ من CFPB أيضاً خطوات للتدفق النقدي، مثل السؤال عما إذا كان يمكن تعديل موعد استحقاق فاتورة.
نجاح
ابدأ بمبلغ يمكن تحمله في وضعك، وزده فقط عندما تكون تكاليفك الأساسية مغطاة.
الخطوة 5: أوجد مساحة من دون تخفيضات جذرية
راجع سجلاتك الخاصة بحثاً عن رسوم لم تعد تستخدمها أو تكاليف يمكنك تغييرها بأمان. لا توجد نسبة ثابتة يمكن لكل أسرة خفضها من إنفاقها.
راجع هذه المجالات في سجلاتك الخاصة:
الرسوم المتكررة. راجع كشوف الحسابات بحثاً عن اشتراكات أو رسوم لم تعد تستخدمها، وتحقق من شروط الإلغاء قبل إجراء أي تغيير. يمكن أن يساعدك تدقيق الاشتراكات على مراجعتها.
الإنفاق على البقالة والطعام. الطعام تكلفة أساسية، وتختلف الخيارات من أسرة إلى أخرى. قارن إنفاقك واحتياجاتك قبل تغيير هذه الفئة.
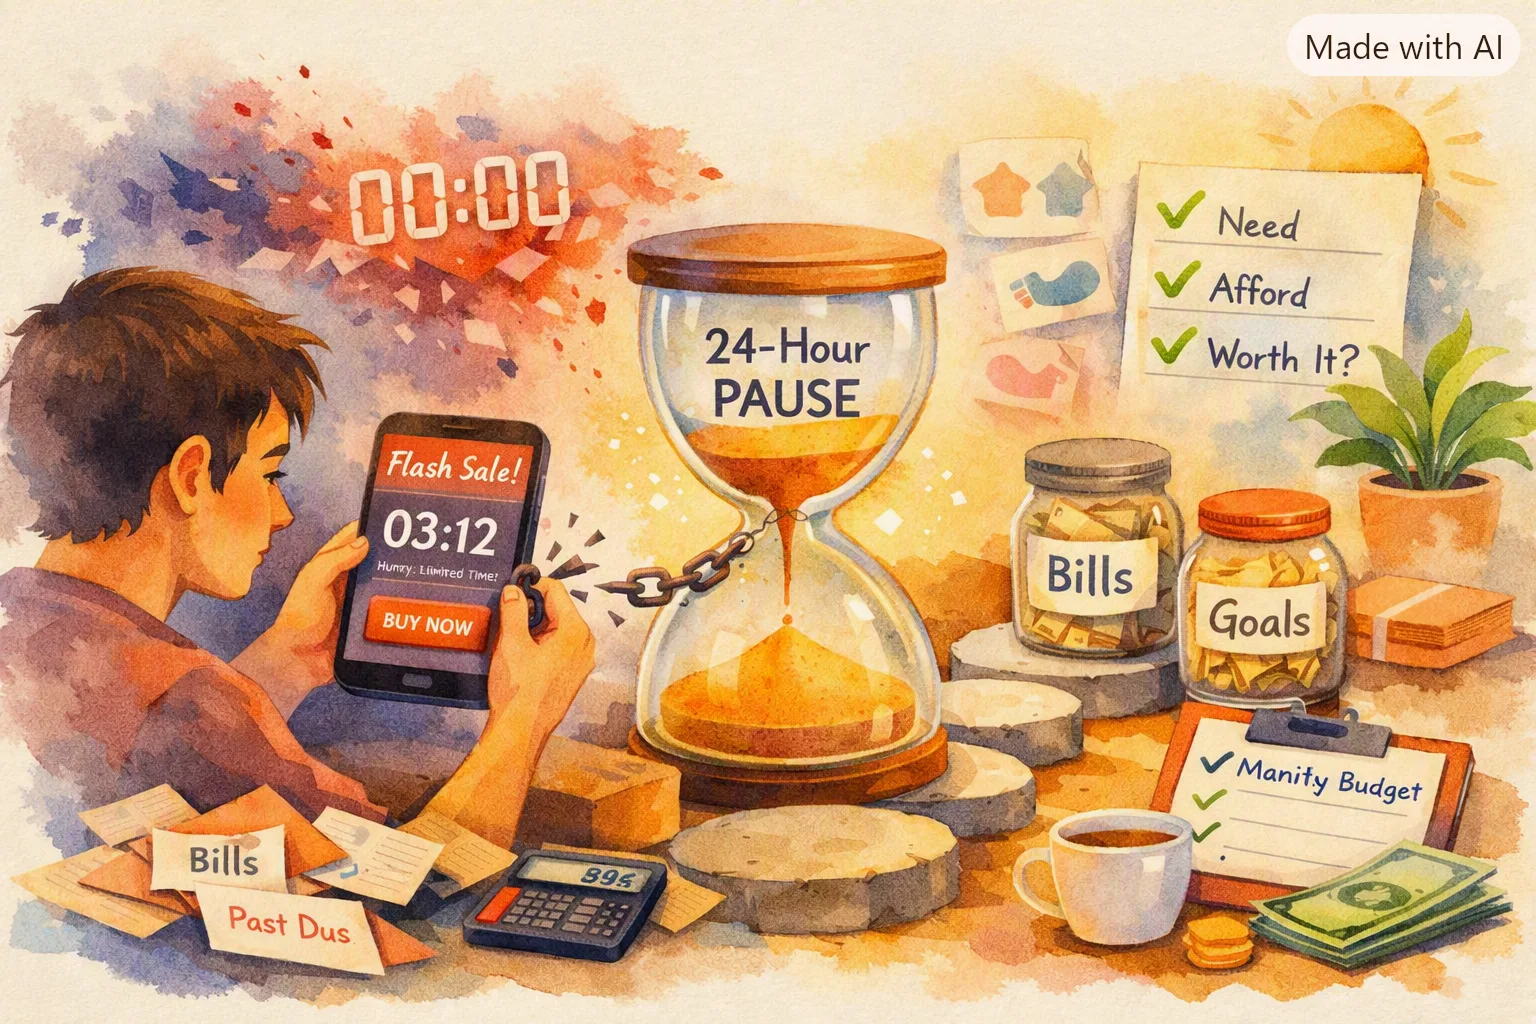
المشتريات الاندفاعية. إذا لم تكن عملية الشراء عاجلة، فتوقف قبل إتمام الدفع وقارنها بخطتك الحالية. يمكن أن تستخدم تطبيقات التسوق خصائص تصميم تشجع على الشراء الاندفاعي؛ وفهمها قد يساعدك على اتخاذ قرار مدروس.
ذات صلة: إذا كنت تتعامل أيضاً مع تراكم ديون الشراء الآن والدفع لاحقاً، فاقرأ نظرتنا المتعمقة إلى كيف يمكن لخدمات BNPL تدمير ميزانيتك.
الخطوة 6: راجع الخطة وفق جدول يناسب راتبك وفواتيرك
راجع الخطة بقدر ما يتطلبه راتبك وفواتيرك. بالنسبة لبعض الأشخاص، يعني ذلك التحقق منها بعد كل موعد راتب؛ وقد يستخدم آخرون روتيناً مختلفاً. اسأل:
- ما الذي تغير منذ مراجعتي الأخيرة؟
- ما الفواتير أو التكاليف الأساسية المستحقة قبل الدخل التالي؟
- هل توجد فجوة في التوقيت تحتاج إلى اهتمام؟
راجع الخطة عندما تحتاج إلى معلومات محدثة. عدّلها عندما يتغير الدخل أو الفواتير أو المصروفات الأساسية.
التحول في طريقة التفكير الذي يجعل هذا ينجح
غالباً ما يبدو إعداد الميزانية عندما تكون مفلساً عقابياً — كأنك توثق فقط قلة ما لديك. يجعل هذا التصور الالتزام بها صعباً.
أعد صياغتها: الميزانية ليست قيداً. إنها خطة للمكان الذي تذهب إليه أموالك بدلاً من أن تكون لغزاً حول المكان الذي ذهبت إليه. الهدف ليس إنفاق مبلغ أقل على كل شيء — بل الإنفاق عن قصد على ما يهمك وتقليل الهدر في ما لا يهمك.
هذه علاقة مختلفة جذرياً بالمال، ويمكن تحقيقها قبل أن يزيد دخلك.
قائمة بدء سريعة
- اجمع كشوف الحسابات والفواتير لفترة مفيدة، مثل شهر واحد أو أكثر إذا كان الدخل متغيراً
- أدرج كل فاتورة متكررة مع مبلغها وتاريخ استحقاقها
- اربط الفواتير بموعد راتب محدد
- تحقق من أمان المدفوعات الآلية في تواريخها المجدولة
- قرر ما إذا كان حساب منفصل لصندوق الطوارئ يناسب وضعك
- حدد مبلغ الادخار فقط بعد تغطية الفواتير الأساسية
- راجع الرسوم المتكررة وتحقق من شروط الإلغاء قبل إجراء تغييرات
- أعد النظر في الطريقة عندما يتغير الدخل أو المصروفات
أدوات تستحق الاستكشاف
من الصعب الاستمرار في تتبع الإنفاق يدوياً. تقلل هذه الأدوات الاحتكاك:
- Yomio — ماسح إيصالات ومتتبع مصروفات للسجلات القائمة على الإيصالات والمدخلات يدوياً؛ لا يزامن المعاملات المصرفية.
- YNAB — تطبيق ميزانية صفرية مع طريقة الميزانية الخاصة به؛ تحقق من شروط التجربة والأسعار الحالية على موقع مقدم الخدمة. إذا بدا معقداً جداً، فراجع دليل بدائل YNAB.
- Wallet by BudgetBakers — تحقق من التوافر الحالي والعملات المدعومة على موقع مقدم الخدمة.
- Spendee — واجهة بسيطة ودعم لعملات متعددة، ومتاح عالمياً.
- مجموعة أدوات أموالك وأهدافك من CFPB — أدوات مجانية للتدفق النقدي والإنفاق.
إن نفد المال قبل موعد راتبك، فهذه مشكلة تدفق نقدي يجب تقييمها باستخدام التواريخ والمبالغ الفعلية. استخدم هذه الخطة للعثور على فجوات التوقيت والتغييرات الممكنة، واطلب دعماً محلياً إذا تجاوزت التكاليف الأساسية الدخل المتاح.
ابدأ من هنا.
اكتشف إلى أين تذهب أموالك فعلياً
امسح الإيصالات وراجع التفاصيل المستخرجة واحتفظ بسجلات المصروفات. استخدم كشوف الحسابات للمعاملات التي لا تمثلها الإيصالات.
جرّب Yomio مجاناً