كيف تُنشئ ميزانية شهرية من الصفر (دليل 2026)
دليل خطوة بخطوة لبناء أول ميزانية شهرية لك — دون الحاجة إلى جداول بيانات.
Yulia Lit
باحثة في علم نفس المستهلك والاقتصاد السلوكي
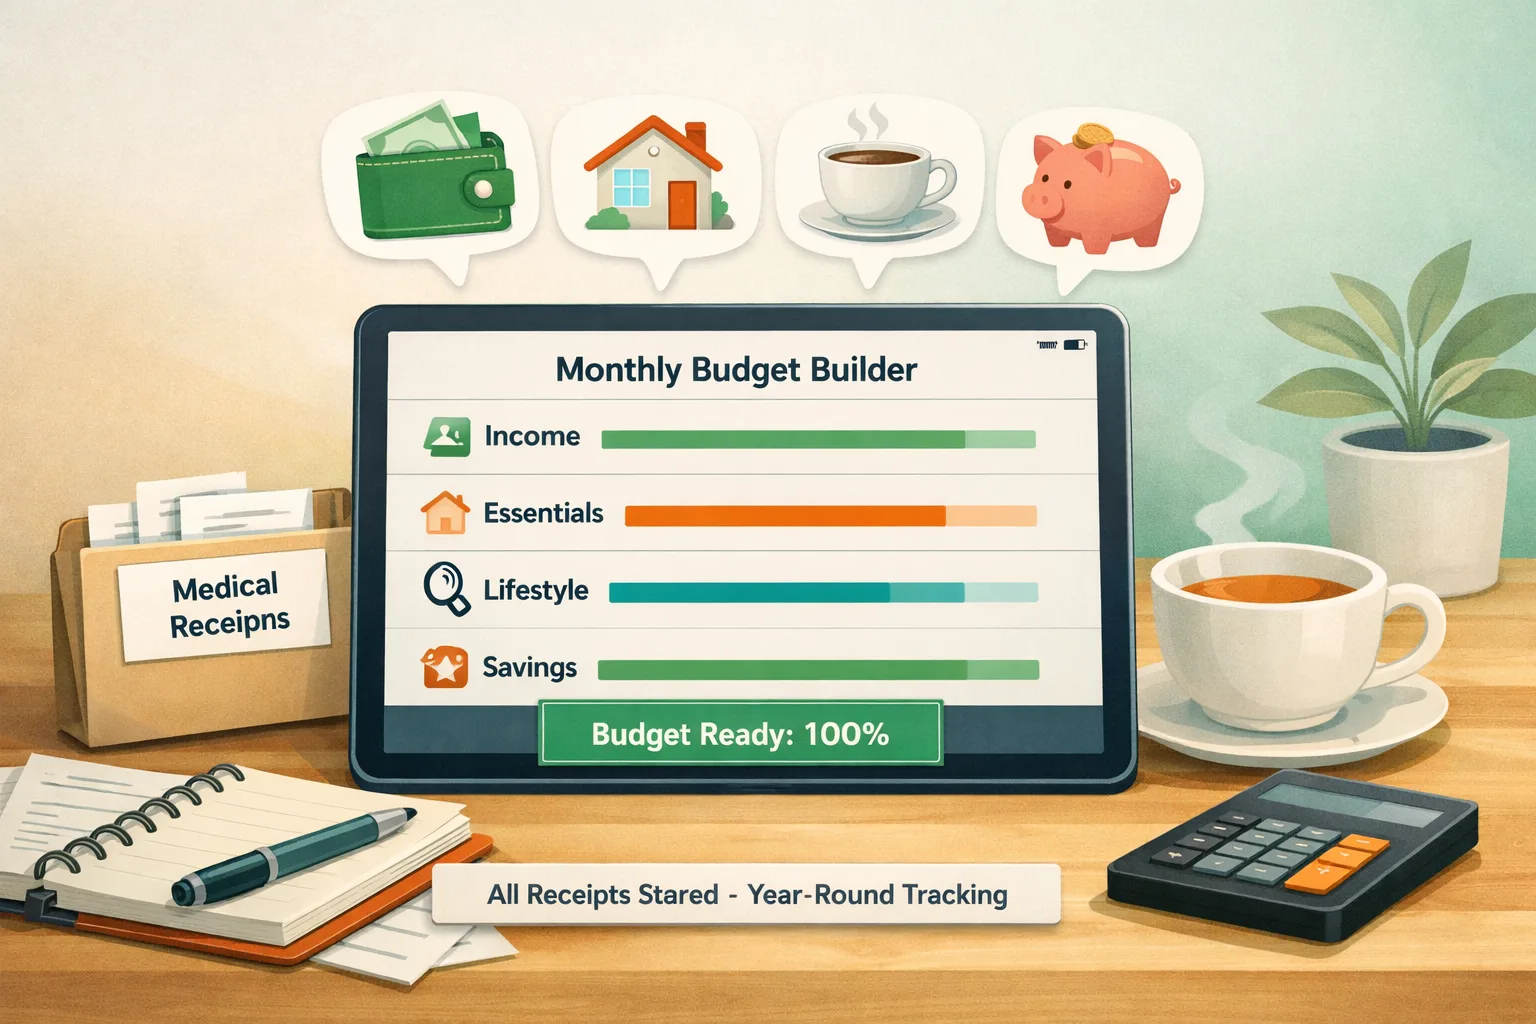
لبناء ميزانية شهرية عملية، ابدأ بصافي دخلك والنفقات الأساسية والمدفوعات المستحقة، ثم وزّع ما يتبقى على أولوياتك. استخدم إنفاقك الفعلي نقطة بداية وراجع الخطة وعدّلها بانتظام؛ لا توجد نسبة واحدة تناسب الجميع.
معلومات
لا تحتاج إلى جدول بيانات أو تطبيق خاص للبدء. ورقة وقلم يكفيان. المهم هو الانتهاء من الإجراء — الأداة ثانوية.
لماذا تفشل معظم الميزانيات
قبل الخطوات، دعنا نتفادى الأخطاء الشائعة. معظم الميزانيات تفشل لأسباب قابلة للتوقع:
- تبدأ بالصافي وليس بالإجمالي — كثيرون يُخططون بناءً على الراتب الإجمالي ثم يُفاجأون بالخصومات الضريبية.
- تتجاهل النفقات غير المنتظمة — الإطار السنوي، تأمين السيارة، الإجازات. هذه حقيقية وقابلة للتنبؤ.
- المتطلبات المثالية — ميزانية ٩٠٪ كافية أفضل بكثير من ميزانية مثالية لا تُطبَّق.
- تخمين النفقات المتغيرة — دون بيانات، نُقلِّل الإنفاق بشكل منهجي بنسبة ٢٠–٣٠٪.
- لا مراجعة — الميزانية بدون مراجعة أسبوعية مجرد تخطيط نظري.
- لا فئة "متنوعات" — المفاجآت حتمية. اجعلها سطراً في الميزانية.
الخطوة ١: احسب دخلك الصافي الشهري
تحذير
ابدأ دائماً بالمبلغ الذي يصل فعلياً إلى حسابك المصرفي — وليس ما يظهر في عقد العمل. الفرق بين الإجمالي والصافي قد يبلغ ٢٠–٣٥٪ حسب ظروفك الضريبية.
اجمع كل مصادر الدخل الشهرية:
- الراتب الصافي (بعد الضرائب والتأمين الصحي وخصومات 401(k))
- الدخل الثانوي أو العمل الحر (استخدم متوسط آخر ٣ أشهر)
- أي دخل منتظم آخر
إن كان دخلك متغيراً، استخدم آخر ٣–٦ أشهر واختر الرقم الأدنى للتخطيط. الأمان أفضل من المفاجأة.
الخطوة ٢: أحصِ نفقاتك الثابتة
النفقات الثابتة هي ما تدفعه كل شهر بنفس المبلغ تقريباً:
- الإيجار أو قسط الرهن العقاري
- أقساط القرض (سيارة، طالب، شخصي)
- الاشتراكات (Netflix, Spotify, بيانات الجوال)
- التأمين (صحي، سيارة، منزل)
- أي خصم تلقائي آخر
هذه أسهل الفئات. افتح كشف حسابك واجمع كل ما هو ثابت.
الخطوة ٣: قدِّر نفقاتك المتغيرة من بيانات حقيقية
نصيحة
لا تخمن. افتح كشوف حسابك لآخر ثلاثة أشهر واحسب المتوسط الفعلي. ثم أضف ١٠٪. هذا هو خط الأساس الواقعي لك.
النفقات المتغيرة الشائعة:
- البقالة والطعام
- الوقود والمواصلات
- الطعام خارج البيت والقهوة
- الترفيه والهوايات
- الملابس والعناية الشخصية
- الهدايا والمناسبات
المفتاح: البيانات الفعلية وليس ما تتمنى أن تنفقه.
الخطوة ٤: خصص الفجوة
الآن: دخلك الصافي ناقص مجموع نفقاتك = الفجوة.
- إن كانت موجبة: وزِّعها بين المدخرات والسداد المبكر للديون والإنفاق الاختياري.
- إن كانت سالبة: لديك عجز. أنت تنفق أكثر مما تكسب وتعتمد على ائتمان أو مدخرات.
العجز لا يُحل بالتمني — يُحل بخفض فئة بعينها أو زيادة الدخل.
الخطوة ٥: ثبِّت نظام تتبع
الميزانية بدون تتبع هي مجرد أمنية. بعد بناء خطتك:
- راجع نفقاتك مرة أسبوعياً (١٠ دقائق كافية)
- قارن الفعلي بالمخطط شهرياً
- عدِّل الأرقام إن وجدت أنماطاً جديدة
- احتفل بالفوز الصغير — وفَّرت أكثر مما خططت؟ هذا إنجاز.
منشئ الميزانية
أنشئ ميزانيتك الشهرية
أدخل دخلك الصافي والإنفاق الفعلي لكل فئة لترى صورة ميزانيتك الحقيقية.
أطر الميزانية الثلاثة
١. قاعدة ٥٠/٣٠/٢٠
توزِّع دخلك الصافي كالتالي:
- ٥٠٪ للاحتياجات (إيجار، طعام، مواصلات، فواتير)
- ٣٠٪ للرغبات (ترفيه، مطاعم، هوايات)
- ٢٠٪ للمدخرات وسداد الديون
هذا الإطار مثالي للمبتدئين. بسيط ومرن.
٢. الميزانية الصفرية (Zero-Based)
تُخصص كل ريال من دخلك لفئة محددة حتى تصل النتيجة النهائية إلى صفر:
دخل − نفقات ثابتة − نفقات متغيرة − مدخرات = ٠
هذا الإطار يتطلب مزيداً من الوقت لكنه يعطيك سيطرة كاملة.
٣. ادفع لنفسك أولاً (Pay-Yourself-First)
حوِّل مبلغ المدخرات تلقائياً فور وصول الراتب — قبل أي نفقة. ثم أنفق الباقي كما تشاء.
هذا الأبسط نفسياً: المدخرات مضمونة، والباقي لك.
٦ أخطاء شائعة يجب تجنبها
- الكمال عدو البدء — ميزانية تقريبية الآن أفضل من ميزانية مثالية لاحقاً.
- نسيان النفقات السنوية — قسِّم تأمين السيارة والإجازة على ١٢ لتخصيصها شهرياً.
- لا فئة للطوارئ — اجعل الطوارئ سطراً في الميزانية وليس مفاجأة.
- التقليل من نفقات الطعام — الطعام دائماً أكثر مما نتوقع. راجع بياناتك.
- مقارنة نفسك بالآخرين — ميزانيتك لظروفك، لا لظروف جارك.
- التخلي بعد شهر سيئ — شهر سيئ لا يعني أن الميزانية فاشلة. عدِّل وتابع.
كيف تُنشئ ميزانية شهرية من الصفر (دليل 2026)
سجّل المصروفات بمسح الإيصالات أو بإدخالها يدوياً، ثم راجع التفاصيل المحفوظة.
جرّب Yomioالأسئلة الشائعة
ماذا لو كان دخلي غير منتظم؟ استخدم متوسط آخر ٣–٦ أشهر أو الدخل الأدنى للتخطيط. الزيادة عن التوقعات تُحوَّل مباشرةً للمدخرات.
كم فئة أحتاج؟ ابدأ بـ٦–٨ فئات. التفاصيل الزائدة تُثبِّط. يمكنك التوسع لاحقاً.
ماذا لو تجاوزت ميزانيتي شهراً؟ لا تعاقب نفسك. سجِّل ما حدث، افهم السبب، وعدِّل الخطة. المرونة جزء من النجاح.
هل يجب أن أتتبع كل مشترياتي؟ في البداية، نعم — الوعي هو أقوى أداة. بعد بضعة أشهر، ستعرف أنماطك وستحتاج لمتابعة أقل.