كيفية الاستعداد لتدقيق ضريبي باستخدام الإيصالات الرقمية
نظّم الإيصالات والمستندات المؤيدة لتتمكن من شرح الدخل والنفقات المبلّغ عنها عند طلب مصلحة الضرائب الأمريكية.
Alex Chen
مدير المنتج وأنصار التمويل الشخصي
كيفية الاستعداد لتدقيق ضريبي باستخدام الإيصالات الرقمية
ابدأ بربط كل مبلغ في إقرارك بمستنداته وملاحظاته ذات الصلة، ثم اختبر قدرتك على العثور عليها. تساعد الملفات الرقمية المقروءة والمنظمة على البحث والتقديم، لكنها لا تثبت وحدها أن النفقة قابلة للخصم ولا تضمن نتيجة التدقيق. هذا الدليل يتناول إرشادات ضريبة الدخل الفيدرالية الأمريكية فقط؛ ولا يحدد قواعد الولايات أو السلطات المحلية ولا يقرر أهلية أي شخص لخصم بعينه.
النقاط الأساسية
- احتفظ بسجلات تدعم الدخل والنفقات والائتمانات التي أبلغت عنها.
- اجمع الإيصال مع ما يشرح الغرض التجاري أو التفاصيل الأخرى المطلوبة لنوع النفقة.
- تختلف مدة الاحتفاظ بحسب السجل والظروف، وقد يلزم إبقاء سجلات الأصول إلى ما بعد بيعها.
- احتفظ بالنسخ الرقمية كاملة ومقروءة، وتأكد من إمكان استرجاعها.
- لا يجعل التطبيق أو الإيصال وحده النفقة مؤهلة للخصم ولا يجعلها محصنة من التعديل.
ما الذي ينبغي حفظه لكل نفقة؟
اجمع المستندات التي تشرح المعاملة، وقد تشمل:
- المبلغ والتاريخ: الإيصال أو الفاتورة أو كشف الحساب.
- البائع والمكان: التفاصيل التي تحدد الطرف والمعاملة.
- الغرض التجاري: ملاحظة معاصرة عند الحاجة إلى توضيح صلة النفقة بالعمل.
- التفاصيل الخاصة بالنفقة: مثل المشاركين وغرض الوجبة، أو تاريخ الرحلة ووجهتها وغرضها والمسافة المقطوعة.
- الدفع أو التعويض: سجلات توضح من دفع المبلغ وما إذا جرى تعويضه.
تشرح منشورة IRS رقم 463 عناصر الإثبات التي قد تلزم للسفر والهدايا ومصاريف المركبات. وتختلف المتطلبات حسب نوع النفقة ووقائعها. قد لا يثبت الإيصال وحده الغرض التجاري أو الاستخدام التجاري أو الأهلية.
احتفظ بالسجلات الرقمية بعناية
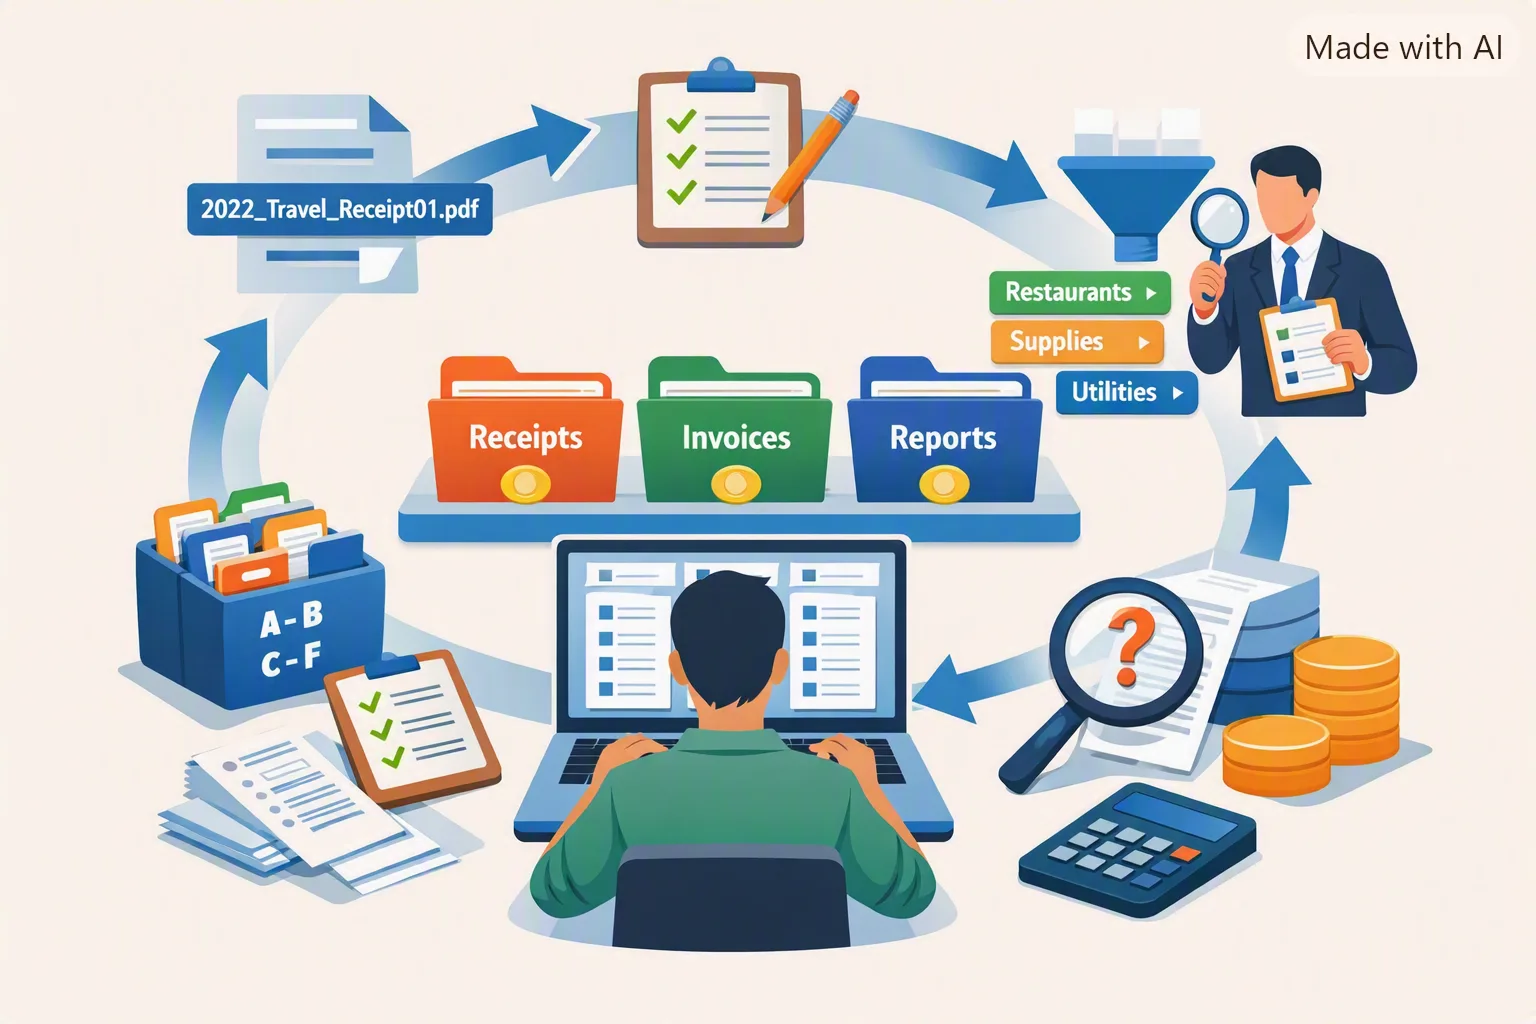
استخدم نظامًا ثابتًا واحفظ الصورة أو الملف الأصلي مع الملاحظات والمستندات المرتبطة. تحقق من أن الملفات تفتح وتظل مقروءة ويمكن العثور عليها حسب التاريخ والبائع والفئة. احتفظ بنسخ احتياطية وفق إجراءات إدارة السجلات لديك.
تسمح IRS ببعض السجلات الإلكترونية بدلًا من السجلات الورقية أو بالإضافة إليها عند استيفاء المتطلبات. راجع إرشادات IRS بشأن السجلات الإلكترونية أثناء التدقيق والمنشور 583 عن حفظ سجلات الأعمال. لا تحذف ملفًا أو مستندًا داعمًا قبل التحقق من أنه لم يعد مطلوبًا.
اختبر استرجاع السجلات
اختر بعض المعاملات دوريًا وتأكد من العثور على:
- الإيصال أو الفاتورة أو كشف الحساب.
- الملاحظات التي تشرح الغرض التجاري عند الحاجة.
- العقد أو سجل الرحلة أو التعويض أو إثبات الدفع المرتبط.
- السنة الضريبية والحساب أو الفئة التي سُجل فيها البند.
إذا كانت هناك معلومات ناقصة، فأضف ملاحظة توضيحية الآن واحفظ الأدلة المؤيدة. لا تؤرخ سجلًا بأثر رجعي ولا تعرض إعادة بناء لاحقة كأنها سجل أُعد وقت المعاملة.
Document review aid
Review information from a document
Open each section to see examples of fields a document may contain. The fields and extraction results vary by document.
- Merchant or issuer
- Document date
- Currency
These are examples to review. They are not accuracy ratings or guarantees.
تختلف مدة الاحتفاظ حسب السجل
تقول IRS إن سجلات الدخل أو الخصم أو الائتمان تُحفظ عمومًا حتى انتهاء فترة التقادم المتعلقة بالإقرار. تشمل القواعد الفيدرالية فترات مختلفة بحسب الحالة؛ على سبيل المثال، قد تكون المدة ست سنوات عند إغفال أكثر من 25% من إجمالي الدخل، وسبع سنوات لمطالبة دين معدوم أو أوراق مالية عديمة القيمة. وقد يلزم الاحتفاظ بالسجلات بلا حد زمني عند عدم تقديم الإقرار أو تقديم إقرار احتيالي. احتفظ بسجلات الممتلكات حتى انتهاء فترة التقادم للسنة التي تتصرف فيها بالممتلكات، لأنها قد تدعم حساب الأساس أو الاستهلاك. راجع إرشادات IRS الحالية عن مدة الاحتفاظ بالسجلات لكل سجل على حدة.
نصيحة
تكون الصورة أسهل في الاستخدام عندما يوضح السجل المرتبط سبب صلة التكلفة بالعمل. دوّن التفاصيل التي لا تظهر بوضوح في الإيصال.
ماذا تفعل عند استلام إشعار؟
اقرأ نطاق الإشعار والموعد النهائي وطريقة الرد المذكورة فيه. اجمع السجلات التي طلبتها IRS ولا ترسل مستندات غير مطلوبة إلا بعد فهم التعليمات. يمكن لمختص ضرائب مساعدتك عندما يكون الطلب معقدًا أو يكون التعديل المقترح كبيرًا. تشرح صفحة IRS عن التدقيق خطوات عامة وما قد تطلبه الوكالة.
نظّم سجلات الإيصالات
يساعد Yomio على التقاط الإيصالات وتنظيمها. احتفظ بالملاحظات والمستندات الإضافية اللازمة لشرح الغرض التجاري والمعالجة الضريبية.
نظّم الإيصالاتالأسئلة الشائعة
كم من الوقت أحتفظ بالإيصالات الضريبية؟ لا توجد مدة واحدة تناسب كل سجل. تعتمد المدة عمومًا على فترة التقادم المطبقة على بند الإقرار، وقد تتطلب الأصول وبعض الحالات الخاصة الاحتفاظ بالسجلات مدة أطول. راجع إرشادات IRS عن الاحتفاظ بالسجلات.
هل تصلح الإيصالات الرقمية للسجلات الضريبية؟ يمكن استخدام بعض السجلات الإلكترونية عند استيفاء متطلبات حفظ السجلات وبقاء المعلومات اللازمة متاحة ومقروءة. احتفظ بالسجلات بطريقة تمكّنك من استرجاعها وتقديمها عند الطلب. قد تختلف المتطلبات حسب نوع السجل والموضوع الضريبي.
هل يكفي الإيصال لإثبات خصم تجاري؟ ليس دائمًا. قد يدعم المبلغ والتاريخ، بينما تحتاج إلى سجلات أخرى لإثبات الغرض التجاري أو الاستخدام أو المشاركين أو وجهة الرحلة.
ماذا أفعل إذا فقدت إيصالًا؟ احتفظ بأدلة أخرى متاحة، مثل كشف الحساب أو الفاتورة أو رسالة البائع أو ملاحظة أُعدت وقت المعاملة. تعتمد كفاية الأدلة على النفقة والقواعد المنطبقة. لا تخترع تفاصيل ولا تفترض أن كشف البنك وحده يثبت الخصم.
هل يجعل التطبيق سجلاتي محصنة من التدقيق؟ لا. قد يساعد التطبيق على تنظيم السجلات واسترجاعها، لكنه لا يضمن قبول خصم أو عدم تعديل الإقرار.
الخلاصة
اربط كل مبلغ أبلغت عنه بأدلته وسياقه. احتفظ بالملفات الرقمية كاملة ومقروءة، وطبّق مدة الاحتفاظ المناسبة لكل سجل، واطلب مساعدة مختصة عندما يكون الإشعار أو التعامل الضريبي غير واضح.