الميزانية الصفرية: امنح كل دولار مهمة في 2026
تعني الميزانية الصفرية أن دخلك مطروحًا منه كل ما تخصصه يساوي صفرًا — لا أنك مفلس، بل إن لكل دولار غرضًا. إليك طريقة إعداد ميزانيتك الأولى.

Yulia Lit
باحثة في علم نفس المستهلك والاقتصاد السلوكي
الميزانية الصفرية: امنح كل دولار مهمة في 2026
تخصص الميزانية الصفرية كل الدخل المتوقع للمصروفات أو الادخار أو سداد الديون قبل بدء الفترة، بحيث يساوي مجموع الاستخدامات المخطط لها الدخل المتاح. وقد تجعل المفاضلات أوضح، لكنها لا تضمن أن يدخر الشخص أكثر؛ فالنتيجة تعتمد على الدخل والتكاليف والالتزام بالخطة.
تقوم الميزانية الصفرية (ZBB) على قاعدة الدخل مطروحًا منه كل الاستخدامات المخطط لها يساوي صفرًا. وهذا يعني تخصيص كل الدخل المتاح في الخطة؛ ولا يعني أن رصيد الحساب يجب أن يكون صفرًا. يمكن أن تخصص الخطة المال للفواتير والإنفاق والادخار وسداد الديون قبل بدء الفترة.
أهم النقاط
- تعني الميزانية الصفرية أن الدخل مطروحًا منه جميع الفئات المخصصة = $0 — أي تحديد وجهة كل دولار قبل إنفاقه
- يمكنك تخصيص فئة للادخار بدلًا من انتظار معرفة ما سيتبقى
- قد تختلف التقديرات الأولية عن الإنفاق الفعلي؛ راجعها وحدّث الخطة التالية
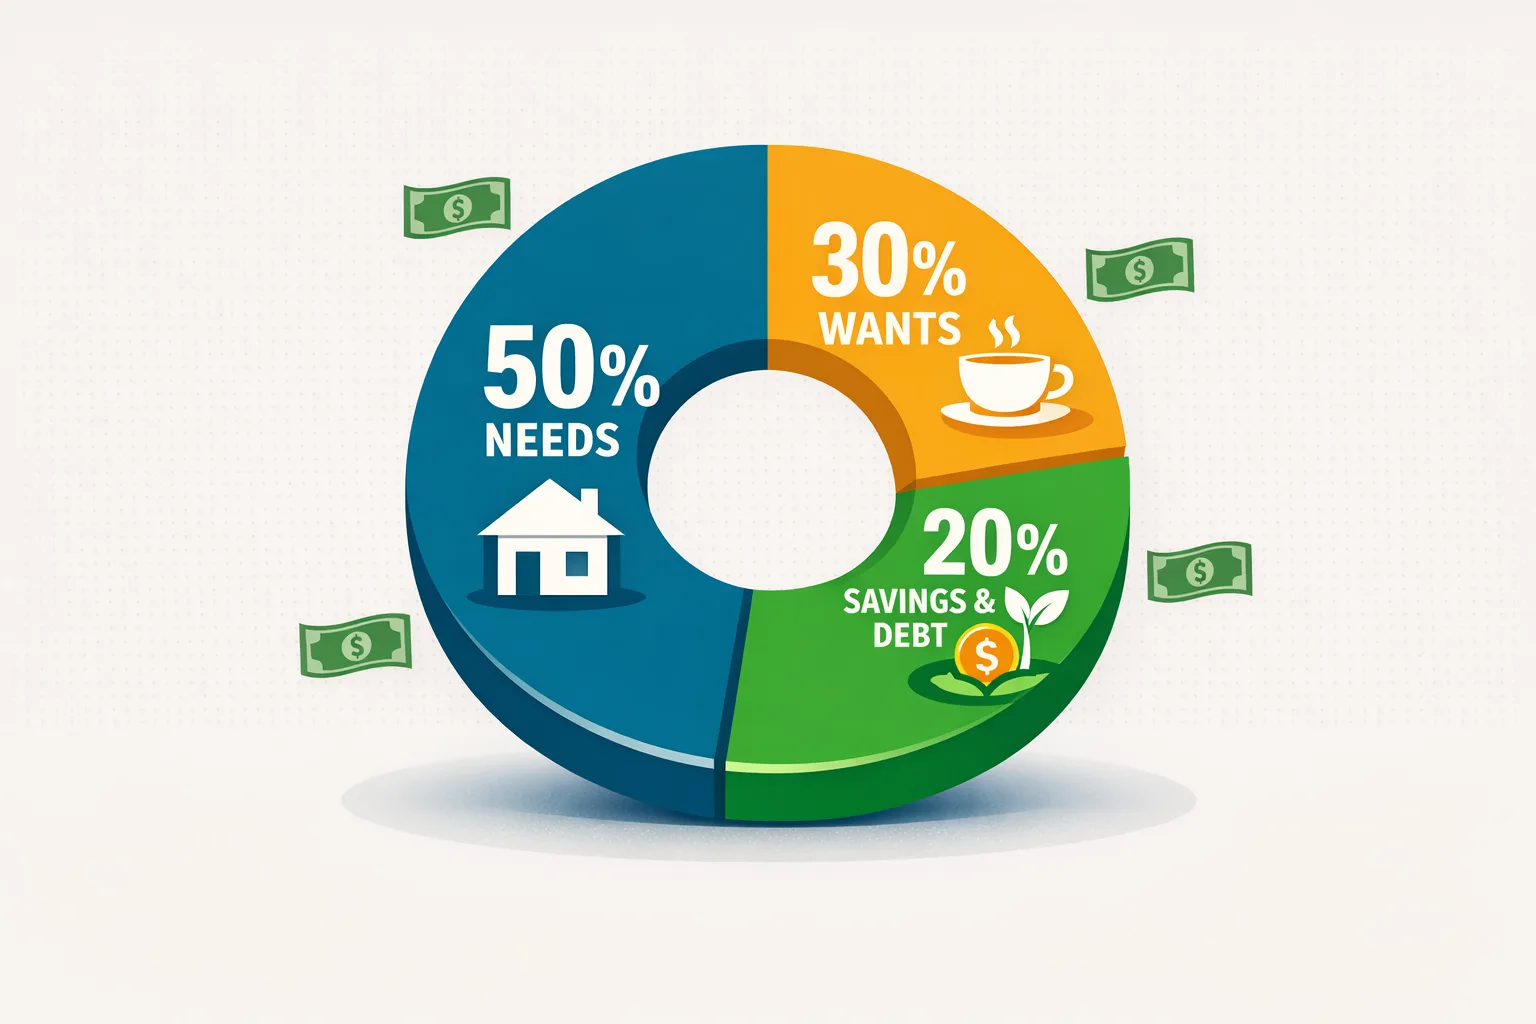
- الفرق عن قاعدة 50/30/20: تخصص الميزانية الصفرية مبالغ لاستخدامات فردية، بينما توزع قاعدة 50/30/20 الدخل على ثلاث مجموعات واسعة
- قد تناسب من يريدون تخصيص مبالغ محددة للفواتير والادخار والديون والإنفاق المرن
ما الميزانية الصفرية؟ تعريف واضح
الميزانية الصفرية طريقة لإدارة الشؤون المالية الشخصية تخصص فيها كل دولار من الدخل الشهري لفئة محددة بالاسم — مثل الاحتياجات والرغبات والادخار وسداد الديون — قبل بدء الشهر، إلى أن يساوي مجموع المبالغ المخصصة دخلك ولا يبقى أي مبلغ بلا تخصيص.
المعادلة:
الدخل الشهري − (كل الفئات المخصصة) = $0
هذا لا يعني أنك تنفق كل شيء. بل يعني أن لكل دولار غرضًا. إذا كان دخلك $4,500 وخصصت $1,800 للاحتياجات و$900 للرغبات و$1,200 للادخار أو سداد الديون، فعليك أيضًا تخصيص المبلغ المتبقي، وهو $600 — مثلًا لفئة صندوق الطوارئ أو صندوق للنفقات المتوقعة أو إجازة أو حساب استثماري. حدّد له غرضًا قبل بداية الشهر، لا بعده.
يمكن إدارة الميزانية الصفرية باستخدام ورقة عمل أو جدول بيانات أو أداة لإعداد الميزانية. أما طريقة المظاريف فهي أسلوب منفصل للحد من الإنفاق في كل فئة، وغالبًا ما تستخدم نقودًا أو مظاريف رقمية تحمل أسماء الفئات؛ بينما تستخدم الأساليب القائمة على النسب، مثل 50/30/20، حصصًا أوسع من الدخل بدلًا من تخصيص كل دولار لبند محدد.
الميزانية الصفرية أم قاعدة 50/30/20: أيهما أفضل؟
ليس أي من الأسلوبين أفضل بطبيعته؛ فلكل منهما مستخدمون وظروف مالية مختلفة.
| العامل | الميزانية الصفرية | قاعدة 50/30/20 |
|---|---|---|
| الإعداد | تخصيص مبالغ لفئات فردية | توزيع الدخل على ثلاث مجموعات واسعة |
| مدى تحديد الفئات | تخصيص كل دولار لفئة محددة بالاسم | ثلاث فئات عامة |
| الأنسب لـ | سداد الديون، وأهداف ادخار محددة، ورؤية أوضح للإنفاق | البساطة، والنظرة العامة، والصحة المالية عمومًا |
| ما تراجعه | تحقق مما إذا كان كل مبلغ مخطط له يناسب احتياجاتك وسجلاتك | تحقق مما إذا كانت الحصص العامة تناسب تكاليفك وأولوياتك |
| الدخل غير المنتظم | يتطلب تعديلًا كل شهر، بإعادة الحساب استنادًا إلى الدخل الفعلي | استخدام الحد الأدنى للدخل كأساس |
| الملاءمة النفسية | لمن يخططون ويفضلون التفاصيل وتدفعهم الأهداف | لمن يريدون قواعد توجيهية من دون إدارة دقيقة لكل تفصيل |
إذا أردت معرفة المزيد عن أسلوب 50/30/20، فاقرأ دليلنا الكامل لقاعدة 50/30/20. اختر الأسلوب الذي تستطيع مراجعة تفاصيله والالتزام به.
الخطوة 1: ابدأ بصافي دخلك الفعلي
قبل أن تتمكن من تخصيص كل دولار للفئات، عليك معرفة المبلغ الذي ستوزعه بالضبط.
للموظفين ذوي الرواتب الثابتة: راجع قسيمة راتب حديثة. استخدم صافي ما تتقاضاه بعد الضرائب لإعداد الميزانية، لا إجمالي راتبك. تكون الاقتطاعات قبل الضرائب، مثل مساهمات 401(k) والتأمين الصحي، قد حُسمت بالفعل. لا تضفها مجددًا.
لأصحاب الدخل المتغير، مثل المستقلين والمتعاقدين والعاملين بدوام جزئي: يمكنك التخطيط على أساس دخل يمكنك الاعتماد عليه بدرجة معقولة، واستخدام الإيداعات السابقة لتقدير حد أدنى حذر. وعندما يتجاوز الدخل ذلك الحد، خصص المبلغ الإضافي للفواتير أو الادخار أو أولويات أخرى بعد استلامه.
للأسر ذات الدخل من مصدرين: اجمع صافي الدخل الذي يتقاضاه الطرفان. أعدّا الميزانية كوحدة واحدة؛ فالميزانية الصفرية تكون أنسب عندما يُدار كل الدخل ضمن نظام مشترك. ويمكن أن تتعايش فئات منفصلة لكل منكما ضمن الهيكل المشترك للميزانية الصفرية.
نصيحة
إذا كان راتبك يتغير بسبب العمل الإضافي أو العمولات أو المكافآت، فراجع الإيداعات الأخيرة وسجّل المبالغ المنتظمة. استخدم تقديرًا يناسب نمط دخلك، ثم حدّثه عند وصول الدخل الفعلي.
الخطوة 2: أدرج كل نفقة ثابتة أولًا
ابدأ بالتكاليف المتكررة أو الملتزم بها، مثل الإيجار والتأمين والحد الأدنى لسداد الديون. تختلف مبالغها ومدى إمكانية تعديلها، لذا راجع الفاتورة أو الاتفاقية الحالية بدلًا من افتراض أن كل تكلفة متكررة تظل كما هي كل شهر.
فئات النفقات الثابتة:
- الإيجار أو الرهن العقاري
- قسط السيارة
- أقساط التأمين (السيارة والصحة والمستأجرين أو مالكي المنازل والتأمين على الحياة)
- الحد الأدنى لسداد الديون (بطاقات الائتمان والقروض الطلابية والقروض الشخصية)
- الإنترنت وباقة الهاتف
- أي اشتراك ستحتفظ به (أدرج كل اشتراك على حدة)
- تكاليف رعاية الأطفال
اجمع المبالغ المتوقعة. إذا لم يتبقَّ إلا القليل للاحتياجات الأخرى، فاستخدم الخطة لمراجعة التكاليف التي يمكن تغييرها، وما إذا كان الدخل أو توقيت الدفع أو خيارات الدعم يحتاج إلى اهتمام.
الخطوة 3: خصص مبالغ للنفقات الضرورية المتغيرة
تتغير بعض التكاليف الأساسية من شهر إلى آخر. استخدم الفواتير والسجلات الحديثة لتقديرها، ثم حدّث الخطة عندما تتغير الأسعار أو الاستخدام أو الاحتياجات.
الفئات:
- البقالة (قدّرها استنادًا إلى إنفاقك على البقالة خلال الشهرين الماضيين — بواقعية لا بتمنيات)
- التنقل: الوقود ومواقف السيارات وبطاقات النقل (استخدم إنفاقك الفعلي مؤخرًا، لا ما كنت تتمنى إنفاقه)
- الخدمات: الكهرباء والمياه والغاز (استخدم فاتورة الشهر الماضي كتقدير، وعدّلها بحسب الموسم)
- التكاليف الطبية التي تدفعها من مالك (قدّرها استنادًا إلى أسعار الوصفات الطبية والمدفوعات المعتادة عند تلقي الرعاية)
- العناية الشخصية (قص الشعر ومستلزمات النظافة — وغالبًا ما يُستهان بتكلفتها)
إذا كان المبلغ المخطط له أقل بكثير من التكاليف الحديثة، فتحقق مما يجب تغييره قبل الاعتماد عليه. يمكن أن يكون المتوسط الحديث نقطة بداية، لكن عدّله وفقًا للنفقات لمرة واحدة والموسمية والتغييرات المتوقعة.
الخطوة 4: خصص فئات للادخار وسداد الديون
يمكنك تخصيص المال للادخار قبل الإنفاق المرن إذا كان ذلك يناسب أولوياتك: فيصبح الادخار فئة مخططًا لها، لا مجرد مبلغ متبقٍ في نهاية الشهر. والميزانية الصفرية نفسها لا تفرض أي فئة يجب أن تأتي أولًا.
خصص مبالغ محددة لما يلي:
- صندوق الطوارئ (مساهمة شهرية نحو هدفك — انظر كيفية إنشاء صندوق للطوارئ)
- دفعة إضافية لسداد الديون ذات الفائدة المرتفعة، فوق الحد الأدنى
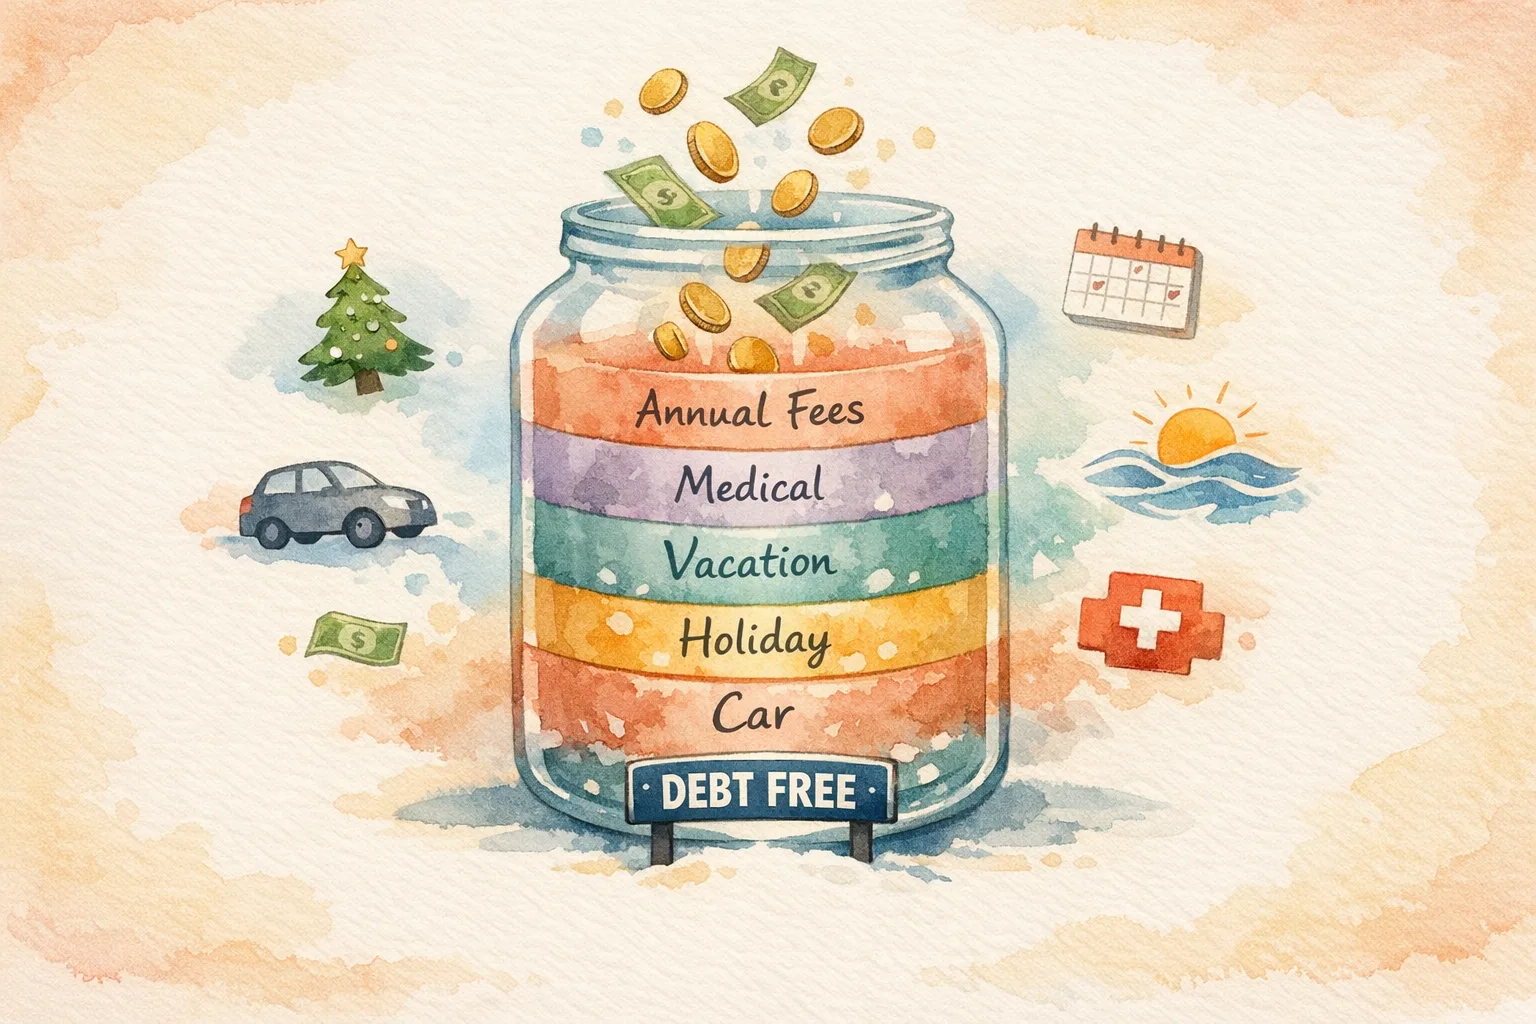
- صناديق للنفقات المستقبلية المتوقعة (مثل التأمين السنوي على السيارة وهدايا الأعياد والسفر — اقرأ المزيد في دليلنا لصناديق النفقات المتوقعة)
- مساهمات حسابات الاستثمار (مثل المساهمات في 401(k) التي تتجاوز مساهمة صاحب العمل المطابقة، أو Roth IRA)
- أهداف الادخار قصيرة الأجل، بأسماء واضحة مثل «صندوق الإجازة» أو «حاسوب محمول جديد» أو «تكاليف الانتقال»
عندما تخصص مبلغًا للادخار مسبقًا، يصبح جزءًا من الخطة بدلًا من انتظار معرفة ما سيتبقى. إذا تغير دخلك أو تكاليفك الأساسية، فعدّل الخطة بدلًا من التعامل مع الهدف الأصلي كأنه مضمون.
نجاح
يمكنك تسهيل مراجعة الخطة بتسمية كل فئة ادخار بحسب غرضها، مثل «صندوق الطوارئ» أو «صيانة السيارة». اختر مبالغ تناسب دخلك وتكاليفك الحالية، ثم عدّلها عندما تتغير.
الخطوة 5: وزع ما تبقى على فئات الرغبات
بعد تخصيص المبالغ كاملة للنفقات الثابتة والضروريات المتغيرة والادخار، اجمعها. المبلغ المتبقي من دخلك هو ما يمكنك إنفاقه اختياريًا على رغباتك.
إذا كان المبلغ المتبقي للرغبات $800، فهذا هو حد إنفاقك الاختياري. وزعه على الفئات المهمة لك:
- تناول الطعام خارج المنزل: $200
- الترفيه: $100
- الملابس: $100
- الهوايات: $150
- المصروف الشخصي (من دون الحاجة إلى تبرير الإنفاق): $150
- «مصروف للمتعة»: $100
إذا كان ما يتبقى للرغبات بعد الضروريات والادخار قليلًا إلى حد يزعجك، فالخيارات واضحة: زيادة الدخل أو خفض النفقات الثابتة أو تقليل الادخار مؤقتًا. لا يمكنك زيادة الإنفاق على الرغبات من دون أن ترى أثر ذلك على بقية الأمور؛ وهذه الرؤية هي الغاية.
الخطوة 6: راجع الخطة وعدّلها خلال الشهر
لن تبقى الميزانية الصفرية التي أعددتها في اليوم الأول من الشهر كما هي عند مواجهة تفاصيل الحياة الفعلية، وهذا طبيعي. مراجعة الميزانية لا تعني الاعتراف بالفشل، بل تعطيك تقريرًا عن التقدم.
في وقت يناسب مواعيد راتبك وفواتيرك، راجع كل فئة:
- ما الفئات التي تسير بوتيرة أقل من الخطة، وقد تنفق فيها أقل؟
- ما الفئات التي تتجاوز الخطة أو تسير نحو تجاوزها؟
- هل تحتاج أي فئة إلى إعادة تخصيص مبلغ من فئات لديها فائض؟
إذا اختلف الإنفاق الفعلي عن الخطة، فقرّر ما إذا كنت ستنقل مبلغًا بين الفئات أو تغيّر خيارًا مقبلًا أو تحدّث تقديرًا مستقبليًا. يمكنك تعديل الخطة عندما تتغير الظروف.
تحذير
قد تختلف تقديراتك الأولى عن إنفاقك الفعلي. قارنها بسجلاتك بعد نهاية الشهر، ثم عدّل الخطة التالية لتناسب تكاليفك الفعلية.
ورقة عمل تفاعلية
ابنِ أول ميزانية صفرية
أدخل دخلك ثم خصّص كل دولار لفئة. يكتمل العداد عند الوصول إلى صفر.
أخطاء شائعة في الميزانية الصفرية وما يمكنك فعله بدلًا منها
الخطأ 1: استبعاد النفقات السنوية وغير المنتظمة من الخطة
قد لا تظهر فواتير التأمين السنوية ورسوم تسجيل السيارة والهدايا والاشتراكات ربع السنوية في شهر عادي. إذا كنت تتوقع إحدى هذه النفقات، فقدّر المبلغ وقرّر ما إذا كان ادخار جزء منه على مدى عدة أشهر يناسب التدفق النقدي لديك. مثلًا، يبلغ متوسط فاتورة سنوية قدرها $480 مبلغ $40 شهريًا على مدى 12 شهرًا؛ لكن تواريخ الاستحقاق الفعلية والقدرة على تحمل التكلفة تظلان مهمتين.
الخطأ 2: تحديد مبالغ لا تراعي التكاليف الحديثة
إذا خصصت $150 للبقالة بعد أن أنفقت نحو $450 مؤخرًا، فحدّد ما الذي سيتغير قبل الاعتماد على المبلغ الأقل. استخدم سجلاتك الحديثة كنقطة بداية، واختر أي تعديل يناسب احتياجاتك ودخلك؛ فلا توجد نسبة خفض تناسب الجميع ويمكن الاستمرار عليها.
الخطأ 3: عدم تخصيص فئة «للاحتياط» أو «للهامش»
قد تحدث تكاليف غير مخطط لها. فكّر فيما إذا كانت فئة احتياط تناسب ميزانيتك، واختر مبلغًا تستطيع تحمله. مثلًا، إذا لم تغطِّ فئة أخرى تكلفة قدرها $30، فقد تساعدك فئة الاحتياط على تحديد كيفية احتسابها.
الخطأ 4: التخلي عن الميزانية بدلًا من تعديلها
إذا تجاوز الإنفاق في فئة المبلغ المخطط له، فراجع ما حدث وقرّر ما إذا كنت ستعدّل الخطة أو تغيّر إنفاقك المقبل أو تنقل مبلغًا من فئة أخرى. تعديل الخطة خيار؛ فتأكد من أن التغيير يترك ما يكفي للأولويات الأخرى.
الخطأ 5: إعداد الميزانية كفرد مع مشاركة النفقات داخل الأسرة
إذا كان أفراد الأسرة يتشاركون بعض التكاليف، فاتفقوا على ما تتضمنه تلك الفئات وكيفية تسجيلها. يمكن لكل شخص الاحتفاظ بفئات منفصلة للتكاليف غير المشتركة.
كيف تجعل رؤية الإنفاق الميزانية الصفرية قابلة للتطبيق
لا تعكس الخطة الواقع إلا عندما تقارنها بالإنفاق الفعلي. يمكنك مراجعة الإيصالات أو سجلات الحسابات أو تطبيق لتتبع الإنفاق، ثم تعديل مبالغ الفئات عندما تتغير تكاليفك أو أولوياتك.
يسجل Yomio المشتريات من الإيصالات أو الإدخال اليدوي، ويمكنه عرض بنود الإيصال. لكنه لا يتصل بالحسابات المصرفية، ولا يخصص المشتريات تلقائيًا إلى ميزانية صفرية، ولا يرسل تنبيهات للميزانية على مستوى الفئات. استخدمه كسجل للإيصالات والإنفاق إذا كان ذلك يدعم طريقة إعداد ميزانيتك.
لمعرفة المزيد عن أسباب فشل الميزانيات المصممة جيدًا من دون رؤية واضحة للإنفاق، اقرأ لماذا تفشل الميزانيات: الأسباب الخمسة الحقيقية.
أنشئ ميزانية صفرية وفق خطتك الخاصة
سجّل المشتريات من الإيصالات وراجع تفاصيل بنودها، بينما تدير ميزانيتك بالطريقة التي تناسبك.
ابدأ مجانًاالأسئلة الشائعة
المزيد من Yomio