Verantwortungsvolle Rückerstattungspläne für Kirchen: Verwaltung von Ausgaben im Ministerium nach IRS-Vorgaben
Die IRS-Regeln für US-Bundessteuern verwenden 60- und 120-Tage-Zeiträume als Safe Harbors zur Beurteilung angemessener Fristen, nicht als absolute Grenzen für jeden Fall. Unterkunft muss unabhängig vom Betrag belegt werden; eine schriftliche Richtlinie ist sinnvoll, aber keine formale Voraussetzung.
Alex Chen
Produktmanager und Befürworter der Persönlichen Finanzplanung
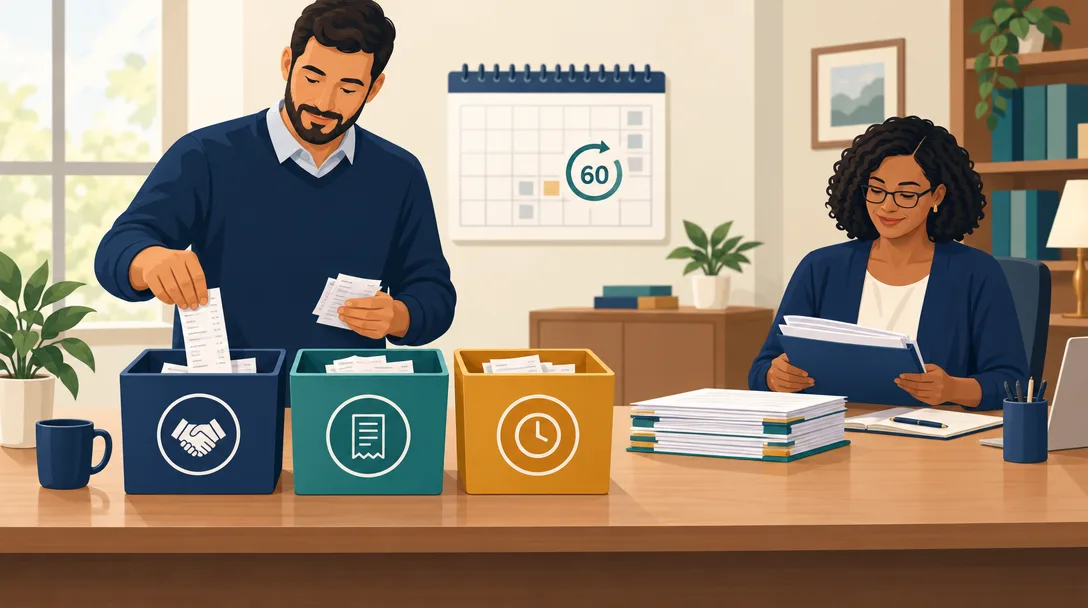
Verantwortungsvolle Rückerstattungspläne für Kirchen: Verwaltung von Ausgaben im Ministerium nach IRS-Vorgaben
Der Kirchenschatzmeister Ihrer Kirche hat seit Jahren keine komplizierten Steuererklärungen eingereicht. Doch wenn der Pastor einen Stapel von Spesenabrechnungen einreicht—für Unterrichtsmaterialien der Sonntagsschule, Notfall-Reparaturen des Pfarrhauses, Reisen zu einer Konferenz—ohne Belege oder Daten, was passiert mit diesen Rückerstattungen zur Steuererklärung? Nach Angaben des IRS werden sie zu einem steuerpflichtigen Einkommen für den Pastor, wenn Ihre Kirche keinen sogenannten « verantwortungsvollen Plan » durchführt, wie das IRS ihn nennt.
Erstattungen für berechtigte Geschäftsausgaben können außerhalb des Arbeitslohns bleiben, wenn ein Geschäftsbezug besteht, die Ausgaben innerhalb angemessener Zeit belegt werden und Überschüsse zurückgezahlt werden. Die IRS nutzt 60- und 120-Tage-Zeiträume als Safe Harbors, nicht als starre Grenzen für jeden Fall. Dieser Leitfaden behandelt US-Bundessteuerregeln; Beschäftigungsstatus und Einzelfall sind zu prüfen.
Dieser Leitfaden führt Sie durch das, was das IRS verlangt, den genauen Arbeitsablauf, den kleine Kirchen verwenden können (selbst ohne einen Finanzausschuss), und wie Sie die Dokumentationslücken vermeiden, die legitime Ministeriumsausgaben in steuerpflichtige Löhne umwandeln.
Wichtigste Erkenntnisse
- Ein verantwortungsvoller Plan erfordert drei Bedingungen: Ausgaben müssen eine direkte Verbindung zum Ministerium (Geschäft) haben, müssen innerhalb von etwa 60 Tagen durch Belege und Dokumentation nachgewiesen werden, und jede Überzahlung muss innerhalb eines angemessenen Zeitraums zurückgegeben werden.
- Rückerstattungen über 75 $ erfordern Beleknachweise; Beträge unter 75 $ können mit Fahrtenbüchern oder Ausgabenzusammenfassungen dokumentiert werden, aber eine Politik, die alles abdeckt, verhindert Streitigkeiten. Die IRS verwendet 60 Tage als Safe Harbor für den Nachweis von Ausgaben, nicht als absolute Frist. Bei späteren Nachweisen ist anhand der Umstände zu prüfen, ob die Frist noch angemessen war; allein der 61. Tag macht eine Erstattung nicht automatisch zu steuerpflichtigem Lohn. Die IRS verwendet 60 Tage als Safe Harbor für den Nachweis von Ausgaben, nicht als absolute Frist. Bei späteren Nachweisen ist anhand der Umstände zu prüfen, ob die Frist noch angemessen war; allein der 61. Tag macht eine Erstattung nicht automatisch zu steuerpflichtigem Lohn.
- Der Business Mode von Yomio bietet Kirchen einen zentralisierten, mit Zeitstempel versehenen Ausgabensatz, den Schatzmeister für die Audit-Verteidigung oder vierteljährliche Compliance-Überprüfungen exportieren können.
Die drei Kernförderungen eines verantwortungsvollen Plans
Das IRS legt dar, was einen Rückerstattungsplan « verantwortungsvoll » macht in der Schatzregulierung 1.62-2. Die Erfüllung aller drei Bedingungen bedeutet, dass Rückerstattungen außerhalb der Lohnsteuerdatensätze der Kirche und des W-2 des Personalangestellten bleiben. Verstoß gegen eine, und die gesamte Zahlung wird steuerpflichtige Vergütung.
1. Anforderung der Geschäftsverbindung
Eine Ausgabe muss eine direkte, unmittelbare Verbindung zum Ministerium der Kirche haben. Dies ist für die meisten Kirchen einfach: Lehrpläne der Sonntagsschule, Gesangbücher, Gebäudereparaturen, Registrierung bei einer Pastoralkonferenz, Fahrtkosten zum Besuch von Pflegebedürftigen oder Bürobedarfsartikel für das Verwaltungsteam der Kirche. Die Ausgabe darf nicht persönlich sein, und es gibt keine Grauzone—ein Urlaub, der eine Pastoralpredigten in einer anderen Kirche beinhaltet, ist beispielsweise nicht ministerial verbunden und kann nicht steuerfrei erstattet werden.
Die Kirche sollte dies schriftlich festhalten. Eine einfache Richtlinie von einem Absatz (oder sogar eine Checkliste), die besagt: « Wir erstatten Ausgaben, die direkt die Mission und Aktivitäten unserer Kirche unterstützen », ist ausreichend. Vage Richtlinien öffnen Streitigkeiten Tür und Tor.
Die IRS verwendet 60 Tage als Safe Harbor für den Nachweis von Ausgaben, nicht als absolute Frist. Bei späteren Nachweisen ist anhand der Umstände zu prüfen, ob die Frist noch angemessen war; allein der 61. Tag macht eine Erstattung nicht automatisch zu steuerpflichtigem Lohn.
Die IRS verwendet 60 Tage als Safe Harbor für den Nachweis von Ausgaben, nicht als absolute Frist. Bei späteren Nachweisen ist anhand der Umstände zu prüfen, ob die Frist noch angemessen war; allein der 61. Tag macht eine Erstattung nicht automatisch zu steuerpflichtigem Lohn.
Unterkunftskosten auf Geschäftsreisen müssen unabhängig vom Betrag belegt werden. Für andere einzelne Ausgaben sind ab 75 US-Dollar grundsätzlich Nachweise nötig; auch kleinere Beträge erfordern ausreichende Aufzeichnungen zu Details und geschäftlichem Zweck.
Die IRS verwendet 60 Tage als Safe Harbor für den Nachweis von Ausgaben, nicht als absolute Frist. Bei späteren Nachweisen ist anhand der Umstände zu prüfen, ob die Frist noch angemessen war; allein der 61. Tag macht eine Erstattung nicht automatisch zu steuerpflichtigem Lohn.
Dokumentationsform: Ein Belegfoto, eine E-Mail-Bestätigung, ein Kreditkartenauszug oder eine ausgedruckte Rechnung gelten alle. Der Schlüssel ist, Datum, Betrag und Zweck nachzuweisen. « Ich habe 80 $ für Bürobedarfsartikel ausgegeben » ohne Beleg oder Zeitstempel wird sich nicht halten, wenn Sie geprüft werden; « Beleg von Staples vom 15. Januar 2026 für 79,99 $ Bürobedarfsartikel—Gesangbücher und Druckerpapier für den Sonntagsgottesdienst » wird es.
3. Anforderung der Rückgabe des Überschusses
Die IRS verwendet 120 Tage als Safe Harbor für die Rückzahlung von Überschüssen, nicht als absolute Grenze für jeden Fall. Der Plan sollte eine angemessene Rückzahlungsfrist vorsehen; nicht zurückgezahlte Überschüsse können steuerpflichtig werden.
Der praktische Rahmen: Führung eines verantwortungsvollen Plans ohne Finanzabteilung
Die IRS verlangt kein schriftliches Dokument mit der Bezeichnung „Accountable Plan“. Eine schriftliche Richtlinie hilft der Kirche jedoch, einheitlich vorzugehen und Unterlagen aufzubewahren.
Schritt 1: Verfassen Sie eine einseitige Richtlinie für einen verantwortungsvollen Plan
Sie brauchen keinen Anwalt. Eine Ratsbeschluss oder ein einfaches Memorandum reicht aus. Sie sollte folgende Punkte abdecken:
- Wer kann einreichen: Pfarrer, Personal, freiwillige Leiter (jeder, der Ministeriumsausgaben im Namen der Kirche verursacht).
- Was zählt: Ausgaben mit direkter Ministeriumsverbindung (geben Sie Beispiele an: Materialien der Sonntagsschule, Gebäudereparaturen, Fahrtkosten für Hausbesuche, Konferenzregistrierung, kirchliche Notfallhilfe). Die IRS verwendet 60 Tage als Safe Harbor für den Nachweis von Ausgaben, nicht als absolute Frist. Bei späteren Nachweisen ist anhand der Umstände zu prüfen, ob die Frist noch angemessen war; allein der 61. Tag macht eine Erstattung nicht automatisch zu steuerpflichtigem Lohn.
- Was einschließen: Beleg oder Rechnung, Ausgabedatum, Betrag und eine kurze Notiz zum Ministeriumszweck (z. B. « Bürobedarfsartikel für Anbetungsteam »).
- Genehmigung: Wer überprüft und genehmigt (normalerweise der Schatzmeister oder Finanzausschuss). Die IRS verwendet 120 Tage als Safe Harbor für die Rückzahlung von Überschüssen, nicht als absolute Grenze für jeden Fall. Der Plan sollte eine angemessene Rückzahlungsfrist vorsehen; nicht zurückgezahlte Überschüsse können steuerpflichtig werden.
Verteilen Sie diese an Ihren Pfarrer und Personal, und bewahren Sie eine unterzeichnete Kopie in den Kirchenakten auf. Das Schreiben dauert 30 Minuten und ist es in Audit-Schutz vielwert.
Schritt 2: Einrichten eines monatlichen Einreichungs- und Überprüfungszyklus
Woche 1 jedes Monats: Verteilen Sie ein einfaches Formular (per E-Mail oder ausgedruckt), das das Personal daran erinnert, Ausgaben aus dem Vormonat einzureichen. Fügen Sie eine Checkliste ein: Datum, Betrag, Beleg, Ministeriumszweck.
Woche 2: Überprüfen Sie die Einreichungen. Hat jede Ausgabe einen Beleg? Ist es weniger als 60 Tage alt? Entspricht der Zweck Ihrer Richtlinie? Falls nicht, bitten Sie um Klärung oder lehnen Sie ab.
Woche 3-4: Buchen Sie genehmigte Rückerstattungen in das Hauptbuch und ausstellen Schecks. Bewahren Sie Kopien von Belegen und Dokumentation in einem nach Monat und Personalangestelltem organisierten Ordner auf (physisch oder digital).
Vierteljährlich: Drucken Sie einen Zusammenfassungsbericht aus, der angibt, wer erstattet wurde, wofür und wann. Überprüfen Sie auf Einhaltung der Richtlinie. Dies wird Ihr Nachweis, falls das IRS je nachfragt.
Schritt 3: Verwenden Sie Belege als Ihren Anker—machen Sie es aber einfach
Wenn Ihr Pfarrer Belege per Telefon einscannt und per E-Mail verschickt, großartig. Wenn er eine Schuhschachtel aufbewahrt, werden Sie Probleme haben. Die besten Kirchen verbinden:
- Eine klare Frist-Erinnerung: « Rückerstattungen eingereicht nach 60 Tagen werden nicht bearbeitet » (erzwingen Sie dies freundlich aber konsequent).
- Ein Beleglager: Ein gemeinsamer Ordner (Google Drive, Dropbox, E-Mail-Archiv), organisiert nach Personalangestelltem und Monat.
- Ein Journal: Ein einfaches Tabellenblatt mit Spalten für Datum, Personalangestellter, Betrag, Belegstatus (« ja » oder « fehlt »), und Genehmigungsdatum. Das ist Ihre Checkliste.
Schritt 4: Audit für die häufigsten Fehler
Einmal pro Quartal (oder häufiger für eine größere Kirche), durchsuchen Sie Ihr Rückerstattungsjournal auf:
Die IRS verwendet 60 Tage als Safe Harbor für den Nachweis von Ausgaben, nicht als absolute Frist. Bei späteren Nachweisen ist anhand der Umstände zu prüfen, ob die Frist noch angemessen war; allein der 61. Tag macht eine Erstattung nicht automatisch zu steuerpflichtigem Lohn.
- Fehlende Belege: Jede Rückerstattung über 75 $ ohne Beleg oder Rechnung. Gehen Sie zurück und bitten Sie darum. Wenn der Personalangestellte ihn nicht vorlegen kann, klassifizieren Sie ihn als steuerpflichtige Löhne.
- Vage Zwecke: Wenn ein Beleg « Office Max 42 $ » sagt, aber nicht klar macht, was gekauft wurde, senden Sie eine schnelle E-Mail, in der Sie nach einer Notiz fragen, wofür es war. Dokumentieren Sie die Antwort.
- Vorauszahlungs-Überschüsse: Wenn Sie einen Personalangestellten mit 500 $ für eine Konferenz vorab bezahlt haben und die Konferenz 380 $ kostete, stellen Sie sicher, dass die 120-$-Überzahlung bis Jahresende zurückgegeben und gebucht wird.
Tipp
Die magischen Wörter, die das IRS sehen möchte, sind « Datum der Entstehung » und « Datum der Einreichung ». Wenn Sie nachweisen können, dass ein Beleg vom 15. Januar vor dem 14. März eingereicht wurde, sind Sie im Safe Harbour. Umgekehrt, wenn Sie nicht nachweisen können, wann der Beleg eingereicht wurde, sind Sie gefährdet.
Häufige Fehler, die legitime Ausgaben in steuerpflichtige Einnahmen verwandeln
Fehler 1: Keine schriftliche Richtlinie—« Wir haben es immer so gemacht. » Wenn es keine Richtlinie gibt, nimmt das IRS an, dass es kein verantwortungsvoller Plan ist. Die 150-$/Monat-Rückerstattung dieses Pfarrers wird plötzlich zu Löhnen, was Lohnsteuern auf beiden Seiten verursacht. Lösung: Verabschieden Sie eine schriftliche Richtlinie. Ein einseitiger Ratsbeschluss ist rechtlich ausreichend.
Fehler 2: Verspätete Einreichungen. Die IRS verwendet 60 Tage als Safe Harbor für den Nachweis von Ausgaben, nicht als absolute Frist. Bei späteren Nachweisen ist anhand der Umstände zu prüfen, ob die Frist noch angemessen war; allein der 61. Tag macht eine Erstattung nicht automatisch zu steuerpflichtigem Lohn. Die IRS verwendet 60 Tage als Safe Harbor für den Nachweis von Ausgaben, nicht als absolute Frist. Bei späteren Nachweisen ist anhand der Umstände zu prüfen, ob die Frist noch angemessen war; allein der 61. Tag macht eine Erstattung nicht automatisch zu steuerpflichtigem Lohn.
Fehler 3: Fehlende Belege für Ausgaben über 75 $. Das Gedächtnis des Kirchenschatzmeisters, dass « wir Gesangbücher für 120 $ im März gekauft haben », zählt nicht. Ohne den eigentlichen Beleg wird das IRS keine steuerfreie Rückerstattung zulassen, wenn Sie je geprüft werden. Lösung: Machen Sie Belege für Beträge über 75 $ unverzichtbar. Bei kleineren Ausgaben akzeptieren Sie eine Beschreibung oder ein Journal (z. B. Fahrtenmileage in einem Kirchenfahrtenbuch verfolgt).
Fehler 4: Keine Dokumentation des Geschäftszwecks. Ein Beleg, der « Visa-Gebühr 82,15 $ » sagt, sagt Ihnen, wie viel ausgegeben wurde, aber nicht warum. Das IRS möchte wissen: « Kirchengebäude-Materialien », « Pastor-Trainingsmaterialien » oder « Fahrtkosten zum Krankenhaus ». Lösung: Erstellen Sie ein einfaches Formular oder E-Mail-Vorlage mit Feldern für Datum, Betrag, Beleg und Zweck. Lassen Sie das Personal es beim Einreichen ausfüllen.
Fehler 5: Vermischung persönlicher und ministerialischer Ausgaben. Ein Pfarrer kauft einen 200-$-Laptop, der teilweise für die Kirchenleitung und teilweise für den persönlichen Gebrauch verwendet wird. Wenn Sie die vollen 200 $ als Ministeriumsausgabe erstatten, ohne aufzuschlüsseln, kann das IRS den gesamten Betrag anfechten. Lösung: Erstatten Sie bei gemeinsam genutzten Artikeln nur den dokumentierten Ministeriumsteil. Bitten Sie das Personal, die Aufteilung zu schätzen oder zu dokumentieren.
Fehler 6: Kein Verfahren zur Rückgabe von Überzahlungen. Die Kirche zahlt einem Personalangestellten 500 $ für eine Konferenz; die tatsächlichen Kosten waren 350 $. Wenn die 150-$-Überzahlung nicht innerhalb von 120 Tagen zurückgegeben wird, wird die gesamte Überzahlung zu steuerpflichtigen Löhnen. Lösung: Begleichen Sie Vorauszahlungen bis Jahresende. Verfolgen Sie jede Vorauszahlung in Ihrem Journal und folgen Sie schriftlich auf.
Führen Sie einen verantwortungsvollen Plan, den Ihre Kirche tatsächlich befolgen kann
Kirchen, die den Business Mode von Yomio verwenden, geben jedem Personalangestellten und freiwilligen Leiter einen Weg, Belege zu scannen, wobei der Ministeriumszweck an einem Ort notiert ist. Ihr Schatzmeister erhält einen zentralisierten, mit Zeitstempel versehenen, exportierbaren Datensatz, der beweist, dass der Plan verantwortungsvoll ist—ohne eine Tabelle oder eine Schachtel Belege zu verwalten.
Business Mode ansehenAbschließende Überlegung
Erstattungen für berechtigte Geschäftsausgaben können außerhalb des Arbeitslohns bleiben, wenn ein Geschäftsbezug besteht, die Ausgaben innerhalb angemessener Zeit belegt werden und Überschüsse zurückgezahlt werden. Die IRS nutzt 60- und 120-Tage-Zeiträume als Safe Harbors, nicht als starre Grenzen für jeden Fall. Dieser Leitfaden behandelt US-Bundessteuerregeln; Beschäftigungsstatus und Einzelfall sind zu prüfen.
Beginnen Sie diesen Monat: Schreiben Sie eine einseitige Richtlinie, setzen Sie eine Frist (60 Tage) und fragen Sie Ihr Personal nach Belegen. Im nächsten Quartal überprüfen Sie Ihr Journal und erkennen Lücken. Bis Jahresende werden Sie die Dokumentation haben, die das IRS möchte—und die Ruhe, die mit einem konformen verantwortungsvollen Plan kommt.