Wie man ein Budget erstellt, wenn man von Gehalt zu Gehalt lebt (Leitfaden 2026)
Notieren Sie Einnahmen, Fälligkeitstermine und Grundkosten und ordnen Sie Rechnungen den vorher verfügbaren Einnahmen zu. Ein Liquiditätsplan zeigt zeitliche Lücken ohne feste Sparquote.

Yulia Lit
Forscherin für Konsumentenpsychologie und Verhaltensökonomie

Wie man ein Budget erstellt, wenn man von Gehalt zu Gehalt lebt
Notieren Sie zuerst die Beträge und Termine Ihrer Einnahmen und notwendigen Rechnungen. Ordnen Sie jede Rechnung den Einnahmen zu, die vor dem Fälligkeitstermin eingehen. Ein Liquiditätsplan zeigt zeitliche Lücken zwischen Einnahmen und Ausgaben, erhöht aber nicht das verfügbare Einkommen. CFPB-Werkzeug für einen Liquiditätsplan
Wichtigste Erkenntnisse
- Das Aufbrauchen von Geld vor dem Zahltag ist ein Cashflow-Timing-Problem, kein Charakterfehler.
- Ordne jede Rechnung dem Einkommen zu, das vor der Fälligkeit eingeht; die verfügbaren Beträge unterscheiden sich.
- Spare nur, wenn notwendige Ausgaben und anstehende Rechnungen gedeckt sind und ein Transfer keinen Fehlbetrag auslöst.
- Vergleichen Sie Ihre Aufzeichnungen mit Ihren Schätzungen und prüfen Sie Abweichungen anhand von Belegen.
- Ein Abgleich tatsächlicher Buchungen mit dem Plan kann zeigen, wo Annahmen und Ausgaben voneinander abweichen.
Warnung
Monatssummen können verbergen, wann Einkommen eingeht und Rechnungen fällig werden. Notiere deshalb Termine und Beträge und plane nur mit erwarteten Einnahmen.
Warum traditionelle Budgets versagen, wenn Geld knapp ist
Feste Prozentsätze passen nicht zu jeder Einkommens- und Ausgabensituation. Beginne mit tatsächlichen Einkommensterminen, Fälligkeiten und den Beträgen, die dazwischen verfügbar sind.
Das Gehalt-zu-Gehalt-Muster ist kein Willensproblem. Es ist ein Cashflow-Timing-Problem. Deine Miete ist am 1. fällig, egal ob du am 3. bezahlt wirst.
Das ist das Erste, was man beheben muss.
Schritt 1: Erstelle ein reales Bild deiner Finanzen
Bevor ein Budget funktioniert, brauchst du genaue Zahlen – keine Schätzungen oder Bauchgefühle.
Beginne mit mindestens einem Monat an Kontoauszügen und Rechnungen; nutze bei schwankendem Einkommen einen längeren Zeitraum. Verlass dich nicht auf das Gedächtnis. Suche nach:
- Deinem tatsächlichen Nettoeinkommen (nach Steuern, nicht Bruttolohn)
- Festen monatlichen Rechnungen und deren genauen Fälligkeitsdaten
- Variablen Ausgaben: Lebensmittel, Transport, Essen gehen, Abonnements
- Unregelmäßigen Ausgaben – jährliche Versicherungen, Autoreparaturen, Arztbesuche
Vergleichen Sie Ihre Aufzeichnungen mit Ihren Schätzungen und prüfen Sie Abweichungen anhand von Belegen.
Yomio ermöglicht das Scannen oder Hochladen von Belegen und die manuelle Erfassung von Ausgaben. Prüfen Sie die ausgelesenen Angaben; die App verbindet sich nicht mit Bankkonten und importiert keine Kontoumsätze.
Schritt 2: Rechnungen an deine Gehaltstage ausrichten
Dieser Schritt kann helfen, Zahlungslücken zu erkennen, unabhängig davon, ob du wöchentlich, zweiwöchentlich oder monatlich bezahlt wirst.
Statt in monatlichen Budgets zu denken, denke in Gehaltsfenstern. Ordne jede Rechnung der Einnahme zu, die vor ihrer Fälligkeit eingeht. Plane mit den Beträgen und Zahlungsterminen, die für dich tatsächlich gelten.
So geht es:
- Liste jede Rechnung mit Fälligkeitsdatum und Betrag auf
- Ordne jede Rechnung der Einnahme zu, die vor ihrer Fälligkeit eingeht.
- Frage bei Anbietern, ob sich ein Fälligkeitstermin ändern lässt; die Bedingungen unterscheiden sich.
- Nutze automatische Zahlungen nur, wenn Einzahlungstermin und erwarteter Kontostand sie sicher machen.
Tipp
Manche Anbieter können ein anderes Fälligkeitsdatum oder eine Zahlungsvereinbarung anbieten. Frage nach Voraussetzungen, Gebühren und möglichen Auswirkungen auf die nächste Rechnung.
Jetzt ausprobieren: Gehaltsbudget-Planer
Gehaltsbudget-Planer
Gib dein Nettogehalt pro Zahltag ein und teile deine Rechnungen zu sieh genau, was nach jeder Zahlung übrig bleibt.
Verbleibend: 0
Verbleibend: 0
Rechnung hinzufügen
Schritt 3: Wähle eine Budgetmethode, die deiner Realität entspricht
Es gibt keine universell perfekte Methode. Hier sind die drei, die am besten funktionieren, wenn Geld knapp ist:
Nullbasiertes Budget
Jeder Euro bekommt vor dem Monatsstart einen Zweck. Einnahmen minus geplante Ausgaben ergibt null – nicht weil du nichts mehr hast, sondern weil du jeden Euro einem Zweck zugewiesen hast. Das ist die strukturierteste Option und funktioniert besonders gut, wenn du Kontrolle magst.
Die Zahle-dir-zuerst-Methode
Spare nur, nachdem notwendige Ausgaben und anstehende Rechnungen eingeplant sind. Automatisiere eine Überweisung nur, wenn Einzahlungstermine und Kontostand sie sicher machen.
Die 50/30/20-Regel: ein Beispiel, keine Vorgabe
Diese Aufteilung kann ein Ausgangspunkt sein, passt aber nicht zu jedem Einkommen und jeder notwendigen Ausgabe. Planen Sie zuerst mit tatsächlichen Einnahmen, Fälligkeitsterminen und Grundkosten.
Nicht sicher, welche Methode richtig für dich ist?
Welche Budgetmethode passt zu dir?
Beantworte 3 kurze Fragen und finde den richtigen Budgetierungsansatz für deine Situation.
Q1: Wie stehst du dazu, jeden Ausgabe zu verfolgen?
Schritt 4: Baue zuerst einen kleinen Notfallpuffer auf
Eine Reserve kann bei ungeplanten Kosten helfen, aber der passende Anfangsbetrag hängt von deiner Lage ab. Lege nur Geld zurück, wenn notwendige Ausgaben und anstehende Rechnungen gedeckt sind.
Erfolg
Eine Reserve kann eine ungeplante Ausgabe abdecken, wenn du Geld zurücklegen kannst, ohne notwendige Rechnungen zu gefährden.
Schritt 5: Prüfe mögliche Änderungen ohne drastische Kürzungen
Prüfe deine eigenen Aufzeichnungen auf Gebühren für Dienste, die du nicht mehr nutzt, und auf Kosten, die du sicher ändern kannst.
Vergessene Abonnements. Prüfe Kontoauszüge auf wiederkehrende Gebühren für Dienste, die du nicht mehr nutzt.
Lebensmittelkosten. Lebensmittel sind notwendig, und mögliche Änderungen hängen vom Haushalt ab. Vergleiche deine tatsächlichen Ausgaben und Bedürfnisse, bevor du etwas änderst.
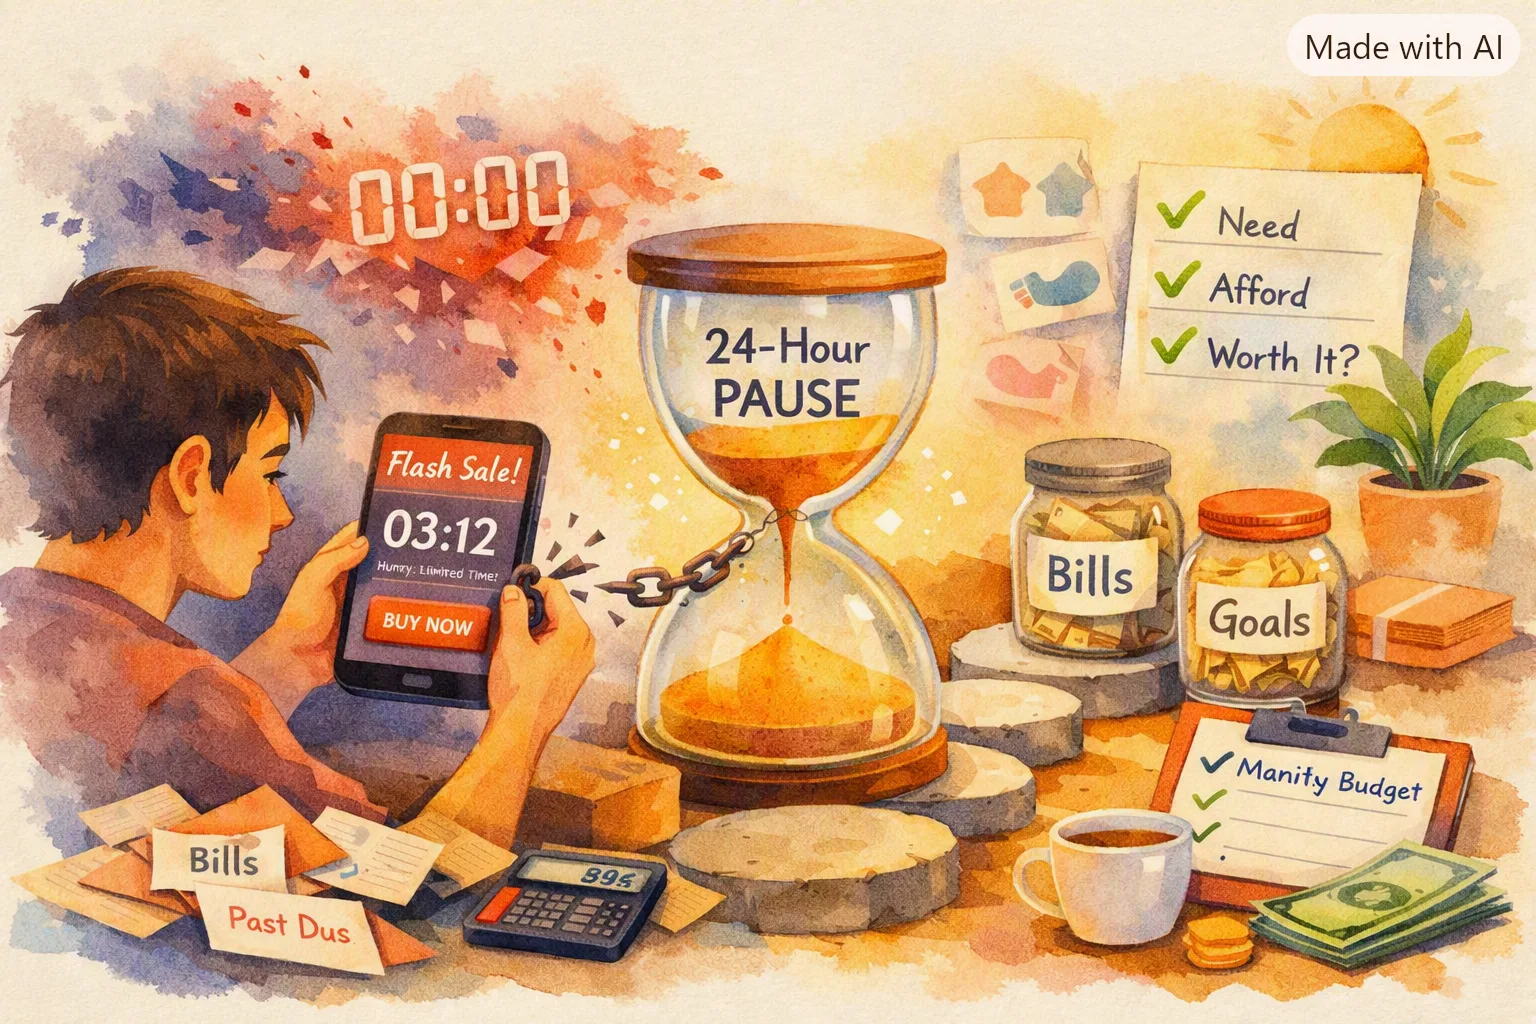
Impulskäufe. Wenn ein Kauf nicht dringend ist, pausiere vor dem Bezahlen und vergleiche ihn mit deinem aktuellen Plan.
Schritt 6: Prüfe den Plan passend zu Einkommen und Rechnungen
Prüfe den Plan so oft, wie es deine Einkommenstermine, Rechnungen und deine Situation erfordern. Frage dich:
- Was hat sich seit der letzten Prüfung geändert?
- Welche notwendigen Ausgaben sind vor dem nächsten Einkommen fällig?
- Gibt es eine zeitliche Lücke, um die ich mich kümmern muss?
Der Mentalitätswandel, der das möglich macht
Budgetieren, wenn man kein Geld hat, fühlt sich oft bestrafend an. Ändere die Einstellung: Ein Budget ist keine Einschränkung. Es ist ein Plan dafür, wohin dein Geld geht – anstatt ein Rätsel, wohin es gegangen ist.
Schnellstart-Checkliste
- Kontoauszüge und Rechnungen für einen passenden Zeitraum zusammentragen; bei variablem Einkommen einen längeren Zeitraum nutzen
- Jede wiederkehrende Rechnung mit Betrag und Fälligkeitsdatum auflisten
- Rechnungen bestimmten Zahltagen zuweisen
- Prüfen, ob Einzahlungstermine und erwarteter Kontostand automatische Zahlungen sicher machen
- Entscheiden, ob ein separates Sparkonto zu meiner Lage passt
- Nur dann Geld zurücklegen, wenn notwendige Ausgaben und anstehende Rechnungen gedeckt sind
- Wiederkehrende Gebühren und Kündigungsbedingungen prüfen, bevor ich etwas ändere
- Den Plan anpassen, wenn Einkommen oder Ausgaben sich ändern
Empfehlenswerte Tools
Yomio ermöglicht das Scannen oder Hochladen von Belegen und die manuelle Erfassung von Ausgaben. Prüfen Sie die ausgelesenen Angaben; die App verbindet sich nicht mit Bankkonten und importiert keine Kontoumsätze.
- YNAB — Nullbasierte Budgetierungs-App; aktuelle Test- und Preisbedingungen beim Anbieter prüfen
- Wallet by BudgetBakers — Aktuelle Verfügbarkeit und unterstützte Währungen auf der Anbieterseite prüfen
- Spendee — Einfache Oberfläche, Mehrwährungsunterstützung, weltweit verfügbar
Sieh, wohin dein Geld wirklich geht
Scannen oder laden Sie Belege hoch, prüfen Sie die ausgelesenen Angaben und erfassen Sie Ausgaben bei Bedarf manuell. Nutzen Sie Kontoauszüge für Transaktionen ohne Beleg.
Yomio kostenlos testenVon Gehalt zu Gehalt zu leben ist eine Situation, kein Persönlichkeitsmerkmal. Nutze tatsächliche Termine und Beträge, um mögliche Lücken zu erkennen. Wenn notwendige Ausgaben das verfügbare Einkommen übersteigen, kann eine örtliche Beratungsstelle weitere Hilfe anbieten.