Net Worth Tracker vs. Budget-App: Was jeder vermisst
Erfahren Sie, wie eine Nettovermögensübersicht Vermögenswerte und Verbindlichkeiten erfasst und eine Budget-App bei Einnahmen und Ausgaben hilft.

Alex Chen
Produktmanager und Anwalt für persönliche Finanzen
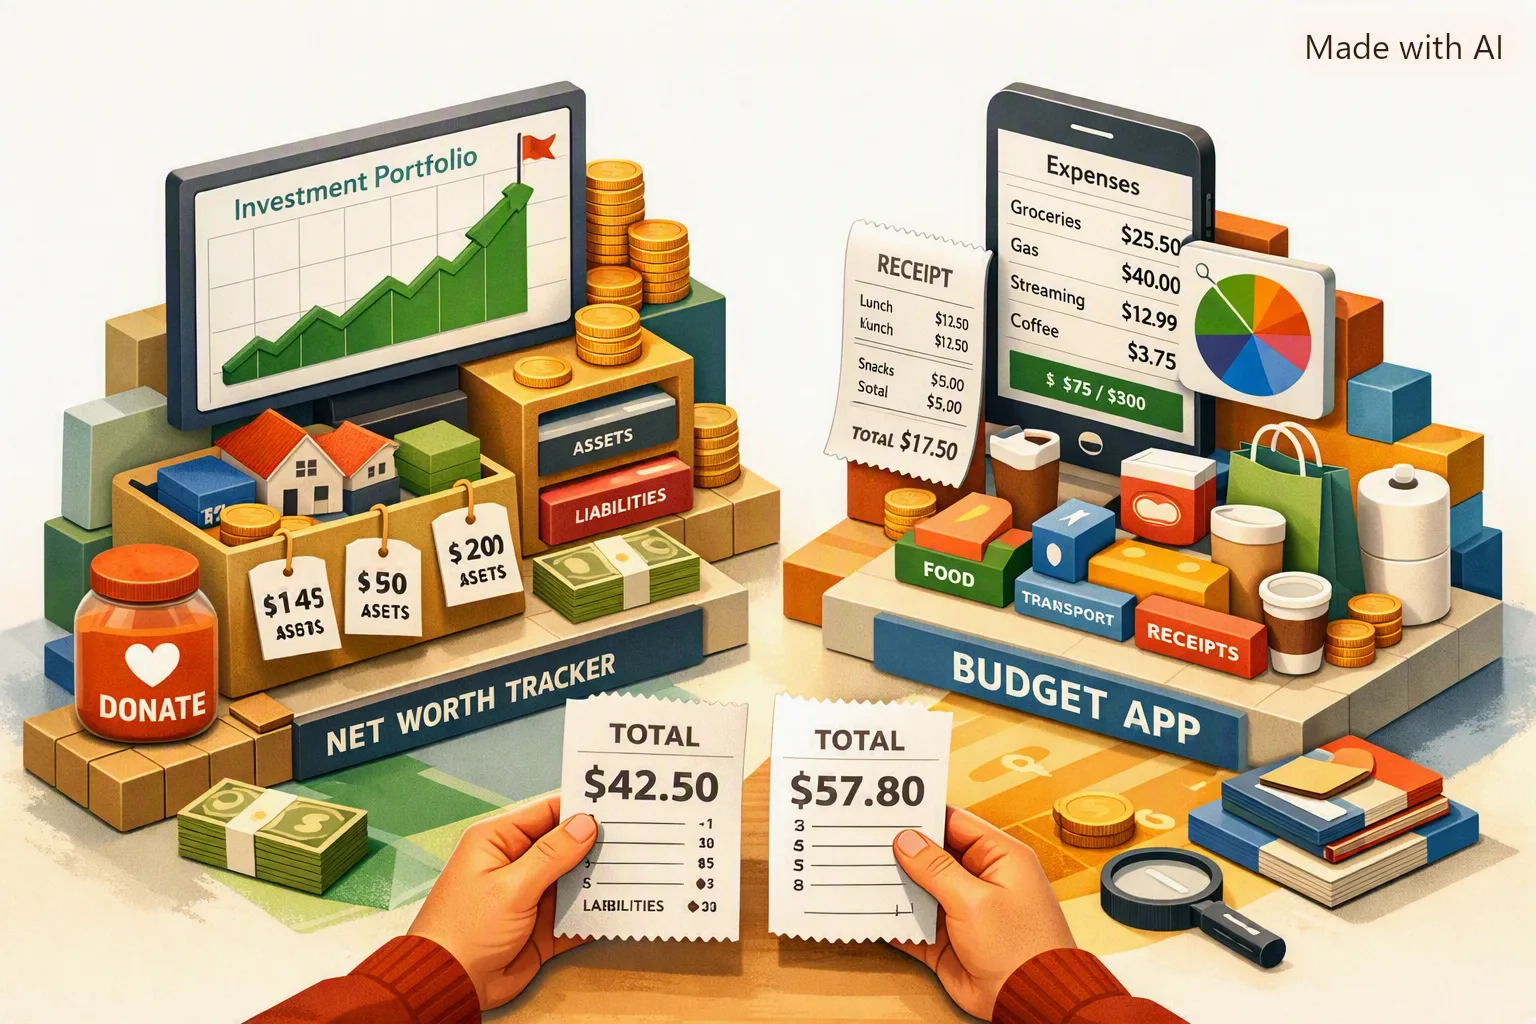
Net Worth Tracker vs. Budget-App: Was jeder vermisst
Ein Nettovermögens-Tracker erfasst Vermögenswerte und Verbindlichkeiten, während eine Budget-App bei der Planung oder Prüfung von Einnahmen und Ausgaben hilft. Investor.gov trennt die Nettovermögensübersicht von der Erfassung von Einnahmen und Ausgaben; der CFPB-Leitfaden erläutert die Ausgabenprüfung.
Der funktionale Unterschied
| Werkzeug | Stärke | Blinder Fleck |
|---|---|---|
| Vermögens-Tracker | Langfristige Ausrichtung | Schwache Diagnose der täglichen Ausgaben |
| Budget-App | Sichtbarkeit auf Verhaltensebene | Schwache Aktiva-/Passivstrategie-Ansicht |
Aus diesem Grund haben Benutzer oft das Gefühl, diszipliniert zu sein, kommen aber dennoch nicht weiter: Das System ist unvollständig.
Wo die Nachverfolgung des Nettovermögens allein scheitert
- Es kann eine wiederkehrende Inflation des Lebensstils verbergen.
- Es werden keine kategoriespezifischen Mehrausgaben angezeigt.
- Es erfasst selten die Ursachen auf Artikelebene, die hinter der monatlichen Abweichung stehen.
Wo die reine Budgetverfolgung fehlschlägt
- Es kann die Ausgaben optimieren und gleichzeitig die Schuldenstruktur außer Acht lassen.
- Es kann die Kosten senken, ohne die Vermögensallokation zu verbessern.
- Es kann sein, dass tägliche Gewohnheiten nicht mit langfristigen Vermögenszielen verknüpft werden.
Der kombinierte Betriebsrhythmus
1. Eine Momentaufnahme des Nettovermögens
Aktualisieren Sie Vermögenswerte und Verbindlichkeiten, wenn verlässliche Unterlagen vorliegen und der Vergleich für Ihre Entscheidungen hilfreich ist.
2. Budget nach Bedarf prüfen
Wählen Sie einen Rhythmus, der zu Einnahmen, Fälligkeitsterminen und Ihren Zielen passt. Einen passenden Zeitplan für alle gibt es nicht.
3. Erfassung auf Belegebene
Bank-Feed-Daten auf Kategorieebene sind oft zu grob. Belegdaten auf Artikelebene zeigen, wo sich Gewohnheiten tatsächlich geändert haben.
4. Zielgebundene Korrekturschleife
Jede Haushaltskorrektur sollte auf ein langfristiges Ziel ausgerichtet sein: Schuldenabbau, Sparquote, Notreserve oder Investitionskonsistenz.
Für einen tieferen Vergleichskontext lesen Sie YNAB vs. Yomio und Warum Budgets scheitern.
Tipp
Nutzen Sie das Nettovermögen für die monatliche Ausrichtung und die Budgetüberprüfung für die wöchentliche Kontrolle.
Interaktiv: Wählen Sie Ihren idealen Tracking-Stack
List the features you want to compare
Select requirements that matter to you. This checklist does not rank apps or verify vendor features.
Erhalten Sie Verhaltensebene Details, die Ihr Vermögensüberwachung verpasst
Yomios Beleg-ebene Daten zeigen genau, welche Gewohnheiten Ihre Zahlen antreiben, so dass Budgetkorrektionen tatsächlich Ihr Vermögen bewegen.
Verfolgen Sie AusgabeverhaltenHäufig gestellte Fragen
Kann ich mit nur einem Tool beginnen? Ja. Beginnen Sie mit der Budgetverfolgung, wenn das Verhalten das Hauptproblem darstellt. Fügen Sie die Vermögensverfolgung hinzu, sobald die Konsistenz stabil ist.
Wie oft sollte das Nettovermögen aktualisiert werden? Monatlich ist für die meisten Menschen ausreichend. Wöchentliche Updates sorgen normalerweise für Lärm.
Warum sind Daten auf Belegebene so wichtig? Weil die „Einkaufs“-Gesamtsummen die wahren Treiber verbergen: Abodrift, Nahrungsmittelinflation oder wiederholte freiwillige Käufe.
Entdecken Sie als Nächstes
Setzen Sie die Vergleichsreise mit YNAB vs. Yomio, Beste Möglichkeiten, Ihre Ausgaben zu verfolgen und Rechnungszahlungs-Tracker fort.
Verwandte Lektüre
Letzter Imbiss
Vermögensverfolgung und Budgetierung sind keine Alternativen. Es sind Schichten. Einer gibt die Richtung vor, einer gibt die Kontrolle, und gemeinsam sorgen sie für verlässlichen finanziellen Fortschritt.