Jahresabschluss: Checkliste für den Abgleich von Betriebsausgaben
Übersehene Käufe über Privatkonten und unvollständige Fahrtenbücher machen den Januar hektisch. Mit dieser Checkliste gleichst du deine Betriebsausgaben vor Jahresende sauber ab und exportierst sie direkt nach QuickBooks oder Xero.

Alex Chen
Produktmanager und Befürworter persönlicher Finanzen
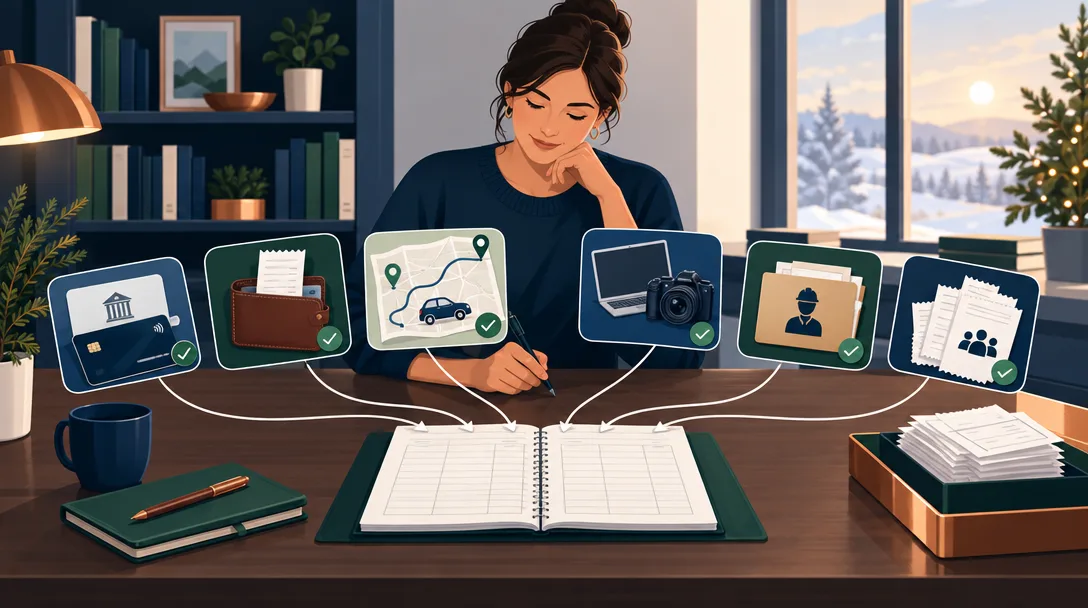
Jahresabschluss: Checkliste für den Abgleich von Betriebsausgaben
Mitte Januar stehen viele Inhaber kleiner Unternehmen und ihre Steuerberater immer wieder vor derselben Hektik. Im November über private Kreditkarten bezahlte Ausgaben fehlen in der Buchhaltung. Fahrtenbücher aus dem Frühjahr sind verschwunden. Für eine Auftragnehmerzahlung aus dem September gibt es keine Unterlagen. Ein Kauf von Arbeitsmitteln wurde nie für die Sofortabschreibung nach Section 179 gekennzeichnet. Das Ergebnis sind unvollständige Steuerunterlagen, übersehene Abzüge im Wert von Tausenden Dollar und ein chaotischer Abgleich, der bereits im Oktober hätte abgeschlossen werden können.
Das lässt sich vermeiden. Ein strukturierter Abgleich zum Jahresende, der beginnt, während das Geschäftsjahr noch läuft, macht aus der Januar-Krise eine abschließende Kontrolle. Dieser Leitfaden führt dich Konto für Konto und Kategorie für Kategorie durch den Prozess, zeigt typische Fehler und verbindet jeden Schritt mit konkreten IRS-Regeln und Schwellenwerten. Bis Ende 2026 sind deine Unterlagen sauber genug, um sie ohne Rückfragen deines Steuerberaters direkt nach QuickBooks oder Xero zu exportieren.
Wichtigste Erkenntnisse
- Gleiche vor Jahresende jedes Geschäftskonto – Giro- und Sparkonten, Kreditkarten sowie PayPal und Stripe – Zeile für Zeile mit Bank- und Kartenabrechnungen ab.
- Kennzeichne Ausgaben von Privat- oder gemischten Konten. Diese Kategorie wird am häufigsten übersehen und enthält oft abzugsfähige Beträge in Höhe von Tausenden Dollar.
- Gleiche Fahrtenbücher mit dem IRS-Satz für den jeweiligen Zeitraum ab: 72,5 Cent pro Meile vom 1. Januar bis 30. Juni 2026 und 76 Cent vom 1. Juli bis 31. Dezember. Beachte die Dokumentationsregeln in IRS Publication 463.
- Prüfe Anschaffungen von Arbeitsmitteln auf die sofortige Abschreibung nach Section 179, die 2026 bis zu 2.560.000 US-Dollar beträgt, statt auf mehrjährige Abschreibung. Eine falsche Zuordnung kann Steuerzahlungen um Tausende Dollar verschieben.
- Bestätige, dass für Zahlungen an Auftragnehmer von insgesamt 2.000 US-Dollar oder mehr eine 1099-NEC-Meldung erforderlich ist. Das entspricht der 2026 von 600 US-Dollar angehobenen Grenze.
Dein Rahmen für den Abgleich zum Jahresende
Schritt 1: Gleiche jedes Konto mit Bank- und Kreditkartenabrechnungen ab
Beginne mit der Grundlage: Vergleiche jede Buchung in deiner Buchhaltung Zeile für Zeile mit Bank- und Kreditkartenabrechnungen. So findest du Eingabefehler, doppelt erfasste Buchungen und einzelne Transaktionen, die nie gebucht wurden.
Diese Unterlagen brauchst du:
- Die Abrechnung des letzten Monats für jedes geschäftliche Giro- und Sparkonto.
- Die aktuelle Kreditkartenabrechnung für jede Geschäftskreditkarte.
- Den letzten Abstimmungsbericht von PayPal, Stripe, Square oder anderen Zahlungsdienstleistern, falls du sie nutzt.
Das vergleichst du:
- Einzahlungen: Vergleiche Bankeinzahlungen mit den Umsätzen in deiner Buchhaltung und markiere fehlende oder abweichende Beträge.
- Ausgaben: Jeder Ausgabeneintrag in deinen Büchern sollte einer Belastung auf einer Abrechnung entsprechen. Fehlt sie, wurde die Buchung entweder noch nicht abgeschlossen oder falsch erfasst.
- Offene Posten: Notiere ausgestellte, aber noch nicht eingelöste Schecks sowie Erstattungen, die noch unterwegs sind.
Die Small Business Administration weist darauf hin, dass auch ausgefeilte Buchhaltungssysteme diesen Abgleich brauchen. Er deckt Betrug und fehlerhafte Kontierungen auf, die sich sonst bis in den Januar fortsetzen.
Schritt 2: Ermittle Ausgaben, die über Privatkonten bezahlt wurden
Hier verlieren Inhaber kleiner Unternehmen am meisten Geld. Ein Inhaber bezahlt eine Lieferantenrechnung mit einer privaten Kreditkarte oder erstattet einem Mitarbeiter eine aus eigener Tasche bezahlte Ausgabe, und die Transaktion wird als privat erfasst oder gar nicht erfasst. Zum Jahresende ergeben diese verstreuten Zahlungen nicht geltend gemachte Abzüge.
Vorgehen: Gehe die Abrechnungen deiner privaten Kreditkarten und Girokonten vom 1. Januar bis 31. Dezember durch. Achte besonders auf:
- Lieferantenrechnungen, die über deine private Karte bezahlt wurden, etwa eine auf Visa belastete Rechnung.
- Erstattungen für Betriebsausgaben, die Teammitglieder zunächst selbst bezahlt haben.
- Berufliche Dienstleistungen wie Buchhaltung, Rechtsberatung oder Consulting, die persönlich an dich berechnet wurden.
- Software-Abonnements oder Werkzeuge, die über eine private Karte bezahlt wurden.
Für jede gefundene Transaktion über ein Privatkonto:
- Prüfe, ob sie wirklich betrieblich und nicht versehentlich privat zugeordnet war.
- Notiere Datum, Betrag, Lieferant und geschäftlichen Zweck.
- Erfasse sie in deiner Buchhaltung mit dem Vermerk „Erstattung über Privatkonto“.
- Wenn es sich um eine Erstattung an einen Mitarbeiter handelt, stelle sicher, dass der Beleg des Mitarbeiters vorliegt.
Allein dieser Schritt bringt kleinen Teams zum Jahresende oft 3.000 bis 10.000 US-Dollar an Abzügen zurück.
Schritt 3: Schließe Fahrtenbücher ab und prüfe sie
Fahrzeugkosten sind ein wichtiger Abzug. Der IRS lehnt jedoch Fahrkostenabzüge häufiger ab als jede andere Kategorie, meist weil das Fahrtenbuch unvollständig ist, Angaben zum geschäftlichen Zweck fehlen oder die Aufzeichnungen erst nach Jahresende erstellt wurden. Die IRS-Regeln verlangen zeitnahe Aufzeichnungen, keine spätere Rekonstruktion.
Checkliste für die Prüfung des Fahrtenbuchs:
- Jeder Eintrag enthält vier Angaben: Datum, Zielort, geschäftlicher Zweck und gefahrene Meilen. IRS Publication 463 verlangt alle vier Angaben. Fehlt eine davon, schwächt das dein gesamtes Fahrtenbuch.
- Der Zweck ist konkret statt allgemein: „Kundentermin – Boston, MA“ ist ausreichend; „geschäftlich“ allein nicht.
- Die Meilen passen zur Strecke: Ein 200-Meilen-Tag bei einem 50 Meilen entfernten Ziel ist ein Warnsignal. Nutze nachträglich einen Kartendienst wie Google Maps oder MapQuest, um Hin- und Rückstrecken zu prüfen.
- Der Satz stimmt für den gefahrenen Zeitraum: Der Standardsatz für geschäftliche Fahrten lag 2026 bei 72,5 Cent pro Meile vom 1. Januar bis 30. Juni und bei 76 Cent vom 1. Juli bis 31. Dezember. Wenn du am 1. Juli gefahren bist, verwende ab diesem Tag den neuen Satz.
- Private Fahrten sind ausgeschlossen: Fahrten zur Arbeit und private Erledigungen musst du von der Gesamtsumme abziehen. Der Arbeitsweg von zu Hause ins Büro ist nie abzugsfähig.
- Das Fahrtenbuch enthält Gesamtmeilen und betrieblichen Anteil: Bei 30.000 gefahrenen Meilen, davon 18.000 geschäftlich, sind 18.000 Meilen abzugsfähig. Dokumentiere dieses Verhältnis.
Wenn dein Fahrtenbuch unvollständig ist: Rekonstruiere die Fahrten mithilfe von Kalendereinträgen, Besprechungsnotizen oder E-Mails mit Reisedatum und Zielort. Der IRS akzeptiert eine Rekonstruktion, wenn sie detailliert und zeitnah erfolgt, also nahe am ursprünglichen Datum und nicht Monate später erstellt wird. Lückenhafte oder vage Angaben erhöhen jedoch das Prüfungsrisiko. Ein vollständiges Fahrtenbuch vom Jahresbeginn an verhindert das Problem.
Schritt 4: Prüfe Anschaffungen auf Section 179 oder Abschreibung
Viele kleine Unternehmen übersehen die Wahl zur Sofortabschreibung nach Section 179. Damit kannst du die vollen Kosten qualifizierter Geräte, Maschinen und Fahrzeuge im Anschaffungsjahr abziehen, statt sie über mehrere Jahre abzuschreiben. Es ist einer der wirkungsvollsten Abzüge, setzt aber eine bewusste Wahl voraus: Du musst Section 179 in deiner Steuererklärung wählen.
Prüfe für jede Anschaffung im Jahr 2026:
- Ist sie berechtigt? Section 179 gilt für körperliche bewegliche Wirtschaftsgüter für den Geschäftsbetrieb, darunter Maschinen, Computer, Möbel, Fahrzeuge und Werkzeuge. Sie gilt nicht für Grundstücke, Gebäude oder aktivierungspflichtige Verbesserungen.
- Wie hoch sind die Anschaffungskosten? Der maximale Gesamtbetrag nach Section 179 beträgt 2026 2.560.000 US-Dollar. Dieser Betrag sinkt Dollar für Dollar, wenn die Kosten der in Betrieb genommenen Section-179-Güter 4.090.000 US-Dollar übersteigen.
- Handelt es sich um einen SUV? Für SUVs und schwere Trucks gibt es eine besondere Grenze: 2026 dürfen pro Fahrzeug nur 32.000 US-Dollar nach Section 179 abgezogen werden, auch wenn das Fahrzeug mehr gekostet hat.
- Gibt es Möglichkeiten zur Bonusabschreibung? Nach geltendem Recht gilt für berechtigte neue und gebrauchte Wirtschaftsgüter eine Bonusabschreibung von 100 Prozent. Besprich das Timing mit deinem Steuerberater, wenn du dich einer Auslaufgrenze näherst.
Beispiel: Ein Landschaftsbauunternehmen kaufte im September 2026 einen neuen Truck für 45.000 US-Dollar. Nach Section 179 sind 2026 nur 32.000 US-Dollar abziehbar; die restlichen 13.000 US-Dollar müssen über fünf Jahre abgeschrieben werden. Bei einem Kauf 2027 bliebe die Grenze ebenfalls bei 32.000 US-Dollar. Deshalb sind Entscheidungen zum Jahresende wichtig.
Vorgehen: Liste alle Anschaffungen über 500 US-Dollar aus 2026 auf, ordne sie als Section-179-berechtigt oder nicht berechtigt ein und entscheide gemeinsam mit deinem Steuerberater, für welche Güter du Section 179 wählen willst. Die Wahl erfolgt in der Steuererklärung, nicht in der Buchhaltung. Wenn du die Güter jetzt kennzeichnest, vermeidest du Hektik nach Jahresende.
Schritt 5: Prüfe Zahlungen an Auftragnehmer und 1099-NEC-Grenzen
Wenn du Auftragnehmer für Dienstleistungen bezahlt hast, musst du für alle Auftragnehmer mit Zahlungen von mindestens 2.000 US-Dollar im Kalenderjahr das Formular 1099-NEC ausstellen. Diese Grenze stieg 2026 von 600 US-Dollar. Viele kleine Unternehmen werden davon erst im Januar überrascht.
Vor dem 1. Februar 2027, dem verschobenen Termin für 1099-NEC-Formulare für 2026, da der 31. Januar auf einen Sonntag fällt:
- Ziehe eine Liste aller Zahlungen an Auftragnehmer: Dazu gehören selbstständige Auftragnehmer, Freelancer, Berater und Lieferanten, die Rechnungen stellen.
- Summiere Zahlungen je Auftragnehmer: Nur Auftragnehmer mit insgesamt mindestens 2.000 US-Dollar erhalten ein 1099-NEC.
- Prüfe die Steuerdaten des Auftragnehmers: Besorge oder bestätige die Tax Identification Number (TIN), die auf dem 1099-NEC erforderlich ist.
- Trenne Auftragnehmer von Mitarbeitern: Arbeitnehmer mit W-2 erhalten nie ein 1099-NEC. Das Formular gilt nur für echte unabhängige Auftragnehmer.
Der IRS gleicht 1099-NEC-Meldungen mit den Steuererklärungen der Auftragnehmer ab. Unterlassene oder unvollständige Meldungen führen zu Abweichungen und können eine Prüfung auslösen. Auch eine unnötige Meldung an jemanden unterhalb der 2.000-Dollar-Grenze kann zu Streit mit Auftragnehmern und Korrekturen beim IRS führen.
Häufiger Fehler: Zahlungen an mehrere Auftragnehmer als einen einzigen Lieferantenposten zusammenzufassen. Wenn du Auftragnehmer A über dieselbe Agentur 800 US-Dollar und Auftragnehmer B 1.500 US-Dollar bezahlt hast, liegt jede Person unter 2.000 US-Dollar und niemand braucht ein 1099-NEC. Wenn A 1.200 US-Dollar und B 900 US-Dollar erhalten hat, ergibt das zwar zusammen 2.100 US-Dollar, aber auch dann überschreitet keine Person die Grenze.
Schritt 6: Erfasse und kategorisiere alle Belege von Teammitgliedern
Wenn dein Unternehmen Mitarbeitern oder Teammitgliedern selbst bezahlte Betriebsausgaben erstattet oder Teammitglieder Ausgaben zur Genehmigung einreichen, solltest du zum Jahresende alle offenen Belege und Kategorien abschließen.
Vorgehen:
- Setze allen Teammitgliedern eine Frist, etwa den 15. Dezember, um offene Belege für Ausgaben aus 2026 einzureichen.
- Fordere vollständige Unterlagen: Jeder Beleg sollte Datum, Lieferant, Betrag, geschäftlichen Zweck wie Kunde, Veranstaltung oder Ergebnis sowie eine Kategorie wie Reise, Bewirtung oder Büromaterial enthalten.
- Gleiche Belege mit Bank- und Kartenabrechnungen ab: Prüfe, ob jeder Beleg einer tatsächlichen Belastung auf deinen Geschäftskonten entspricht.
- Kategorisiere einheitlich: Wenn du QuickBooks oder Xero verwendest, nutze für teamseitig eingereichte Ausgaben dieselbe Kategorienstruktur wie für direkt bezahlte Ausgaben. So bleiben Exporte sauber und Steuerberater müssen weniger umklassifizieren.
Warum das für die Verwaltung von Teamausgaben wichtig ist: Teammitglieder können Belege in Yomio Business Mode erfassen und Kategorien oder Projekte zuweisen. Administratoren können Ausgaben prüfen und bei aktivierter Freigabe genehmigen. Exportiere die Daten als CSV und importiere sie nach Prüfung manuell in QuickBooks oder Xero. Das ersetzt die E-Mail-Kette im Januar und verhindert verlorene Belege. Beim Export nach QuickBooks oder Xero sind die Ausgaben des gesamten Teams bereits kategorisiert und bereit für den Import. Das spart deinem Steuerberater Stunden bei der Prüfung.
Häufige Fehler, die den Abgleich gefährden
1. Offene Schecks mit nicht erfassten Ausgaben verwechseln: Ein ausgestellter, aber noch nicht eingelöster Scheck gehört im Abgleich als „offen“ gekennzeichnet und nicht als fehlend erfasst. Wenn er im Januar eingelöst wird, erscheint er auf der Abrechnung und löst sich normal auf. Wenn du ihn als Januarausgabe neu erfasst, blähst du die Zahlen des nächsten Jahres auf.
2. „Geschäftsreise“ ohne Zweck akzeptieren: Ein Flug für 300 US-Dollar kann abzugsfähig sein, aber nur mit einem Nachweis für den geschäftlichen Zweck, etwa Kundentermin, Konferenz oder Schulung. „Reise“ oder „Trip“ im Vermerk reicht dem IRS nicht. IRS Publication 463 verlangt, dass du den geschäftlichen Zweck zeitnah zum Vorgang dokumentierst, nicht erst bei einer Prüfung.
3. Erstattungen an Teammitglieder doppelt zählen: Wenn ein Mitarbeiter 200 US-Dollar aus eigener Tasche bezahlt und du ihm die Summe erstattest, erfasst du die 200 US-Dollar einmal als ursprüngliche Ausgabe, nicht zweimal als Zahlung und Erstattung. Die Erstattung ist eine interne Umbuchung, keine zusätzliche Ausgabe.
4. Unterlagen zu Auftragnehmerzahlungen zu spät anfordern: Wenn du einem Auftragnehmer die Informationen für das 1099-NEC erst im Januar schickst, ist es zu spät. Viele Auftragnehmer brauchen diese Daten Mitte Januar für ihre eigene Steuererklärung. Schicke die Anfrage nach TIN und die Zahlungsübersicht bis zum 31. Dezember.
Schließe das Jahr mit einer sauberen, kategorisierten Ausgabenspur ab
Mit Yomio Business Mode können Teammitglieder Belege erfassen und Kategorien zuweisen; Administratoren können sie bei aktivierter Freigabe prüfen und genehmigen. Die Daten lassen sich als CSV exportieren, prüfen und manuell in die Buchhaltungssoftware importieren.
Business Mode ansehenFAQ
Welchen Fehler beim Abgleich kann ich sofort vermeiden? Vergiss nicht, die Abrechnungen privater Kreditkarten und Girokonten einzubeziehen. Viele Inhaber kleiner Unternehmen gleichen nur Geschäftskonten ab und stellen im Januar fest, dass Betriebsausgaben von 5.000 US-Dollar über private Karten bezahlt wurden. Setze dir für Mitte Dezember eine Erinnerung: „Alle Abrechnungen privater Konten abrufen und geschäftliche Transaktionen markieren.“ Dieser eine Schritt kann Tausende Dollar wert sein.
Wie lange sollte der Abgleich zum Jahresende dauern? Für Einzelunternehmer oder kleine Teams mit ein bis zwei Geschäftskonten: vier bis acht Stunden über zwei bis drei Tage. Für Teams mit mehreren Konten, PayPal oder Stripe oder umfangreichen Auftragnehmerzahlungen: zwölf bis zwanzig Stunden, verteilt über eine Woche Mitte bis Ende Dezember. Beginne früh, denn Zeitdruck erhöht die Fehlerquote.
Kann Software wie Yomio den Prozess beschleunigen? Ja, sofern dein Team sie das ganze Jahr genutzt hat. Wenn dein Team Yomio im Laufe des Jahres genutzt hat, prüfe die aus Belegen extrahierten Daten, korrigiere sie und ergänze erforderliche Kategorien, Geschäftszwecke und Steuerangaben vor dem Export. Der Export erfolgt als CSV-Datei; prüfe sie und importiere sie manuell in deine Buchhaltungssoftware. Gleiche die Kontoauszüge weiterhin ab. Wenn du erst im Dezember anfängst, hilft Yomio beim Export, aber der manuelle Abgleich der Abrechnungen bleibt notwendig.
Was ist, wenn mein Fahrtenbuch komplett fehlt? Ohne zeitnahe Aufzeichnungen kann der IRS den gesamten Fahrkostenabzug ablehnen. Du kannst versuchen, ihn aus Kalendereinträgen, Besprechungs-E-Mails oder Kreditkartenabrechnungen zu rekonstruieren, denn Hotel- und Flugkosten können auf Geschäftsreisen hindeuten. Ein nachträglich rekonstruiertes Fahrtenbuch ist jedoch angreifbar und führt oft zu Prüfungsfragen. Prävention ist viel wertvoller: Beginne im nächsten Januar mit der Aufzeichnung, dann vermeidest du das Problem.
Muss ich für Auftragnehmer außerhalb der Vereinigten Staaten 1099-NECs ausstellen? Nein. Die 1099-NEC-Pflicht gilt für Auftragnehmer mit einer US-Steueridentifikationsnummer, also einer Social Security Number oder Employer Identification Number. Zahlungen an ausländische Auftragnehmer für Dienstleistungen sind abziehbar, erfordern aber kein 1099-NEC. Falls sie dem Backup Withholding unterliegen, musst du möglicherweise Form 1042-S einreichen. Besprich das mit deinem Steuerberater.
Als Nächstes lesen
- Checkliste für Betriebsausgaben-Abzüge für Kleinunternehmen 2026
- Betriebsausgaben für Steuern ohne Tabellenkalkulation nachverfolgen
- Mit digitalen Belegen auf eine Steuerprüfung vorbereiten
Fazit
Der Abgleich zum Jahresende ist keine bloße Steueraufgabe. Er ist der Moment, in dem dein Unternehmen seine finanzielle Geschichte in die eigene Hand nimmt, bevor es jemand anderes tut. Jeder gefundene Dollar, jeder geprüfte Fahrtbucheintrag und jede dokumentierte Auftragnehmerzahlung ist ein Dollar und ein Datenpunkt, den der IRS nicht infrage stellen kann.
Ein sauberer Jahresabschluss ist auch das beste Geschenk an deinen Steuerberater. Statt Lücken zu erklären, rekonstruierte Unterlagen zu verteidigen oder hundert Ausgaben manuell umzuklassifizieren, kann er die Exportdatei in QuickBooks oder Xero öffnen, prüfen, freigeben und einreichen. Beginne im Dezember, bevor das Jahr geschlossen ist. Schließe den Vorgang vor dem 15. Januar ab. Die Januar-Hektik ist optional; ein ruhiger Abschluss ist eine Entscheidung.