Plans de Remboursement Responsables pour Églises : Suivi des Dépenses de Ministère Selon l'IRS
Les règles fédérales de l’IRS utilisent les périodes de 60 et 120 jours comme délais refuges pour évaluer le caractère raisonnable, et non comme limites absolues dans chaque cas. L’hébergement doit être justifié quel qu’en soit le montant ; une politique écrite est recommandée, mais n’est pas une formalité obligatoire.
Alex Chen
Chef de Produit et Défenseur des Finances Personnelles
Plans de Remboursement Responsables pour Églises : Suivi des Dépenses de Ministère Selon l'IRS
Le trésorier de votre église n'a pas rempli une déclaration compliquée depuis des années. Mais quand le pasteur soumet une pile de rapports de dépenses—pour les fournitures de l'école du dimanche, les réparations d'urgence du presbytère, les voyages à une conférence—sans reçus ni dates, que se passe-t-il avec ces remboursements au moment des impôts? Selon l'IRS, ils deviennent un revenu imposable pour le pasteur à moins que votre église ne mette en place ce que l'IRS appelle un « plan responsable ».
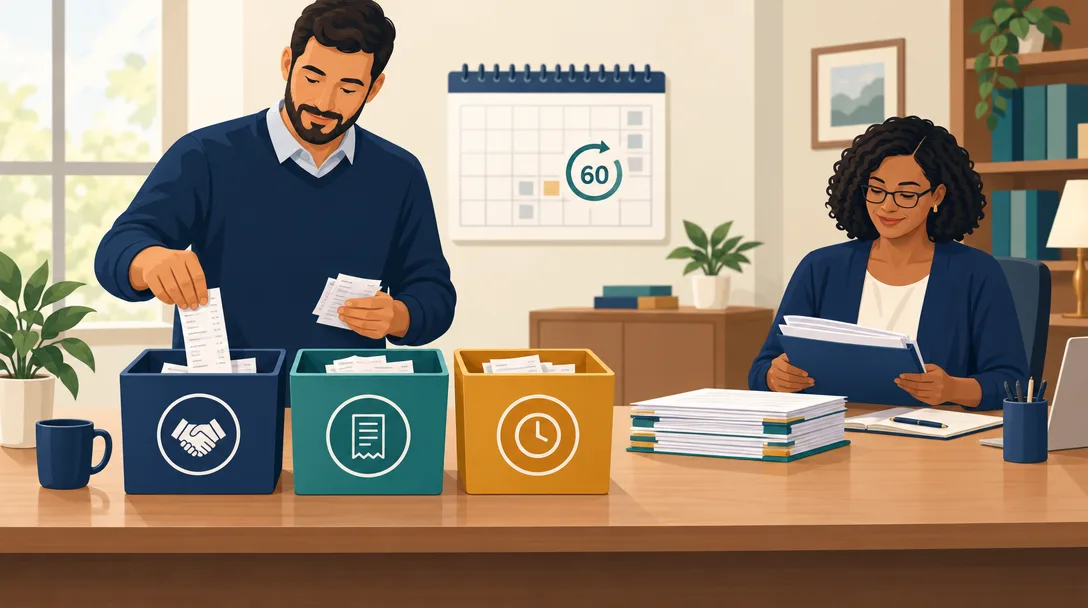
Les remboursements de dépenses professionnelles admissibles peuvent rester hors salaire si elles sont liées au travail, justifiées dans un délai raisonnable et si tout excédent est rendu. L’IRS utilise les périodes de 60 et 120 jours comme délais refuges, pas comme limites strictes dans chaque cas. Ce guide traite des règles fédérales américaines ; vérifiez le statut du bénéficiaire et les circonstances.
Ce guide vous explique ce que l'IRS exige, le flux de travail exact que les petites églises peuvent utiliser (même sans comité des finances), et comment éviter les lacunes de documentation qui transforment les dépenses légitimes du ministère en salaires imposables.
Points clés
L’IRS utilise 60 jours comme délai refuge pour justifier les dépenses, pas comme échéance absolue. Si les justificatifs arrivent plus tard, il faut évaluer si le délai reste raisonnable selon les faits ; le 61e jour ne rend pas automatiquement le remboursement imposable comme salaire.
- Les remboursements de plus de 75 $ exigent une documentation de reçu ; les montants inférieurs à 75 $ peuvent être documentés avec des journaux de kilométrage ou des résumés de dépenses, mais une politique couvrant le tout prévient les litiges. L’IRS utilise 60 jours comme délai refuge pour justifier les dépenses, pas comme échéance absolue. Si les justificatifs arrivent plus tard, il faut évaluer si le délai reste raisonnable selon les faits ; le 61e jour ne rend pas automatiquement le remboursement imposable comme salaire. L’IRS utilise 60 jours comme délai refuge pour justifier les dépenses, pas comme échéance absolue. Si les justificatifs arrivent plus tard, il faut évaluer si le délai reste raisonnable selon les faits ; le 61e jour ne rend pas automatiquement le remboursement imposable comme salaire.
- Le Mode Entreprise de Yomio offre aux églises un registre de dépenses centralisé avec horodatage que les trésoriers peuvent exporter pour la défense en audit ou les révisions de conformité trimestrielles.
Les trois exigences principales d'un plan responsable
L'IRS énonce ce qui rend un plan de remboursement « responsable » dans le Règlement de Trésor 1.62-2. Respecter les trois conditions signifie que les remboursements restent hors des dossiers de paie de l'église et du W-2 du membre du personnel. Manquer à l'une d'elles, et le paiement entier devient une rémunération imposable.
1. Exigence de connexion commerciale
Une dépense doit avoir une connexion directe et immédiate avec le ministère de l'église. C'est simple pour la plupart des églises : programmes d'études de l'école du dimanche, hymnaires, réparations du bâtiment, inscription à une conférence pastorale, kilométrage pour visiter les membres alités, ou fournitures de bureau pour l'équipe administrative de l'église. La dépense ne peut pas être personnelle, et il n'y a pas d'ambiguïté : des vacances incluant un sermon d'un pasteur dans une autre église, par exemple, n'est pas liée au ministère et ne peut pas être remboursée sans impôt.
L'église devrait l'écrire. Une politique simple d'un paragraphe (ou même une liste de contrôle) indiquant « nous remboursons les dépenses directement liées à la mission et aux activités de notre église » est suffisante. Les politiques vagues ouvrent la porte aux litiges.
L’IRS utilise 60 jours comme délai refuge pour justifier les dépenses, pas comme échéance absolue. Si les justificatifs arrivent plus tard, il faut évaluer si le délai reste raisonnable selon les faits ; le 61e jour ne rend pas automatiquement le remboursement imposable comme salaire.
L’IRS utilise 60 jours comme délai refuge pour justifier les dépenses, pas comme échéance absolue. Si les justificatifs arrivent plus tard, il faut évaluer si le délai reste raisonnable selon les faits ; le 61e jour ne rend pas automatiquement le remboursement imposable comme salaire.
Les frais d’hébergement lors d’un déplacement doivent être justifiés quel qu’en soit le montant. Pour les autres dépenses individuelles, des justificatifs sont généralement requis à partir de 75 $ ; les montants inférieurs nécessitent aussi des documents suffisants indiquant les détails et le motif professionnel.
L’IRS utilise 60 jours comme délai refuge pour justifier les dépenses, pas comme échéance absolue. Si les justificatifs arrivent plus tard, il faut évaluer si le délai reste raisonnable selon les faits ; le 61e jour ne rend pas automatiquement le remboursement imposable comme salaire.
Forme de documentation: Une photo de reçu, une confirmation par courrier électronique, un relevé de carte de crédit ou une facture imprimée comptent tous. L'essentiel est de prouver la date, le montant et l'objet. « J'ai dépensé 80 $ en fournitures de bureau » sans reçu ou horodatage ne tiendra pas si vous êtes audité ; « Reçu de Staples daté du 15 janvier 2026 pour 79,99 $ en fournitures de bureau—hymnaires et papier d'imprimante pour l'adoration du dimanche » le fera.
3. Exigence de remboursement de l'excédent
L’IRS utilise 120 jours comme délai refuge pour rendre les excédents, pas comme limite absolue dans chaque cas. Le plan doit fixer un délai raisonnable de restitution ; les excédents non rendus peuvent devenir imposables.
Le cadre pratique : gérer un plan responsable sans département financier
L’IRS n’exige pas de document écrit portant le titre « plan responsable », mais une politique écrite aide l’église à suivre une procédure cohérente et à conserver les dossiers.
Étape 1 : Rédiger une politique de plan responsable d'une page
Vous n'avez pas besoin d'un avocat. Une résolution du conseil ou un simple mémo suffit. Il devrait couvrir :
- Qui peut soumettre : Pasteurs, personnel, leaders bénévoles (toute personne engageant des dépenses de ministère au nom de l'église).
- Ce qui est admissible : Dépenses avec une connexion ministérielle directe (donnez des exemples : fournitures de l'école du dimanche, réparations de bâtiment, kilométrage pour les visites à domicile, inscription à une conférence, assistance pastorale d'urgence). L’IRS utilise 60 jours comme délai refuge pour justifier les dépenses, pas comme échéance absolue. Si les justificatifs arrivent plus tard, il faut évaluer si le délai reste raisonnable selon les faits ; le 61e jour ne rend pas automatiquement le remboursement imposable comme salaire.
- Quoi inclure : Reçu ou facture, date de la dépense, montant, et une brève note sur l'objet du ministère (par exemple, « Fournitures de bureau pour l'équipe d'adoration »).
- Approbation : Qui révise et approuve (généralement le trésorier ou le comité des finances). L’IRS utilise 120 jours comme délai refuge pour rendre les excédents, pas comme limite absolue dans chaque cas. Le plan doit fixer un délai raisonnable de restitution ; les excédents non rendus peuvent devenir imposables.
Distribuez ceci à votre pasteur et à votre personnel, et conservez une copie signée dans les dossiers de votre église. Cela prend 30 minutes à écrire et vaut bien plus que cela en protection d'audit.
Étape 2 : Configurer un cycle de soumission et d'examen mensuel
Semaine 1 de chaque mois : Distribuez un simple formulaire (par courrier électronique ou sur papier) rappelant au personnel de soumettre les dépenses du mois précédent. Incluez une liste de contrôle : date, montant, reçu, objet du ministère.
L’IRS utilise 60 jours comme délai refuge pour justifier les dépenses, pas comme échéance absolue. Si les justificatifs arrivent plus tard, il faut évaluer si le délai reste raisonnable selon les faits ; le 61e jour ne rend pas automatiquement le remboursement imposable comme salaire.
Semaine 3-4 : Publier les remboursements approuvés au grand livre et émettre les chèques. Conservez des copies des reçus et de la documentation dans un dossier (physique ou numérique) organisé par mois et par membre du personnel.
Trimestriel : Imprimez un rapport de synthèse montrant qui a été remboursé, pour quoi et quand. Examinez-la par rapport à la politique. Cela devient votre preuve si l'IRS pose un jour la question.
Étape 3 : Utilisez les reçus comme ancre—mais facilitez-vous la tâche
Si votre pasteur scanne les reçus par téléphone et les envoie par courrier électronique, parfait. S'il garde une boîte à chaussures, vous aurez des problèmes. Les meilleures églises combinent :
L’IRS utilise 60 jours comme délai refuge pour justifier les dépenses, pas comme échéance absolue. Si les justificatifs arrivent plus tard, il faut évaluer si le délai reste raisonnable selon les faits ; le 61e jour ne rend pas automatiquement le remboursement imposable comme salaire.
- Un dépôt de reçus : Un dossier partagé (Google Drive, Dropbox, archive de courrier électronique) organisé par membre du personnel et mois.
- Un journal : Une simple feuille de calcul avec des colonnes pour la date, le membre du personnel, le montant, l'état du reçu (« oui » ou « manquant »), et la date d'approbation. C'est votre liste de contrôle.
Étape 4 : Auditer les erreurs les plus courantes
Une fois par trimestre (ou plus souvent pour une église plus grande), scannez votre journal de remboursements pour :
L’IRS utilise 60 jours comme délai refuge pour justifier les dépenses, pas comme échéance absolue. Si les justificatifs arrivent plus tard, il faut évaluer si le délai reste raisonnable selon les faits ; le 61e jour ne rend pas automatiquement le remboursement imposable comme salaire.
- Reçus manquants : Tout remboursement de plus de 75 $ sans reçu ou facture. Retournez en arrière et demandez. Si le membre du personnel ne peut pas la produire, classez-la en salaires imposables.
- Objectifs vagues : Si un reçu dit « Office Max 42 $ » mais ne précise pas ce qui a été acheté, envoyez un rapide courrier électronique demandant une note sur ce que c'était. Documentez la réponse.
- Paiements excessifs anticipés : Si vous avez avancé 500 $ à un membre du personnel pour une conférence et que la conférence a coûté 380 $, assurez-vous que le paiement excédentaire de 120 $ est remboursé et imputé avant la fin de l'année.
Conseil
Les mots magiques que l'IRS veut voir sont « date engagée » et « date soumise ». Si vous pouvez prouver qu'un reçu daté du 15 janvier a été soumis avant le 14 mars, vous êtes dans l'abri de sécurité. Inversement, si vous ne pouvez pas prouver quand le reçu a été soumis, vous êtes à risque.
Erreurs courantes qui transforment les dépenses légitimes en revenus imposables
Erreur 1 : Pas de politique écrite—« Nous l'avons toujours fait de cette façon. » S'il n'y a pas de politique, l'IRS suppose que ce n'est pas un plan responsable. Le remboursement de 150 $/mois de ce pasteur devient soudainement un salaire, déclenchant les retenues de paie des deux côtés. Correction: Adoptez une politique écrite. Une résolution du conseil d'une page est légalement suffisante.
Erreur 2 : Soumissions tardives. L’IRS utilise 60 jours comme délai refuge pour justifier les dépenses, pas comme échéance absolue. Si les justificatifs arrivent plus tard, il faut évaluer si le délai reste raisonnable selon les faits ; le 61e jour ne rend pas automatiquement le remboursement imposable comme salaire. L’IRS utilise 60 jours comme délai refuge pour justifier les dépenses, pas comme échéance absolue. Si les justificatifs arrivent plus tard, il faut évaluer si le délai reste raisonnable selon les faits ; le 61e jour ne rend pas automatiquement le remboursement imposable comme salaire.
Erreur 3 : Reçus manquants pour les dépenses de plus de 75 $. La mémoire du trésorier de l'église que « nous avons acheté des hymnaires pour 120 $ en mars » ne compte pas. Sans le reçu réel, l'IRS ne permettra pas un remboursement sans impôt si vous êtes jamais audité. Correction: Rendez les reçus non négociables pour les montants de plus de 75 $. Pour les dépenses moins élevées, acceptez une description ou un journal (par exemple, kilométrage suivi dans un journal de kilométrage d'église).
Erreur 4 : Pas de documentation de l'objet commercial. Un reçu indiquant « Charge Visa 82,15 $ » vous dit combien a été dépensé mais pas pourquoi. L'IRS veut savoir : « fournitures de construction d'église », « matériels de formation pastorale » ou « kilométrage pour une visite à l'hôpital ». Correction: Créez un simple formulaire ou modèle de courrier électronique avec des champs pour la date, le montant, le reçu et l'objet. Faites remplir le personnel lors de la soumission.
Erreur 5 : Mélanger les dépenses personnelles et ministériques. Un pasteur achète un ordinateur portable de 200 $ qui sera utilisé en partie pour l'administration de l'église et en partie pour un usage personnel. Si vous remboursez les 200 $ complètes comme une dépense ministérielle sans apportionner, l'IRS peut contester le montant entier. Correction: Pour les articles d'usage partagé, remboursez uniquement la portion documentée du ministère. Faites estimer ou documenter la répartition au personnel.
Erreur 6 : Pas de processus pour rembourser les paiements excessifs. L'église paie un membre du personnel 500 $ pour une conférence ; le coût réel était 350 $. Si le paiement excédentaire de 150 $ n'est pas remboursé dans les 120 jours, tout le paiement excédentaire devient un salaire imposable. Correction: Réglez les avances avant la fin de l'année. Suivez chaque avance dans votre journal et faites un suivi par écrit.
Gérez un plan responsable que votre église peut réellement suivre
Les églises utilisant le Mode Entreprise de Yomio offrent à chaque membre du personnel et leader bénévole un moyen de scanner les reçus avec l'objet du ministère noté en un seul endroit. Votre trésorier obtient un registre centralisé, horodaté et exportable prouvant que le plan est responsable—sans gérer une feuille de calcul ou une boîte à chaussures de reçus.
Voir le Mode EntrepriseConclusion finale
Un plan responsable n'est pas une bureaucratie ; c'est une protection—pour la situation fiscale de l'église et le salaire net de votre personnel. Un pasteur qui n'a pas à déclarer un remboursement de 150 $ par mois comme revenu imposable est de 200 à 300 $ en avant chaque année en impôt sur le travail indépendant réduit. Une église qui peut montrer à l'IRS un journal de reçus organisé et une politique écrite évite une question d'audit qui pourrait mal se passer rapidement.
L’IRS utilise 60 jours comme délai refuge pour justifier les dépenses, pas comme échéance absolue. Si les justificatifs arrivent plus tard, il faut évaluer si le délai reste raisonnable selon les faits ; le 61e jour ne rend pas automatiquement le remboursement imposable comme salaire.