Suivi des reçus de dons pour des déductions fiscales plus faciles
Créez un système de suivi des reçus de dons qui garde les contributions déductibles organisées, faciles à chercher et prêtes avant la saison des impôts.
Yulia Lit
Rédactrice spécialisée en finance comportementale
Suivi des reçus de dons pour des déductions fiscales plus faciles
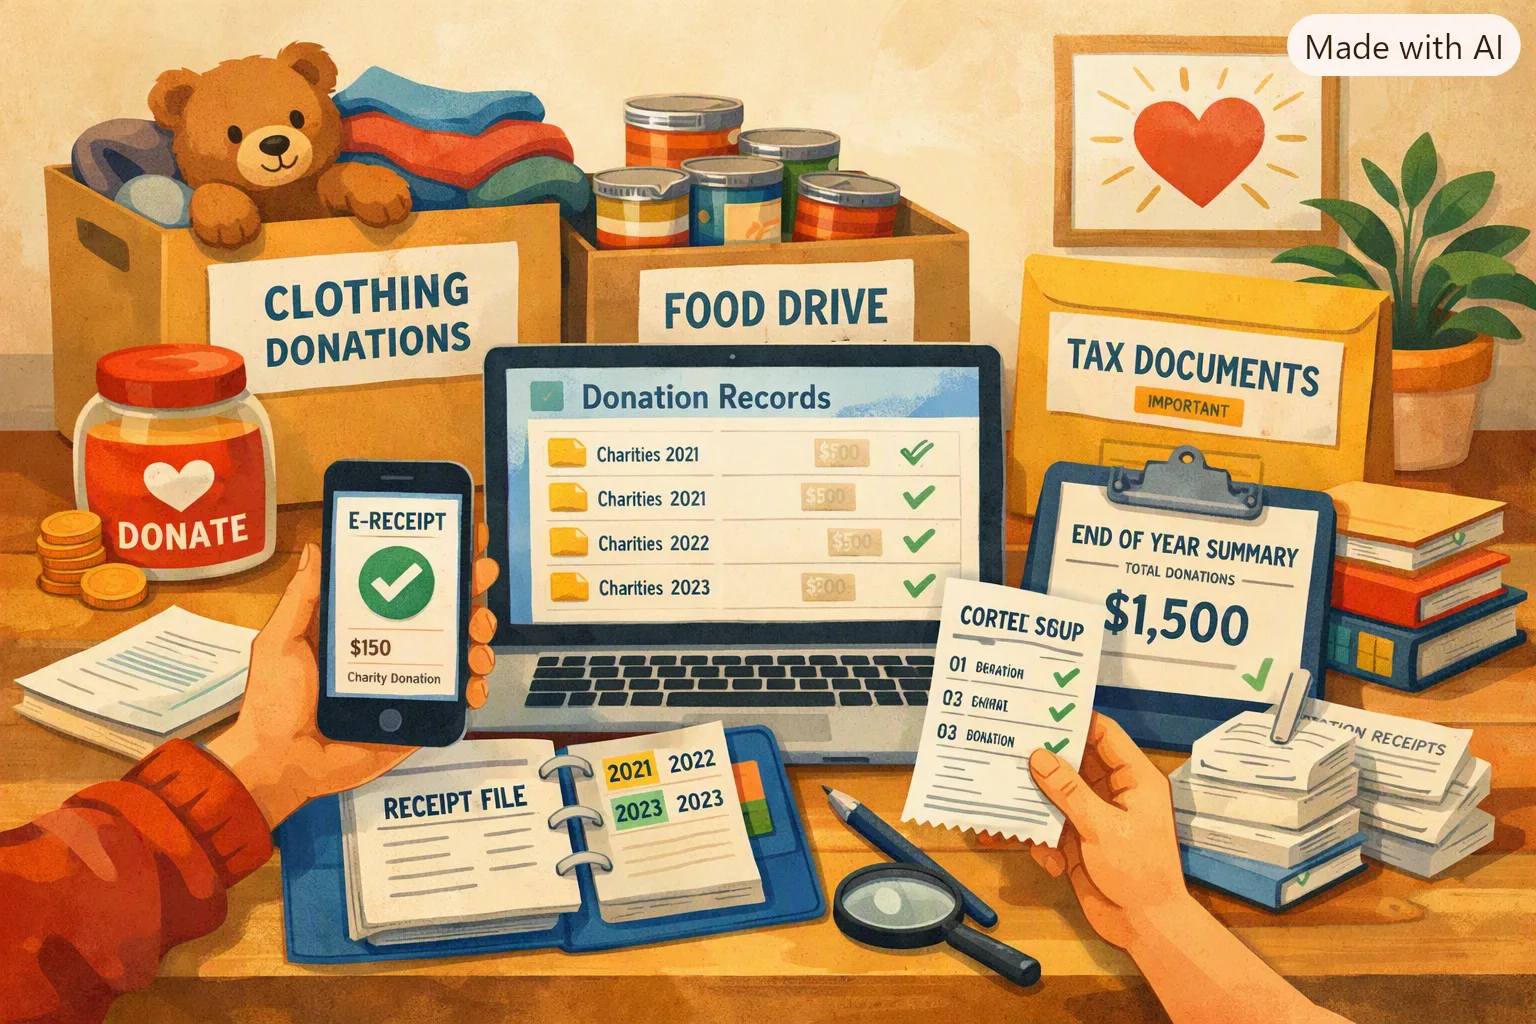
Le suivi des dons tend à s'effondrer au moment des impôts, pas au moment de la donation. Les gens sont généreux tout au long de l'année, puis passent des heures à reconstruire où, quand et combien ils ont donné.
L'IRS a des règles strictes de justification pour les déductions de charité. Selon la section 170 de l'IRC, pour tout don de 250 dollars ou plus, vous devez avoir une reconnaissance écrite contemporaine (CWA) de la charité. « Contemporaine » signifie que vous devez avoir la reconnaissance en main au moment où vous déposez votre déclaration de revenus (ou à la date limite, si elle est antérieure). L'exigence est stricte, et la conformité substantielle ne s'applique pas — ce qui signifie qu'une approximation proche n'est pas suffisante. L'absence de reconnaissance = perte de l'intégralité de la déduction, peu importe la générosité de votre contribution.
Même pour les dons inférieurs à 250 dollars, vous avez besoin d'une preuve : un reçu, un relevé bancaire ou une reconnaissance écrite montrant la date, le montant et le nom de la charité. Ce n'est pas une documentation optionnelle ; c'est le fondement d'une déclaration de revenus défendable.
Un suivi des reçus de dons prévient la ruée fiscale en transformant chaque contribution en un dossier complet au moment où elle se produit.
Points clés à retenir
- L'IRC §170 exige une reconnaissance écrite pour les dons de 250 $ et plus ; la conformité stricte s'applique (aucune doctrine de conformité substantielle)
- Les dons de 250 $ et plus sans reconnaissance écrite = la déduction entière est refusée
- Les dons de moins de 250 $ nécessitent toujours une preuve : reçu, relevé bancaire ou confirmation de charité
- Les audits trimestriels (10 min) capturent les preuves manquantes avant la saison fiscale
- Le suivi organisé des dons économise 2 à 4 heures lors de la préparation fiscale
Comprendre le seuil de 250 $ de la section 170 de l'IRC
Pour les dons de 250 dollars ou plus, l'IRC §170 exige une reconnaissance écrite contemporaine de l'organisation donatrice contenant :
- Montant de la contribution en espèces (ou description mais pas valeur du bien)
- Si des biens ou services ont été reçus en échange (gala de charité avec enchères silencieuses ? Notez-le)
- Description et estimation de bonne foi de la valeur des biens/services reçus (le cas échéant)
Exemples :
- Don : 500 dollars en espèces à la Croix-Rouge → Besoin d'une reconnaissance écrite montrant le montant et confirmant qu'aucun bien/service n'a été reçu
- Don : 300 dollars à un gala de charité (qui comprend un dîner d'une valeur d'environ 100 dollars) → Besoin d'une reconnaissance écrite montrant le montant du don et la valeur estimée du dîner reçu
- Don : Contribution de 250 dollars en actions → Besoin d'une reconnaissance écrite de la charité montrant que le don et les actions ont été reçus
La reconnaissance n'a pas besoin d'être une lettre formelle — un reçu par e-mail de la charité fonctionne. Mais vous devez l'avoir dans votre dossier fiscal avant de déposer.
La norme de documentation que vous devez réellement utiliser
Pour chaque don, conservez :
- Nom de l'organisation (nom légal complet ; utilisez l'EIN si possible)
- Date (date du don, pas date du reçu)
- Montant (combien vous avez donné)
- Méthode de paiement (espèces, chèque, carte de crédit, transfert d'actions, etc.)
- Fichier de preuve (reçu par e-mail, reconnaissance PDF, lettre papier scannée, relevé bancaire)
- Notes sur les biens/services reçus (le cas échéant ; gala de charité ? Enchères silencieuses ? Notez-le)
Si l'un de ces éléments manque, la confiance en la déclaration chute rapidement. Pour les dons de 250 $ et plus, l'absence de reconnaissance écrite = refus automatique de la déduction.
Le flux de travail trimestriel
1. Gardez les dons dans une catégorie dédiée
Ne les mélangez jamais avec les cadeaux ou les dépenses générales. Les catégories mélangées sont difficiles à valider lors de la déclaration et augmentent le risque d'audit.
2. Téléchargez la preuve le même jour
Les confirmations numériques par e-mail s'enfouissent rapidement. Les reconnaissances de charité sont souvent horodatées et envoyées immédiatement. Capturez et stockez immédiatement.
Pour les dons en ligne : Prenez une capture d'écran ou enregistrez la page de confirmation montrant l'organisation, la date, le montant et tout reçu de paiement.
Pour les dons en espèces/chèque : Demandez un reçu à la charité au moment du don. S'ils n'en fournissent pas un, demandez une confirmation écrite par e-mail.
Pour les dons ou dons récurrents promis : Obtenez une reconnaissance écrite annuelle de la charité avant le 31 janvier de l'année suivante.
3. Étiquetez par cause et organisation
Les étiquettes rendent les résumés de fin d'année précis et rapides :
- Examen basé sur l'organisation (« Croix-Rouge : 500 $ + 250 $ + 100 $ = 850 $ annuels »)
- Examen basé sur la cause (« Refuge pour animaux : 300 $ + 100 $ = 400 $ annuels »)
- Analyse des dons ponctuels par rapport aux dons récurrents (« Récurrent : 100 $/mois = 1 200 $ annuels »)
4. Effectuez un audit trimestriel de 10 minutes
Votre audit trimestriel vérifie :
- Les fichiers de preuve manquants pour les dons de 250 $ et plus (doit avoir une reconnaissance écrite)
- Les fichiers de preuve manquants pour les dons inférieurs à 250 $ (doit avoir un reçu ou un relevé bancaire)
- Les entrées en double (avez-vous compté le même don deux fois ?)
- Les noms d'organisations incohérents (Croix-Rouge, Croix-Rouge américaine, CR — normalisez)
Le trimestre est le doux spot : assez fréquent pour attraper les erreurs, assez léger pour être maintenu.
Les erreurs qui coûtent des déductions
- Attendre la saison fiscale pour reconstruire les dossiers : Si la charité a fermé ou a perdu les dossiers, vous ne pouvez pas récupérer la reconnaissance
- Supposer que les relevés bancaires suffisent comme preuve : Les relevés bancaires prouvent que vous avez payé quelqu'un ; ils ne prouvent pas que c'était un don de charité à une organisation qualifiée ou la date exacte
- Perdre les reçus papier ou les lettres pour les événements ponctuels : Les galas de charité, les marches, les collectes de fonds — ces dons ponctuels sont les plus faciles à perdre la documentation
- Échouer à normaliser les noms d'organisations : Si vous avez écrit « Croix-Rouge », « CR américaine » et « CRA » en trois années distinctes, un auditeur pourrait penser qu'il s'agit de trois organisations différentes
- Dons manquants avec biens/services reçus : Si vous avez donné 500 dollars à un gala de charité où vous avez reçu un dîner de 150 dollars, vous ne pouvez déduire que 350 dollars (dons moins la juste valeur marchande des biens reçus)
Pour une conception de flux de travail fiscal plus large, voir Comment suivre les dépenses pour les impôts et Suivi des dépenses commerciales pour les travailleurs indépendants.
Information
Une vérification trimestrielle de 10 minutes détecte les documents manquants alors qu'il est encore facile de les récupérer. En avril, demander une reconnaissance de remplacement à une charité est presque impossible.
Gardez chaque déduction de don défendable
Yomio peut conserver les reçus que vous scannez ou saisissez manuellement. Gardez les attestations écrites requises et vérifiez les règles fiscales qui s’appliquent à votre situation.
Organisez les reçus de donsU.S. federal recordkeeping only
Organize records for review
Choose records you want to gather. This checklist does not decide whether an expense is deductible or reportable.
Select records to gather:
Select at least one record type.
Lectures connexes
Conclusion
Le suivi des reçus de dons ne concerne pas la bureaucratie. C'est une habitude protectrice qui préserve à la fois la valeur de votre déduction (l'IRC §170 exige une reconnaissance écrite pour 250 $ et plus) et votre tranquillité d'esprit lorsque la saison fiscale arrive. Les contributions de charité sont déductibles d'impôt ; assurez-vous de capturer et d'organiser la preuve qui les rend défendables.