Comment établir un budget quand on vit de salaire en salaire (Guide 2026)
Notez les dates de revenus et des factures essentielles, puis associez chaque facture aux revenus reçus avant son échéance. Un budget de trésorerie montre les décalages sans imposer un taux d’épargne.

Yulia Lit
Chercheuse en psychologie du consommateur et économie comportementale

Comment établir un budget quand on vit de salaire en salaire
Commencez par noter les dates et les montants de vos revenus et de vos factures essentielles. Associez chaque facture au revenu qui arrivera avant son échéance. Un budget de trésorerie met en évidence les décalages entre revenus et dépenses, mais il n’augmente pas l’argent disponible. Outil de budget de trésorerie du CFPB
Points clés
- Manquer d'argent avant le jour de paie est un problème de timing des flux de trésorerie, pas un défaut de caractère.
- Comparer les dates des factures à celles de vos revenus peut aider à repérer les décalages de trésorerie.
- N’épargnez que lorsque les dépenses essentielles et les factures à venir sont couvertes, et si le transfert ne risque pas de provoquer un découvert.
- Comparez vos relevés à vos estimations et vérifiez les écarts à partir des justificatifs disponibles.
- Comparer les opérations réelles au plan peut montrer où les dépenses et les estimations diffèrent.
Avertissement
Les totaux mensuels peuvent masquer les dates auxquelles les revenus arrivent et les factures sont dues. Notez les dates et les montants, puis planifiez avec les revenus que vous vous attendez à recevoir.
Pourquoi les budgets traditionnels échouent quand l'argent est rare
Une règle fixe comme 50/30/20 ne convient pas à tous les revenus ni à toutes les dépenses essentielles. Commencez par les factures, les dates d’échéance et les sommes réellement disponibles. Les pourcentages fixes ne conviennent pas à toutes les situations.
Le cycle salaire à salaire n'est pas un problème de volonté. C'est un problème de timing des flux de trésorerie. Votre loyer est dû le 1er, peu importe si vous êtes payé le 3.
C'est la première chose à corriger.
Étape 1 : Construisez un tableau réel de vos finances
Avant qu'un budget fonctionne, vous avez besoin de chiffres précis — pas d'estimations ou d'intuitions.
Commencez avec au moins un mois de relevés et de factures, puis examinez une période plus longue si vos revenus ou dépenses varient selon les saisons. Ne comptez pas sur la mémoire. Cherchez :
- Votre revenu net réel (après impôts, pas le brut)
- Factures mensuelles fixes et leurs dates d'échéance exactes
- Dépenses variables : courses, transport, sorties, abonnements
- Dépenses irrégulières — assurance annuelle, réparations de voiture, consultations médicales
Comparez vos estimations aux relevés et justificatifs disponibles pour repérer les écarts.
Yomio permet de scanner ou téléverser des reçus et de saisir des dépenses manuellement. Vérifiez les données extraites ; l’application ne se connecte pas aux comptes bancaires et n’importe pas les transactions.
Étape 2 : Alignez vos factures sur vos salaires
Le rapprochement des dates de factures et de revenus peut aider à repérer les écarts de trésorerie.
Plutôt que de penser en budgets mensuels, pensez en fenêtres de salaire. Attribuez chaque facture récurrente à une date de paie spécifique. L'objectif : chaque salaire couvre une part approximativement égale de vos obligations mensuelles.
Voici comment procéder :
- Listez chaque facture avec sa date d'échéance et son montant
- Associez chaque facture au revenu disponible avant sa date d’échéance.
- Demandez aux fournisseurs s’ils peuvent modifier une date ou proposer un arrangement ; les conditions varient.
- N’utilisez les paiements automatiques que si les dates de dépôt et le solde prévu les rendent sûrs.
Conseil
Certains fournisseurs peuvent proposer une autre date ou un arrangement de paiement ; demandez les conditions, les frais et l’effet sur la prochaine facture.
Essayez maintenant : Planificateur budgétaire de salaire
Planificateur de budget mensuel
Saisissez votre salaire net pour chaque paie et attribuez vos factures voyez exactement ce qu'il reste après chaque versement.
Restant: 0
Restant: 0
Ajouter une facture
Étape 3 : Choisissez une méthode budgétaire adaptée à votre réalité
Il n'y a pas de méthode universellement parfaite. Voici les trois qui fonctionnent le mieux quand les finances sont serrées :
Budget base zéro
Chaque euro de revenu reçoit un objectif avant le début du mois. Revenus moins dépenses planifiées égale zéro — non pas parce qu'il ne reste rien, mais parce que vous avez intentionnellement assigné chaque euro à un rôle.
La méthode Payez-vous d'abord
Épargnez uniquement après avoir prévu les dépenses essentielles et les factures à venir. N’automatisez un transfert que si le solde et les dates de dépôt le rendent sûr.
La règle 50/30/20 : un exemple, pas une obligation
Cette répartition peut servir de point de départ, mais elle ne convient pas à tous les revenus ni à toutes les dépenses essentielles. Commencez par vos revenus réels, les échéances et les dépenses indispensables.
Vous n'êtes pas sûr de la méthode qui vous convient ?
Quelle méthode budgétaire vous convient ?
Répondez à 3 questions rapides pour trouver la bonne approche budgétaire pour votre situation.
Q1: Comment vous sentez-vous à l'idée de suivre chaque dépense ?
Étape 4 : Constituez d'abord un petit fonds d'urgence
Une réserve peut aider à faire face à une dépense imprévue, mais son montant de départ dépend de votre situation. Choisissez un montant uniquement lorsque vos dépenses essentielles et vos factures à venir sont couvertes.
Succès
Une réserve peut aider à couvrir une dépense imprévue lorsque vous pouvez mettre de l’argent de côté sans risquer de manquer une dépense essentielle.
Étape 5 : Trouvez de la marge sans coupes drastiques
Quand vous vivez de salaire en salaire, vous n'avez pas besoin d'une refonte radicale de votre mode de vie. Examinez vos propres relevés pour repérer les dépenses que vous n’utilisez plus ou que vous pouvez modifier sans risque.
Abonnements oubliés. Vérifiez les relevés pour repérer les frais récurrents liés à des services que vous n’utilisez plus.
Dépenses alimentaires. Les options dépendent du foyer et de ses besoins. Comparez vos dépenses réelles avant de modifier ce poste essentiel.
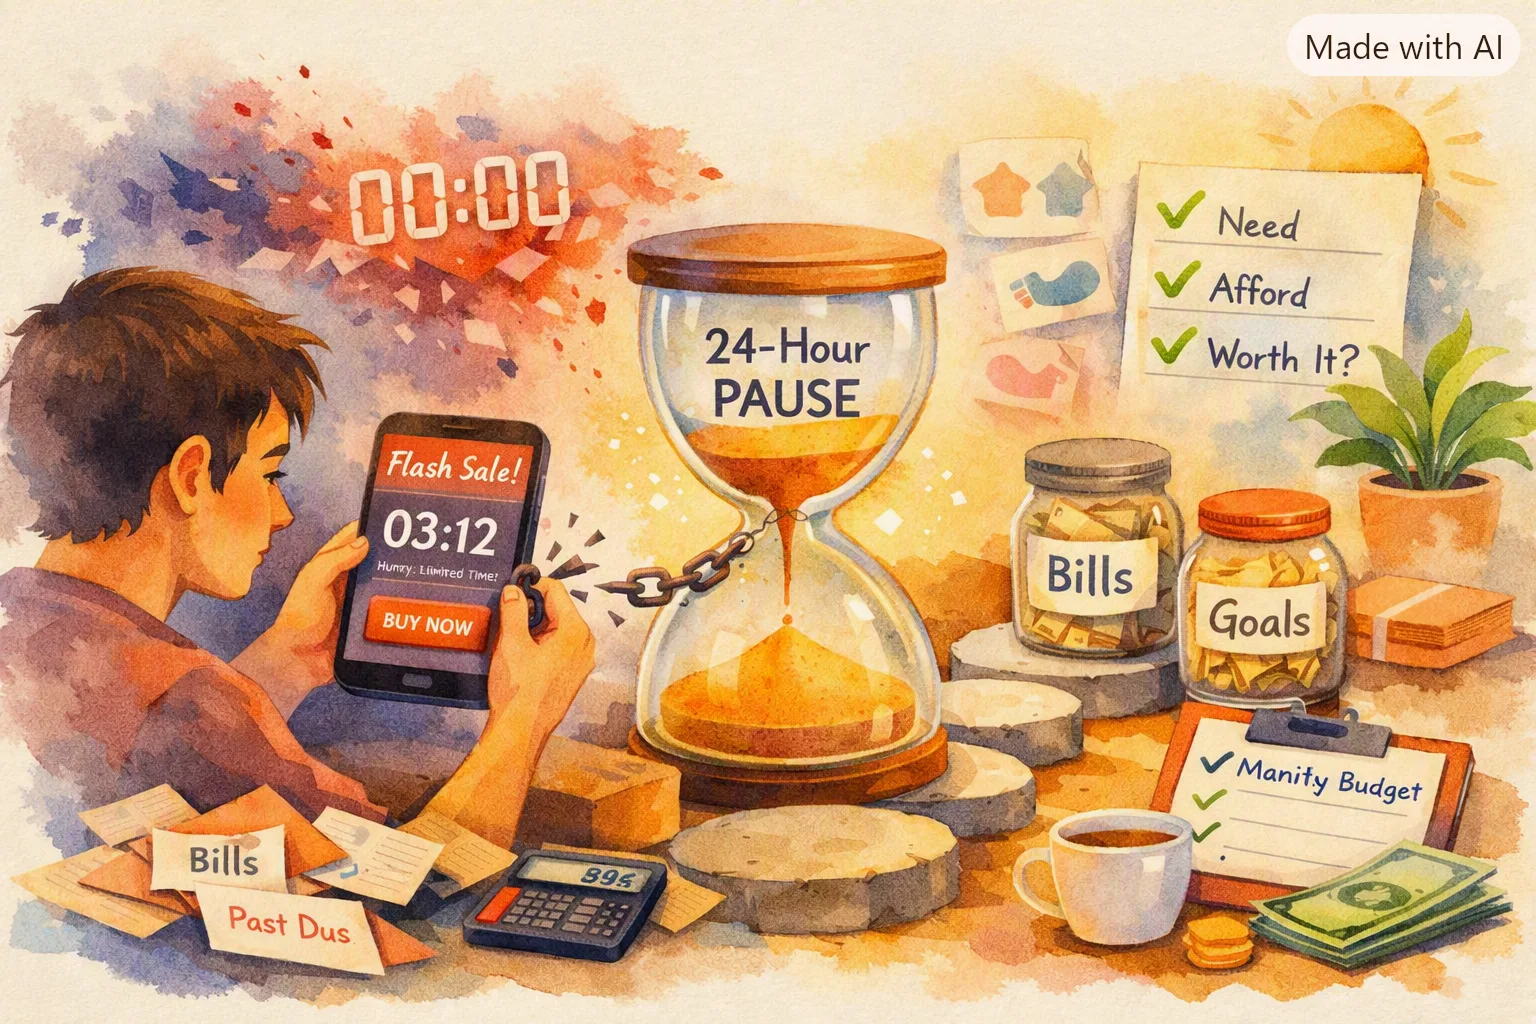
Achats impulsifs. Si l’achat n’est pas urgent, faites une pause avant de payer et comparez-le à votre plan actuel.
Étape 6 : Vérifiez le plan selon vos revenus et vos factures
Vérifiez le plan aussi souvent que vos revenus, vos factures et votre situation le demandent. Demandez-vous :
- Qu’est-ce qui a changé depuis ma dernière vérification ?
- Quelles dépenses essentielles arrivent avant le prochain revenu ?
- Y a-t-il un décalage de trésorerie à traiter ?
Le changement de mentalité qui rend tout cela possible
Budgétiser quand on est à court d'argent semble souvent punitif. Changez de cadre : un budget n'est pas une restriction. C'est un plan pour où va votre argent plutôt qu'un mystère de là où il est allé.
Liste de démarrage rapide
- Rassembler des relevés et factures pour une période utile, plus longue si les revenus varient
- Lister chaque facture récurrente avec montant et date d'échéance
- Assigner les factures à des jours de paie spécifiques
- Vérifier que les dates de dépôt et le solde attendu rendent les paiements automatiques sûrs
- Décider si un compte séparé pour une réserve convient à votre situation
- Choisir un montant d’épargne uniquement après avoir prévu les dépenses essentielles
- Vérifier les frais récurrents et les conditions de résiliation avant toute modification
- Revoir le plan lorsque les revenus ou les dépenses changent
Outils recommandés
- Yomio — Scanne ou téléverse des reçus et permet la saisie manuelle ; l’application n’importe pas les transactions bancaires.
- Bankin' — Agrégateur bancaire français, synchronise tous vos comptes
- Lydia — Application de paiement + suivi des dépenses, très utilisée en France
- YNAB — Application de budget base zéro ; consultez les tarifs et conditions d’essai actuels sur le site de l’éditeur.
- Wallet by BudgetBakers — Vérifiez les pays disponibles et les devises prises en charge sur le site de l’éditeur.
Voyez où va vraiment votre argent
Scannez ou téléversez des reçus, vérifiez les données extraites et saisissez les dépenses manuellement au besoin. Utilisez les relevés pour les transactions sans reçu.
Essayer Yomio gratuitementVivre de salaire en salaire est une situation, pas un trait de personnalité. Utilisez les dates et montants réels pour repérer les écarts et demandez une aide locale si les dépenses essentielles dépassent les revenus disponibles.