教会の責任ある払い戻し計画:IRS方式で宣教活動の経費を管理する
IRSの連邦税ルールでは、60日と120日は合理的な期間を判断するためのセーフハーバーであり、すべてのケースに適用される絶対期限ではありません。宿泊費は金額にかかわらず証明が必要です。書面の方針は有用ですが、形式的な必須書類ではありません。
Alex Chen
プロダクトマネージャー兼パーソナルファイナンス提唱者
教会の責任ある払い戻し計画:IRS方式で宣教活動の経費を管理する
教会の会計担当者が、複雑な税務申告を何年も経験していないことは珍しくありません。 そこへ牧師が、領収書も日付もない経費報告を何枚も提出したとします。 日曜学校の教材、牧師館の緊急修理、カンファレンスへの出張費です。 税務申告の時期に、これらの払い戻しはどう扱われるのでしょうか。 IRSによれば、教会が「責任ある払い戻し計画(accountable plan)」を運用していなければ、牧師の課税所得になります。
責任ある払い戻し計画は、特別な申告書ではありません。 3つの条件を満たす運用ルールです。 条件を守れば、教会は牧師、スタッフ、ボランティアのリーダーに、宣教活動に関係する経費を非課税で払い戻せます。 仕組みがなければ、正当な経費であっても給与として扱われ、教会とスタッフの双方が想定していなかった給与税が発生します。 条件を満たす業務経費の払い戻しは、業務との関連性があり、合理的な期間内に記録され、余剰金が返還されれば、給与に含めず扱える場合があります。IRSの60日・120日はセーフハーバーで、すべてのケースに適用される固定期限ではありません。このガイドは米国連邦税の説明です。雇用関係と個別事情を確認してください。
このガイドでは、IRSが求める条件、小規模教会が財務委員会なしでも使える具体的な流れ、そして正当な宣教活動費が課税給与に変わる書類不足を防ぐ方法を説明します。
重要なポイント
IRSは経費証明について60日をセーフハーバーとして使いますが、絶対的な期限ではありません。遅れて提出された場合は、事情に照らして期間が合理的かを判断します。61日目になっただけで払い戻しが自動的に課税給与になるわけではありません。 出張中の宿泊費は金額にかかわらず証拠書類が必要です。その他の個別支出は通常75ドル以上で証明が求められます。75ドル未満でも、内容と業務目的を示す十分な記録が必要です。 IRSは経費証明について60日をセーフハーバーとして使いますが、絶対的な期限ではありません。遅れて提出された場合は、事情に照らして期間が合理的かを判断します。61日目になっただけで払い戻しが自動的に課税給与になるわけではありません。 IRSは経費証明について60日をセーフハーバーとして使いますが、絶対的な期限ではありません。遅れて提出された場合は、事情に照らして期間が合理的かを判断します。61日目になっただけで払い戻しが自動的に課税給与になるわけではありません。
- YomioのBusiness Modeなら、会計担当者が監査対応や四半期の確認に使える、時刻付きで整理された経費記録を教会全体で管理できます。
責任ある払い戻し計画の3つの条件
IRSは、払い戻し計画を「責任あるもの」とする条件をTreasury Regulation 1.62-2で示しています。 3つすべてを満たせば、払い戻しは教会の給与記録やスタッフのW-2に含めません。 一つでも満たさなければ、支払い全体が課税対象の報酬になります。
1. 事業との直接的な関係
経費には、教会の宣教活動と直接かつ明確な関係が必要です。 日曜学校の教材、賛美歌集、建物の修理、牧師向けカンファレンスの参加費、訪問が必要な信徒宅への走行距離、教会事務局の用品などは、通常この条件を満たします。 私的な支出は対象外です。 たとえば、別の教会で説教をする予定が旅行に含まれていても、休暇そのものは宣教活動費にならず、非課税で払い戻せません。
教会は、この基準を文書にしてください。 「教会の使命と活動を直接支える経費を払い戻す」という1段落の方針やチェックリストで十分です。 曖昧な方針は、後の争いを招きます。
IRSは経費証明について60日をセーフハーバーとして使いますが、絶対的な期限ではありません。遅れて提出された場合は、事情に照らして期間が合理的かを判断します。61日目になっただけで払い戻しが自動的に課税給与になるわけではありません。
多くの教会がつまずくのがここです。 IRS Publication 463と財務省規則では、従業員は合理的な期間内に経費を証明する必要があります。 IRSは経費証明について60日をセーフハーバーとして使いますが、絶対的な期限ではありません。遅れて提出された場合は、事情に照らして期間が合理的かを判断します。61日目になっただけで払い戻しが自動的に課税給与になるわけではありません。
領収書: 出張中の宿泊費は金額にかかわらず証拠書類が必要です。その他の個別支出は通常75ドル以上で証明が求められます。75ドル未満でも、内容と業務目的を示す十分な記録が必要です。 75ドル未満なら、走行距離ログや手書きの概要でも記録できますが、領収書を残すのが最も安全です。
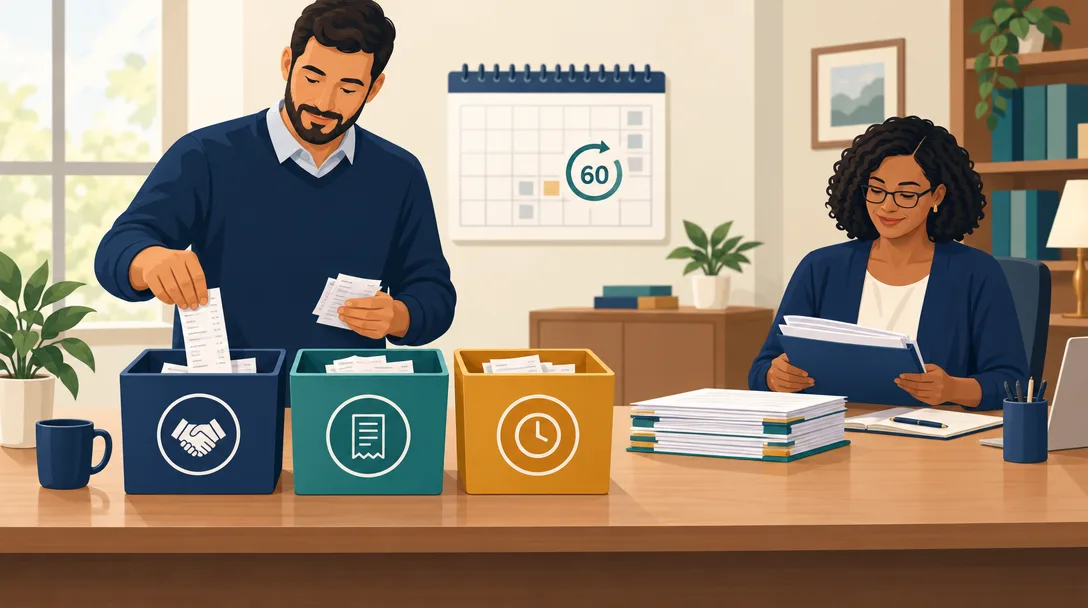
期限: 牧師が1月15日に支出したなら、領収書と説明は3月15日(60日)までに会計担当者へ届く必要があります。 61日目以降の提出は安全な目安を満たさず、正当な宣教活動費でもIRSが課税給与へ分類し直す可能性があります。
記録の形: 領収書の写真、メール確認、クレジットカード明細、印刷した請求書はいずれも使えます。 重要なのは、日付、金額、目的を証明できることです。 「事務用品に80ドル使いました」だけでは弱いでしょう。 「2026年1月15日付のStaplesの領収書、79.99ドル。日曜礼拝の賛美歌集とプリンター用紙」と記録すれば、内容が明確です。
3. 余った前払い金を返す
教会が前払い金や定額の手当を渡した場合、使わなかった分は合理的な期間内に返金してもらう必要があります。 IRSは余剰金の返還について120日をセーフハーバーとして使いますが、すべてのケースに適用される絶対期限ではありません。計画では合理的な返還期間を定めます。返還されない余剰金は課税対象になることがあります。 実務上は年末に精算します。 たとえばカンファレンス出張用に牧師へ500ドルを前払いし、実際の費用が400ドルだったなら、牧師は12月31日、または教会が帳簿を締める日までに100ドルを返します。
実践的なフレームワーク:財務部門なしで責任ある計画を運用する
パートタイムの会計担当者が1人だけの小さな教会でも、責任ある払い戻し計画は実行できます。 ソフトウェアは必須ではありませんが、書面の方針と毎月または四半期に繰り返せる手順が必要です。
ステップ1:1ページの方針を書く
弁護士を雇う必要はありません。 理事会の決議や簡単なメモで十分です。 次の内容を含めます。
- 誰が提出できるか: 牧師、スタッフ、ボランティアリーダーなど、教会のために宣教活動費を使う人。
- 何が対象か: 宣教活動と直接関係する経費。日曜学校の教材、建物の修理、訪問の走行距離、カンファレンス参加費、緊急の牧会支援などを例にします。 IRSは経費証明について60日をセーフハーバーとして使いますが、絶対的な期限ではありません。遅れて提出された場合は、事情に照らして期間が合理的かを判断します。61日目になっただけで払い戻しが自動的に課税給与になるわけではありません。
- 何を添付するか: 領収書または請求書、支出日、金額、宣教活動の目的(「礼拝チーム用の事務用品」など)。
- 誰が承認するか: 通常は会計担当者または財務委員会です。 IRSは余剰金の返還について120日をセーフハーバーとして使いますが、すべてのケースに適用される絶対期限ではありません。計画では合理的な返還期間を定めます。返還されない余剰金は課税対象になることがあります。
牧師とスタッフに配り、署名済みのコピーを教会のファイルに保存します。 作成に30分かかっても、監査対応としての価値はそれを大きく上回ります。
ステップ2:毎月の提出と確認のサイクルを作る
毎月第1週: メールや紙の簡単なフォームを配り、前月分の経費を提出するよう伝えます。 日付、金額、領収書、宣教活動の目的を確認するチェックリストを付けます。
第2週: 提出物を確認します。 IRSは経費証明について60日をセーフハーバーとして使いますが、絶対的な期限ではありません。遅れて提出された場合は、事情に照らして期間が合理的かを判断します。61日目になっただけで払い戻しが自動的に課税給与になるわけではありません。
第3~4週: 承認済みの払い戻しを総勘定元帳に記録して支払い、領収書と説明を月・スタッフ別のフォルダーに保存します。
四半期ごと: 誰に、何のために、いつ払い戻したかを示す概要レポートを印刷します。 IRSから問い合わせがあったときの証拠になります。
ステップ3:領収書を中心にしつつ、提出を簡単にする
牧師が領収書をスマートフォンで撮影してメールできるなら、それで十分な場合もあります。 紙箱にためる方法は問題になりやすいでしょう。 よい運用には、次の3つを組み合わせます。
IRSは経費証明について60日をセーフハーバーとして使いますが、絶対的な期限ではありません。遅れて提出された場合は、事情に照らして期間が合理的かを判断します。61日目になっただけで払い戻しが自動的に課税給与になるわけではありません。
- 領収書の保管場所: スタッフと月で整理した共有フォルダー(Google Drive、Dropbox、メールアーカイブなど)。
- 台帳: 日付、スタッフ名、金額、領収書の有無、承認日を記録する簡単なスプレッドシート。
ステップ4:よくある失敗を監査する
四半期に1回、規模が大きい教会ならさらに頻繁に、払い戻し台帳を確認します。
IRSは経費証明について60日をセーフハーバーとして使いますが、絶対的な期限ではありません。遅れて提出された場合は、事情に照らして期間が合理的かを判断します。61日目になっただけで払い戻しが自動的に課税給与になるわけではありません。
- 領収書不足: 75ドルを超えるのに領収書や請求書がない払い戻し。スタッフへ確認し、出せなければ課税給与に分類します。
- 目的が曖昧: 「Office Max 42ドル」だけなら、何を買ったかメモを追加してもらいます。
- 前払い金の超過: カンファレンス用に500ドル渡し、費用が380ドルだったなら、120ドルを年末までに返金・記録します。
ヒント
IRSが確認したいのは「支出日」と「提出日」です。 1月15日付の領収書が3月14日までに提出されたと示せれば、安全な目安の範囲内です。 領収書がいつ提出されたか証明できなければ、リスクが高くなります。
正当な経費を課税所得に変えるよくある失敗
失敗1:書面の方針がない。「ずっとこの方法でした」
方針がなければ、IRSは責任ある計画ではないと判断する可能性があります。 牧師への月150ドルの払い戻しが給与になり、双方に給与税が発生します。
対策: 書面の方針を採用します。 1ページの理事会決議で法的な根拠を作れます。
失敗2:提出が遅い
牧師が2月に教会のカンファレンスへ出張し、領収書を8月まで提出しなかったとします。 IRSは経費証明について60日をセーフハーバーとして使いますが、絶対的な期限ではありません。遅れて提出された場合は、事情に照らして期間が合理的かを判断します。61日目になっただけで払い戻しが自動的に課税給与になるわけではありません。 IRSは課税給与に分類し直せます。
IRSは経費証明について60日をセーフハーバーとして使いますが、絶対的な期限ではありません。遅れて提出された場合は、事情に照らして期間が合理的かを判断します。61日目になっただけで払い戻しが自動的に課税給与になるわけではありません。 期限を超えたものは却下するか、例外を理事会へ上げます。
失敗3:75ドルを超える経費に領収書がない
会計担当者が「3月に120ドルで賛美歌集を買った」と覚えているだけでは不十分です。 実際の領収書がなければ、監査時に非課税の払い戻しとして認められません。
出張中の宿泊費は金額にかかわらず証拠書類が必要です。その他の個別支出は通常75ドル以上で証明が求められます。75ドル未満でも、内容と業務目的を示す十分な記録が必要です。 少額なら、説明や走行距離帳などのログを受け付けます。
失敗4:事業目的を記録しない
「Visa 82.15ドル」という記録は金額を示しますが、なぜ支出したかは示しません。 IRSが知りたいのは、「教会の建物用品」「牧会研修の教材」「病院訪問の走行距離」といった目的です。
対策: 日付、金額、領収書、目的の欄がある簡単なフォームやメールテンプレートを作り、提出時に記入してもらいます。
失敗5:個人経費と宣教活動費を混ぜる
牧師が教会事務と私用の両方に使う200ドルのノートパソコンを購入したとします。 全額を宣教活動費として払い戻すと、IRSは全額を問題にする可能性があります。
対策: 共有利用の品物は、記録した宣教活動分だけを払い戻します。 スタッフに利用割合を見積もらせ、根拠を残します。
失敗6:超過払いの返還方法がない
IRSは余剰金の返還について120日をセーフハーバーとして使いますが、すべてのケースに適用される絶対期限ではありません。計画では合理的な返還期間を定めます。返還されない余剰金は課税対象になることがあります。 超過分が課税給与になる可能性があります。
対策: 年末前に前払いを精算します。 すべての前払いを台帳に記録し、書面でフォローアップします。
よくある質問
財務委員会がなく、会計担当者が1人だけでも運用できますか。
できます。 会計担当者が方針を適用するために委員会の個別承認を毎回得る必要はありません。 教会の理事会、最低限でも牧師と理事会議長が、計画を承認する書面を作れば足ります。 1人で領収書と台帳を管理しても問題ありません。 守りになるのは財務チームの人数ではなく、方針です。
責任ある計画なら、牧師は確定申告で払い戻しを報告しますか。
いいえ。 計画が実際に条件を満たし、払い戻しが証明されていれば、払い戻しは牧師の総所得から除外され、Form W-2にも載りません。 牧師は給与ではなく払い戻しを受けるため、その金額に所得税や自営業税はかかりません。
前払い金を返す「合理的な期間」とは何ですか。
IRSは余剰金の返還について120日をセーフハーバーとして使いますが、すべてのケースに適用される絶対期限ではありません。計画では合理的な返還期間を定めます。返還されない余剰金は課税対象になることがあります。 3月に出張した牧師なら、超過払いを7月1日までに精算できます。 実務では、年末の帳簿締めに合わせて精算する教会も多く、安全な目安内です。
教会のイベントやカンファレンスの食事・接待費は払い戻せますか。
可能ですが、記録がより重要です。 食事・接待費は責任ある計画の対象になり得ますが、IRSには具体的な上限と記録要件があります。 日付、金額、参加者または事業目的が分かる領収書が必要です。 個人的な休日の食事は対象外ですが、教会が承認したカンファレンスや宣教旅行中の食事は対象になり得ます。
領収書を取り忘れ、2か月後に気付いたらどうしますか。
いくつか方法があります。 (1)カード明細、業者の名刺、購入写真などからスタッフに記録を再作成してもらう、(2)日付、金額、目的を説明する書面をもらう、(3)課税給与に分類してW-2へ加える、のいずれかです。 IRSの運用は一律ではありませんが、時間が経つほど証拠は弱くなります。
責任ある計画を作るためにIRSへ何か提出する必要はありますか。
ありません。 責任ある計画は申告書ではなく、Form 401(k)やW-4を提出するものでもありません。 方針を採用し、経費を記録し、条件に従って運用するだけです。 W-2に払い戻し額が含まれていないことから、IRSは計画があることを確認できます。
教会で実際に続けられる責任ある払い戻し計画を作る
Yomio Business Modeなら、スタッフとボランティアリーダーが領収書をスキャンし、宣教活動の目的を一か所に記録できます。会計担当者は日時付きで整理・出力できる台帳を持てるため、スプレッドシートや紙箱を管理せずに計画の実態を示せます。
Business Modeを見るまとめ
責任ある払い戻し計画は官僚的な手続きではありません。 教会の税務上の立場と、スタッフの手取りを守るための仕組みです。 月150ドルの払い戻しを課税所得として申告せずに済む牧師は、自営業税の軽減によって毎年200~300ドルの差を得られる可能性があります。 教会も、整理した領収書台帳と書面の方針をIRSへ示せれば、監査で大きな問題になる質問を避けられます。
今月から始めましょう。 IRSは経費証明について60日をセーフハーバーとして使いますが、絶対的な期限ではありません。遅れて提出された場合は、事情に照らして期間が合理的かを判断します。61日目になっただけで払い戻しが自動的に課税給与になるわけではありません。 次の四半期に台帳を確認して抜けを直せば、年末にはIRSが求める記録と、条件を守れているという安心が手元に残ります。