給料日から給料日までの生活で予算を立てる方法
収入と必須の請求の期日を各給料日に対応させ、まず必要な支出を計画し、予算に合う場合だけ小さな余裕資金を確保する方法を説明します。

Yulia Lit
消費者心理学・行動経済学研究者

給料日から給料日までの生活で予算を立てる方法
給料日前にお金が足りなくなるなら、まず収入と必須の請求について、日付と金額を整理しましょう。 次に各請求を給料日に割り当て、入金と支払いのタイミングに空白がないかを確認し、自分の状況で安全かつ可能な変更があるかを判断します。 この手順でキャッシュフローを明確にできますが、支出が収入を上回っている場合に、その差を埋めることはできません。
重要なポイント
- 次の給料日までに見込まれる手取り収入、必須の請求、支払期日を一覧にする。
- 固定の請求を確認した後で、食費、交通費などの変動する必須支出を計画する。
- 請求元に連絡し、支払期日や支払い方法を変更できるか尋ねる。条件は請求元によって異なる。
- 口座残高不足や必須支出の未払いにつながる可能性がある場合は、貯蓄や支払いを自動化しない。
- 収入や支出が変わったら計画を更新する。
警告
月ごとの合計だけでは、入金と請求が発生する日々のタイミングが見えなくなることがあります。 金額だけでなく日付も使い、実際に受け取ると見込んでいるお金だけを含めましょう。
お金に余裕がないときに従来の予算がうまくいかない理由
固定の割合は、収入や必須支出のパターンが異なるすべての家庭には合いません。 実際の収入日、請求の支払期日、そしてその間に使える金額から始めましょう。 必須支出が使える収入を上回っている場合、予算はその差を示せますが、それだけで差を埋めることはできません。
ステップ1:お金の実態を把握する
どのような予算でも、推測や感覚ではなく正確な数字が必要です。
まずは少なくとも1か月分の利用明細と請求書を集め、収入や支出に季節による変動があるなら、より長い期間を確認しましょう。 米国消費者金融保護局(CFPB)のキャッシュフロー予算ツールは、キャッシュフロー予算を作る前に収入、資金、支出を記録することを勧めています。 記憶だけに頼らないでください。 次の項目を確認します。
- 実際の手取り収入(税引き後で、額面給与ではない)
- 固定の月額請求と正確な支払期日
- 変動する支出:食料品、交通費、外食、サブスクリプション
- 不定期の支出 — 年間保険料、自動車修理、通院費
記録と見積もりを比べると、両者の違いが分かります。 その差を間違いだと決めつけず、現金での支払い、振り替え、返金、共同負担、未完了の明細がないかを確認しましょう。
記録を残す方法: Yomioではレシートをスキャンでき、支出を手入力することもできます。 銀行口座への接続や取引の取り込みには対応していないため、口座の利用状況を確認するときは明細などの記録を使ってください。
関連記事: 支出を手入力で管理していて、もっと簡単な方法を探しているなら、複雑なアプリを使わずに支出を管理する方法をご覧ください。
ステップ2:請求を給料日に対応させる
各請求を、支払期日より前に入る給料またはその他の収入に対応させます。 週払い、隔週払い、月払いのどれでも使えますが、金額が均等に分かれるとは限りません。
次の手順で行います。
- すべての請求について、支払期日と金額を一覧にする
- 各請求の横に、支払期日より前に利用できる収入の日付を書く
- サービス提供者に連絡し、請求日や支払い方法を変更できるか尋ねる。利用条件や手数料は異なる
- 入金日と利用可能残高から安全だと判断できる場合だけ、自動支払いを使う
請求を割り当てたら、それぞれの給料日で割り当てた支払いをまかなえるか確認し、不足があれば早めに把握しましょう。
ヒント
請求元によっては、別の支払期日や支払い方法を提案してくれる場合があります。 利用条件、手数料、変更後の最初の請求への影響を確認しましょう。
今すぐ試す:給料日ごとの予算プランナー
給与予算プランナー
各支払い期間の手取り給与を入力して支払いを割り当てそれぞれの後に何が残るかを正確に確認してください。
残り: 0
残り: 0
支払いを追加
ステップ3:自分の現実に合う予算方法を選ぶ
すべての人に当てはまる正しい割合の分け方はありません。 次の請求と必須支出が見える方法を選び、給料や支出が変わったら方法も変えましょう。
ゼロベース予算
ゼロベース予算では、使える収入を予定している支出、貯蓄、その他の優先事項に割り当てます。 各請求をまかなえるか確認しやすくなりますが、実際には使えないお金を割り当てないでください。 YNABのブログではこの方法を説明しています。必ず達成すべき目標ではなく、選択肢の一つとして考えましょう。
先取り貯蓄の方法
必須支出と予定されている請求をまかなえているなら、定期的な貯蓄が役立つことがあります。 口座残高不足を起こしたり、請求を未払いにしたりする可能性がある場合は、送金を自動化しないでください。 英国のMoney and Pensions Serviceは、貯蓄習慣を作る方法を説明しています。
50/30/20ルール(現実に合わせて調整する)
50/30/20の分け方は予算の例であり、すべての家庭に合うルールではありません。 お金に余裕がないときは、まず必須支出と支払期日を一覧にし、その後で自由に使えるお金や貯蓄に回せる残りを考えます。 CFPBのキャッシュフロー予算ツールは、週ごとの収入と支出のタイミングに注目しています。
どの方法が自分に合うか分かりませんか?
あなたの生活に合った予算管理法は?
3つの簡単な質問に答えて、あなたの状況に合った予算管理アプローチを見つけましょう。
Q1: すべての支出を記録することについてどう感じますか?
関連記事: YNABを試して複雑すぎたり高すぎたりすると感じたなら、YNABの代替サービスガイドで、無料または低コストで使える選択肢を紹介しています。
ステップ4:まず小さな緊急時の余裕資金を作る
緊急資金とは、予定外の支出のために取っておくお金です。 すべての家庭に合う一律の開始額はないため、家賃、食費、光熱費、交通費などの必須の請求を危険にさらさない金額を選びましょう。 CFPBの緊急資金ガイドでは、請求の支払期日を調整できるか尋ねるなど、キャッシュフローに関する手順も説明しています。
成功
自分の状況で無理なく用意できる金額から始め、必須支出をまかなえるときだけ増やしましょう。
ステップ5:極端な削減をせずに余裕を見つける
自分の記録を確認し、もう使っていない料金や、安全に変更できる支出がないか探しましょう。 どの家庭でも削減できる固定の割合はありません。
自分の記録で次の項目を確認します。
継続的な料金。 利用明細で、もう使っていないサブスクリプションや手数料を確認し、変更する前に解約条件を確認しましょう。 サブスクリプションの棚卸しが役立ちます。
食料品と食費。 食費は必須の支出であり、選択肢は家庭によって異なります。 この項目を変える前に、自分の支出と必要性を比べてください。
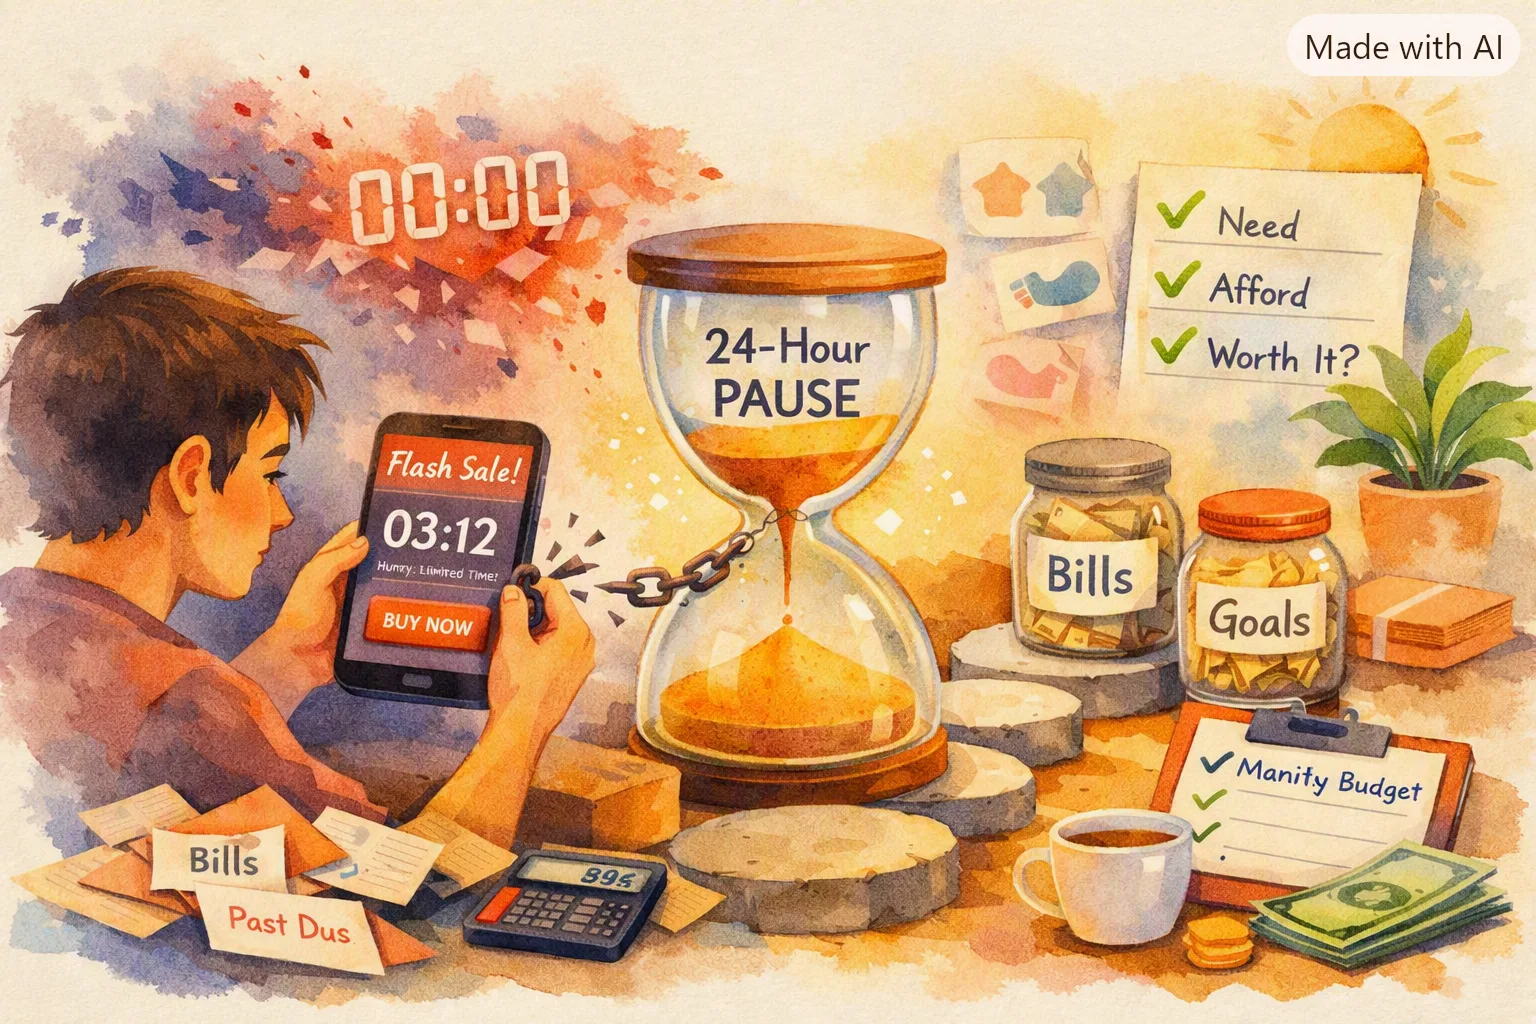
衝動買い。 急ぎでない買い物なら、購入確定の前に一度止まり、現在の計画と比べてみましょう。 ショッピングアプリには衝動買いを促すデザイン機能があります。それを理解すると、意識的に選びやすくなります。
関連記事: あと払いサービス(BNPL)の借り入れも積み上がっているなら、BNPLサービスが予算を壊す仕組みを詳しく解説した記事をお読みください。
ステップ6:給料と請求に合う頻度で計画を見直す
給料と請求に必要な頻度で計画を見直しましょう。 給料日ごとに確認する人もいれば、別の習慣で確認する人もいます。 次の点を確認してください。
- 前回の確認から何が変わったか?
- 次の収入が入る前に、どの請求や必須支出の支払期日が来るか?
- 対応が必要なタイミングの空白があるか?
最新の情報が必要になったら計画を見直します。 収入、請求、必須支出が変わったら調整しましょう。
続けるための考え方の転換
お金に余裕がないときの予算作りは、持っているわずかな金額を記録するだけの罰のように感じることがあります。 その捉え方では、続けるのが難しくなります。
見方を変えましょう。予算は制限ではありません。 お金がどこへ行ったか分からなくなる代わりに、お金をどこへ向かわせるかを決める計画です。 目標はすべての支出を減らすことではなく、大切なものには意図的に使い、重要でないものの無駄を減らすことです。
これはお金との関係を根本的に変える考え方で、収入が増える前から実践できます。
すぐ始めるためのチェックリスト
- 収入が変動する場合は1か月分またはそれ以上など、役立つ期間の明細と請求書を集める
- 継続的な請求をすべて、金額と支払期日つきで一覧にする
- 請求を具体的な給料日に割り当てる
- 予定された日に自動支払いを行って安全か確認する
- 緊急資金専用の口座が自分の状況に合うか判断する
- 必須の請求をまかなった後で、貯蓄額を決める
- 継続的な料金を確認し、変更前に解約条件を確認する
- 収入や支出が変わったら、予算方法を見直す
検討する価値のあるツール
支出を手作業で記録し続けるのは大変です。 次のツールは、その負担を減らします。
- Yomio — レシートを読み取り、レシートから記録した支出や手入力した支出を管理できます。銀行取引は同期しません。
- YNAB — 独自の予算方法を採用したゼロベース予算アプリです。現在の試用期間と料金の条件は提供元のサイトで確認してください。 複雑すぎると感じるなら、YNABの代替サービスガイドをご覧ください。
- Wallet by BudgetBakers — 現在の提供状況と対応通貨は提供元のサイトで確認してください。
- Spendee — シンプルなインターフェースで、多通貨に対応し、世界中で利用できます。
- CFPB Your Money, Your Goals toolkit — 無料のキャッシュフローおよび支出管理ツールです。
給料日前にお金が足りなくなるのは、実際の日付と金額で確認すべきキャッシュフローの問題です。 この計画でタイミングの空白と変更できる可能性を見つけ、必須支出が使える収入を上回る場合は地域の支援を求めましょう。
まずはそこから始めてください。