確定申告のための経費管理: 2026年完全ガイド
個人事業主は事業経費を日々記帳し、領収書などを保存して確定申告に備えます。家事関連費の按分や予定納税、帳簿保存の要点を国税庁の情報に基づいて解説します。
Yulia Lit
消費者心理・行動経済学研究者
確定申告のための経費管理: 2026年完全ガイド
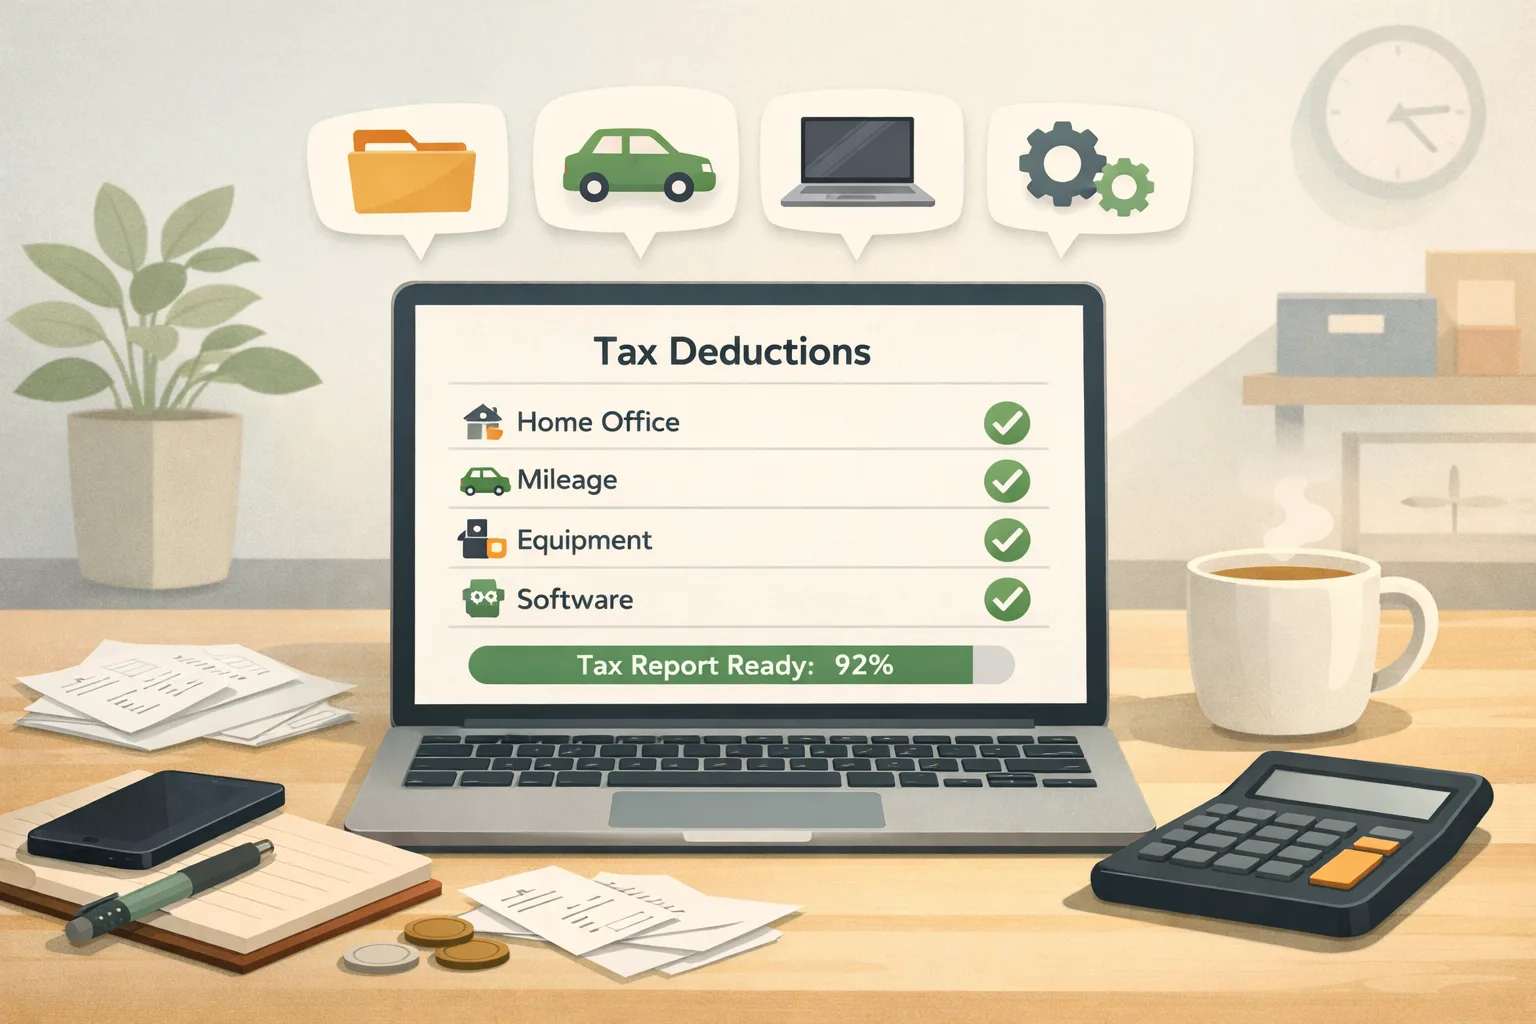
日本の個人事業主は、収入と必要経費を日々記帳し、領収書などの書類を保存して確定申告に備えます。家賃や通信費などの家事関連費は、取引記録や合理的な基準で事業に必要な部分を明確に区分できる金額だけを必要経費にできます(国税庁:記帳・帳簿保存、国税庁:家事関連費)。
節税に成功しているフリーランサーや個人事業主は、複雑な節税スキームを使っているわけではありません。ただ一つのことを徹底しています。経費が発生したその瞬間に記録し、領収書をすぐに保存する。それだけで、毎年の確定申告が「探索作業」ではなく「報告作業」になります。本ガイドでは、個人事業主が管理すべき経費の種類、整理の方法、そして週10分以内で回せるシステムの作り方を解説します。
ポイント
- 個人事業主にとって最も重要な控除は、青色申告特別控除(最大65万円)、自宅オフィスの按分経費、交通費、機器・ソフトウェア費、iDeCo拠出金など。いずれも帳簿と領収書の保管が必要で、税務署の調査に耐えられる同時記録が求められる
- 交通費は実費精算が原則。ICカードの利用履歴や領収書で証明し、自動車の場合は燃料費・保険料・車検費・自動車税を事業使用割合(按分)で計上する
- 経費の記録は「発生した時点」に行うこと。後から再構成した帳簿は税務署の調査で否認されるリスクが高い
- 領収書を早めに記録すると整理しやすくなり、後から探す手間を減らせます。
- 個人事業主の税負担は**所得税(5〜45%)+住民税(約10%)+国民健康保険(約8〜12%)+国民年金(月額17,920円(月額、2026年度))**で構成される。適切な控除を積み上げることで、課税所得を大幅に圧縮できる (日本年金機構)
- 日本には四半期ごとの予定納税はなく、予定納税として前年の所得税をもとに7月と11月の2回、税務署から通知が届く。正確な経費管理は予定納税額の引き下げに直結する
- iDeCo(個人型確定拠出年金)の掛金は全額所得控除。国民健康保険料・国民年金保険料は「社会保険料控除」として所得から差し引ける(事業経費ではない) 青色申告特別控除は、要件を満たす場合に最大65万円(複式簿記、貸借対照表等の添付、期限内申告に加えてe-Taxまたは優良な電子帳簿を利用)、それ以外の要件を満たす場合は最大55万円です。詳細は国税庁の青色申告案内を確認してください。
確定申告のための経費管理が普通の家計管理と違う理由
普通の家計管理は「何にいくら使ったか」を把握するためのものです。確定申告のための経費管理は「課税所得を合法的に下げるために何を使ったか」を証明するためのものです。この二つは重なる部分もありますが、本質的に異なります。この違いを混同することが、多くの個人事業主が正当な控除を見逃す根本原因です。
クライアントとの打ち合わせを兼ねた外食は接待交際費として経費計上できます。同じ外食でも個人的な食事なら経費になりません。食事の内容は同じです。「誰と、何の目的で」という文脈が控除を生み出します。その場でメモしておかなければ、後から証明する手段がありません。
税務署に認められる必要経費の3要件(所得税法第37条):
- 業務関連性:その支出が事業活動と直接関係している
- 収入との対応:事業所得を得るために必要かつ通常の経費である
- 証明可能:領収書、請求書、または支出の業務目的を示す同時記録がある
第3の要件が、申告漏れになる控除の大半を生み出しています。業務関連性や収入との対応は多くの場合明らかです。証明する記録こそが、管理システムの有無によって決まります。
警告
帳簿や書類の保存期間は種類や申告方法によって異なります。詳細は国税庁の保存期間一覧を確認してください。
年間を通して管理すべき9つの経費カテゴリ
1. 自宅の仕事部屋(自宅オフィス)
自宅と仕事の両方に使う家賃・通信費・光熱費などは、業務の内容や費用の性質に応じて、業務に必要な部分を明らかに区分できる金額だけを必要経費にできます。使用面積だけでなく、時間や回数など、その費用に合う根拠を記録してください(国税庁:必要経費の知識、国税庁:家事関連費)。
保存する記録:家賃や光熱費の請求書、按分に使った基準、その基準を選んだ理由が分かる資料。
情報
自宅と事業の共用費は、面積だけで一律に按分できるとは限りません。費用に合った基準と計算の根拠を、請求書と一緒に残してください。
2. 交通費・旅費(事業目的に限定)
クライアント訪問、商談、セミナー参加、仕入れなど、事業に必要な移動費は、業務上必要な部分を証明できる範囲で必要経費にできます。
電車・バス・タクシー:ICカードの利用履歴や領収書が証明書類になります。Suica・PASMOなどのICカードは利用履歴の印刷・エクスポートが可能です。
自家用車:事業に使ったことや金額を説明できる記録を残してください。走行記録には日付、行き先、業務目的、距離を記し、事業用と私用の両方に使う費用は根拠を示して区分します。必要経費にできる範囲は事実や適用ルールによって異なります。
ヒント
自宅から固定の取引先・事務所への「通勤」に相当する移動は、事業経費としては計上できません(給与所得者の通勤手当に相当)。一方、自宅を起点にクライアントを訪問する場合や、外回りの途中で別の取引先に立ち寄る場合は事業目的の交通費として計上できます。迷う場合は業務目的を明記してメモを残し、顧問税理士に確認することを推奨します。
3〜9. その他の主要な経費カテゴリ
下のツールを使って、自分の事業に該当するカテゴリと、それぞれで記録すべき情報を確認してください:
経費カテゴリごとに、支払記録と業務目的を結び付けて保存してください。自宅と事業の両方に使う費用は、合理的な根拠で事業分を区分します。
U.S. federal recordkeeping only
Organize records for review
Choose records you want to gather. This checklist does not decide whether an expense is deductible or reportable.
Select records to gather:
Select at least one record type.
経費管理 4つの方法
方法1:専用の経費管理アプリ(推奨)
領収書アプリは、画像や読み取った情報を保管する方法の一つです。OCRの結果に誤りや欠落がないか、原本と照合してください。カテゴリは帳簿を整理するためのもので、税法上の扱いを決めるものではありません。
Yomioは領収書または手入力から支出記録を保存でき、CSVを書き出せます。税務上の区分を判断したり、税務申告書を作ったり、会計ソフトと直接同期したりはしません。書き出した記録の内容を確認し、必要な根拠書類と一緒に税理士や会計担当者へ共有してください。
方法2:事業専用口座・クレジットカード
事業費専用の銀行口座とクレジットカードを用意します。年度末に明細をダウンロードすれば、すべての取引が原則として事業経費の候補になります。
限界:現金取引が記録されない。税務カテゴリの自動分類ができない。領収書画像が紐づかないため、税務調査時の証憑として銀行明細単体では不十分な場合があります。
方法3:メールフォルダ管理
デジタル領収書・請求書をすべて専用メールフォルダ「事業経費2026」に転送します。転送時にカテゴリ(自宅オフィス・ソフトウェア・接待交際費など)をタグ付けします。
作業コスト:1件当たりは低い。年末に集計・消費税確認を行う際のコストが高くなりがちです。
方法4:封筒+スプレッドシート
月ごとの封筒に紙の領収書を保管し、スプレッドシートに金額・消費税・カテゴリ・摘要を1行ずつ入力します。
適している場面:経費の発生が少なく、帳簿が単純な個人事業主。青色申告では帳簿や決算関係書類、現金預金取引関係書類は原則7年間、その他の一部書類は5年間の保存が必要です。所得規模などによる例外や消費税の書類には別の扱いがあるため、国税庁の保存期間一覧で確認してください。
定期的な経費レビュー
経費管理で最も多い失敗は、すべてを一度にまとめようとすることです。四半期末や年度末にまとめて処理しようとすると、数ヶ月分の取引を一気にカテゴリ分けし、業務目的をうろ覚えで再構成することになります。
週に10分のチェックルーティンを設けるだけで、両方の問題を防げます。
週次税務チェック(10分):
- 領収書や請求書と支出記録を照合する
- 金額、日付、支払先を確認し、必要なら業務目的のメモを追加する
- 私用と事業用が混在する費用は、区分の根拠を保存する
- 事業目的の移動や車両利用について、必要な記録を確認する
- 適格請求書や消費税の記録が関係する場合は、現在の国税庁案内に沿って確認する
定期的に見直すことで、不足している書類に早く気づき、経費の記録を整理しやすくなります。
自宅兼事務所の経費計上
自宅で仕事をしている多くの個人事業主が、自宅オフィス経費の按分計上をしていません。制度を知らないか、計算が複雑だと思い込んでいるからです。実際には方法は二択で、どちらかが必ず有利になります。
按分(実費計算)方式(経費が大きい場合に有利):
- 事業専用スペースの面積(㎡)÷ 自宅総面積(㎡)= 按分割合
- 家賃・電気代・ガス代・水道代にこの割合を掛けた金額を経費に算入
- 「主として業務に使用」していることが要件。兼用スペースでも業務使用割合が明確であれば按分できる場合あり
- 記録すべきもの:間取り図、各部屋の面積、月次の家賃・光熱費の領収書
見落とされがちな3つの重要な控除:
| 控除の種類 | 上限・概要 | 要件・注意点 |
|---|---|---|
| iDeCo(個人型確定拠出年金) | 掛金全額が所得控除(個人事業主は月額68,000円まで) | 金融機関でiDeCo口座を開設し、掛金を拠出する |
| 国民健康保険・国民年金 | 支払額全額が社会保険料控除(事業経費ではなく所得控除) | 支払証明書を保管。事業収支には含めず確定申告書の所得控除欄に記入 |
| 青色申告特別控除 | 最大65万円(複式簿記、期限内申告、貸借対照表等の添付とe-Taxまたは優良な電子帳簿の要件を満たす場合)。要件を満たす紙申告は最大55万円 |
高所得帯(所得税率が23%〜33%以上)では、控除1円ごとの節税効果が特に大きくなります。
最適な対象者:事業経費が少なく、取引記録と領収書を手作業で管理できる方。
よくある質問
すべての事業経費に領収書が必要ですか? 米国のような「75ドル未満なら領収書不要」という一律の基準を日本の個人事業主に当てはめることはできません。取引を帳簿に記録し、受領した領収書・請求書などを国税庁の保存ルールに従って保管してください。(国税庁:帳簿書類の保存期間)
携帯電話とインターネット費用の一部を控除できますか? 事業に必要な使用分を、利用記録など合理的な基準で区分できる場合は、その金額を必要経費にできることがあります。日本の個人事業主に一律の控除割合はありません。按分の基準と請求書を保存してください。(国税庁:家事関連費)
税務調査を受けて領収書が不足していた場合はどうなりますか? 帳簿や領収書などから取引内容と事業上の必要性を確認できない場合、必要経費として認められないことがあります。帳簿と証憑を整理して保存し、判断に迷う場合は税理士または税務署に確認してください。(国税庁:記帳・帳簿保存)
従業員はホームオフィス経費を控除できますか? 給与所得者に、個人事業主の家事関連費の按分ルールがそのまま適用されるわけではありません。日本の「特定支出控除」は、対象となる支出の合計が給与所得控除額の2分の1相当額を超える場合に、その超過分を申告で控除できる制度です。対象費用や証明要件を確認してください。(国税庁:給与所得者の特定支出控除)
Yomioからのおすすめ記事
- フリーランサーとして事業経費を追跡する — フリーランサー向けの記録管理の考え方
- 副業経費トラッカー — 支出記録を整理する
- 自動経費分類 — レシート情報を確認しながら支出記録を整理する方法
- 最高の経費追跡アプリ — 自営業者向け支出記録アプリの選び方