税務調査に向けてデジタルレシートで準備する方法
領収書と関連資料を整理し、税務当局から求められたときに申告した収入や経費を説明できるようにします。
Alex Chen
プロダクトマネージャー兼個人財務コンサルタント
税務調査に向けてデジタルレシートで準備する方法
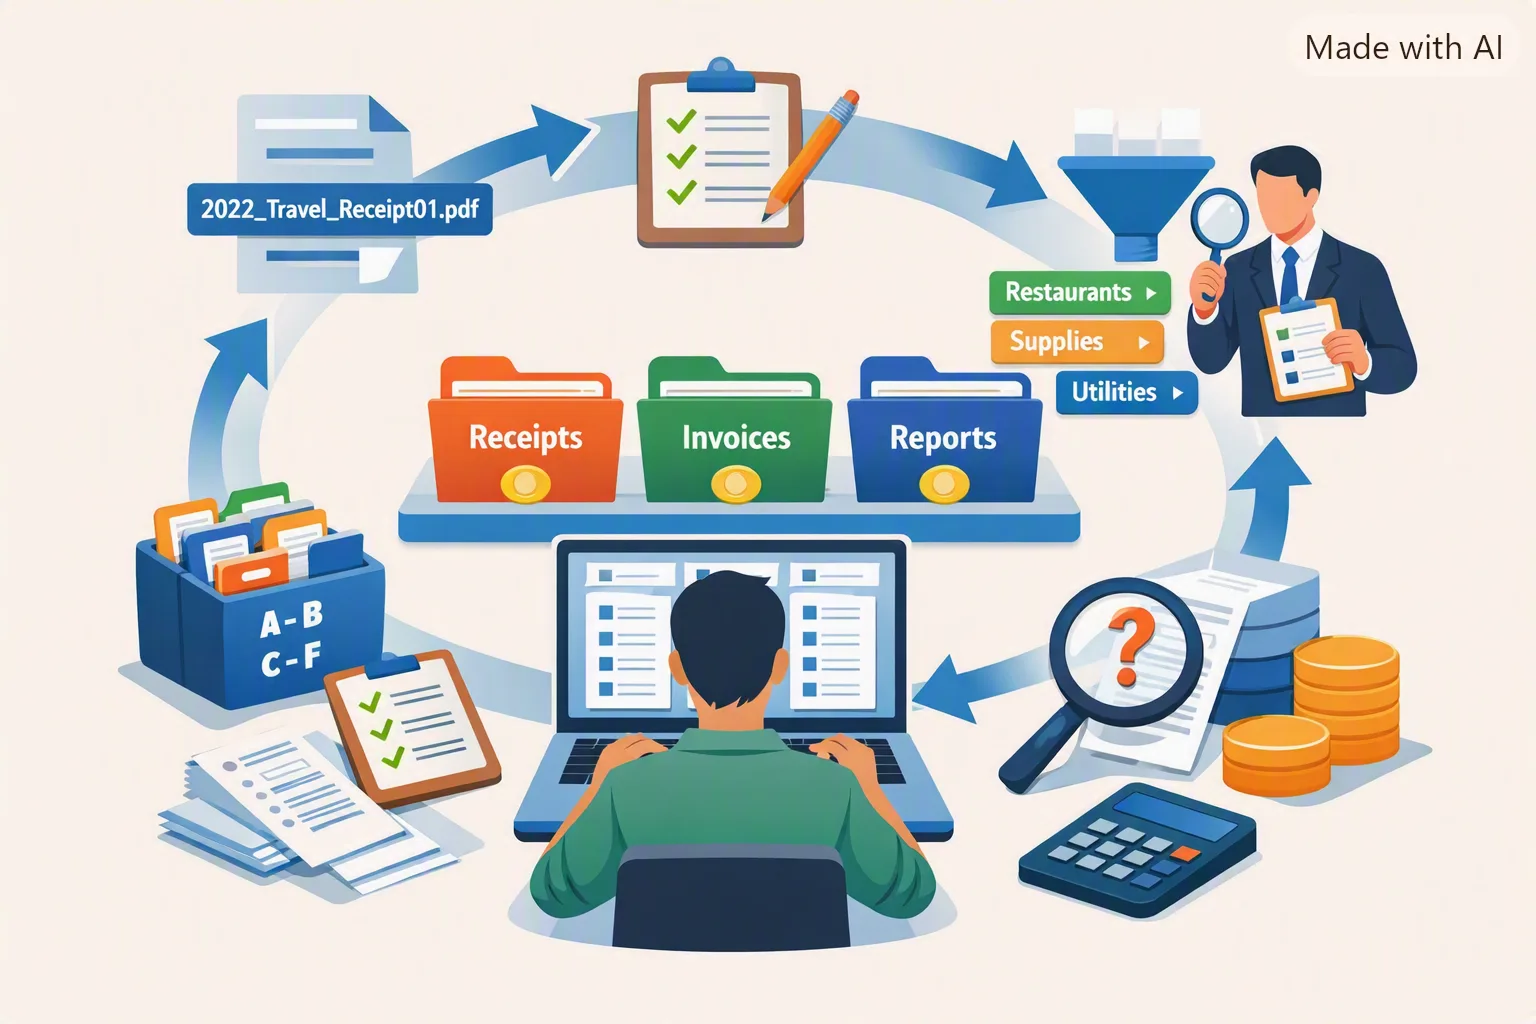
申告した各金額を、それを裏付ける資料や関連メモに結び付け、必要なときに見つけられるか確認しましょう。読みやすく整理された電子ファイルは検索や提出に役立ちますが、それだけで経費の控除が認められるとは限らず、税務調査の結果を保証するものでもありません。 この記事は米国連邦所得税の指針を扱います。州や地方の規則を定めるものではなく、個人が特定の控除を受けられるかを判断するものでもありません。
要点
- 申告した収入、経費、税額控除を裏付ける記録を保管します。
- 領収書に、事業目的やその他必要な詳細を説明するメモを添えます。
- 保管期間は記録の種類や状況によって異なります。資産に関する記録は売却後も必要になることがあります。
- 電子コピーを完全で読みやすい状態に保ち、後で検索できるか確認します。
- アプリや領収書だけで経費の控除が認められるわけではなく、申告内容の修正を防げるわけでもありません。
経費ごとに保管する資料
取引の内容を説明する資料を保管します。例として、次のものがあります。
- 金額と日付: 領収書、請求書、または口座明細。
- 販売者と場所: 相手先と取引を特定する情報。
- 事業目的: 経費と仕事との関係が明らかでない場合は、発生時に記録したメモ。
- 経費ごとの詳細: たとえば食事の参加者と目的、または出張の日付、目的地、目的、走行距離。
- 支払いまたは精算: 誰が支払い、払い戻しがあったかを示す記録。
IRS Publication 463では、旅行、贈答、交通費について必要となる場合がある証拠を説明しています。 必要な記録は経費の種類や状況によって異なります。 領収書だけでは、事業目的、事業利用、控除の適格性を示せない場合があります。
電子記録を適切に保管する
一貫した管理方法を使い、元の画像やファイルをメモや関連資料と一緒に保管します。 ファイルが開けること、読みやすさが保たれていること、日付、販売者、カテゴリで検索できることを確認します。 通常の記録管理手順に従ってバックアップを作成します。
適用される要件を満たす場合、IRSは一部の電子記録を紙の記録の代わりまたは補足として認めています。 税務調査時の電子記録に関するIRSの案内と事業記録の管理に関するPublication 583を確認してください。 不要になったことを確認する前に、領収書や関連ファイルを削除しないでください。
記録を取り出せるか確認する
定期的にいくつかの取引を選び、次の資料を見つけられるか確認します。
- 金額を裏付ける領収書、請求書、または口座明細。
- 必要に応じて事業目的を説明するメモやその他の記録。
- 関連する契約、出張記録、精算記録、または支払い証明。
- 計上した税年度と勘定科目またはカテゴリ。
情報が不足している場合は、事実を覚えているうちに説明を書き加え、裏付け資料も保管します。 記録の日付をさかのぼって付けたり、後から作成した再構成を当時の記録として示したりしないでください。
Document review aid
Review information from a document
Open each section to see examples of fields a document may contain. The fields and extraction results vary by document.
- Merchant or issuer
- Document date
- Currency
These are examples to review. They are not accuracy ratings or guarantees.
保管期間は記録ごとに異なる
IRSによると、所得、控除、税額控除を裏付ける記録は、通常、その申告に適用される時効期間が過ぎるまで保管します。 連邦規則では状況に応じて期間が異なります。たとえば、総所得の25%を超える額を申告しなかった場合は6年間、不良債権または無価値証券の控除を申請した場合は7年間となることがあります。 申告書を提出しなかった場合や不正な申告をした場合は、記録を無期限に保管する必要がある場合があります。 資産に関する記録は、資産を売却または処分した年に適用される期間が終わるまで保管してください。取得価額や減価償却の計算に必要となることがあります。 記録ごとにIRSの最新の保管期間に関する案内を確認してください。
ヒント
関連メモに経費と事業との関係が書かれていると、記録を活用しやすくなります。 領収書からは分かりにくい詳細を記録してください。
通知を受け取った場合
通知に記載された対象範囲、期限、回答方法を確認します。 求められた記録を集め、指示を理解する前に追加の資料を送らないようにします。 依頼が複雑な場合や提案された修正額が大きい場合は、税務の専門家に相談できます。 税務調査に関するIRSのページでは、一般的な手順や求められる可能性がある記録を説明しています。
よくある質問
税務書類として領収書を何年間保管すればよいですか? すべての記録に共通する期間はありません。 通常は申告項目に適用される時効期間によって決まり、資産や特別な状況ではより長く保管する必要があります。 記録の保管期間に関するIRSの案内を確認してください。
電子領収書を税務記録として使えますか? 要件を満たし、必要な情報を保持するシステムであれば、一部の電子記録を使用できます。 読みやすく、提出を求められたときに利用できる状態で保管してください。 要件は記録や税務上の論点によって異なる場合があります。
事業経費の控除を証明するには領収書だけで十分ですか? 必ずしもそうではありません。 金額や日付の根拠になりますが、目的、利用状況、参加者、出張先などを示すために追加資料が必要な場合があります。
領収書を紛失したらどうすればよいですか? 口座明細、請求書、販売者からのメール、当時作成したメモなど、ほかにある証拠を保管します。 十分な証拠かどうかは経費と適用規則によって異なります。 詳細を作り上げたり、銀行明細だけで控除が証明できると考えたりしないでください。
アプリを使えば税務調査で問題になりませんか? いいえ。 アプリは記録の整理や検索を助けますが、控除が認められることや申告内容が修正されないことを保証できません。
まとめ
申告した金額を、それを裏付ける記録や背景に結び付けましょう。 電子ファイルを完全で読みやすい状態に保ち、記録ごとの保管期間を守り、通知や税務上の扱いが不明な場合は専門家に相談してください。