カテゴリー別支出限度:データが示す支出すべき金額
BLS消費者支出調査データに基づく、各主要支出カテゴリーのデータ支援型支出限度額
Andrei Popescu
フィンテック製品アナリスト&個人財務技術者
カテゴリー別支出限度:データが示す支出すべき金額
「食費にいくら使うべきか?」は最も検索される個人財政の質問の一つ — そして最も正直に答えられていない質問の一つでもあります。多くの記事は「収入の20%を食費に」といった曖昧なルールを示しますが、この数字があなたの収入、住む地域、世帯規模によって大きく変わることを教えてくれません。
本記事では、総務省統計局の家計調査の実際のデータを使い、収入水準ごとの具体的な指標を提示します。そして、それを罪悪感ではなくモチベーションにつなげる使い方をお伝えします。
なぜ一般的な予算割合は機能しないのか
有名な50/30/20ルール(生活費50%・趣味費30%・貯蓄20%)には根本的な欠陥があります:収入水準を無視しているのです。
年収300万円未満で東京や大阪に住んでいる場合、家賃だけで手取り収入の40〜50%を占めることもあります。「趣味費」に回す余裕はなく、20%の貯蓄目標は現実的に不可能です。
一方、年収1,000万円を超える場合、50/30/20ルールは収入に対して貯蓄すべき金額を過小評価することが多いです。
実態に即した指標には以下が必要です:
- 収入別 — あなたの収入水準で現実的な割合
- カテゴリー別 — 支出項目ごとに異なるパターン
- 方向性を示す指針、ルールではない — 指標は比較のための参考点であり、命令ではない
気づき
Journal of Financial Planning の研究によると、収入調整済み指標と自分の支出を比較する人は、一般的な予算割合に従う人より23%多く貯蓄しています。指標が強制するからではなく、正確な比較が罪悪感ではなくモチベーションを生み出すからです。
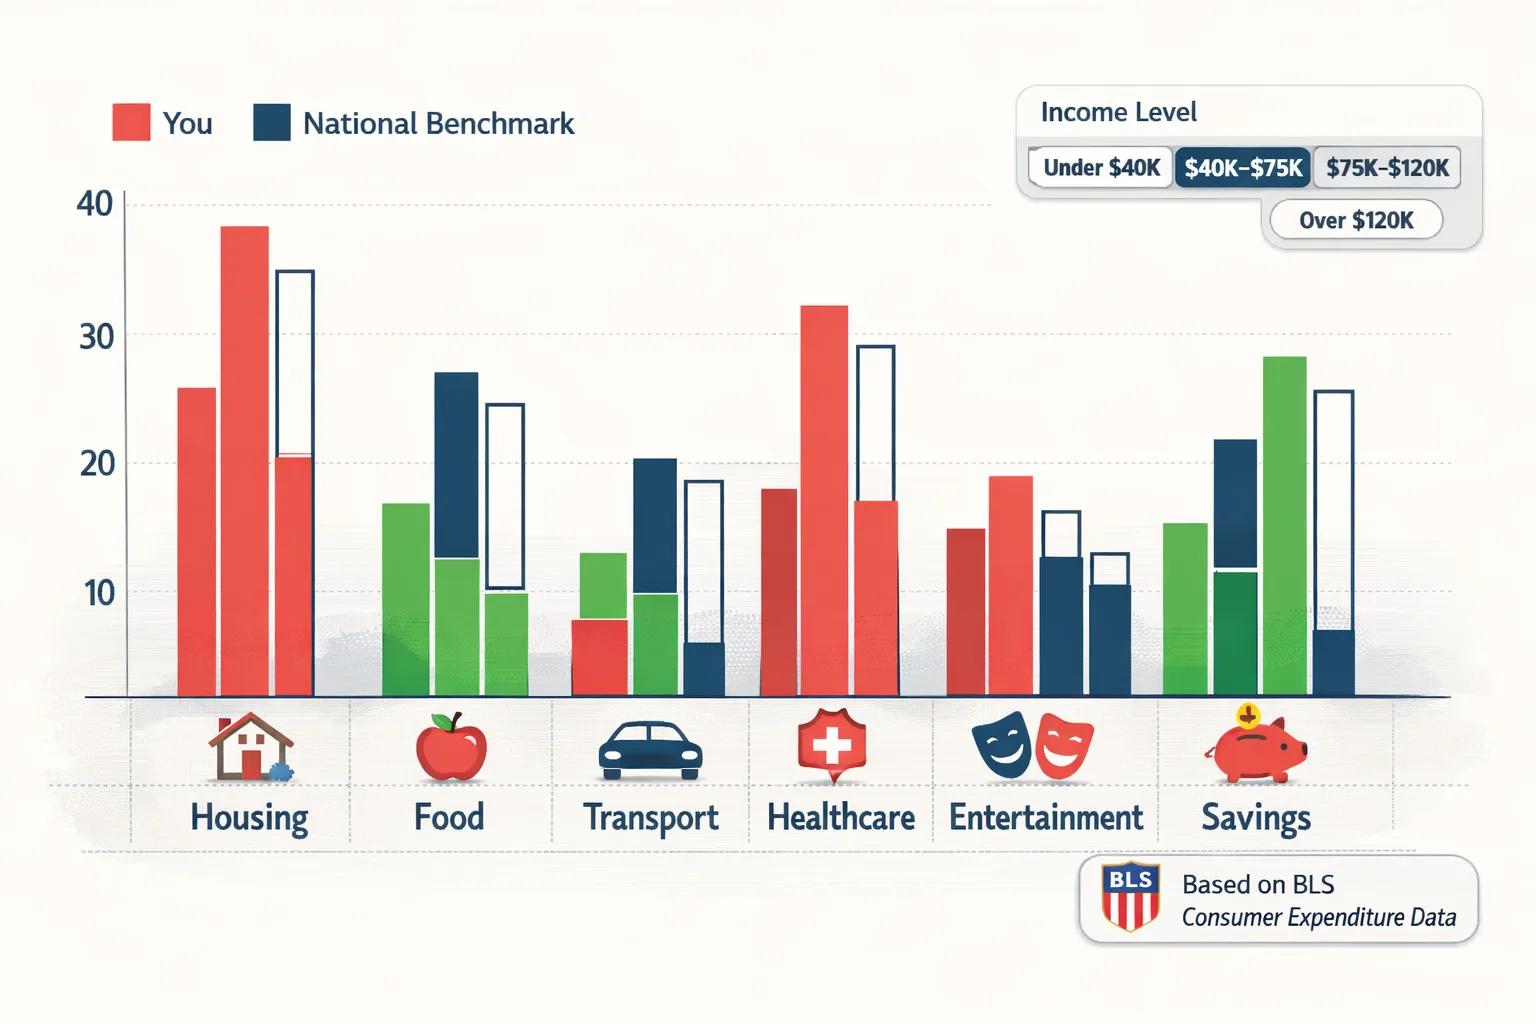
収入別支出指標(総務省統計局 家計調査より)
以下のデータは総務省統計局の家計調査(年次)を基に、手取り収入に対する割合として表示しています:
年収300万円未満
| カテゴリー | 収入に対する平均割合 |
|---|---|
| 住居費 | 38% |
| 食費 | 16% |
| 交通費 | 17% |
| 医療費 | 8% |
| 娯楽費 | 5% |
| 貯蓄 | 4% |
| 衣料費 | 5% |
| その他 | 7% |
この収入水準では、住居費と交通費が予算の大部分を占めます。貯蓄の余力は構造的に限られており、指標もその現実を反映しています。
年収300万円〜600万円
| カテゴリー | 収入に対する平均割合 |
|---|---|
| 住居費 | 33% |
| 食費 | 13% |
| 交通費 | 17% |
| 医療費 | 8% |
| 娯楽費 | 6% |
| 貯蓄 | 8% |
| 衣料費 | 4% |
| その他 | 11% |
この収入帯は、賢い家計管理が最も大きなインパクトをもたらす範囲です。実際の支出と指標の乖離が最も大きく、改善の余地も最大です。
年収600万円〜1,000万円
| カテゴリー | 収入に対する平均割合 |
|---|---|
| 住居費 | 30% |
| 食費 | 12% |
| 交通費 | 16% |
| 医療費 | 7% |
| 娯楽費 | 7% |
| 貯蓄 | 12% |
| 衣料費 | 4% |
| その他 | 12% |
年収1,000万円超
| カテゴリー | 収入に対する平均割合 |
|---|---|
| 住居費 | 26% |
| 食費 | 10% |
| 交通費 | 14% |
| 医療費 | 6% |
| 娯楽費 | 8% |
| 貯蓄 | 18% |
| 衣料費 | 4% |
| その他 | 14% |
収入が高くなるほど、貯蓄率も大幅に上がるべきです。しかし家計調査のデータでは、実際にはそうなっていないことが多いです。「ライフスタイル・クリープ(生活水準の膨張)」問題がこの水準で最も顕著です。
注意: 金額は地域によって大きく異なります — これらの割合を方向性の目安として使用してください。
自分の支出と指標を比較する
収入と実際の支出を入力して、あなたの収入帯の平均と比べてどこに位置するかを確認しましょう:
User-entered comparison
Compare your own spending with your own income
Choose a time period and enter income and category amounts in the same currency. This tool reports only your entered amounts and their shares.
Use the same currency for every amount. This tool does not convert currencies.
カテゴリー別詳細ガイド
住居費
指標範囲: 手取り収入の26〜38%(収入が低いほど割合が高くなる)
「住居費は30%以下」というルールは一般的ですが、絶対的なものではありません:
- 東京(都心)・大阪(中心部):中程度の収入でも35〜45%になることがある
- 地方都市・郊外・農村部:20〜25%も十分達成可能
警戒サイン: 住居費が収入の40%超になると、貯蓄や緊急費用への余裕がなくなります。中程度の収入で20%未満の場合、広さ・立地・物件の質でのトレードオフがある可能性があります。
活用ポイント: 住居費は契約後はほぼ固定です。最適化のタイミングは更新時であり、年途中ではありません。
食費
指標範囲: 手取り収入の10〜16%
食費は大きく2つの要素に分かれます:
- 食料品(自炊用): 効率が高く、コントロールしやすい
- 外食・デリバリー(Uber Eats・出前館): 割高で習慣的になりやすい
日本の平均的な世帯では、食料品費より外食・デリバリー費が上回ることがあります。合計額よりも比率の方が重要な指標です。
警戒サイン: 外食・デリバリーが食料品費を恒常的に上回っている。1,200〜2,000円の配達で300〜600円で自炊できる料理を頼んでいる。
活用ポイント: デリバリーアプリは「即効性の高い削減可能カテゴリー」です。週3回のデリバリーを自炊に切り替えるだけで、月1万〜1万5千円の節約になることが多いです。
交通費
指標範囲: 手取り収入の14〜17%
電車・JR・地下鉄・バスの定期代、ガソリン代、自動車保険、車検・維持費が含まれます。複数の支出に分散するため、合計を把握していない人が多い、過小評価されやすいカテゴリーです。
日本の交通の選択肢:
- 電車・JR・地下鉄:都市部では最もコスト効率の高い選択肢
- 自動車:駐車場代・保険・車検・ガソリンを含めると月4万〜8万円超になることも
警戒サイン: 交通費合計が収入の20%超。自動車ローンだけで月収の10%超。
活用ポイント: 自動車ローンは購入時に最適化が決まります。自動車保険は年1回の比較見直しで年数万円の節約になることがあります。
娯楽費
指標範囲: 手取り収入の5〜8%
このカテゴリーは実際に追跡してみると驚く人が多いです。サブスクリプション(Netflix、Disney+、Spotify、ゲーム、アプリ)、趣味、コンサート、書籍——気づかないうちに積み上がります。
「サブスク棚卸し」テスト: すべてのサブスクリプション(動画、音楽、ゲーム、アプリ、ジム)を合計してみましょう。多くの人が2〜4個の忘れていたサブスクを発見します。
警戒サイン: 娯楽費が収入の10%超を超えることが続いている(意識的な選択なしに)。「サブスク・クリープ」——何年もかけて増えたが、ほとんど使っていないサブスク。
ヒント
3ヶ月ごとに、すべてのサブスクリプションを一度解約しましょう。そして、本当に恋しくなったものだけ再登録します。このやり方で、月2,000〜5,000円ほどのほぼ使っていないサブスクが2〜3個見つかることが典型的です。
医療費
指標範囲: 手取り収入の6〜8%
医療費は最も予測しにくいカテゴリーです。指標は平均支出を示しますが、バラつきが大きい——ほとんどの月は少額ですが、検査や治療が必要な月は一気に増えます。
日本での戦略: 公的健康保険は比較的手厚いですが、自己負担がゼロではありません。医療費積立(毎月一定額を別口座に積み立て)や、入院・手術リスクに備えた民間医療保険の活用が有効です。これにより、通常の医療費も緊急時の高額費用も、毎月の予算追跡を乱すことなく対処できます。
貯蓄
指標範囲: 手取り収入の4〜18%(収入に比例して増加)
指標が最も重要な意味を持つのがこのカテゴリーです。家計調査のデータが明かす不都合な事実:年収600万円を超えると、割合としての貯蓄率が収入増加に比例して上がらないケースが多い。収入が増えるほど支出も膨らむのです。
収入別貯蓄目標:
- 年収300万円未満:4〜8%(貯蓄できていること自体が意義深い)
- 年収300〜600万円:8〜15%(本物の経済的安定を構築する段階)
- 年収600〜1,000万円:12〜20%(ここで資産形成が加速する)
- 年収1,000万円超:18〜25%+(30年後のFIREが現実的になる水準)
警戒サイン: どの収入水準でも貯蓄が5%未満(真の緊急事態を除く)。他のすべての支出が終わった後にしか貯蓄しない(月初に自動振替していない)。
指標の正しい使い方
指標の目的は校正であり、判断ではありません。
住居費が26%でなく38%なら、焦らなくて大丈夫です。それはあなたの地域、収入、ライフステージを踏まえれば完全に妥当かもしれません。問いかけるべきは「指標と一致しているか?」ではなく、「なぜ自分が今の位置にいるかを理解しているか、そしてそれは自分の優先事項に合っているか?」です。
意識的な選択の結果として指標を上回っているカテゴリーは問題ありません。気づかないうちに指標を超えてしまっているカテゴリーこそが対処の価値があります。
実践的な3つの問いかけフレームワーク:
- 自分の収入水準の指標と比べて上か下か?
- 上の場合:これは意識的な選択か、それとも無意識の積み重ねか?
- 無意識の積み重ねの場合:具体的にどのような行動を変えられるか?
3番目の問いかけが実際の変化を生み出します。比較そのものからではなく、その具体的・行動的な答えから。
気づき
研究によると、アイデンティティに結びついた支出カテゴリー(「食通な自分」のための外食費、「旅好きな自分」のための旅行費)は、指標を大きく上回っていても最も削減に抵抗します。このことを知っているだけで役立ちます。指標との比較が防衛的な反応を引き起こす場合、そのカテゴリーこそが最も深く検討する価値があります。
よくある質問
Q:指標は収入に対する割合を使っていますが、「収入」には何が含まれますか? 手取り収入(税引後)です。総支給額ではありません。毎月の給与振込額が25万円なら、それがあなたの基準であり、額面の30万円ではありません。
Q:私の収入帯の指標では、あまり貯蓄できないと示されています。これは正確ですか? 低収入帯では、はい——構造的な制約は現実です。まずは最も裁量性の高いカテゴリー(外食、サブスク、衝動買い)の削減に集中し、わずかな貯蓄でも本物の成果として評価しましょう。目標は「不可能な割合を達成すること」ではなく、「自分の比率を改善すること」です。
Q:どのくらいの頻度で指標と比較すべきですか? 月次比較が理想的です。季節的なパターン(12月の娯楽費増、夏の旅行費増)は正常なものとして、構造的な過剰支出(対処が必要なもの)と区別して把握できます。
Q:住んでいる都市が全国平均より物価が高い場合、指標はどう調整すればいいですか? 大きく影響します。東京都心の家賃は全国平均の1.5〜2倍以上になることがあります。住居費と交通費については地域の指標の方が全国指標より有用です。食費・娯楽費・貯蓄については全国指標が比較的適用しやすいです。
Q:今すぐ節約を増やす必要がある場合、最も早く削減できるカテゴリーは何ですか? 外食とデリバリーです。計算は明確です:デリバリーで1,500〜2,500円 vs. 自炊で400〜700円。週5回のデリバリーを自炊に切り替えると、年間10万〜15万円の節約になることが多いです。