ゼロベース予算:2026年、すべてのドルに使い道を
ゼロベース予算では、収入から割り当てた金額を差し引くとゼロになります。お金がなくなるという意味ではなく、すべてのドルに使い道を決める方法です。初めての予算を作る手順を紹介します。

Yulia Lit
消費者心理学・行動経済学研究者
ゼロベース予算:2026年、すべてのドルに使い道を
ゼロベース予算では、期間が始まる前に予想収入をすべて支出、貯蓄、または債務返済に割り当てるため、計画上の使い道の合計が使える収入と一致します。 何を優先するかが見えやすくなりますが、必ず貯蓄が増えるわけではありません。結果は収入、支出、計画を実行できるかどうかによって変わります。
ゼロベース予算(ZBB)の基本は、収入から計画上のすべての使い道を差し引くとゼロになるという考え方です。 利用できる収入をすべて予算に割り当てるという意味であり、銀行口座の残高をゼロにするという意味ではありません。 期間が始まる前に、請求の支払い、日々の支出、貯蓄、債務返済に資金を割り当てます。
要点
- ゼロベース予算では、収入から割り当て済みの全カテゴリーを差し引くと $0 になります。支出する前に、すべてのドルの使い道を決めます
- 残った金額を待つのではなく、貯蓄をひとつのカテゴリーとして割り当てられます
- 最初の見積もりは実際の支出と異なることがあります。振り返って、次の計画を調整しましょう
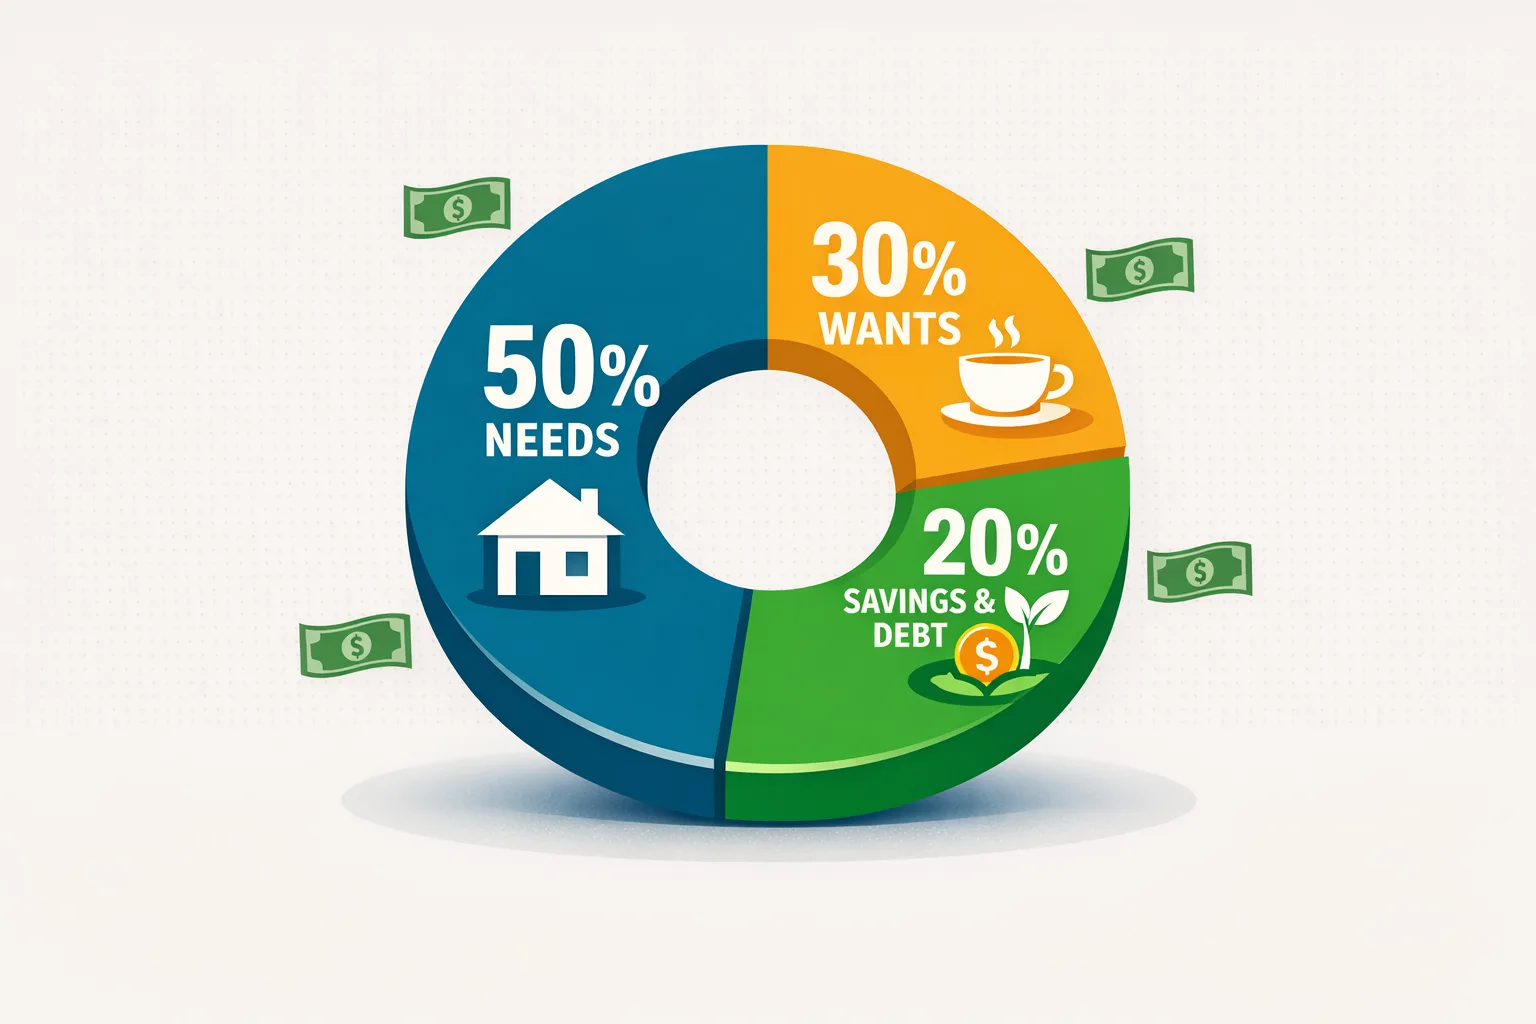
- 50/30/20ルールとの違い: ゼロベース予算では個々の用途に金額を割り当てます。50/30/20では、収入を大きく3つのグループに分けます
- 請求、貯蓄、債務返済、自由に使うお金に具体的な金額を割り当てたい人に向いている場合があります
ゼロベース予算とは?わかりやすい定義
ゼロベース予算は、月が始まる前に、月収のすべてのドルを具体的なカテゴリー(必要な支出、楽しみの支出、貯蓄、債務返済など)に割り当て、割り当てた金額の合計を収入と一致させる家計管理の方法です。 その結果、使い道が決まっていない金額は残りません。
計算式:
月収 −(割り当てた全カテゴリー)= $0
これはすべて使い切るという意味ではありません。 すべてのドルに役割を決めるということです。 たとえば、収入が $4,500 で、必要な支出に $1,800、楽しみの支出に $900、貯蓄や債務返済に $1,200 を割り当てた場合、残りの $600 にも使い道を決めます。緊急資金、目的別積立、旅行資金、投資口座などが考えられます。 月が始まってからではなく、始まる前に用途を決めておきます。
ゼロベース予算は、ワークシート、表計算ソフト、予算管理ツールで運用できます。 封筒方式は、現金や項目名を付けたデジタル封筒を使ってカテゴリーごとの支出を抑える別の方法です。一方、50/30/20のような割合方式では、ドルごとに項目を決めるのではなく、収入を大きな割合に分けます。
ゼロベース予算と50/30/20、どちらがよい?
どちらかが本質的に優れているわけではありません。向いている人や家計の状況が異なります。
| 比較項目 | ゼロベース予算 | 50/30/20ルール |
|---|---|---|
| 設定方法 | 個々のカテゴリーに金額を割り当てる | 収入を大きく3つのグループに分ける |
| カテゴリーの細かさ | すべてのドルを名前付きのカテゴリーに割り当てる | 大きく3つのグループに分ける |
| 向いている目的 | 債務の完済、具体的な貯蓄目標、支出の高い可視性 | シンプルさ、全体像の把握、一般的な家計の健全性 |
| 振り返るポイント | 計画した金額が必要額や記録に合っているか | 大まかな配分が支出や優先事項に合っているか |
| 収入が不規則な場合 | 毎月、実際の収入に合わせて再計算する | 最低収入を基準にする |
| 心理的な相性 | 計画を立てる人、細部を重視する人、目標志向の人 | 細かく管理せず、目安がほしい人 |
50/30/20の考え方について詳しく知りたい場合は、50/30/20ルールの詳しいガイドをご覧ください。 自分が無理なく振り返り、続けられる細かさの方法を選びましょう。
ステップ1:実際の手取り収入を把握する
カテゴリーに使える金額を割り当てる前に、予算の基準となる金額を正確に把握しましょう。
給与所得者の場合: 最近の給与明細を確認します。 予算に使うのは額面給与ではなく、税引き後の手取り額です。 401(k)や健康保険などの税引き前控除はすでに差し引かれています。 これらを再び加算しないでください。
フリーランス、契約社員、パートタイムなど収入が変動する場合: 過去の入金額を参考に、無理なく見込める慎重な基準額を決めて、その金額を中心に計画する方法があります。 収入が基準額を上回ったら、実際に入金された後で、追加分を請求の支払い、貯蓄、その他の優先事項に割り当てます。
共働き世帯の場合: 二人の手取り収入を合計します。 家計をひとつの単位として予算を立てましょう。すべての収入を共通の仕組みで管理すると、ゼロベース予算を運用しやすくなります。 共同のゼロベース予算の中に、それぞれが個別に使うカテゴリーを設けることもできます。
ヒント
残業、歩合、ボーナスによって給与が変わる場合は、最近の入金を確認し、定期的に入る金額を把握しましょう。 収入の傾向に合う金額を見積もり、実際の収入が入ったら更新してください。
ステップ2:まず固定費をすべて書き出す
家賃、保険、債務の最低返済額など、定期的に発生する費用や支払いが決まっている費用から始めます。 金額や変更のしやすさは異なるため、毎月同じだと決めつけず、現在の請求書や契約を確認しましょう。
固定費のカテゴリー:
- 家賃または住宅ローン
- 車のローン
- 保険料(自動車、健康、賃貸住宅・持ち家、生命保険)
- 債務の最低返済額(クレジットカード、学生ローン、個人ローン)
- インターネット、携帯電話のプラン
- 継続するサブスクリプション(ひとつずつ書き出す)
- 保育料
予想額を合計します。 ほかの必要な支出に回す金額がほとんど残らない場合は、変更できる費用や、収入、支払い時期、利用できる支援について見直すために、この計画を活用しましょう。
ステップ3:変動する必需品の金額を割り当てる
生活に必要な費用の中には、月によって変わるものがあります。 最近の請求書や記録を使って見積もり、価格、利用状況、必要なものが変わったら計画を更新しましょう。
カテゴリー:
- 食料品(直近2か月の食料品支出をもとに見積もります。理想ではなく現実に合わせましょう)
- 交通費:ガソリン、駐車場、定期券(こう使いたいという金額ではなく、最近の実際の支出を使います)
- 光熱費:電気、水道、ガス(先月の請求額を見積もりに使い、季節に応じて調整します)
- 医療費の自己負担分(処方薬の費用や通常の自己負担額をもとに見積もります)
- 身の回りのケア(散髪、日用品。見積もりが少なくなりがちな費目です)
最近の実費よりかなり少ない金額を計画している場合は、その金額を前提にする前に、何を変える必要があるか確認しましょう。 最近の平均額は出発点になりますが、単発の出費、季節変動、予想される変化を考慮して調整してください。
ステップ4:貯蓄と債務返済をカテゴリーにする
優先事項に合うなら、自由に使うお金より先に貯蓄を割り当ててもかまいません。貯蓄を月末に残った金額だけにせず、計画のカテゴリーにできます。 ゼロベース予算自体が、どのカテゴリーを先にするべきか決めるわけではありません。
次の項目に具体的な金額を割り当てます。
- 緊急資金(目標に向けた毎月の積立額。緊急資金の作り方もご覧ください)
- 高金利債務の追加返済(最低返済額を超える分)
- 将来発生する予定の出費に備える積立(自動車保険の年払い、ホリデーギフト、旅行など。目的別積立ガイドで詳しく紹介しています)
- 投資口座への拠出(雇用主のマッチング額を超える401(k)の拠出やRoth IRAなど)
- 短期の貯蓄目標(「旅行資金」「新しいノートパソコン」「引っ越し費用」など、目的を明記します)
あらかじめ貯蓄額を割り当てれば、残りを待つのではなく、貯蓄を計画の一部にできます。 収入や必需品の費用が変わったら、最初に決めた目標が必ず達成できると考えず、計画を見直してください。
成功
「緊急資金」や「車のメンテナンス」のように、目的がわかる名前を付けると計画を振り返りやすくなります。 現在の収入と支出に合った金額を選び、それらが変わったら調整しましょう。
ステップ5:残った金額を楽しみのカテゴリーに割り当てる
固定費、変動する必需品、貯蓄にすべての金額を割り当てたら、合計を出します。 収入から残った金額が、自由に使えるお金(楽しみの支出)です。
楽しみの支出に $800 残った場合、それが自由に使える予算です。 自分にとって大切なカテゴリーに振り分けましょう。
- 外食:$200
- 娯楽:$100
- 衣服:$100
- 趣味:$150
- 個人的な自由費(使い道を問わないお金):$150
- 「楽しみ用のお金」:$100
必需品と貯蓄を差し引いた後に楽しみに使える金額が少なすぎると感じるなら、選択肢は明確です。収入を増やす、固定費を減らす、または一時的に貯蓄を減らす方法があります。 ほかのすべてへの影響を把握しないまま、楽しみの支出だけを増やすことはできません。その影響を見えるようにすることが、この方法の目的です。
ステップ6:月の途中で見直して調整する
月初に作ったゼロベース予算も、実際の生活にそのまま当てはめ続けることはできません。それで問題ありません。 予算を照らし合わせて調整することは失敗の証拠ではなく、進捗を確認する機会です。
給与や請求のサイクルに合うタイミングで、各カテゴリーを確認します。
- 予定より支出のペースが遅いカテゴリー(予算を使い切らずに済みそうなカテゴリー)はどれですか?
- 予定より支出が多い、または予算を超えそうなカテゴリーはどれですか?
- 余裕があるカテゴリーから、金額を移す必要があるカテゴリーはありますか?
実際の支出が計画と異なる場合は、カテゴリー間で金額を移すか、これからの支出を変えるか、今後の見積もりを更新するかを決めます。 状況が変わったら計画を見直せます。
警告
最初の見積もりは、実際の支出と異なることがあります。 月末に記録と照らし合わせ、実際にかかった費用に合わせて次の計画を調整しましょう。
インタラクティブワークシート
初めてのゼロベース予算を作成する
収入を入力して、すべてのお金をカテゴリに割り当てましょう。予算が完成するとカウンターがゼロになります。
ゼロベース予算でよくある間違いと対処法
間違い1:年払いの費用や不定期の出費を計画に入れない
年払いの保険料、車両登録料、ギフト、3か月ごとのサブスクリプションは、通常の月には発生しない場合があります。 こうした費用が予想される場合は金額を見積もり、数か月かけて積み立てる方法が家計の資金繰りに合うか検討しましょう。 たとえば、年額 $480 の請求は12か月で平均すると月 $40 です。ただし、実際の支払日と支払えるかどうかも考慮する必要があります。
間違い2:最近の支出を無視した金額を設定する
最近食料品に約 $450 を使ったのに予算を $150 にするなら、その低い金額を前提にする前に何が変わるのか考えましょう。 最近の記録を出発点にし、ニーズと収入に合う調整を選んでください。誰にでも続けられる削減率があるわけではありません。
間違い3:「予備」や「余裕分」のカテゴリーを作らない
予定外の費用が発生することがあります。 予備費のカテゴリーが予算に合うか考え、無理のない金額を決めましょう。 たとえば、カテゴリーのどれにも含まれない $30 の費用が発生した場合、予備費があればその費用をどう扱うか判断しやすくなります。
間違い4:調整せずに予算をやめてしまう
あるカテゴリーの支出が計画額を超えたら、何が起きたかを振り返り、計画を見直すか、今後の支出を変えるか、別のカテゴリーから金額を移すか決めましょう。 計画を調整するのはひとつの選択です。ほかの優先事項に必要な金額が残るように調整してください。
間違い5:世帯で費用を共有しているのに、個人として予算を立てる
世帯のメンバーが一部の費用を共有している場合は、各カテゴリーに何を含めるか、どのように記録するかを話し合いましょう。 共有しない費用については、それぞれが別のカテゴリーを使えます。
支出を見えるようにするとゼロベース予算を続けやすくなる
実際の支出と比べて初めて、計画が現実を反映します。 レシート、口座の記録、家計管理アプリなどを確認し、支出や優先事項が変わったらカテゴリーの金額を調整できます。
Yomioはレシートまたは手入力で購入を記録し、レシートの明細を表示できます。 銀行口座には接続せず、購入をゼロベース予算に自動で割り当てず、カテゴリー別の予算アラートも送りません。 自分の予算管理に役立つ場合は、レシートと支出の記録として使えます。
支出が見えないと、よく考えられた予算でもうまくいかないことがあります。その理由については、予算がうまくいかない5つの本当の理由をご覧ください。
よくある質問
Yomioの記事をもっと読む