카테고리별 지출 한도: 숫자가 말하는 지출 기준
BLS 소비자 지출 조사 데이터를 기반으로 한 각 주요 지출 카테고리의 데이터 기반 지출 한도
Andrei Popescu
핀테크 제품 분석가 및 개인 재무 기술자
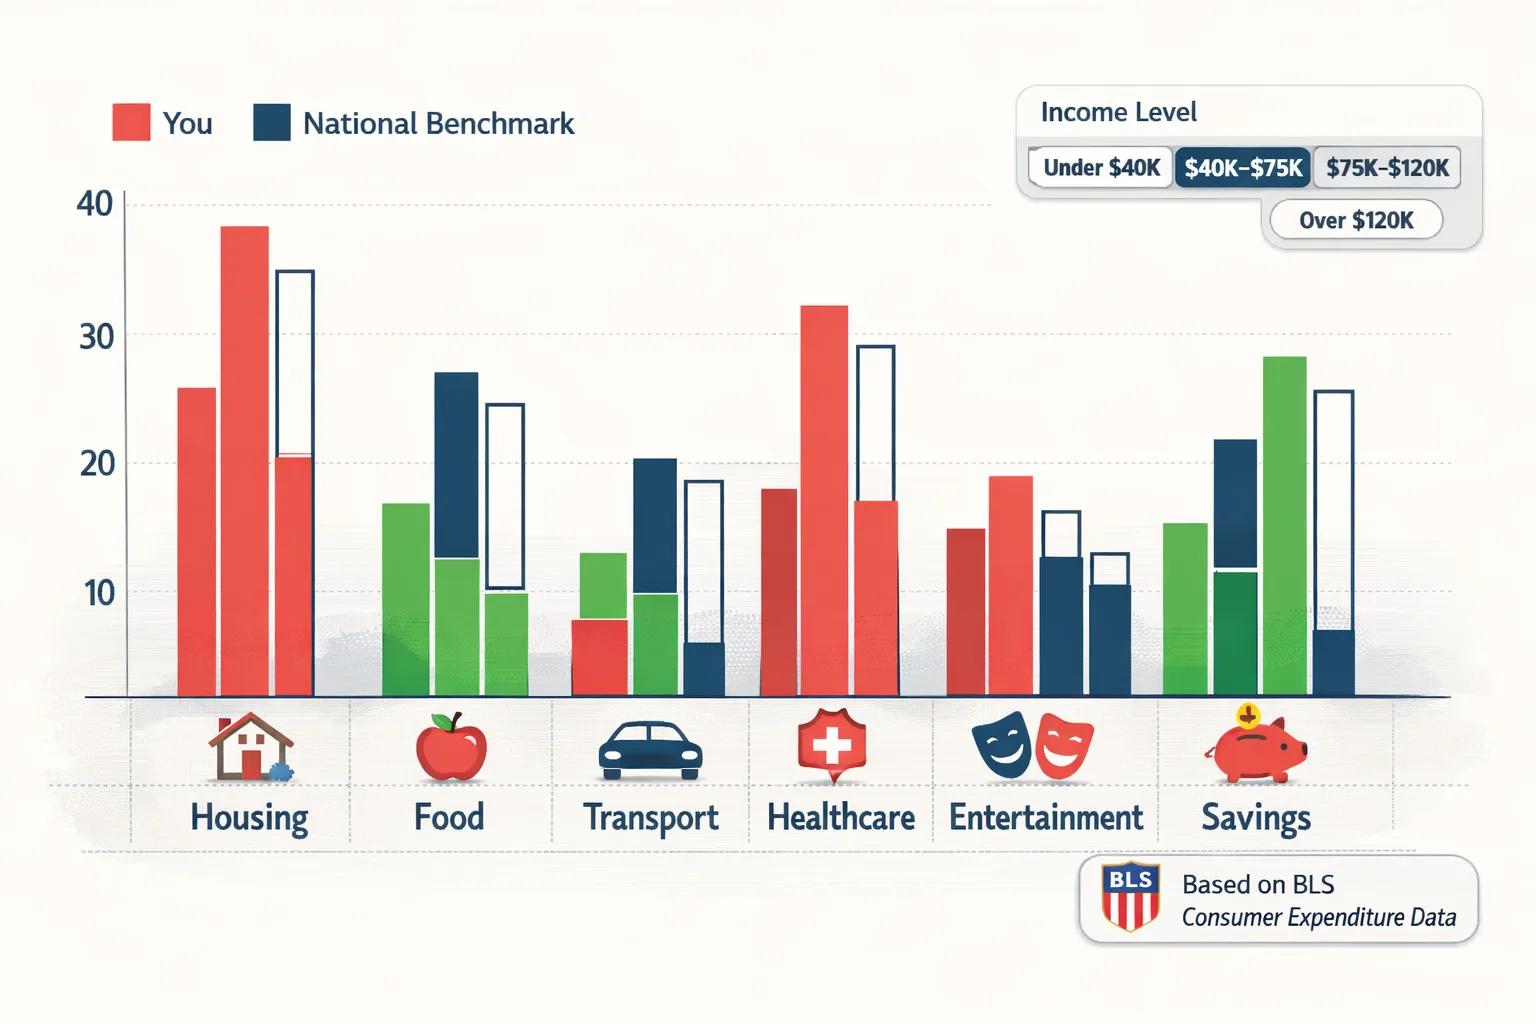
카테고리별 지출 한도: 숫자가 말하는 지출 기준
"식비에 얼마를 써야 할까요?" — 이 질문은 개인 재무 분야에서 가장 많이 검색되는 질문 중 하나이지만, 제대로 된 답을 얻기 어렵습니다. 대부분의 콘텐츠는 "소득의 20%를 식비로 써야 한다"는 식의 모호한 규칙만 제시하며, 이 수치가 소득 수준이나 거주 도시에 따라 얼마나 크게 달라지는지 설명하지 않습니다.
이 글은 통계청 가계동향조사 데이터를 바탕으로 소득 구간별 실질 지출 기준을 제시합니다. 그리고 이 기준을 예산 죄책감 없이 활용하는 방법도 함께 안내합니다.
왜 일반적인 예산 비율은 효과가 없을까요?
핵심 인사이트
고정된 절감액이나 평균을 가정하지 마세요. 같은 기간과 비슷한 구매 내역을 비교해 본인의 선택을 확인하세요.
유명한 50/30/20 법칙(필수 지출 50%, 생활비 30%, 저축 20%)은 치명적인 결함이 있습니다. 바로 소득 수준을 고려하지 않는다는 점입니다.
연 소득 3,000만원을 버는 서울 거주자에게는 주거비만으로도 실수령액의 50~55%가 사라질 수 있습니다. 이 경우 "원하는 것" 항목에 쓸 돈은 남지 않고, 20% 저축 목표는 현실적으로 불가능합니다.
반면 연 소득 1억원 이상인 사람에게는 50/30/20 법칙이 저축 가능성을 오히려 과소평가합니다.
실질적인 지출 기준이 되려면:
- 소득 구간별 기준 — 현재 소득 수준에서 현실적인 수치여야 합니다
- 카테고리별 기준 — 각 지출 항목은 서로 다른 특성을 가집니다
- 규칙이 아닌 방향 제시 — 기준은 비교 지점이지, 강제 규범이 아닙니다
통계청 가계동향조사 기반 소득 구간별 지출 기준
아래 데이터는 통계청 가계동향조사(연간)를 바탕으로, 세후 소득 대비 비율로 표시됩니다.
참고: 금액은 지역에 따라 크게 다릅니다 — 이 비율을 방향성 기준으로 활용하세요.
연 3,000만원 미만
| 카테고리 | 소득 대비 평균 비율 |
|---|---|
| 주거비 | 38% |
| 식비 | 16% |
| 교통비 | 17% |
| 의료비 | 8% |
| 여가비 | 5% |
| 저축 | 4% |
| 의류비 | 5% |
| 기타 | 7% |
이 소득 구간에서는 주거비와 교통비가 지출의 대부분을 차지합니다. 저축이 현실적으로 제한되어 있음을 기준치가 그대로 반영합니다.
연 3,000만원–6,000만원
| 카테고리 | 소득 대비 평균 비율 |
|---|---|
| 주거비 | 33% |
| 식비 | 13% |
| 교통비 | 17% |
| 의료비 | 8% |
| 여가비 | 6% |
| 저축 | 8% |
| 의류비 | 4% |
| 기타 | 11% |
이 구간은 현명한 예산 관리가 가장 큰 영향을 미치는 범위입니다. 현재 지출과 기준치 사이의 격차가 가장 크게 나타나는 경향이 있어, 개선 여지가 가장 많습니다.
연 6,000만원–1억원
| 카테고리 | 소득 대비 평균 비율 |
|---|---|
| 주거비 | 30% |
| 식비 | 12% |
| 교통비 | 16% |
| 의료비 | 7% |
| 여가비 | 7% |
| 저축 | 12% |
| 의류비 | 4% |
| 기타 | 12% |
연 1억원 초과
| 카테고리 | 소득 대비 평균 비율 |
|---|---|
| 주거비 | 26% |
| 식비 | 10% |
| 교통비 | 14% |
| 의료비 | 6% |
| 여가비 | 8% |
| 저축 | 18% |
| 의류비 | 4% |
| 기타 | 14% |
고소득 구간에서는 저축률이 크게 높아져야 합니다. 그러나 가계동향조사 데이터는 소득이 늘어도 저축률이 비례해서 늘지 않는 경향을 보여줍니다. '생활 수준 상승(라이프스타일 크리프)' 문제가 이 구간에서 가장 뚜렷하게 나타납니다.
내 지출 비교해보기
소득과 실제 지출을 입력하면 내 소득 구간의 기준치와 비교한 결과를 바로 확인할 수 있습니다:
User-entered comparison
Compare your own spending with your own income
Choose a time period and enter income and category amounts in the same currency. This tool reports only your entered amounts and their shares.
Use the same currency for every amount. This tool does not convert currencies.
카테고리별 상세 가이드
Tip
3개월마다 모든 구독을 해지하세요. 그런 다음 실제로 없어서 아쉬운 서비스에만 다시 가입하세요. 이 방법으로 보통 월 25만원 이상의 불필요한 구독 서비스 23개를 찾아낼 수 있습니다.
주거비
기준 범위: 세후 소득의 26~38% (소득이 낮을수록 비율 높음)
"주거비는 30% 이하"라는 원칙이 있지만, 이는 보편적 기준이 아닙니다:
- 서울, 부산: 중간 소득에서도 35~45%가 현실적입니다
- 지방 소도시: 20~25% 달성이 가능합니다
주의 신호: 주거비가 소득의 40%를 넘으면 저축이나 예상치 못한 지출에 대한 여유가 거의 사라집니다. 반대로 중간 소득 수준에서 20% 미만이라면 공간, 위치, 주거 환경에서 무언가를 포기하고 있을 가능성이 높습니다.
최적화 시점: 주거비는 계약 후에는 바꾸기 어렵습니다. 최적화 기회는 계약 갱신 시점에 찾아야 합니다.
식비
기준 범위: 세후 소득의 10~16%
식비는 성격이 다른 두 가지 항목으로 구성됩니다:
- 마트·장보기: 효율적이고 조절 가능성이 높습니다
- 외식·배달 (배달의민족, 쿠팡이츠 등): 더 비싸고 습관에 의해 지출됩니다
한국 가정은 평균적으로 장보기에 매달 상당한 금액을 쓰지만, 배달 앱 이용이 늘면서 외식·배달 비용도 빠르게 증가하고 있습니다. 총액보다 두 항목의 비율이 중요합니다.
주의 신호: 배달·외식 지출이 직접 요리 비용을 지속적으로 초과하는 경우. 배달 앱에서 12만원짜리 음식을 3,0005,000원이면 직접 만들 수 있는 상황이 반복될 때.
최적화 포인트: 배달·외식은 '즉각적인 절감 효과'가 가장 큰 카테고리입니다. 주 3회 배달 주문을 집밥으로 대체하면 월 15~20만원 이상 절약이 가능합니다.
교통비
기준 범위: 세후 소득의 14~17%
지하철, 버스, 자동차 할부, 보험, 주유비, 유지비를 모두 포함합니다. 여러 항목에 분산되어 있어 실제 규모를 과소평가하기 쉬운 카테고리입니다.
자동차 소유 시 실제 비용 계산:
- 자동차 할부: 월 30~60만원
- 자동차 보험: 월 8~15만원
- 주유비: 월 10~20만원
- 유지보수 평균: 월 5~10만원
- 주차비·통행료: 월 5~15만원
- 합계: 월 58~120만원
주의 신호: 교통비 합계가 소득의 20%를 초과하는 경우. 자동차 할부금만으로 월 소득의 10%를 넘는 경우.
최적화 포인트: 자동차 할부는 구매 시점에 결정됩니다. 자동차 보험은 매년 비교 견적을 받으면 월 5~10만원 절약이 가능합니다. 서울·수도권에서는 지하철·버스 이용으로 교통비를 크게 낮출 수 있습니다.
여가비
기준 범위: 세후 소득의 5~8%
실제로 추적해보면 예상보다 훨씬 많이 지출하는 카테고리입니다. 스트리밍 구독(넷플릭스, 유튜브 프리미엄, 웨이브 등), 각종 앱 구독, 헬스장 회원권, 취미 비용 등이 모두 여기 포함됩니다.
구독 점검 테스트: 현재 이용 중인 모든 구독 서비스를 나열해보세요. 대부분의 사람들은 잊고 있던 구독 서비스 2~4개를 발견합니다.
주의 신호: 의식적인 선택 없이 여가비가 소득의 10%를 지속적으로 초과하는 경우. 거의 사용하지 않는 구독 서비스가 수년간 누적된 경우.
의료비
기준 범위: 세후 소득의 6~8%
의료비는 가장 예측하기 어려운 카테고리입니다. 대부분의 달에는 거의 지출이 없다가, 갑자기 큰 비용이 발생할 수 있습니다.
전략: 실손보험에 가입하거나, 예상치 못한 의료비를 위한 별도 의료비 적립금을 유지하세요. 이를 통해 예상 밖의 의료비가 발생해도 월간 예산 추적이 흔들리지 않습니다.
저축
기준 범위: 세후 소득의 4~18% (소득에 따라 상승)
기준이 가장 중요한 카테고리입니다. 가계동향조사 데이터는 충격적인 패턴을 보여줍니다: 소득이 6,000만원 이상으로 올라가도 저축률(%)은 비례해서 늘지 않습니다. 소득이 늘면 지출도 그만큼 늘어버리는 것입니다.
소득별 저축 목표:
- 3,000만원 미만: 4~8% (적게라도 저축하는 것 자체가 의미 있습니다)
- 3,000만원–6,000만원: 8~15% (실질적인 재정 안정 기반 구축)
- 6,000만원–1억원: 12~20% (자산 증식이 빠르게 이루어지는 구간)
- 1억원 초과: 18~25%+ (장기 재정 독립이 현실적으로 가능한 구간)
주의 신호: 어떤 소득 수준에서도 저축률이 5% 미만인 경우(진짜 위기 상황 제외). 저축이 자동화되지 않고, 다른 지출을 모두 처리한 후 남은 돈만 저축하는 경우.
이 기준을 제대로 활용하는 법
핵심 인사이트
연구에 따르면 정체성과 연결된 지출 카테고리(예: "나는 미식가"인 사람의 외식 예산, "나는 여행을 좋아해"인 사람의 여행 예산)는 기준을 훨씬 초과해도 줄이기가 가장 어렵습니다. 이 사실을 아는 것 자체가 도움이 됩니다. 기준 비교에서 방어적인 반응이 나온다면, 바로 그 카테고리를 가장 주의 깊게 살펴봐야 합니다.
기준의 목적은 **보정(calibration)**이지, 판단이 아닙니다.
주거비가 26%가 아닌 38%라고 해서 당황할 필요가 없습니다. 지역, 소득, 생활 단계에 따라 완전히 합리적인 수치일 수 있습니다. 중요한 것은 "기준에 맞는가?"가 아니라, "내가 왜 이 수준인지 알고 있는가, 그리고 그것이 내 우선순위와 일치하는가?"입니다.
의식적으로 선택해서 기준을 초과한 카테고리는 문제가 없습니다. 한 번도 들여다보지 않아서 그냥 그렇게 된 카테고리가 문제입니다.
실용적인 세 가지 질문 프레임워크:
- 내 소득 기준에서 이 카테고리가 기준 이상인가, 이하인가?
- 기준 이상이라면: 이것이 의식적인 선택인가, 아니면 자신도 모르게 늘어난 것인가?
- 자신도 모르게 늘어났다면: 구체적으로 어떤 행동을 바꿀 수 있는가?
실제 변화는 3번 질문에서 일어납니다. 비교 자체가 아니라, 그 비교에 대한 구체적이고 행동 중심적인 답변에서 변화가 시작됩니다.
자주 묻는 질문
Q: 기준에서 "소득"은 무엇을 의미하나요? 세후 실수령액 기준입니다. 세전 연봉이 아닙니다. 매달 통장에 들어오는 실제 금액을 기준으로 계산하세요.
Q: 제 소득 구간의 기준을 보면 저축을 거의 할 수 없는 것 같습니다. 맞는 건가요? 낮은 소득 구간에서는 구조적인 제약이 실재합니다. 재량 지출이 가장 높은 카테고리(외식, 구독 서비스, 충동 구매)부터 줄이고, 조금이라도 저축하는 것을 진짜 성과로 여기세요. 목표는 불가능한 비율에 맞추는 것이 아니라 비율 자체를 개선하는 것입니다.
Q: 얼마나 자주 기준과 비교해야 하나요? 월별 비교가 이상적입니다. 정상적인 계절적 패턴(12월 여가비 급증, 여름 여행비 급증)과 구조적인 과지출을 구분할 수 있게 됩니다.
Q: 서울·수도권에 살고 있어 전국 평균보다 물가가 훨씬 높습니다. 기준에 어떻게 적용하나요? 서울의 주거비는 전국 평균보다 40~60% 이상 높습니다. 주거비와 교통비는 거주 지역 기준으로 보정해서 적용하세요. 식비, 여가비, 저축 목표는 전국 기준이 비교적 잘 적용됩니다.
Q: 당장 저축을 늘려야 한다면 가장 빨리 줄일 수 있는 카테고리는 무엇인가요?
배달 앱 이용과 외식입니다. 수치가 명확합니다: 배달 1회에 12만원 vs. 직접 요리 3,0005,000원. 주 5회 배달을 집밥으로 바꾸면 연간 60~100만원 이상 절약이 가능합니다.