Een maandbudget maken vanaf nul (gids voor 2026)
Een stapsgewijze gids om je eerste maandbudget te maken — zonder spreadsheet. Werkt voor elk type inkomen, met een gratis interactieve budgetbouwer.
Yulia Lit
Onderzoeker consumentenpsychologie en gedragseconomie
Een maandbudget maken vanaf nul (gids voor 2026)
Begin een maandbudget met het netto-inkomen dat je verwacht, noteer essentiële rekeningen en schuldbetalingen en wijs het resterende bedrag toe aan sparen en flexibele uitgaven. Vergelijk je werkelijke aankopen gedurende de maand met het plan en pas het aan wanneer je kosten of inkomen veranderen.
Een maandbudget is een hulpmiddel om te plannen. Het helpt je verwachte inkomsten en kosten te vergelijken voordat de maand begint en te beslissen hoe je het beschikbare geld gebruikt.
Zo maak je een budget dat in de praktijk werkt, vanaf stap één.
Belangrijkste punten
- Een maandbudget begint met je werkelijke netto-inkomen, niet met je salaris
- Vaste uitgaven komen eerst op de lijst — zij bepalen de ondergrens van je budget
- Variabele uitgaven schat je op basis van echte gegevens, niet van wenselijke doelen
- Bekijk en herzie het plan wanneer werkelijke kosten of inkomsten afwijken van je schatting
- Methodes zoals 50/30/20, nulbudgetteren en eerst jezelf betalen kun je aanpassen aan je behoeften
Wat een maandbudget eigenlijk is
Een maandbudget schat inkomsten en uitgaven voor een periode en geeft je een manier om te plannen hoe je beschikbaar geld gebruikt.
Je kunt rekeningen, spaardoelen, boodschappen, schuldbetalingen en flexibele uitgaven opnemen. Hoe gedetailleerd je werkt, bepaal je zelf.
Budgetteren vereist niet voor elk huishouden dezelfde categorieën of limieten. Een duidelijk plan helpt je afwegingen te zien en te beslissen waar je aanpast op basis van je eigen prioriteiten.
Tip
Gebruik recente rekeningoverzichten, rekeningen en bonnen als uitgangspunt in plaats van alleen op je geheugen te vertrouwen. Als je gegevens van meer dan één maand hebt, vergelijk ze dan om onregelmatige kosten te herkennen.
Stap 1: Vind je echte netto-inkomen
Het startbedrag is je maandelijkse inkomen na belastingen en inhoudingen — het bedrag dat daadwerkelijk op je bankrekening binnenkomt.
Als je in loondienst bent: Bekijk je loonstrook en de bedragen die op je rekening worden gestort. Bij tweewekelijkse betaling hebben sommige maanden twee loonbetalingen en andere drie; gebruik voor een maandgemiddelde het jaarlijkse netto-inkomen gedeeld door 12 en plan vervolgens rond de werkelijke betaaldatums.
Als je zelfstandig of freelance werkt: Gebruik werkelijke inkomensgegevens om een voorzichtige basis te schatten en houd rekening met belastingen en zakelijke kosten voordat je bepaalt wat beschikbaar is voor persoonlijke uitgaven. Wanneer het inkomen hoger uitvalt dan verwacht, wijs je het extra bedrag toe nadat het is binnengekomen.
Als je inkomen sterk per maand verschilt: Kies een basisbedrag dat past bij het inkomen waarop je redelijkerwijs kunt rekenen en bij je komende verplichtingen. Bekijk het plan wanneer het werkelijke inkomen binnenkomt en wijs een overschot toe aan je huidige prioriteiten.
Waarschuwing
Begin met het bedrag dat beschikbaar is na looninhoudingen en belastingen, niet met je brutoloon. Inhoudingen en arbeidsvoorwaarden verschillen, dus gebruik je eigen loonstroken in plaats van een algemene schatting van salaris naar netto-inkomen.
Stap 2: Noteer eerst elke vaste uitgave
Begin met terugkerende rekeningen en andere vaste verplichtingen. Sommige bedragen kunnen variëren of worden gewijzigd, dus gebruik actuele rekeningen en overeenkomsten in plaats van aan te nemen dat elke terugkerende kostenpost identiek of onveranderlijk is.
Veelvoorkomende vaste uitgaven:
- Huur of hypotheekbetaling
- Autobetaling
- Minimumbetalingen voor studieleningen
- Verzekeringspremies (auto, zorg, huurders/inboedel en woning)
- Vaste abonnementen (telefoon, sportschool, jaarlijkse software die maandelijks wordt gefactureerd)
- Kinderopvang of lesgeld als dat vaststaat
Schrijf voor elk item het huidige bedrag en de vervaldatum op. Noteer voor jaarlijkse rekeningen of variabele kosten het bedrag dat je verwacht en hoe je dat hebt geschat.
De onzichtbare vaste uitgaven: Let op jaarlijkse kosten die niet op je maandelijkse radar verschijnen. Amazon Prime, Adobe Creative Cloud, verlengingen van verzekeringen, registratie van de auto. Deel de jaarlijkse kosten door 12 en neem dat maandelijkse deel op in je totaal voor vaste uitgaven.
Vergelijk deze kosten daarna met je verwachte netto-inkomen. Het resterende bedrag kan variabele uitgaven, sparen, schuldbetalingen en andere prioriteiten dekken.
Stap 3: Schat variabele uitgaven op basis van echte gegevens
Variabele uitgaven zijn categorieën waarin je uitgaven per maand veranderen: boodschappen, uit eten gaan, brandstof, persoonlijke verzorging, kleding, ontspanning en huishoudelijke artikelen.
Een nuttig uitgangspunt: Vertrouw niet alleen op je geheugen of een ideaal doel. Bekijk recente transacties en bereken een basis op grond van de gegevens die je hebt.
Controleer of de werkelijke totalen voor boodschappen, uit eten en kleine aankopen afwijken van je eerste schattingen. Deze gegevens helpen je een realistischer startbudget vast te stellen.
Deze verrassingen zijn geen mislukkingen — juist de informatie die een budget realistisch maakt.
Belangrijke variabele categorieën om te schatten:
- Boodschappen
- Uit eten gaan en koffie
- Brandstof en vervoer
- Persoonlijke verzorging (kappers, apotheek, toiletartikelen)
- Kleding en huishoudelijke artikelen
- Ontspanning (evenementen, streaming, hobby's)
- Eigen bijdragen voor medische zorg en andere zorgkosten, op basis van je gegevens en verwachte zorg
Inzicht
Als je geen betrouwbare historische gegevens hebt, gebruik dan dit uitgangspunt: neem je transacties van bank en kaart van je laatste volledige maand, categoriseer elke transactie en gebruik dat als Maand 1. Maand 2 wordt je eerste echte budgetvergelijking. Je hebt geen drie maanden perfecte gegevens nodig om te beginnen — je hebt één eerlijke maand nodig.
Stap 4: Wijs het resterende bedrag toe
Na vaste en variabele uitgaven houd je een bedrag over. Dit resterende bedrag bepaalt mede je financiële ontwikkeling.
Als het resterende bedrag positief is (je houdt geld over): wijs het als volgt toe:
- Noodbuffer — kies een eerste bedrag dat past bij je rekeningen en risico's en bouw dit op binnen de ruimte van je budget
- Schuldbetalingen — doe eerst verplichte betalingen en vergelijk daarna extra aflossen met andere prioriteiten en de rente en kosten van elke schuld
- Pensioenbijdragen — bekijk een werkgeversregeling en eventuele voorwaarden voor een werkgeversbijdrage samen met je andere doelen
- Spaardoelen — vakanties, aanbetaling voor een woning, grote aankopen
- Vrije buffer — uitgaven zonder schuldgevoel of flexibiliteit van maand tot maand
Als het resterende bedrag nul of negatief is: je geplande uitgaven en prioriteiten zijn gelijk aan of hoger dan je beschikbare inkomen. Bekijk bedragen, timing en kosten die je mogelijk kunt wijzigen; neem contact op met een gekwalificeerde adviseur of lokale hulpdienst als essentiële rekeningen niet passen.
Stap 5: Installeer een systeem om uitgaven bij te houden
Een geschreven budget is een plan. Door het te vergelijken met je beschikbare gegevens zie je waar schattingen of prioriteiten opnieuw moeten worden bekeken.
Een mogelijke routine: maak gedurende de maand tijd vrij om geregistreerde uitgaven met je plan te vergelijken. Je kunt beginnen met de belangrijkste categorieën en de frequentie aanpassen als je meer of minder detail nodig hebt.
Hulpmiddelen voor het controleren van bonnen: Yomio scant bonnen en kan uitgelezen aankoopartikelen categoriseren, maar je moet de details controleren en fouten corrigeren. Een bon kan je bijvoorbeeld helpen de artikelen achter een winkelbedrag te zien; het resultaat hangt af van wat er op de bon staat en wat de scan uitleest.
Maak nu je budget
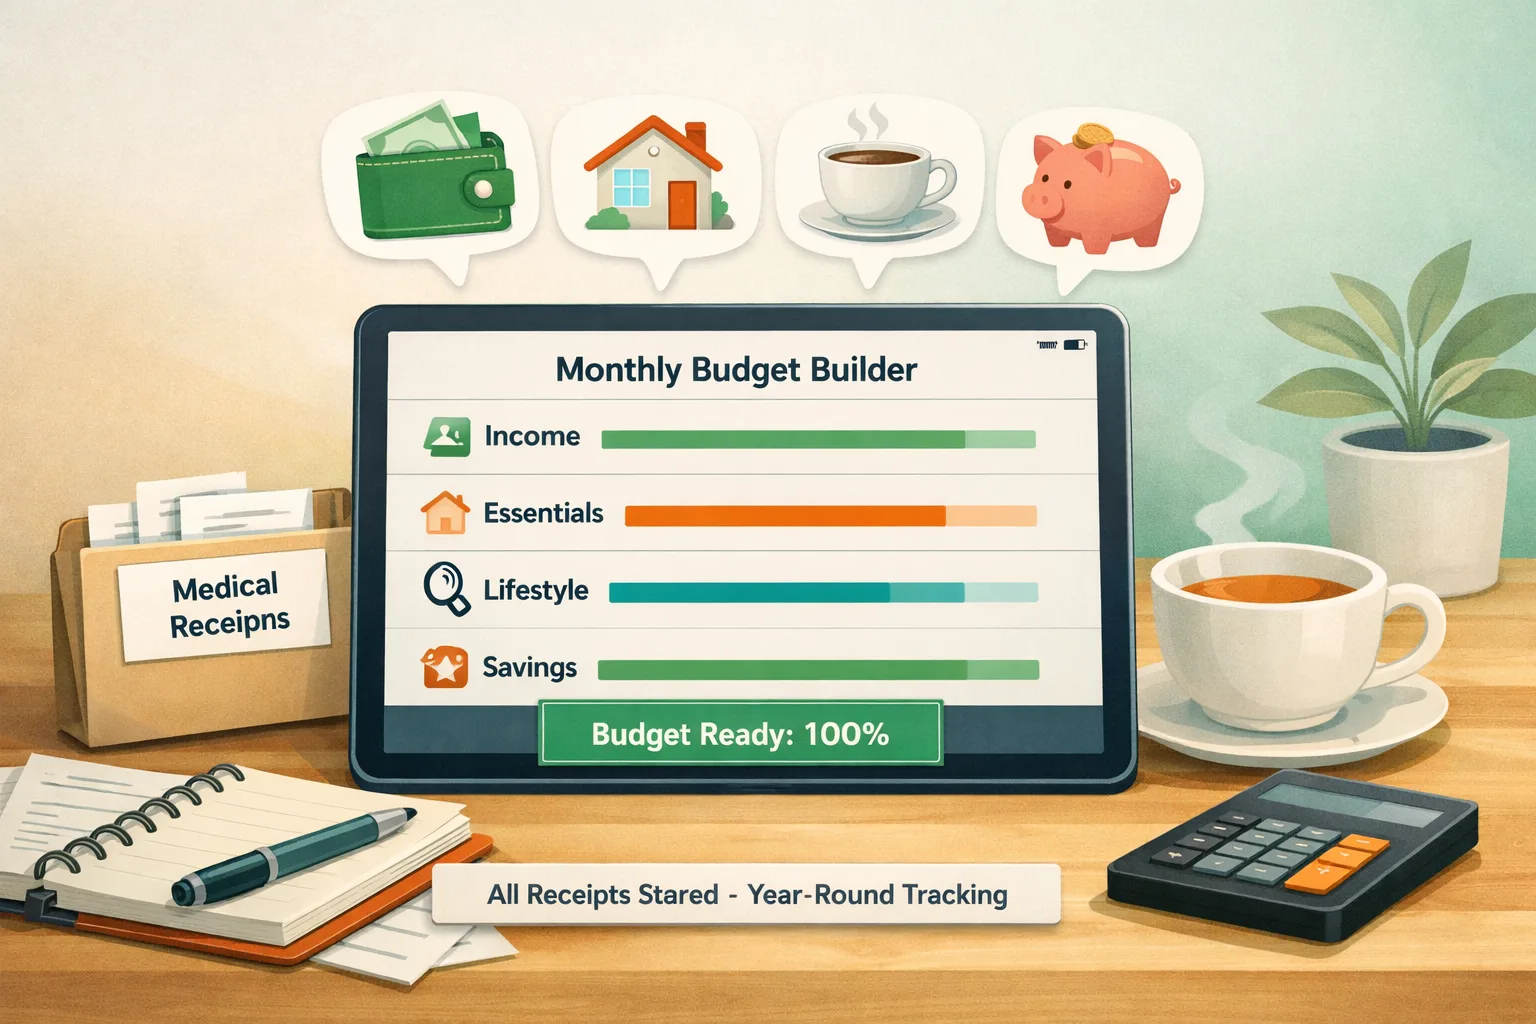
Gebruik deze tool om je eerste maandbudget in real time op te stellen. De tool past je verdeling aan terwijl je bedragen invoert en laat precies zien waar je geld naartoe gaat:
Budgetbouwer
Bouw je maandbudget
Voer je netto-inkomen en werkelijke uitgaven per categorie in om een duidelijk beeld van je budget te krijgen.
De drie budgetmethodes: welke kies je?
Kies, zodra je je bedragen kent, een methode om ze te verdelen. Je kunt methodes aanpassen of combineren als dat je plan gemakkelijker maakt.
50/30/20 — het eenvoudigste startpunt
Wijs 50% van je netto-inkomen toe aan behoeften, 30% aan wensen en 20% aan sparen en schulden.
Geschikt voor: beginners, mensen met een stabiel inkomen en iedereen die houvast wil zonder veel complexiteit.
Beperking: de percentages passen niet bij elk inkomensniveau, huishouden of lokale kosten. Als essentiële kosten het voorgestelde aandeel overschrijden, gebruik de formule dan als referentie en stel bedragen vast op basis van je werkelijke budget.
Nulbudgetteren — maximale controle
Wijs elk bedrag van je inkomen toe aan een categorie totdat het resterende saldo nul is. Je geeft geen geld uit dat je niet bewust hebt toegewezen.
Kan geschikt zijn voor: mensen die beschikbaar inkomen willen toewijzen aan specifieke rekeningen, sparen, schulden en flexibele uitgaven.
Beperking: vraagt vooraf meer werk en vereist elke maand een nieuwe verdeling wanneer het inkomen verandert.
Eerst jezelf betalen — de geautomatiseerde aanpak
Maak op de betaaldag automatisch het bedrag voor je spaardoel over en budgetteer daarna vrij met wat overblijft. Sparen gebeurt dan volgens je plan, niet afhankelijk van discipline.
Kan geschikt zijn voor: mensen die willen dat spaaroverschrijvingen volgens een vast schema plaatsvinden. Je kunt deze aanpak naast een andere budgetmethode gebruiken als die bij je kasstroom past.
Kies een aanpak die past bij je gegevens, inkomenspatroon en routine voor controle. Je kunt de methode wijzigen wanneer je behoeften veranderen.
6 fouten die je bij je eerste budget moet vermijden
Fout 1: budgetteren op basis van salaris in plaats van netto-inkomen. Budgetteer met het bedrag dat op je bankrekening binnenkomt. Zie stap 1.
Fout 2: wenselijke schattingen gebruiken voor variabele uitgaven. Een bedrag dat ver onder je recente boodschappenuitgaven ligt, kan moeilijk vol te houden zijn. Gebruik de gegevens die je hebt en test het doel voordat je het aanpast.
Fout 3: onregelmatige uitgaven vergeten. Auto-onderhoud, dierenartsrekeningen, eigen bijdragen voor medische zorg en jaarlijkse abonnementen verschijnen misschien niet elke maand. Als je deze kosten verwacht, bepaal dan of je ze afzonderlijk plant of er geleidelijk geld voor opzijzet.
Fout 4: een budget zonder flexibiliteit maken. Maak een buffer die past bij je eigen onregelmatige rekeningen en variatie in uitgaven. Een flexibele categorie kan kosten opvangen die moeilijk precies te voorspellen zijn.
Fout 5: het budget alleen aan het einde van de maand bekijken. Een controle aan het einde van de maand laat zien wat er in de periode is gebeurd. Een controle tijdens de maand geeft je mogelijk tijd om komende keuzes te bekijken of het plan aan te passen. Zie stap 5.
Fout 6: het budget na de eerste maand niet aanpassen. Je eerste budget is een schatting. Vergelijk het na een volledige periode met de gegevens die je hebt en pas bedragen aan waar dat nodig is.
Veelgestelde vragen
Vraag: Hoe lang duurt het om een maandbudget te maken? Dat hangt af van het aantal rekeningen en accounts dat je hebt en van de volledigheid van je gegevens. Begin met de accounts die je voor inkomsten en rekeningen gebruikt en voeg categorieën toe wanneer dat nodig is.
Vraag: Heb ik speciale software of een spreadsheet nodig? Nee. Papier of een spreadsheet kan werken als de benodigde velden erin staan. Apps die bonnen scannen, zoals Yomio, kunnen aankoopdetails uitlezen en categoriseren; controleer die gegevens en kies een hulpmiddel dat bij je administratie past.
Vraag: Wat als ik een partner heb? Moeten we een gezamenlijk of afzonderlijk budget hebben? Als je uitgaven zoals wonen, boodschappen of nutsvoorzieningen deelt, spreek dan af hoe je ze registreert en betaalt. Andere kosten kun je afzonderlijk houden als dat bij jullie huishouden past.
Vraag: Ik ben in Maand 1 over mijn budget gegaan. Is mijn budget dan mislukt? Nee. Vergelijk de werkelijke uitgaven met het plan, bepaal wat ontbrak of veranderde en pas het budget voor volgende maand aan. Een budget is een hulpmiddel om te plannen, geen test die je kunt halen of niet halen.
Vraag: Hoe gedetailleerd moeten mijn budgetcategorieën zijn? Begin met enkele brede categorieën en voeg details toe wanneer die je helpen een beslissing te nemen. Je kunt uit eten bijvoorbeeld samenhouden of restaurant, koffie, lunch en bezorging scheiden als die details voor jou nuttig zijn.
Vraag: Wat is het minimale inkomen om voordeel te hebben van een budget? Er is geen vast minimuminkomen om een uitgavenplan te maken. Een budget kan helpen beschikbaar inkomen en essentiële rekeningen bij verschillende inkomensniveaus te organiseren; het kan geen geld creëren wanneer de kosten hoger zijn dan wat beschikbaar is.