Budsjetttilbakestilling etter tap av jobb: En 30-dagers utgiftsoverlevelsesplan
Følg en praktisk arbeidsledighetsbudsjettplan for de første 30 dagene etter tap av jobb, med tydelig utgiftskontroll og kvitteringsbasert utgiftskontroll.
Yulia Lit
Behavioural Finance Writer
Budsjetttilbakestilling etter tap av jobb: En 30-dagers utgiftsoverlevelsesplan
Tap av jobb skaper to press på samme tid: økonomisk press og følelsesmessig press. I denne tilstanden er ikke vage budsjetteringsråd nok. Du trenger en plan som raskt reduserer usikkerhet.
Denne 30-dagers tilbakestillingen er designet for utførelse, ikke teori.
Dag 1-prinsippet: stabilitet først, optimalisering deretter
Det første målet er å bevare rullebanen. Finjustering kommer senere.
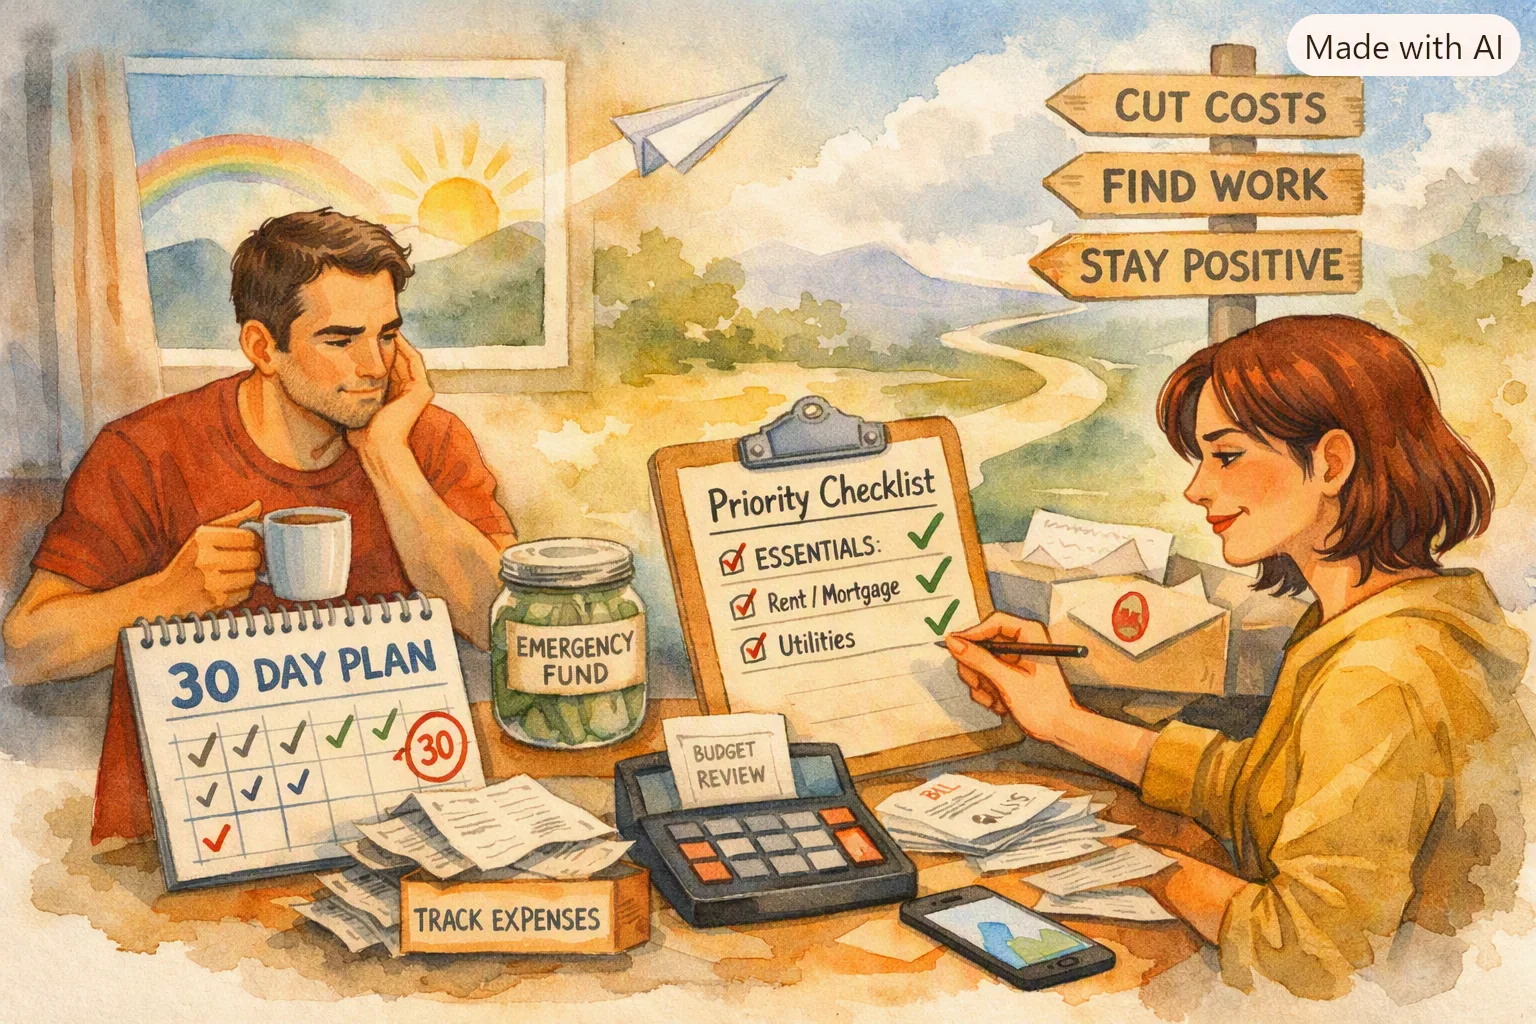
Dag 1 til 3: Frys og klassifiser
- Frys skjønnsmessige utgifter umiddelbart
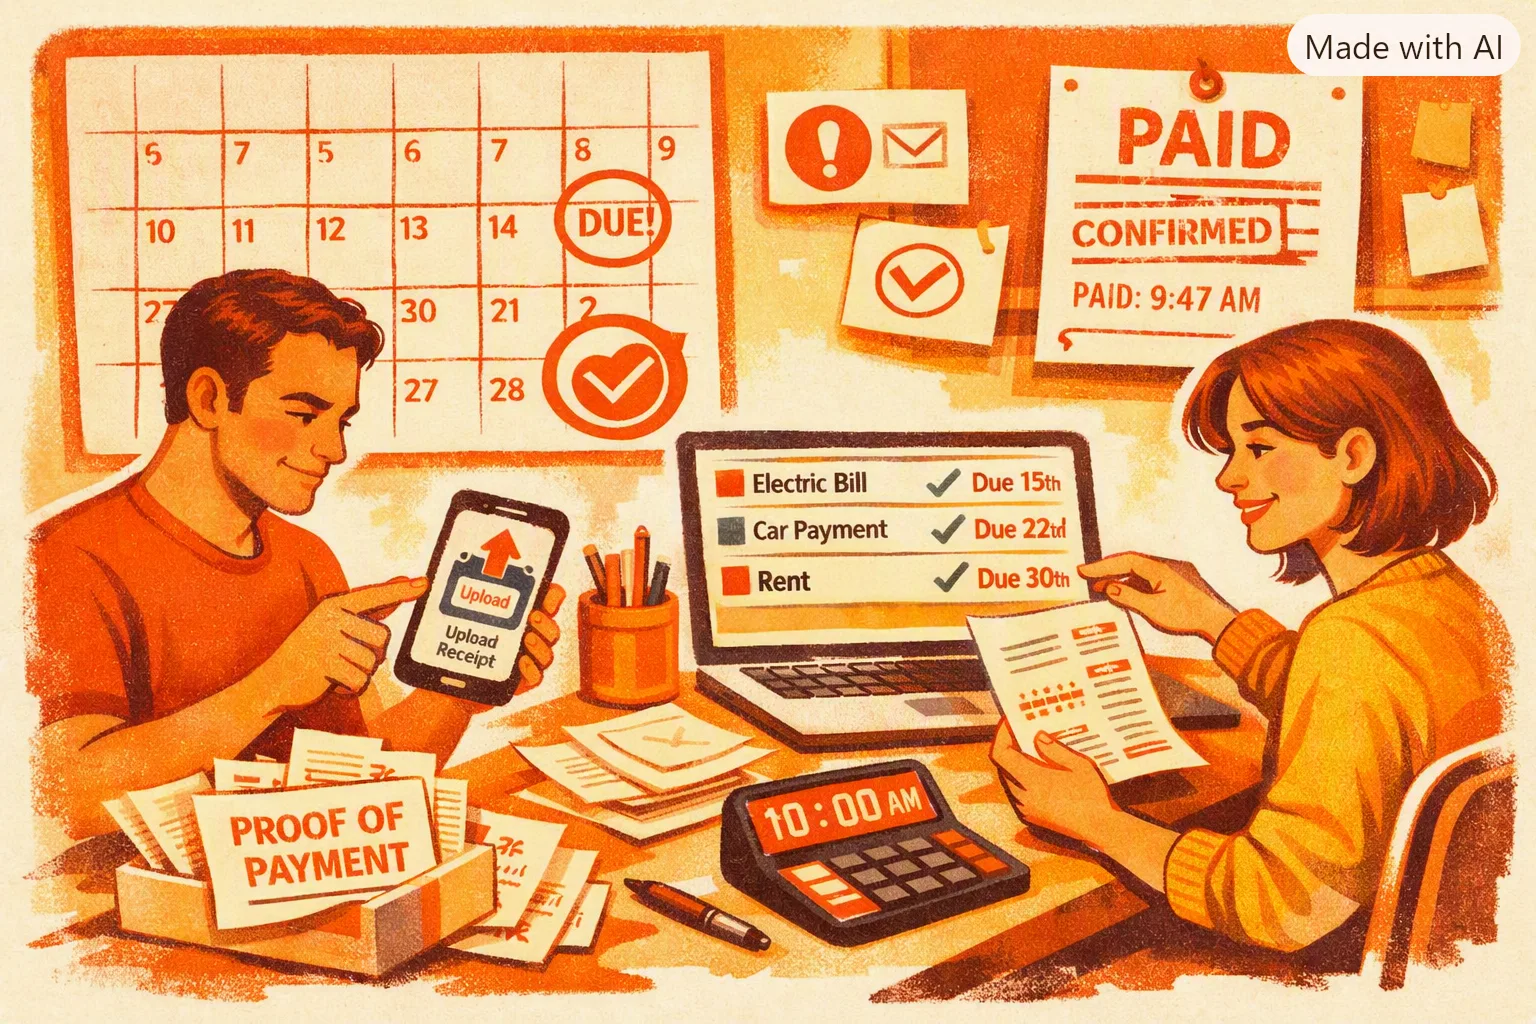
- List opp alle faste forpliktelser innen forfallsdato
- Last opp nylige kvitteringer for å bygge din baseline
- Del utgiftene inn i tre bånd: kritisk, viktig, valgfritt
På dette stadiet, ikke diskuter små kategorier. Identifiser kontantutstrømningshastighet.
Dag 4 til 10: Bygg et overlevelsesbudsjett
Prioriter kun viktige ting:
- Bolig
- Mat
- Verktøy
- Forsikring
- Transportere
Sett deretter midlertidige tak for hver ikke-essensielle kategori. Kontakt leverandørene tidlig for vanskelighetsmuligheter og forfallsdato-fleksibilitet.
Dag 11 til 20: Stopp lekkasje
- Pause abonnementer som ikke er knyttet til inntektsgjenvinning
- Fjern dupliserte tjenester
- Erstatt høykostnadsstandarder med billigere alternativer
Målet er umiddelbar reduksjon av forbrenningshastigheten, ikke permanent livsstilsdesign.
Dag 21 til 30: Stabiliser og forutse
- Gjennomgå ukentlige forbruk mot grenser
- Stram inn kategorier ved gjentatte overskridelser
- Utvid modellen til en 60-dagers plan
På dette tidspunktet skifter systemet ditt fra krisemodus til kontrollert modus.
Hvorfor kvitteringer betyr mest i denne fasen
Informasjon
Du trenger ikke perfekte tall på dag én. Du trenger konsekvente tall hver dag.
Under stress er hukommelsen upålitelig. Kvitteringsfangst skaper objektive data slik at beslutninger er basert på fakta, ikke frykt.
For utfyllende strategier, les Hvordan slutte å leve Lønn til lønnsslipp og Hvorfor budsjetter mislykkes.
Interaktiv: Bygg din kortsiktige bufferplan
Planlegger
Planlegg sparefondene dine
Velg utgiftskategoriene som passer ditt liv. Oppgi forventet årlig beløp, og vi beregner månedlige bidrag.
Velg minst én kategori for å komme i gang.
Få økonomisk klarhet i en vanskelig tid
Yomio sin kvitteringssporing fjerner gjettemåte fra en 30-dagers overlevelsesbudsjett, så hver dollar blir gjort rede for når det betyr mest.
Bygg ditt overlevelsesbudsjettVanlige spørsmål
Bør jeg kutte alt som ikke er nødvendig umiddelbart? Sett først pause, og gjenopprett deretter selektivt bare det som støtter stabilitet eller jobbsøkingsresultater.
Hvor ofte bør jeg vurdere utgifter under arbeidsledighet? Ukentlig minimum. Gjennomganger to ganger i uken er nyttige de to første ukene.
Når bør jeg gjeninnføre normale budsjetteringsmål? Etter at 60-dagers rullebane er stabil og forpliktelser dekkes konsekvent.
Utforsk neste
For en fullstendig robusthetssekvens, fortsett med Sporing av regningsbetalinger, Kjæledyrsutgiftssporing og Hvordan bygge et nødfond.
Relatert lesing
Siste takeaway
En 30-dagers tilbakestilling fungerer når forbruket ditt er synlig og prioriteringene dine er eksplisitte. Beskytt viktige ting, kutt lekkasje raskt, og la data lede dine neste beslutninger.