Rejestrator wydatków z dodatkowej pracy: zapisuj przychody i koszty
Zapisuj przychody i koszty dodatkowej pracy oraz przechowuj dowody zakupu. Zasady podatkowe zależą od kraju i sytuacji; aktualne informacje sprawdzaj w oficjalnym urzędzie skarbowym.
Yulia Lit
Badaczka Psychologii Konsumenta i Ekonomii Behawioralnej
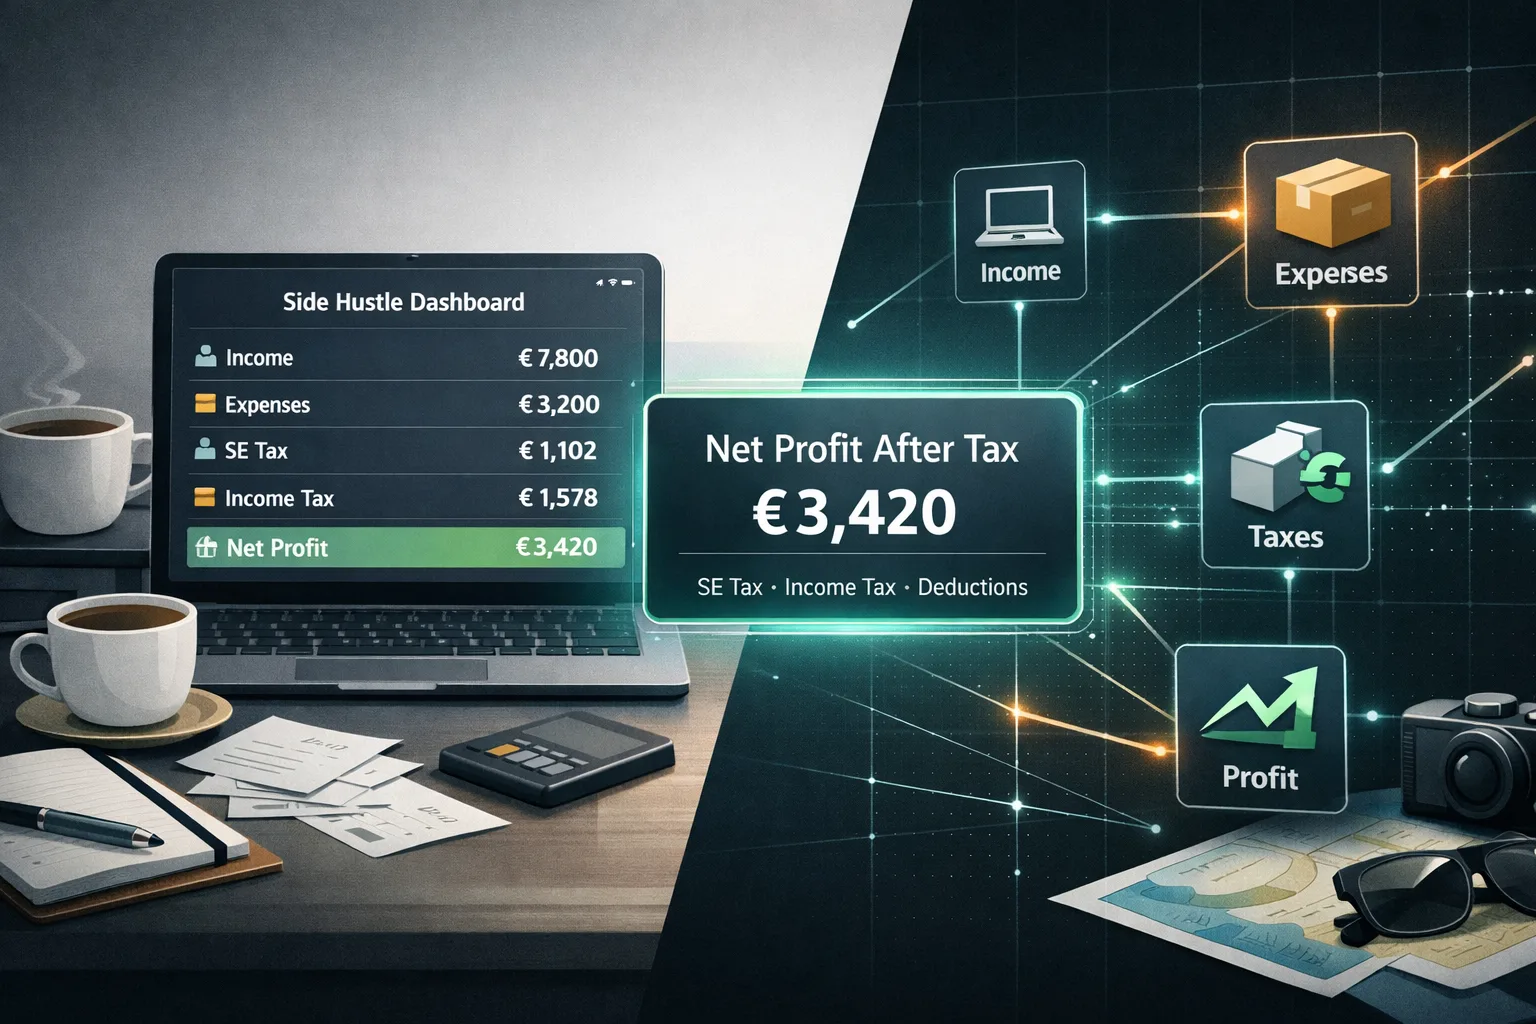
Rejestr wydatków z dodatkowej pracy: uporządkuj przychody, koszty i dokumentację podatkową
Zacznij od jednego nawyku: zapisuj każdy koszt firmowy w chwili jego poniesienia i zachowuj do niego paragon. Ułatwia to obliczenie zysku netto i uzasadnienie odliczeń wykazywanych w rozliczeniu podatkowym.
Uzasadnione koszty firmowe mogą obniżyć zysk podlegający opodatkowaniu, ale korzyść podatkowa z odliczenia nie jest stałym procentem dla każdego podatnika. Na wynik wpływają podatek od samozatrudnienia, podatek dochodowy, zaliczki pobrane u źródła, inne dochody, status rozliczenia i odliczenia. Przejrzysta dokumentacja pomaga obliczyć zysk netto i uzasadnić zgłaszane odliczenia.
Ten poradnik przedstawia sposób prowadzenia dokumentacji i omawia wybrane federalne przepisy podatkowe USA na 2026 rok. To informacje ogólne, a nie indywidualna porada podatkowa.
Najważniejsze informacje
- Podatek od samozatrudnienia wynosi zasadniczo 15,3% od 92,35% dochodu netto; podstawa wynagrodzenia na ubezpieczenie Social Security w 2026 roku wynosi $184,500 i uwzględnia właściwe wynagrodzenia z innych miejsc pracy (IRS Publication 334).
- Próg dochodu netto w wysokości $400 dotyczy zasadniczo obowiązku złożenia Schedule SE i podatku od samozatrudnienia. Zaliczki na podatek dochodowy podlegają odrębnym testom opisanym w IRS Publication 505.
- Dla większości osób rozliczających rok kalendarzowy 2026 terminy płatności zaliczek to 15 kwietnia, 15 czerwca i 15 września 2026 roku oraz 15 stycznia 2027 roku. Obowiązek zapłaty zależy od przewidywanego podatku, potrąceń i ulg.
- Koszty biura domowego, przebiegu pojazdu, oprogramowania i inne wydatki mogą się kwalifikować, ale zasady i wymagania dotyczące dokumentacji zależą od wydatku i Twojej sytuacji.
- Oddzielne konto może ułatwić rozpoznawanie transakcji firmowych, ale nie zastępuje paragonów, ewidencji przebiegu ani notatek o celu biznesowym.
- Regularne przeglądanie dokumentacji w ciągu roku ułatwia uzupełnianie brakujących szczegółów przed przygotowaniem rozliczenia.
Jak podatek od samozatrudnienia obejmuje dochody z dodatkowej pracy
Osoby samozatrudnione zasadniczo płacą zarówno część podatków Social Security i Medicare należną od pracownika, jak i część należną od pracodawcy. Łączna stawka 15,3% jest stosowana do 92,35% dochodu netto z samozatrudnienia, a nie do przychodów brutto. Część Social Security podlega też rocznej podstawie wynagrodzenia, przy czym uwzględnia się właściwe wynagrodzenia z innych miejsc pracy.
Przychody brutto nie są tym samym co zysk ani kwota pozostająca do dyspozycji. Jeśli na przykład miesięczne przychody wynoszą $1,500, a udokumentowane koszty firmowe za ten sam okres to $500, różnica wynosi $1,000 przed podatkami i innymi kosztami. Obliczenia podatkowe zależą także od całego zeznania, w tym wynagrodzeń, innych dochodów, odliczeń, ulg oraz podstawy Social Security. Do szacunków użyj aktualnych arkuszy IRS albo skonsultuj się z wykwalifikowanym doradcą podatkowym; ten przykład pokazuje wyłącznie działanie matematyczne.
Ostrzeżenie
Dochód netto z samozatrudnienia w wysokości co najmniej $400 zasadniczo wymaga złożenia Schedule SE, z zastrzeżeniem reguł IRS. Sam ten próg nie oznacza obowiązku kwartalnego wpłacania zaliczek na podatek. W 2026 roku ogólny test dotyczący zaliczek ma zastosowanie, jeśli po uwzględnieniu potrąceń i ulg przewidujesz podatek do zapłaty w wysokości co najmniej $1,000, a potrącenia i ulgi są niższe od mniejszej z wartości: 90% przewidywanego podatku za 2026 rok lub 100% podatku za 2025 rok (110% w przypadku niektórych podatników o wyższych dochodach). Reguły i wyjątki opisuje IRS Publication 505. IRS opublikował stopę oprocentowania niedopłat podatku dochodowego od osób fizycznych w wysokości 7% za okres od października do grudnia 2026 roku. Stopy są ustalane kwartalnie i publikowane w aktualnej tabeli stóp procentowych IRS.
Porównaj wprowadzone przychody i wydatki
Wprowadź przychody brutto i wydatki za jeden okres w tej samej walucie. Wynik to działanie matematyczne na podanych wartościach, a nie dochód podlegający opodatkowaniu, koszty podlegające odliczeniu ani szacunek podatku.
Recordkeeping arithmetic · no tax rules
Summarize amounts you enter
Use the same currency and time period for every amount. The result subtracts entered expenses from entered gross income; it does not convert currencies or calculate tax.
Expenses for the same period
Aby oszacować federalny podatek USA, użyj aktualnych formularzy i arkuszy IRS oraz pełnych informacji o dochodach i wynagrodzeniach. Wytyczne IRS dotyczące podatku od samozatrudnienia wyjaśniają, jak Schedule SE uwzględnia współczynnik 92,35% dochodu netto, łączną stawkę 15,3% i podstawę wynagrodzenia Social Security.
6 kategorii kosztów z dodatkowej pracy, które warto śledzić
1. Oprogramowanie i narzędzia
Koszty oprogramowania mogą podlegać odliczeniu, jeśli są zwykłymi i niezbędnymi kosztami prowadzenia działalności. Jeśli używasz narzędzia zarówno prywatnie, jak i firmowo, prowadź rozsądną ewidencję części wykorzystywanej w działalności. Przykłady:
- Narzędzia do zarządzania projektami (Notion, Asana, Trello)
- Oprogramowanie do projektowania (Adobe Creative Cloud, Canva Pro, Figma)
- Narzędzia do komunikacji (Slack, Zoom, Loom)
- Oprogramowanie do fakturowania i księgowości (FreshBooks, Wave, QuickBooks)
- Narzędzia branżowe związane z Twoją działalnością dodatkową
Wymagana dokumentacja: Miesięczny lub roczny paragon za subskrypcję każdej usługi.
2. Marketing i reklama
Koszty reklamy i promocji mogą podlegać odliczeniu, jeśli są zwykłymi i niezbędnymi kosztami działalności. Zachowuj faktury i dokumentację pokazującą cel biznesowy.
- Wydatki na reklamy Facebooka, Instagrama i Google
- LinkedIn Premium, jeśli używasz go do rozwijania działalności
- Subskrypcje banków zdjęć
- Rejestracja domeny i hosting strony
- Wizytówki, ulotki i materiały promocyjne
Wymagana dokumentacja: Paragony z każdej platformy lub od każdego dostawcy.
3. Biuro domowe
Możesz kwalifikować się do odliczenia kosztów firmowego wykorzystania domu, jeśli spełniasz zasady IRS, które zazwyczaj wymagają regularnego i wyłącznego używania przestrzeni w celach biznesowych. Metoda uproszczona i metoda standardowa mają różne sposoby obliczeń i limity. Zobacz jak prowadzić ewidencję wydatków podatkowych oraz wytyczne IRS dotyczące biura domowego.
Wskazówka
Metoda uproszczona zasadniczo stosuje $5 za stopę kwadratową do maksymalnie 300 stóp kwadratowych, z uwzględnieniem warunków i limitów dochodu z działalności. Metoda standardowa rozdziela kwalifikujące się rzeczywiste koszty. Nie odliczaj udziału pokoju w czynszu ani opłatach za media, jeśli nie spełniasz warunków lub nie stosujesz właściwej metody.
4. Rozwój zawodowy
Kursy, książki, konferencje i certyfikaty mogą się kwalifikować, jeśli utrzymują lub rozwijają umiejętności w obecnym zawodzie albo działalności oraz spełniają obowiązujące zasady.
- Kursy online (Coursera, Udemy, MasterClass, jeśli dotyczą pracy)
- Książki i czasopisma branżowe
- Opłaty konferencyjne i podróże na wydarzenia związane z pracą
- Członkostwo w stowarzyszeniach branżowych
Ważne ograniczenie: Edukacja musi utrzymywać lub rozwijać umiejętności potrzebne w obecnej pracy. Edukacja przygotowująca do wejścia w nową branżę nie podlega odliczeniu.
5. Sprzęt i materiały
Sprzęt wykorzystywany w dodatkowej działalności może kwalifikować się do odliczenia, ale metoda zależy od rodzaju składnika majątku, udziału wykorzystania firmowego i aktualnych limitów. Kwalifikujący się majątek nabyty i oddany do użytku po 19 stycznia 2025 roku może spełniać warunki 100% dodatkowej amortyzacji w pierwszym roku zgodnie z przepisami na 2026 rok. Sprawdź IRS Topic 704 i skonsultuj z doradcą podatkowym warunki oraz dostępne wybory.
- Aparaty, mikrofony i oświetlenie (dla twórców internetowych)
- Komputery, tablety i monitory zewnętrzne (część używana w działalności)
- Narzędzia i materiały związane z Twoim zawodem
- Artykuły biurowe (papier do drukarki, tusz, notesy)
Wymagana dokumentacja: Paragon z datą i ceną zakupu. Jeśli sprzęt służy także do celów prywatnych, oszacuj udział wykorzystania firmowego.
6. Usługi profesjonalne
Opłaty za usługi profesjonalne mogą podlegać odliczeniu w zakresie, w jakim są zwykłymi i niezbędnymi kosztami działalności.
- Wynagrodzenie księgowego lub doradcy podatkowego (część dotycząca rozliczenia działalności)
- Koszty prawne umów, zakładania firmy lub ochrony własności intelektualnej
- Koszty wirtualnego asystenta
- Praca zlecona (wykonawcy opłacani za pomocą 1099)
Skonfiguruj system śledzenia dodatkowej pracy w 3 krokach
Krok 1: Oddziel działalność firmową od prywatnej
Osobne konto może ułatwić rozpoznawanie wpłat i płatności związanych z działalnością. Przed wyborem porównaj opłaty za konto i wymagania dotyczące salda. Wyciągi bankowe są przydatnymi dokumentami pomocniczymi, ale nie zawsze pokazują, co kupiono ani jaki był cel firmowy. Dlatego zachowuj również paragony i notatki.
Krok 2: Zapisuj każdy paragon w chwili poniesienia wydatku
Użyj Yomio, aby zapisać dane paragonu, albo dodaj wydatek ręcznie. Przechowuj paragon razem z notatką o celu biznesowym i ewentualnym udziale wykorzystania firmowego. Aplikacja nie może stwierdzić, czy koszt podlega odliczeniu, ani zagwarantować akceptacji odliczenia.
W przypadku wydatków cyfrowych przechowuj faktury i potwierdzenia płatności z oznaczeniem tego samego okresu oraz notatką o celu firmowym.
Krok 3: Wyznacz kwartalny termin przeglądu zaliczek podatkowych
Przed właściwym terminem płatności zaliczki:
- Oblicz zysk netto na oddzielnym koncie (przychody minus wydatki).
- Oszacuj wymagane potrącenia i zaliczki na podstawie aktualnych arkuszy IRS, uwzględniając inne dochody i podatek z poprzedniego roku.
- Zapłać za pomocą jednej z metod płatności IRS przed właściwym terminem.
Wymagany czas zależy od przychodów i stanu dokumentacji. Zaliczki nie gwarantują, że przy składaniu zeznania nie pozostanie żadna kwota do zapłaty.
Najczęściej pomijane odliczenie przy dodatkowej pracy: połowa podatku SE
Osoby samozatrudnione mogą zasadniczo odliczyć połowę podatku od samozatrudnienia jako korektę dochodu przy obliczaniu federalnego podatku dochodowego. Odliczenie to nie zmniejsza samego podatku od samozatrudnienia; aktualne zasady znajdziesz w IRS Publication 334.
Tylko dla ilustracji: zysk netto w wysokości $18,000 przy braku wynagrodzeń objętych podatkiem Social Security oznacza około $2,543 podatku od samozatrudnienia przed odliczeniem połowy tego podatku ($18,000 × 92.35% × 15.3%). Rzeczywista kwota może się różnić z powodu wynagrodzeń, innych dochodów, odliczeń, ulg i dodatkowych podatków.
Przechowuj paragony z dodatkowej pracy razem z dokumentacją
Yomio może zapisywać dane z paragonów i wydatki wprowadzone ręcznie. Przechowuj przychody, wyliczenia podatkowe i wymaganą księgowość w systemie dokumentacji używanym w swojej działalności.
Poznaj rejestrowanie paragonówCzęsto zadawane pytania
Kiedy muszę założyć LLC lub inną firmę dla dodatkowej pracy? Nie ma ogólnego federalnego progu dochodu, który wymagałby założenia LLC w przypadku każdej dodatkowej pracy. Zasady dotyczące formy działalności i odpowiedzialności zależą od prawa stanowego i rodzaju wykonywanej pracy; traktowanie podatkowe zależy od podmiotu i dokonanych wyborów. Omów swoją sytuację z wykwalifikowanym prawnikiem lub doradcą podatkowym.
Czy muszę wystawiać formularze 1099 wykonawcom zatrudnionym do dodatkowej pracy? W przypadku płatności z 2026 roku federalny próg raportowania wielu płatności firmowych na rzecz osób niebędących pracownikami, w tym usług wykazywanych na Form 1099-NEC, wynosi zasadniczo $2,000 na odbiorcę w roku kalendarzowym. Obowiązują wyjątki, a zasady mogą różnić się zależnie od rodzaju płatności. Sprawdź wytyczne IRS dotyczące formularzy informacyjnych dla małych firm. W razie potrzeby odbierz Form W-9 i na bieżąco sumuj płatności dla każdego wykonawcy.
Jak oddzielić wydatki prywatne i firmowe na wspólnej karcie kredytowej? Przy wspólnej karcie określ firmowy udział każdej transakcji i zachowaj paragon oraz notatkę o celu biznesowym. Oddzielna karta może uprościć księgowość, ale sama nie dowodzi, że zakup podlega odliczeniu.
Więcej od Yomio
- Jak prowadzić ewidencję wydatków podatkowych — kompletny poradnik dokumentowania kosztów podatkowych
- Śledź wydatki firmowe jako freelancer — konfiguracja pracy z klientami, umowami i podatkami
- Budżetowanie od zera — zaplanuj każdą złotówkę z dodatkowego dochodu, zanim ją wydasz
- Jak zbudować fundusz awaryjny — chroń główne źródło dochodu, gdy wpływy z dodatkowej pracy się zmieniają