A regra 50/30/20: como funciona (e quando ajustá-la) em 2026
A regra 50/30/20 é o ponto de partida mais popular em orçamentos. Saiba como calcular seus limites, quando a regra falha e como adaptá-la à sua renda real.

Yulia Lit
Pesquisadora em Psicologia do Consumidor e Economia Comportamental
A regra 50/30/20: como funciona (e quando ajustá-la) em 2026
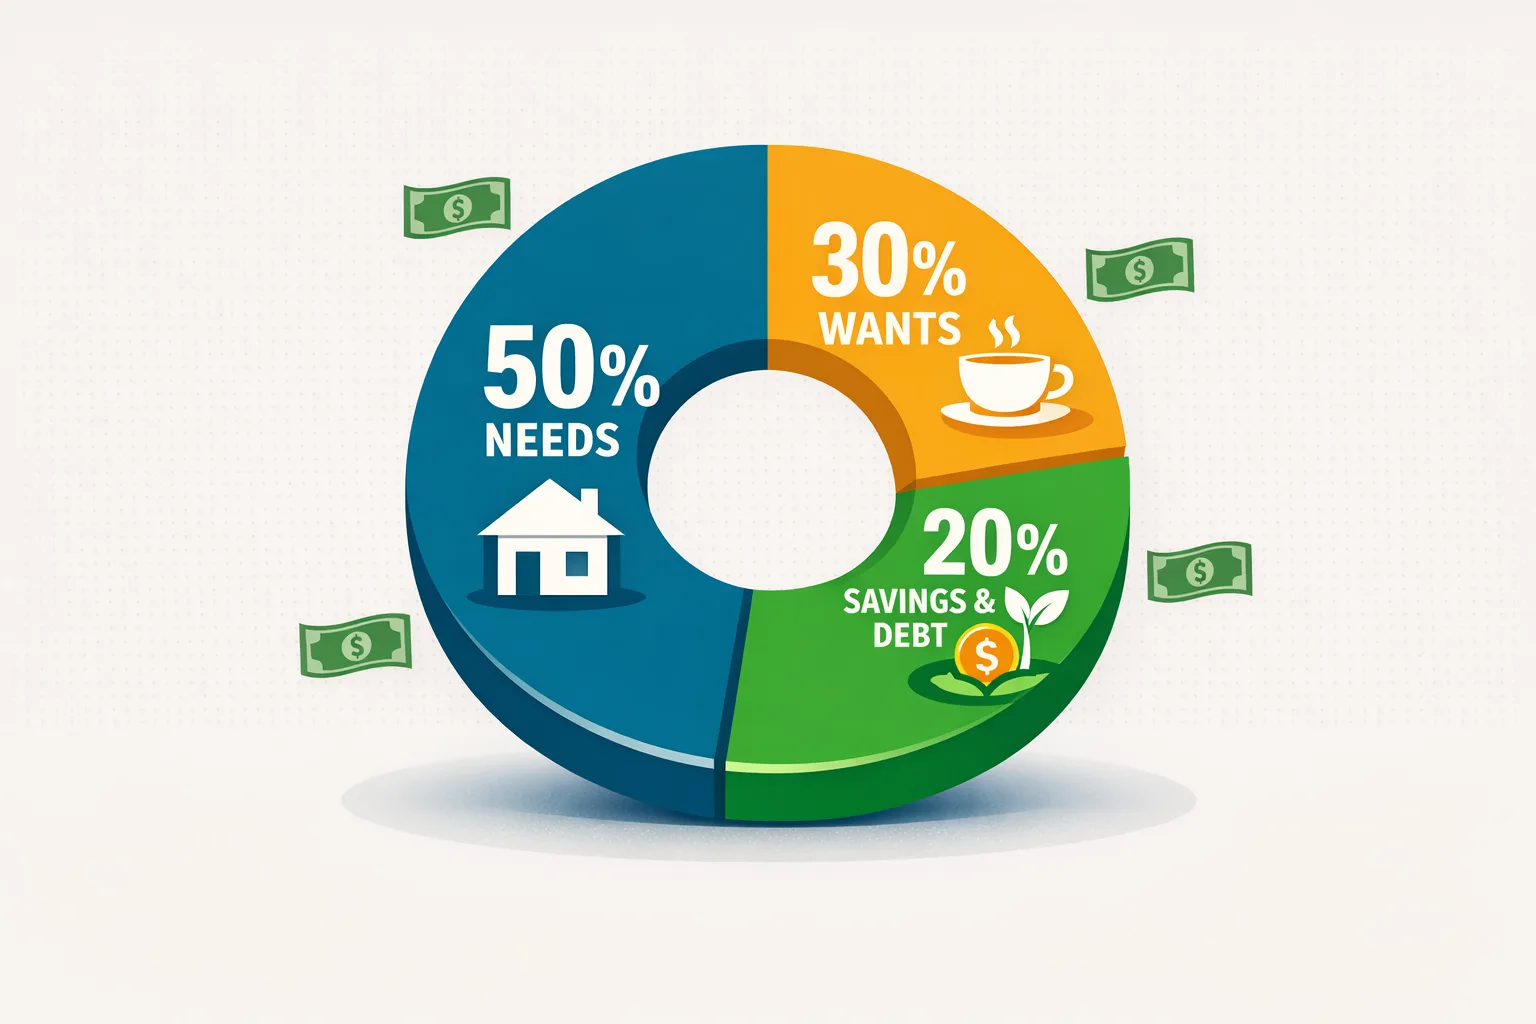
A regra 50/30/20 divide a renda após impostos em três categorias: 50% para necessidades, 30% para desejos, 20% para poupança e pagamento de dívidas. Foi popularizada pela senadora Elizabeth Warren em All Your Worth (2005).
Pontos-chave
- A regra usa renda após impostos, não bruta
- "Necessidades" significa gastos inevitáveis se você perdesse a renda em 30 dias
- A regra falha em cidades de alto custo onde o aluguel sozinho supera 40% da renda líquida
- Trate-a primeiro como ferramenta de diagnóstico
O que é a regra 50/30/20?
Informação
Use isto como exemplo de planejamento. Ajuste às suas informações e circunstâncias; não é uma garantia de resultado específico.
| Zona | % | O que pertence aqui |
|---|---|---|
| Necessidades | 50% | Moradia, serviços, alimentação, transporte, seguro, pagamentos mínimos de dívidas |
| Desejos | 30% | Restaurantes, entretenimento, assinaturas, viagens, compras |
| Poupança/Dívidas | 20% | Fundo de emergência, aposentadoria, pagamento de dívidas além dos mínimos |
Como implementar a regra 50/30/20 em 4 passos
Passo 1: Calcule sua renda líquida mensal
Pegue a renda líquida média dos últimos 3 meses dos extratos bancários.
Passo 2: Audite as despesas atuais nas três zonas
Use 2–3 meses de extratos reais. A maioria das pessoas subestima "desejos" em 35–45%.
Passo 3: Compare suas porcentagens atuais com as metas
Se suas necessidades estão em 67%, você tem um diagnóstico preciso: o problema é estrutural nas necessidades.
Passo 4: Automatize as divisões
Configure uma transferência automática para poupança no dia do pagamento antes de qualquer gasto discricionário.
Calculadora
Seu orçamento pessoal 50/30/20
Insira sua renda líquida e aluguel para obter uma divisão adaptada aos seus custos reais de moradia.
Deixe em branco para usar a divisão padrão 50/30/20.
Quando a regra 50/30/20 falha
Dica
Não comece tentando se conformar à regra 50/30/20. Comece executando os últimos 2 meses de transações reais para ver onde suas porcentagens realmente ficam.
Aviso
Uma assinatura da Netflix que você tem há 4 anos parece necessidade. Uma necessidade é algo que desaparece da sua vida se você perder a renda em 30 dias.
Problema 1: Custos habitacionais elevados
Na maioria das grandes cidades brasileiras, as famílias já destinam mais de 30 % da renda líquida à moradia — um aumento significativo em relação a 2019.
Modificação: Use uma alocação combinada 60/20/20 quando a moradia é estruturalmente elevada.
Problema 2: Dívidas elevadas herdadas
Modificação: Substitua a regra 50/30/20 por uma estrutura temporária 60/10/30 até que a dívida de alto juros seja quitada.
Problema 3: Renda de entrada
Com salário de $35.000/ano (renda líquida ≈ $29.000), a meta de 50% para necessidades aloca $1.208/mês — abaixo do aluguel mediano de um estúdio em São Paulo, Rio de Janeiro, Brasília, Belo Horizonte, Curitiba e Florianópolis.
Monitore automaticamente sua divisão 50/30/20
Yomio categoriza cada transação e calcula sua divisão necessidades/desejos/poupança em tempo real — sem entrada manual.
Experimentar Yomio gratuitamentePerguntas frequentes
Mais do Yomio