Rastreador de despesas para renda extra: registre ganhos e custos
Registre as receitas e despesas do trabalho extra e guarde os comprovantes. As regras fiscais dependem do país e da situação; consulte a orientação atual da autoridade tributária oficial.
Yulia Lit
Pesquisadora em Psicologia do Consumidor e Economia Comportamental
Rastreador de despesas para renda extra: organize receitas, custos e registos fiscais
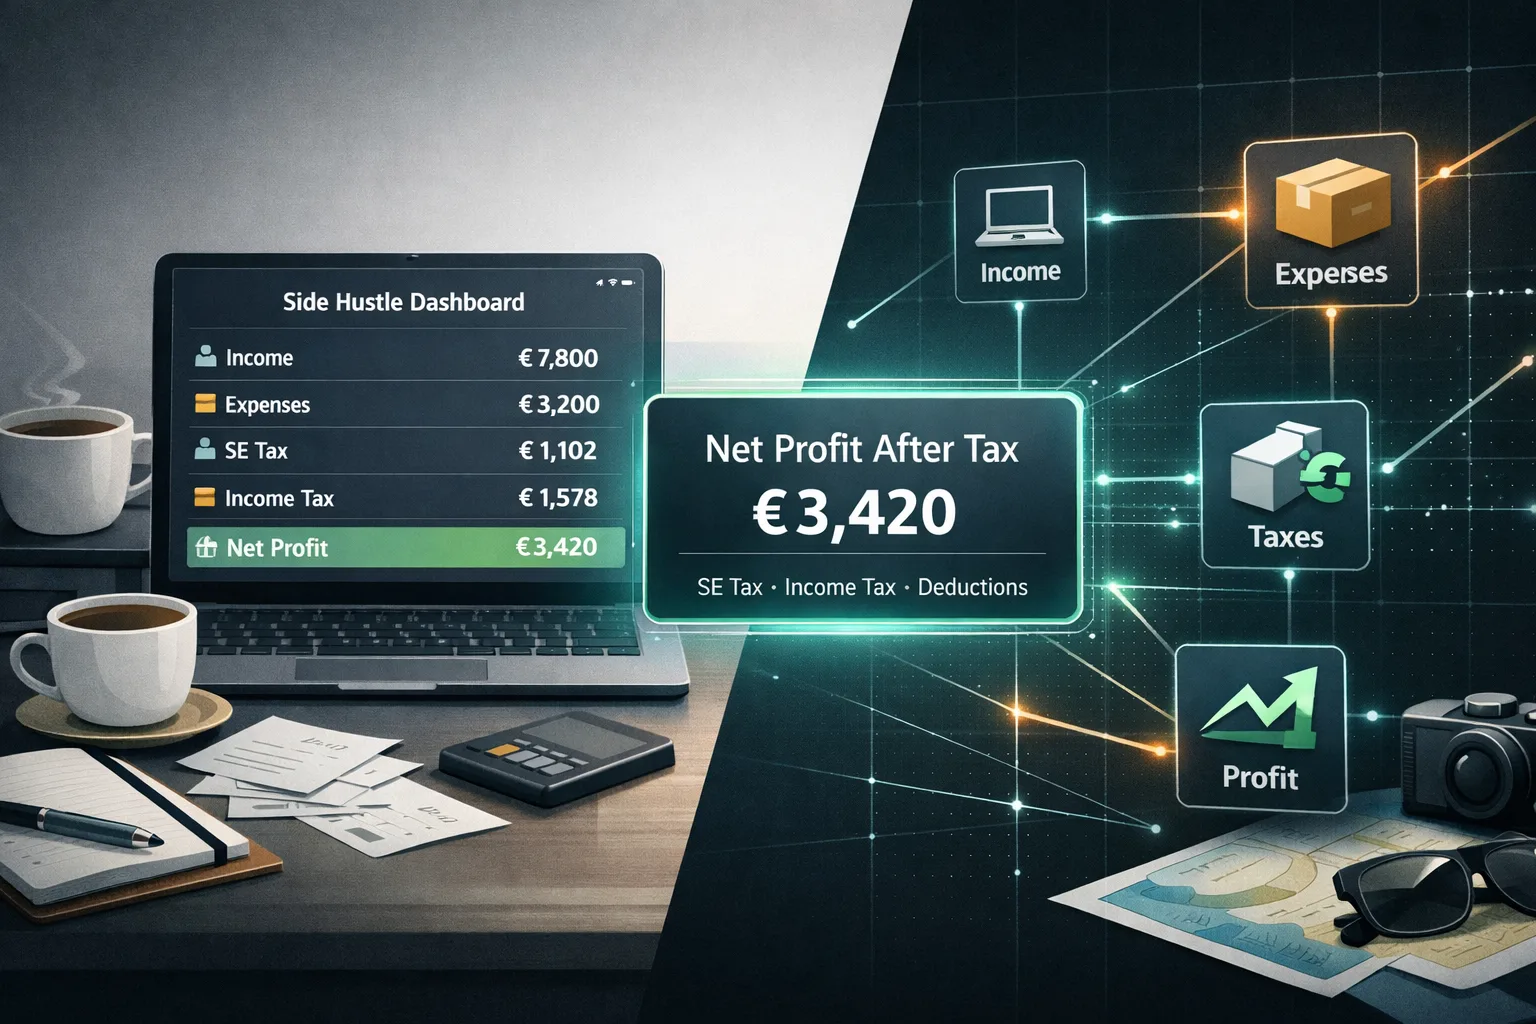
Comece com um hábito: registe cada despesa profissional quando ocorrer e guarde o respetivo comprovativo. Assim, será mais fácil calcular o lucro líquido e justificar as deduções que declarar na época fiscal.
As despesas profissionais legítimas podem reduzir o lucro tributável, mas o valor fiscal de uma dedução não corresponde a uma percentagem fixa para todos. O imposto sobre o trabalho independente, o imposto sobre o rendimento, as retenções na fonte, outros rendimentos, o estado civil para efeitos fiscais e as deduções influenciam o resultado. Registos claros ajudam a calcular o lucro líquido e a justificar as deduções que declarar.
Este guia apresenta um processo de organização de registos e resume algumas regras dos impostos federais dos EUA para 2026. É informação geral, não aconselhamento fiscal personalizado.
Principais conclusões
- Em geral, o imposto sobre o trabalho independente é de 15,3% sobre 92,35% dos rendimentos líquidos desse trabalho; a base salarial da Segurança Social para 2026 é de 184 500 USD e inclui os salários aplicáveis de outros empregos (Publicação 334 do IRS).
- O limite de 400 USD de rendimentos líquidos diz respeito, em geral, à obrigação de apresentar o Schedule SE e calcular o imposto sobre o trabalho independente; os pagamentos estimados de impostos seguem critérios diferentes, descritos na Publicação 505 do IRS.
- Para a maioria dos contribuintes com ano fiscal coincidente com o ano civil de 2026, as datas de pagamento estimado são 15 de abril, 15 de junho e 15 de setembro de 2026, e 15 de janeiro de 2027. A obrigação depende do imposto previsto, das retenções e dos créditos fiscais.
- Despesas com escritório em casa, quilometragem, software e outros custos podem ser elegíveis, mas as condições e os comprovativos necessários dependem da despesa e da sua situação.
- Uma conta separada pode facilitar a distinção entre transações profissionais e pessoais; não substitui recibos, registos de quilometragem ou notas sobre a finalidade profissional.
- Rever os registos ao longo do ano pode facilitar a resolução de dados em falta antes da preparação da declaração.
Como se aplica o imposto sobre o trabalho independente às receitas de um trabalho extra
Em geral, quem trabalha por conta própria paga tanto a parte do trabalhador como a parte da entidade patronal dos impostos da Segurança Social e do Medicare. A taxa combinada de 15,3% aplica-se a 92,35% dos rendimentos líquidos do trabalho independente, e não à receita bruta; a parcela da Segurança Social também está sujeita à base salarial anual, depois de contabilizados os salários aplicáveis de outros empregos.
Receita bruta não é o mesmo que lucro ou rendimento disponível. Por exemplo, se as receitas mensais forem 1500 USD e os custos profissionais documentados do mesmo período forem 500 USD, a diferença é 1000 USD antes de impostos e de outros custos. O cálculo dos impostos também depende da declaração completa, incluindo salários, outros rendimentos, deduções, créditos e a base salarial da Segurança Social. Para obter uma estimativa, use as folhas de cálculo atuais do IRS ou consulte um profissional de preparação de impostos qualificado; este exemplo mostra apenas a operação aritmética.
Aviso
Em geral, rendimentos líquidos do trabalho independente de 400 USD ou mais exigem a apresentação do Schedule SE, sujeita às regras do IRS. Esse limite, por si só, não significa que tenha de fazer pagamentos trimestrais estimados. Em 2026, o critério geral para pagamentos estimados aplica-se se esperar dever pelo menos 1000 USD após retenções e créditos e esses pagamentos forem inferiores ao menor valor entre 90% do imposto previsto para 2026 e 100% do imposto de 2025; para alguns contribuintes com rendimentos mais elevados, o limite do ano anterior é 110%. Consulte a Publicação 505 do IRS para conhecer as regras e exceções. O IRS publicou uma taxa de juros de 7% para pagamentos insuficientes de impostos individuais entre outubro e dezembro de 2026; as taxas são definidas trimestralmente na tabela atual de taxas de juros do IRS.
Compare as receitas e despesas que introduzir
Introduza receitas brutas e despesas referentes ao mesmo período e na mesma moeda. O resultado é apenas uma operação aritmética com os valores que inseriu; não corresponde ao rendimento tributável, a despesas dedutíveis ou a uma estimativa de impostos.
Recordkeeping arithmetic · no tax rules
Summarize amounts you enter
Use the same currency and time period for every amount. The result subtracts entered expenses from entered gross income; it does not convert currencies or calculate tax.
Expenses for the same period
Para estimar os impostos federais dos EUA, use os formulários e as folhas de cálculo atuais do IRS, considerando todos os rendimentos e salários. As orientações do IRS sobre o imposto do trabalho independente explicam como o Schedule SE aplica o fator de 92,35% aos rendimentos líquidos, a taxa combinada de 15,3% e a base salarial da Segurança Social.
As 6 categorias de despesas do trabalho extra que deve registar
1. Software e ferramentas
Os custos de software podem ser dedutíveis quando se qualificam como despesas profissionais correntes e necessárias. Se utilizar uma ferramenta para fins pessoais e profissionais, mantenha um registo razoável da parte profissional. Exemplos:
- Ferramentas de gestão de projetos (Notion, Asana, Trello)
- Software de design (Adobe Creative Cloud, Canva Pro, Figma)
- Ferramentas de comunicação (Slack, Zoom, Loom)
- Software de faturação e contabilidade (FreshBooks, Wave, QuickBooks)
- Ferramentas específicas do setor relevantes para o seu trabalho extra
Comprovativos necessários: recibo mensal ou anual da subscrição de cada serviço.
2. Marketing e publicidade
Os custos de publicidade e promoção podem ser dedutíveis quando são despesas correntes e necessárias para a atividade. Guarde faturas e registos que indiquem a finalidade profissional.
- Despesas com anúncios no Facebook, Instagram ou Google
- LinkedIn Premium, se utilizado para desenvolver a atividade
- Subscrições de fotografias de arquivo
- Registo de domínio e alojamento de sites
- Cartões de visita, folhetos e materiais promocionais
Comprovativos necessários: recibos de cada plataforma ou fornecedor.
3. Escritório em casa
Pode ter direito a deduzir a utilização profissional da sua casa se cumprir as regras do IRS, que geralmente exigem uma utilização regular e exclusiva do espaço para a atividade. Os métodos simplificado e normal têm cálculos e limites diferentes. Consulte o guia sobre como registar despesas para impostos e as orientações do IRS sobre o escritório em casa.
Dica
Em geral, o método simplificado usa 5 USD por pé quadrado, até 300 pés quadrados, sujeito aos critérios de elegibilidade e aos limites do rendimento da atividade. O método normal atribui as despesas efetivas elegíveis. Não considere dedutível a parte da renda ou dos serviços públicos correspondente a uma divisão, a menos que cumpra os critérios e use o método correto.
4. Formação profissional
Cursos, livros, conferências e certificações podem ser elegíveis quando mantêm ou melhoram competências na sua atividade atual e cumprem as regras aplicáveis.
- Cursos online (Coursera, Udemy, MasterClass, se relacionados com o trabalho)
- Livros e revistas profissionais
- Inscrição em conferências e viagens para eventos relacionados com o trabalho
- Quotas de associações profissionais do setor
Restrição importante: a formação deve manter ou melhorar competências no seu trabalho atual. A formação para entrar numa nova área profissional não é dedutível.
5. Equipamento e materiais
O equipamento utilizado no seu trabalho extra pode ser elegível para dedução, mas o método depende do bem, da percentagem de uso profissional e dos limites em vigor. Ao abrigo da legislação de 2026, certos bens elegíveis adquiridos e colocados em serviço depois de 19 de janeiro de 2025 podem beneficiar de uma depreciação adicional de 100% no primeiro ano; consulte o Tópico 704 do IRS e peça aconselhamento fiscal sobre a elegibilidade e as opções disponíveis.
- Câmaras, microfones e iluminação (para criadores de conteúdo)
- Computadores, tablets e monitores externos (na parte de utilização profissional)
- Ferramentas e materiais específicos da sua atividade
- Material de escritório (papel para impressora, tinta e cadernos)
Comprovativos necessários: recibo com a data e o preço da compra. Se o equipamento também tiver uso pessoal, estime a percentagem de uso profissional.
6. Serviços profissionais
Os honorários de serviços profissionais podem ser dedutíveis na medida em que sejam custos correntes e necessários da atividade.
- Honorários de contabilista ou preparador de impostos (na parte relacionada com a declaração da atividade)
- Honorários jurídicos para contratos, constituição da empresa ou proteção da propriedade intelectual
- Custos de assistente virtual
- Trabalho subcontratado (prestadores pagos através do formulário 1099)
Configure um sistema de registo do trabalho extra em 3 passos
Passo 1: Separe a atividade profissional da pessoal
Uma conta separada pode facilitar a identificação de depósitos e pagamentos profissionais. Compare as comissões e os requisitos de saldo antes de escolher uma conta. Os extratos bancários são comprovativos úteis, mas nem sempre mostram o que comprou ou por que motivo a compra foi profissional; guarde também recibos e notas.
Passo 2: Registe cada recibo no momento da despesa
Use o Yomio para registar os detalhes do recibo ou introduza a despesa manualmente. Guarde o recibo com notas sobre a finalidade profissional e a parte de utilização profissional, quando aplicável. Uma aplicação não consegue determinar se um custo é dedutível nem garantir que uma dedução será aceite.
Para despesas digitais, guarde as faturas e os comprovativos de pagamento com a indicação do período e da finalidade profissional.
Passo 3: Marque uma data trimestral para rever os pagamentos estimados
Antes de uma data aplicável para pagamento estimado:
- Calcule o lucro líquido do trabalho extra a partir da conta dedicada (receitas menos despesas).
- Estime as retenções e os pagamentos estimados necessários usando as folhas de cálculo atuais do IRS, incluindo outros rendimentos e os impostos do ano anterior.
- Pague através de um método de pagamento do IRS até à data aplicável.
O tempo necessário varia consoante os seus rendimentos e registos. Os pagamentos estimados não garantem que não haja um saldo em dívida quando entregar a declaração.
A dedução do trabalho extra que passa mais despercebida: metade do imposto SE
Em geral, trabalhadores independentes podem deduzir metade do imposto sobre o trabalho independente como ajustamento ao rendimento ao calcular o imposto federal sobre o rendimento. Esta dedução não reduz o próprio imposto sobre o trabalho independente; consulte a Publicação 334 do IRS para conhecer as regras atuais.
Como simples ilustração, um lucro líquido de 18 000 USD sem salários sujeitos ao imposto da Segurança Social resulta em cerca de 2543 USD de imposto sobre o trabalho independente, antes da dedução de metade desse imposto (18 000 USD × 92,35% × 15,3%). A responsabilidade efetiva pode ser diferente devido a salários, outros rendimentos, deduções, créditos e impostos adicionais.
Guarde os recibos do trabalho extra com os seus registos
O Yomio pode registar os detalhes dos recibos e as despesas introduzidas manualmente. Guarde as receitas, os cálculos fiscais e os livros obrigatórios no sistema de registo que utiliza na sua atividade.
Explorar o registo de recibosPerguntas frequentes
Em que momento o meu trabalho extra precisa de uma LLC ou de outra entidade empresarial? Não existe um limite geral de rendimento federal que obrigue todos os trabalhos extras a constituir uma LLC. A estrutura empresarial e as regras de responsabilidade dependem da legislação estadual e do trabalho que realiza; o tratamento fiscal depende da entidade e das opções escolhidas. Consulte um advogado ou profissional fiscal qualificado sobre a sua situação.
Tenho de emitir formulários 1099 para os prestadores que contrato no meu trabalho extra? Para pagamentos efetuados em 2026, o limite federal de reporte para muitos pagamentos empresariais a pessoas que não são trabalhadores, incluindo serviços declarados no Formulário 1099-NEC, é geralmente de 2000 USD por destinatário num ano civil. Existem exceções e as regras podem variar conforme o tipo de pagamento; consulte as orientações do IRS sobre declarações informativas para pequenas empresas. Quando adequado, recolha o Formulário W-9 e mantenha um total atualizado dos pagamentos a cada prestador.
Como separo as despesas pessoais e profissionais num cartão de crédito partilhado? Se utilizar um cartão partilhado, identifique a parte profissional de cada transação e guarde o recibo e a nota sobre a finalidade profissional. Um cartão separado pode simplificar a contabilidade, mas não comprova, por si só, que uma compra é dedutível.
Mais da Yomio
- Como registar despesas para impostos — o guia completo de documentação para impostos
- Registe despesas profissionais como freelancer — configuração completa para clientes, contratos e impostos
- Orçamento de base zero — atribua uma finalidade a cada euro de rendimento extra antes de o gastar
- Como criar um fundo de emergência — proteja o rendimento principal quando o trabalho extra gera valores variáveis