Orçamento base zero: dê uma finalidade a cada dólar em 2026
No orçamento base zero, sua renda menos tudo o que você atribui é igual a zero — isso não significa estar sem dinheiro: cada dólar tem uma finalidade. Veja como montar o seu primeiro orçamento.

Yulia Lit
Pesquisadora de psicologia do consumidor e economia comportamental
Orçamento base zero: dê uma finalidade a cada dólar em 2026
O orçamento base zero atribui toda a renda esperada a despesas, poupança ou dívidas antes do início do período, para que os usos planejados somem o total da renda disponível. Ele pode tornar os compromissos mais visíveis, mas não garante que alguém economizará mais; o resultado depende da renda, dos custos e da execução do plano.
O orçamento base zero (OBZ) usa a regra renda menos todos os usos planejados é igual a zero. Isso significa que toda a renda disponível é atribuída no plano; não significa que o saldo da conta precise ser zero. Um plano pode atribuir dinheiro a contas, gastos, poupança e pagamentos de dívidas antes do início do período.
Principais conclusões
- Orçamento base zero significa renda menos todas as categorias atribuídas = $0 — cada dólar recebe um destino antes de você gastá-lo
- Você pode atribuir a poupança como uma categoria, em vez de esperar para ver o que sobra
- As estimativas iniciais podem ser diferentes dos gastos reais; revise-as e atualize o próximo plano
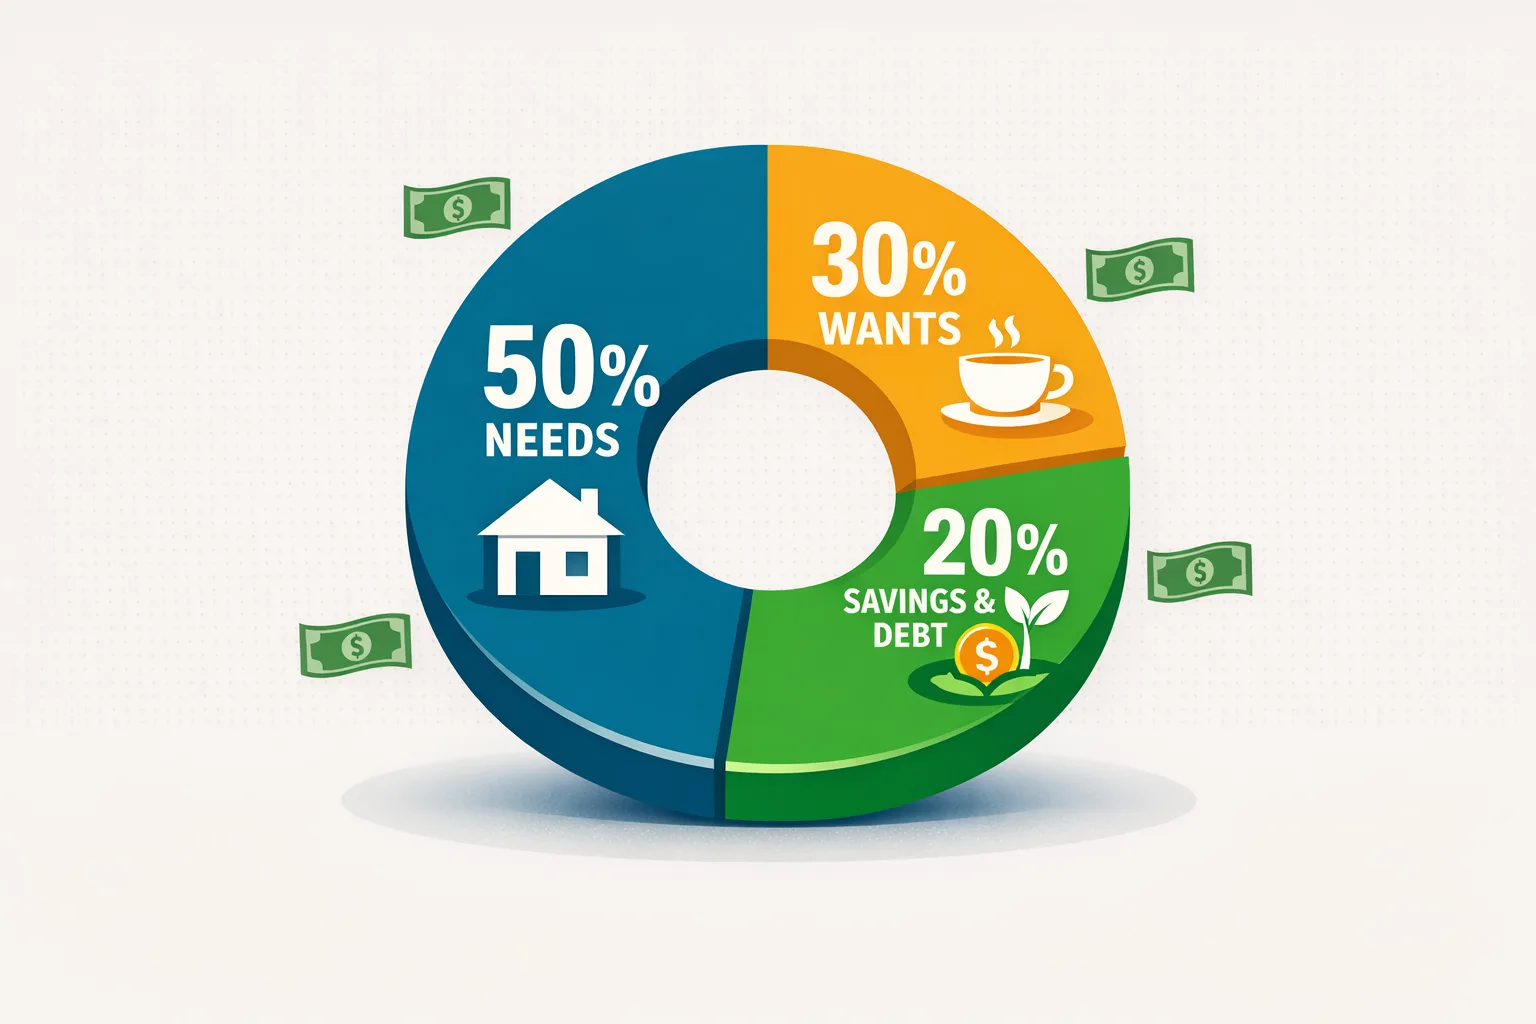
- A diferença em relação à regra 50/30/20: o OBZ atribui valores a usos individuais, enquanto 50/30/20 divide a renda em três grupos amplos
- Pode ser adequado para quem quer atribuir valores específicos a contas, poupança, dívidas e gastos flexíveis
O que é orçamento base zero? (Uma definição clara)
Orçamento base zero é um método de finanças pessoais no qual você atribui cada dólar da renda mensal a uma categoria específica — necessidades, desejos, poupança ou pagamento de dívidas — antes do início do mês, até que o total atribuído seja igual à sua renda e nada fique sem atribuição.
A equação:
Renda mensal − (todas as categorias atribuídas) = $0
Isso não significa gastar tudo. Significa que cada dólar tem uma finalidade. Se você ganha $4,500 e atribui $1,800 a necessidades, $900 a desejos e $1,200 a poupança/dívidas, os $600 restantes também precisam ser atribuídos — a uma categoria de fundo de emergência, fundo para despesas futuras, fundo de férias ou conta de investimento. Você define uma finalidade para esse valor antes do início do mês, e não depois.
O orçamento base zero pode ser administrado com uma planilha, um modelo de orçamento ou uma ferramenta de orçamento. O método dos envelopes é uma forma diferente de limitar os gastos por categoria, geralmente usando dinheiro em espécie ou envelopes digitais identificados; métodos percentuais como 50/30/20 usam parcelas mais amplas da renda em vez de atribuir cada dólar a um item.
Orçamento base zero vs. 50/30/20: qual é melhor?
Nenhum método é inerentemente superior — eles atendem a pessoas e situações financeiras diferentes.
| Fator | Orçamento base zero | Regra 50/30/20 |
|---|---|---|
| Configuração | Atribui valores a categorias individuais | Distribui a renda entre três grupos amplos |
| Especificidade das categorias | Cada dólar atribuído a uma categoria nomeada | Três grupos amplos |
| Melhor para | Eliminar dívidas, metas de poupança específicas, máxima visibilidade | Simplicidade, visão geral, saúde financeira geral |
| Foco da revisão | Verificar se cada valor planejado corresponde às suas necessidades e registros | Verificar se as parcelas amplas correspondem aos seus custos e prioridades |
| Renda irregular | Exige ajustes todos os meses (recalcular com base na renda real) | Usar a renda mínima como base |
| Adequação psicológica | Pessoas que planejam, são detalhistas ou orientadas a metas | Pessoas que querem limites sem microgerenciamento |
Se quiser saber mais sobre a abordagem 50/30/20, consulte nosso guia completo sobre a regra 50/30/20. Escolha o método cujo nível de detalhe você consiga revisar e manter.
Passo 1: Comece com sua renda líquida real
Antes de atribuir zero dólares às categorias, você precisa saber exatamente qual valor será distribuído.
Para funcionários assalariados: consulte um contracheque recente. Sua renda líquida após impostos é o valor usado no orçamento — não o salário bruto. As deduções antes dos impostos (401k, seguro de saúde) já foram retiradas. Não as some novamente.
Para quem tem renda variável (freelancers, prestadores de serviço, trabalhadores de meio período): uma opção é planejar com base na renda com que você pode contar razoavelmente, usando depósitos anteriores para estimar uma base cautelosa. Quando a renda superar essa base, atribua o excedente, depois que ele chegar, a contas, poupança ou outras prioridades.
Para famílias com duas rendas: some as duas rendas líquidas. Faça o orçamento como uma unidade — o orçamento base zero funciona melhor quando toda a renda é administrada em um sistema compartilhado. Categorias separadas de “seu” e “meu” podem coexistir dentro da estrutura conjunta de base zero.
Dica
Se a remuneração varia por causa de horas extras, comissões ou bônus, revise os depósitos recentes e observe quais valores são regulares. Use uma estimativa que corresponda ao seu padrão de renda e atualize-a quando a renda real chegar.
Passo 2: Liste primeiro todas as despesas fixas
Comece pelos custos recorrentes ou assumidos, como aluguel, seguros e pagamentos mínimos de dívidas. Os valores e a flexibilidade variam, então consulte a conta ou o contrato atual em vez de presumir que todo custo recorrente seja igual todos os meses.
Categorias de despesas fixas:
- Aluguel ou financiamento imobiliário
- Parcela do carro
- Prêmios de seguros (automóvel, saúde, aluguel ou imóvel, vida)
- Pagamentos mínimos de dívidas (cartões de crédito, empréstimos estudantis, empréstimos pessoais)
- Internet e plano de telefone
- Qualquer assinatura que você pretende manter (liste cada uma individualmente)
- Custos de cuidados infantis
Some os valores esperados. Se sobra pouco para outras necessidades, use o plano para revisar quais custos podem mudar e se renda, prazos ou opções de apoio exigem atenção.
Passo 3: Atribua as despesas variáveis necessárias
Alguns custos essenciais variam de um mês para outro. Use contas e registros recentes para estimá-los e atualize o plano quando preços, uso ou necessidades mudarem.
Categorias:
- Mercado (estime com base nos seus últimos 2 meses de compras — seja realista, não aspiracional)
- Transporte: combustível, estacionamento, passes de transporte (use os gastos recentes reais, não o que você gostaria de ter gasto)
- Serviços públicos: eletricidade, água, gás (use a conta do mês passado como estimativa; ajuste conforme a estação)
- Despesas médicas pagas do próprio bolso (estime com base no custo de receitas e copagamentos habituais)
- Cuidados pessoais (cortes de cabelo, produtos de higiene — frequentemente subestimados)
Se um valor planejado estiver muito abaixo dos custos recentes, verifique o que teria de mudar antes de contar com ele. Uma média recente pode ser um ponto de partida, mas ajuste-a para custos únicos, sazonalidade e mudanças esperadas.
Passo 4: Atribua poupança e pagamento de dívidas como categorias
Você pode atribuir a poupança antes dos gastos flexíveis se isso corresponder às suas prioridades: a poupança se torna uma categoria planejada, não apenas o que sobra no fim do mês. O orçamento base zero, por si só, não determina qual categoria deve vir primeiro.
Atribua valores específicos a:
- Fundo de emergência (contribuição mensal para sua meta — veja como criar um fundo de emergência)
- Pagamento extra de dívidas com juros altos (acima dos mínimos)
- Fundos para despesas futuras previsíveis (seguro anual do carro, presentes de fim de ano, viagens — saiba mais em nosso guia sobre fundos para despesas futuras)
- Contribuições para contas de investimento (401k acima da contribuição equivalente do empregador, Roth IRA etc.)
- Metas de poupança de curto prazo (com nome: “fundo de férias”, “laptop novo”, “custos de mudança”)
Ao atribuir um valor de poupança antecipadamente, você o torna parte do plano em vez de esperar para ver o que sobra. Se a renda ou os custos essenciais mudarem, revise o plano em vez de tratar a meta original como garantia.
Sucesso
Você pode facilitar a revisão do plano ao nomear a finalidade de cada categoria de poupança, como “Fundo de emergência” ou “Manutenção do carro”. Escolha valores que caibam na sua renda e nos seus custos atuais e ajuste-os quando eles mudarem.
Passo 5: Preencha as categorias de desejos com o que sobrar
Depois de atribuir totalmente as despesas fixas, as necessidades variáveis e a poupança, some tudo. O que sobrar da sua renda é o que você tem para gastos discricionários (desejos).
Se os desejos totalizarem $800, esse será seu orçamento discricionário. Distribua-o entre categorias importantes para você:
- Comer fora: $200
- Entretenimento: $100
- Roupas: $100
- Hobbies: $150
- Pessoal (gastos sem justificativa): $150
- “Dinheiro para diversão”: $100
Se o valor restante depois das necessidades e da poupança parecer desconfortavelmente pequeno para os desejos, a escolha de ajuste é explícita: ganhar mais, reduzir despesas fixas ou reduzir a poupança temporariamente. Você não pode deixar os desejos aumentarem silenciosamente sem ver o impacto em todo o resto — essa visibilidade é o objetivo.
Passo 6: Revise e ajuste durante o mês
O orçamento base zero que você montou no primeiro dia do mês não permanecerá intacto diante da vida real — e tudo bem. Conciliar o orçamento não é admitir fracasso. É um relatório de progresso.
Em um momento que corresponda ao seu ciclo de pagamento e de contas, revise cada categoria:
- Quais categorias estão adiantadas (a caminho de gastar menos)?
- Quais estão atrasadas (gastaram além do previsto ou estão a caminho disso)?
- Alguma categoria precisa receber uma realocação de categorias com sobra?
Se os gastos reais forem diferentes do plano, decida se deve transferir um valor entre categorias, mudar uma escolha futura ou atualizar uma estimativa. O plano pode ser revisado quando as circunstâncias mudarem.
Aviso
Suas primeiras estimativas podem ser diferentes dos gastos reais. Compare-as com seus registros depois que o mês terminar e ajuste o próximo plano para refletir seus custos reais.
Planilha interativa
Crie seu primeiro orçamento base zero
Insira sua renda e atribua cada real a uma categoria. O contador chega a zero quando o orçamento está completo.
Erros comuns no orçamento base zero (e o que fazer no lugar)
Erro 1: deixar despesas anuais e irregulares fora do plano
Contas anuais de seguro, taxas de registro do carro, presentes e assinaturas trimestrais podem não aparecer em um mês típico. Se você espera um desses custos, estime o valor e decida se separar dinheiro ao longo de vários meses cabe no seu fluxo de caixa. Por exemplo, uma conta anual de $480 equivale, em média, a $40 por mês durante 12 meses; as datas reais de vencimento e a possibilidade de pagamento ainda importam.
Erro 2: definir valores que ignoram os custos recentes
Se você planeja $150 para o mercado depois de ter gasto cerca de $450 recentemente, decida o que vai mudar antes de contar com o valor menor. Use os registros recentes como ponto de partida e escolha um ajuste que caiba nas suas necessidades e renda; não existe uma porcentagem de redução sustentável para todas as pessoas.
Erro 3: não ter uma categoria de “reserva” ou “colchão”
Custos não planejados podem surgir. Avalie se uma categoria de reserva cabe no seu orçamento e escolha um valor que você possa pagar. Por exemplo, se um custo de $30 não for coberto por outra categoria, uma reserva pode ajudar a decidir como contabilizá-lo.
Erro 4: abandonar o orçamento em vez de ajustá-lo
Se uma categoria ultrapassar o valor planejado, revise o que aconteceu e decida se deve revisar o plano, mudar gastos futuros ou transferir um valor de outra categoria. Ajustar um plano é uma escolha; confirme que a mudança ainda deixa o suficiente para as outras prioridades.
Erro 5: fazer o orçamento individualmente em uma casa com despesas compartilhadas
Se as pessoas da casa compartilham alguns custos, combine o que essas categorias incluem e como vocês vão registrá-los. Cada pessoa pode manter categorias separadas para os custos que não são compartilhados.
Como a visibilidade dos gastos torna o orçamento base zero viável
O plano só reflete a realidade quando você o compara com os gastos reais. Você pode revisar recibos, registros de contas ou um aplicativo de acompanhamento e ajustar os valores das categorias quando seus custos ou prioridades mudarem.
O Yomio registra compras a partir de recibos ou inserção manual e pode mostrar linhas de itens dos recibos. Ele não se conecta a contas bancárias, não atribui compras automaticamente a um orçamento base zero e não envia alertas de orçamento por categoria. Use-o como registro de recibos e gastos se isso apoiar seu próprio processo de orçamento.
Para saber mais sobre por que até orçamentos bem planejados falham sem visibilidade, veja por que os orçamentos falham: os 5 motivos reais.
Monte um orçamento base zero a partir do seu próprio plano
Registre compras a partir de recibos e revise os detalhes por item enquanto administra seu orçamento da maneira que funciona para você.
Comece gratuitamentePerguntas frequentes
Mais do Yomio