Подотчетные планы возмещения для церквей: учет расходов служения по правилам IRS
Подотчетный план требует деловой связи, надлежащих документов и своевременного возврата излишков. Разбираем безопасные сроки IRS в 60 и 120 дней.
Alex Chen
Менеджер продукта и специалист по личным финансам
Подотчетные планы возмещения для церквей: учет расходов служения по правилам IRS
Юрисдикция: руководство посвящено федеральным налоговым правилам США. Оно не описывает правила вашей страны; требования штатов и местных органов также могут отличаться. Подотчетный план возмещения требует связи расходов с работой, надлежащего подтверждения и возврата излишка аванса в разумный срок. Периоды 60 и 120 дней — безопасные сроки IRS, а не абсолютные дедлайны для каждого случая. Налоговый режим зависит от обстоятельств и применения плана; уточните его у налогового специалиста.
- Требования включают связь расходов со служением, достаточные документы и возврат излишка.
- 60 дней для подтверждения и 120 дней для возврата — безопасные периоды IRS.
- Yomio помогает организовать записи, но не гарантирует соблюдение правил IRS и не определяет налоговый режим.
Главное
- План требует связи расходов с работой, надлежащих записей и возврата излишка аванса. Если требования плана не выполнены, возмещение может считаться налогооблагаемой зарплатой в зависимости от обстоятельств. Перед автоматической переклассификацией проверьте политику церкви и указания IRS.
- Для некоторых расходов менее $75 возможно исключение из документального подтверждения, но записи все равно нужны.
- Yomio помогает организовать записи, но не гарантирует соблюдение требований и не определяет налоговый режим.
Три основных требования подотчетного плана IRS
IRS определяет, что делает план «подотчетным», в положении Казначейства США 1.62-2. Если выполнены все три условия, возмещения не попадают в зарплатный учет церкви и форму W-2 сотрудника. Если условия плана не выполнены, выплата может облагаться налогом в зависимости от обстоятельств. Проверьте применимые требования и факты.
1. Связь с деятельностью церкви
Расход должен иметь прямую и непосредственную связь со служением церкви. Для большинства церквей это понятно: учебные материалы воскресной школы, сборники гимнов, ремонт здания, регистрация на пасторскую конференцию, пробег при посещении прихожан, которые не выходят из дома, или канцелярия для административной команды. Расход не может быть личным, и серой зоны здесь нет: например, отпуск пастора, во время которого он произнес проповедь в другой церкви, не связан со служением и не может быть возмещен без налога.
Зафиксируйте это письменно. Достаточно короткой политики или даже списка: «Мы возмещаем расходы, которые напрямую поддерживают миссию и деятельность нашей церкви». Расплывчатая политика создает почву для споров.
2. Подтверждение: безопасный срок 60 дней и правило чека на $75
Именно на этом этапе чаще всего возникают проблемы. Согласно публикации IRS 463 и положениям Treasury, сотрудники должны подтвердить расходы в разумный срок. Безопасный срок, установленный IRS, — в течение 60 дней после возникновения расхода.
Чеки: для проживания на любую сумму и для других отдельных расходов в размере $75 и более, включая проживание во время поездки по служению, нужен чек, счет или оплаченная квитанция с датой, суммой и описанием покупки. Для некоторых расходов менее $75 может действовать исключение из требования о документальном подтверждении, однако надлежащие записи о сумме, дате и деловой цели все равно нужны. Для проживания действуют отдельные правила.
подача до 16 марта 2026 года укладывается в 60-дневный безопасный срок. Выход за его пределы сам по себе не определяет налоговый режим. 60 дней — безопасный срок IRS, а не абсолютный дедлайн для каждого случая. Более поздняя подача выходит за рамки безопасного срока; оцените правила и обстоятельства и обратитесь к налоговому специалисту.
Вид документа: подойдет фотография чека, подтверждение по электронной почте, выписка по кредитной карте или распечатанный счет. Главное — доказать дату, сумму и назначение. Фразы «я потратил $80 на канцелярию» без чека или отметки времени не помогут при проверке. Запись «чек Staples от 15 января 2026 года на $79.99 за канцелярию — сборники гимнов и бумага для принтера для воскресной службы» подойдет.
3. Возврат переплаты
Если церковь выдала аванс или фиксированную сумму, неиспользованный остаток нужно вернуть в разумный срок. Безопасный срок IRS — 120 дней после того, как расход был оплачен или возник. неиспользованные $100 следует вернуть в разумный срок. 120 дней — безопасный срок IRS; годовая сверка не гарантирует соблюдение этого срока для всех расходов.
Практическая схема: как вести подотчетный план без финансового отдела
Tip
IRS хочет видеть два ключевых факта: «дата возникновения» и «дата отправки». Если вы можете показать, что чек от 15 января отправлен 14 марта, вы укладываетесь в безопасный срок. Если доказать дату отправки нельзя, риск возрастает.
Даже небольшая церковь с одним казначеем на неполный рабочий день может внедрить подотчетный план. Программа не обязательна, хотя организованный архив помогает, но нужны письменная политика и повторяемый ежемесячный или ежеквартальный процесс.
Шаг 1. Напишите одностраничную политику подотчетного плана
Юрист не нужен. Достаточно решения правления или простой служебной записки. В документе укажите:
- Кто может отправлять расходы: пасторы, сотрудники и руководители-волонтеры, то есть любой, кто несет расходы от имени церкви.
- Что подходит: расходы с прямой связью со служением, например материалы воскресной школы, ремонт здания, пробег для посещения прихожан, регистрация на конференцию и срочная помощь пастора.
- Когда отправлять: «в течение 60 дней после возникновения расхода». Зафиксируйте срок явно, потому что он защищает церковь при вопросе IRS.
- Что приложить: чек или счет, дату, сумму и короткую заметку о цели служения, например «канцелярия для команды богослужения».
- Утверждение: кто проверяет и утверждает расходы, обычно казначей или финансовый комитет.
- Возврат переплаты: «Любая переплата или аванс должны быть погашены в течение 120 дней после возникновения расхода».
Передайте политику пастору и сотрудникам и храните подписанную копию в церковном архиве.
Шаг 2. Установите ежемесячный цикл отправки и проверки
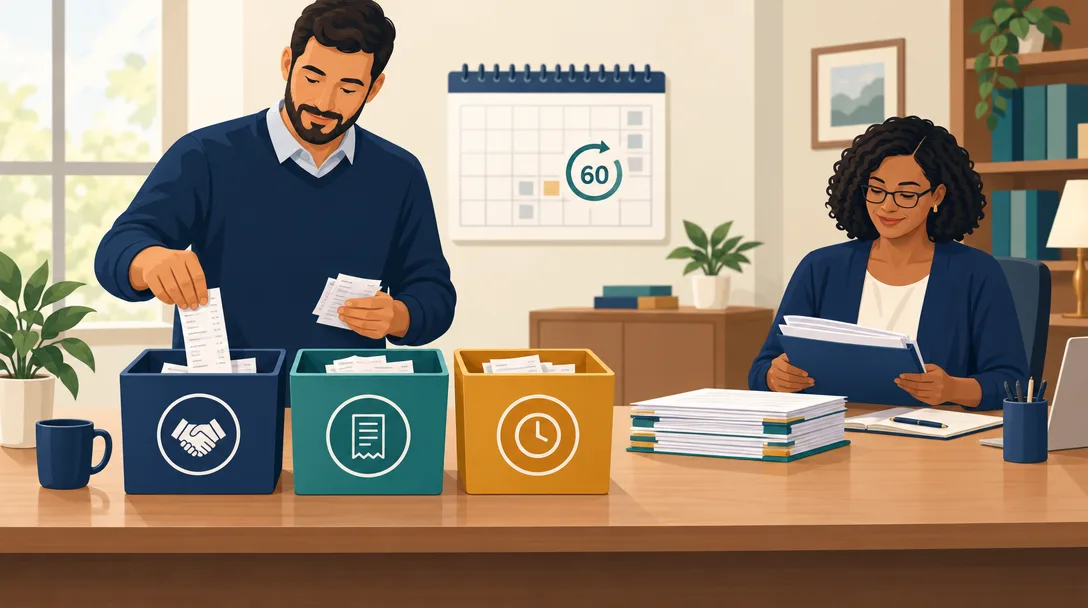
Первая неделя месяца: отправьте сотрудникам простое напоминание по электронной почте или на бумаге о расходах прошлого месяца. Добавьте список проверки: дата, сумма, чек и цель служения.
Вторая неделя: проверьте заявки. Есть ли у каждой операции чек? Не прошло ли больше 60 дней? Соответствует ли назначение политике? Если нет, запросите пояснение или отклоните расход.
Третья и четвертая недели: внесите утвержденные возмещения в главную книгу и выпишите чеки. Храните копии чеков и документов в физической или цифровой папке с разбивкой по месяцу и сотруднику.
Ежеквартально: распечатайте сводный отчет с указанием того, кому, за что и когда было выплачено возмещение. Сверьте его с политикой. Это станет доказательством, если IRS когда-либо задаст вопрос.
Шаг 3. Сделайте чек основой процесса, но упростите его
Если пастор сканирует чеки телефоном и отправляет их по электронной почте, это уже хорошо. Если она хранит их в коробке, проблемы неизбежны. Лучшие церкви сочетают:
Установите понятный срок подачи в политике, а более поздние заявки оценивайте по обстоятельствам и требованиям плана.
- хранилище чеков: общую папку Google Drive, Dropbox или архив писем, организованный по сотруднику и месяцу;
- журнал: простую таблицу со столбцами для даты, сотрудника, суммы, статуса чека («есть» или «нет») и даты утверждения. Это ваш контрольный список.
Шаг 4. Проверяйте самые частые ошибки
Раз в квартал или чаще в крупной церкви проверяйте журнал возмещений на наличие следующих проблем:
проверьте условия плана и обстоятельства, прежде чем определять налоговый режим; при необходимости обратитесь к налоговому специалисту. Если документов не хватает, запросите дополнительные сведения и определяйте налоговый режим с учетом требований плана и обстоятельств.
- Нечетко указанная цель: чек «Office Max $42» не объясняет, что куплено. Попросите коротко указать назначение, например «материалы для здания церкви», «материалы для пасторского обучения» или «пробег до больницы».
- Переплата по авансу: если сотруднику выдали $500 на конференцию, а фактический расход составил $380, убедитесь, что переплата $120 возвращена и отражена до конца года.
Типичные ошибки, из-за которых законные расходы становятся налогооблагаемым доходом
Ошибка 1: нет письменной политики — «мы всегда так делали». Если политики нет, IRS предполагает, что план не является подотчетным. Возмещение пастору в размере $150 в месяц внезапно становится зарплатой и облагается налогами на фонд оплаты труда с обеих сторон. Решение: примите письменную политику. Одностраничного решения правления достаточно с юридической точки зрения.
Ошибка 2: поздняя отправка. Пастор едет на конференцию в феврале, но отправляет чек только в августе. Даже при законном расходе это выходит за безопасный безопасный срок 60 дней. Налоговый режим зависит от выполнения требований плана и обстоятельств; при сомнениях обратитесь к налоговому специалисту. Решение: каждый месяц публикуйте напоминание: «Заявки на возмещение нужно отправить в течение 60 дней». Отклоняйте более старые расходы или передавайте исключения правлению.
Ошибка 3: нет чеков по расходам свыше $75. Память казначея о том, что «в марте мы купили сборники гимнов на $120», не является доказательством. Без оригинального чека IRS не признает возмещение необлагаемым, если начнется проверка. Решение: сделать чек обязательным для сумм свыше $75. Для меньших расходов принимайте описание или журнал, например церковный журнал пробега.
Ошибка 4: нет документов о деловой цели. Запись «операция по Visa $82.15» показывает сумму, но не объясняет зачем потратили деньги. IRS хочет видеть «материалы для здания церкви», «материалы для пасторского обучения» или «пробег до больницы». Решение: создайте простую форму или шаблон письма с полями для даты, суммы, чека и цели. Сотрудник должен заполнить их при отправке расхода.
Ошибка 5: смешивание личных расходов и расходов служения. Пастор покупает ноутбук за $200 и использует его частично для церковного администрирования, а частично лично. Если возместить все $200 как расход служения без распределения, IRS может оспорить всю сумму. Решение: для вещей общего пользования возмещайте только документированную часть, относящуюся к служению. Попросите сотрудника оценить или подтвердить долю.
Ошибка 6: нет процесса возврата переплаты. Церковь выдает сотруднику $500 на конференцию, но фактический расход составляет $350. Если требования плана не выполнены, возмещение может считаться налогооблагаемой зарплатой в зависимости от обстоятельств. Перед автоматической переклассификацией проверьте политику церкви и указания IRS. Решение: закрывайте авансы до конца года. Фиксируйте каждый аванс в журнале и отправляйте письменные напоминания.
Часто задаваемые вопросы
Что делать, если в церкви нет финансового комитета и есть только один казначей?
Подотчетный план все равно можно вести. Казначею не нужно разрешение комитета, чтобы применять политику; нужна письменная политика от церковного правления или как минимум от пастора и председателя правления, которая утверждает план. Одного человека, проверяющего чеки и ведущего журнал, достаточно. Ваша защита — политика, а не размер финансовой команды.
Нужно ли пастору указывать возмещения в налоговой декларации, если план подотчетный?
Нет. Если план действительно подотчетный, а расходы подтверждены, возмещения исключаются из валового дохода пастора и не отражаются в форме W-2. Пастор получает возмещение, а не зарплату, и не платит с этой суммы налог на доход или налог самозанятого.
Если требования плана не выполнены, возмещение может считаться налогооблагаемой зарплатой в зависимости от обстоятельств. Перед автоматической переклассификацией проверьте политику церкви и указания IRS.
Безопасный срок IRS — 120 дней после возникновения расхода. Если пастор ездил в марте, закрыть переплату нужно до 1 июля. Излишек аванса следует вернуть в разумный срок. IRS считает возврат в течение 120 дней после оплаты или возникновения расхода безопасным сроком, но годовая сверка не гарантирует соблюдение этого периода по всем расходам. Проверяйте даты каждого расхода.
Можно ли возмещать питание и развлечения на церковном мероприятии или конференции?
Да, но правила строже. Расходы на питание и развлечения могут входить в подотчетный план, однако IRS устанавливает для них отдельные лимиты и правила документации. В чеке за питание должны быть дата, сумма и участники или деловая цель. Один обед пастора в личный выходной не возмещается, а питание на утвержденной церковной конференции или миссионерской поездке — может.
Что делать, если мы забыли взять чек и вспомнили об этом через два месяца?
определите налоговый режим по требованиям плана и обстоятельствам; при необходимости обратитесь к налоговому специалисту. IRS не действует механически, но чем дольше вы ждете, тем слабее доказательства.
Нужно ли подавать что-то в IRS, чтобы оформить подотчетный план?
Нет. Подотчетный план — не форма. Не нужно подавать Form 401(k), W-4 или какой-либо другой документ. Вы просто принимаете политику, документируете расходы и соблюдаете правила. IRS поймет, что у вас есть подотчетный план, по отсутствию сумм возмещения в формах W-2.
Соберите записи о расходах церкви в одном месте
Yomio помогает хранить чеки и записи о расходах. Он не подтверждает соответствие плана требованиям и не определяет налоговый режим; обсудите правила со специалистом.
О Business ModeИтог
Подотчетный план — не бюрократия, а защита налогового статуса церкви и дохода сотрудников. Церковь, которая может показать IRS организованный журнал чеков и письменную политику, избегает вопроса при проверке, который быстро может стать серьезной проблемой.
Начните в этом месяце: напишите одностраничную политику, установите безопасный срок 60 дней и попросите сотрудников отправлять чеки. В следующем квартале проверьте журнал и найдите пробелы. К концу года у вас будут документы, которые хочет видеть IRS, и уверенность в том, что подотчетный план соблюдается.