Переход на новый бюджет после потери работы: план выживания на 30 дней
Следуйте практическому плану безработицы в первые 30 дней после потери работы с четкой сортировкой расходов и контролем трат на основе квитанций.
Yulia Lit
Писатель по поведенческим финансам
Переход на новый бюджет после потери работы: план выживания на 30 дней
Потеря работы создает одновременное давление двух видов: финансовое и эмоциональное. В таком состоянии расплывчатых советов по бюджетированию недостаточно. Вам нужен план, который быстро снижает неопределенность.
Финансовая шкала времени суровая. Министерство труда США устанавливает установленный законом целевой срок в 21 календарный день с момента подачи заявления на пособие по безработице до первого платежа, но реальное время обработки составляет от 4 до 10 недель. Ручные проверки (вызванные возражениями работодателя, проверкой личности или нестандартными причинами увольнения) еще больше продлевают сроки. Большинству людей требуется от сбережений прожить 60 дней до поступления пособия — промежуток, который часто недооценивается.
Этот 30-дневный переход разработан для исполнения, а не теории. Он исходит из предположения, что у вас нет дохода в течение 60 дней и создает дисциплину расходов в рамках этого ограничения.
Ключевые выводы
- Пособие по безработице приходит через 4–10 недель после подачи заявления, а не через 21 день. Планируйте запас наличности на 60 дней.
- Немедленное действие (дни 1–3) — это сортировка, а не оптимизация. В первую очередь отрежьте необязательные расходы.
- Дни 4–20 стабилизируют основные расходы (жилье, еда, коммунальные услуги, страховка, транспорт).
- Дни 21–30 расширяют модель на 60-дневный прогноз.
- Отслеживание на основе квитанций удаляет эмоции из решений о расходах в условиях стресса.
Понимание задержки и потребности в запасах наличности
Большинство людей подают заявление на пособие по безработице, ожидая ожидание в 3 недели и планируют соответственно. Реальность часто составляет 6–10 недель, особенно если ваше заявление требует ручной проверки. Причины задержки включают:
- Работодатель оспаривает заявление (добавляет минимум 2–4 недели)
- Требуется проверка личности (добавляет 1–2 недели)
- Причина увольнения закодирована как особый случай (добавляет 1–3 недели)
- Система государства перегружена (добавляет 1–2 недели)
Планируйте запас наличности консервативно: предположите 60 дней без дохода от пособия по безработице. Это не пессимизм; это математика. Если пособие придет через 5 недель, у вас есть буфер на 3 недели. Если оно придет через 10 недель, вы только что пережили промежуток.
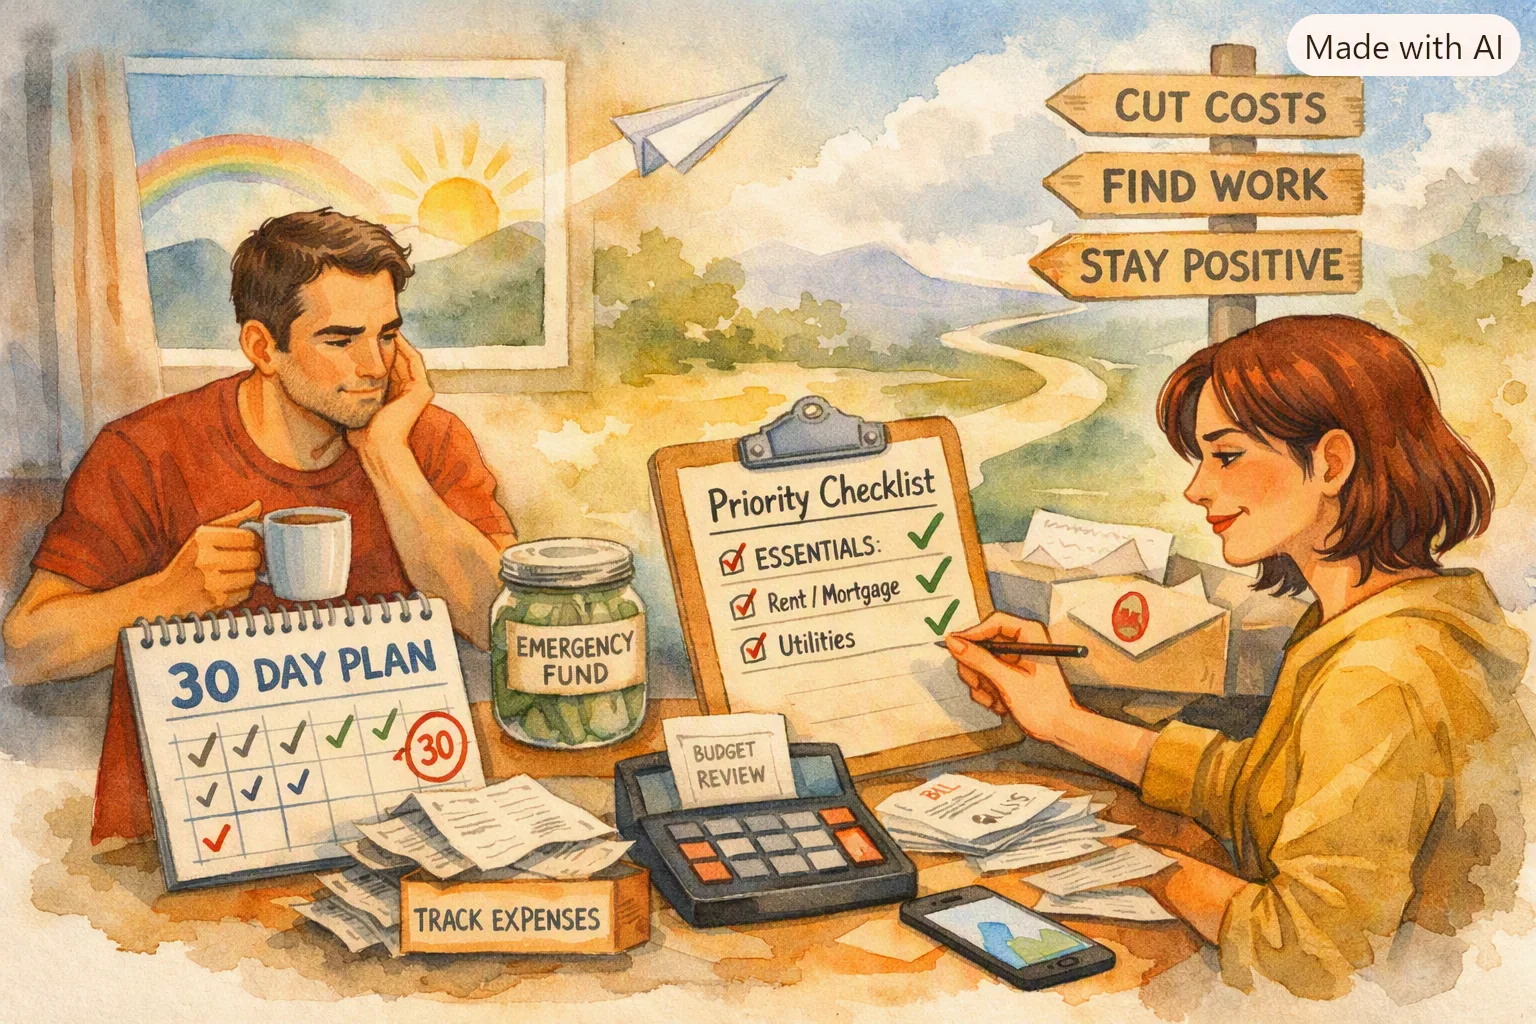
Дни 1–3: Заморозка и классификация
День 1:
- Немедленно заморозьте необязательные расходы (питание вне дома, развлечения, подписки, которые не являются необходимыми)
- Подайте заявление на пособие по безработице (не откладывайте)
- Проверьте варианты медицинской страховки (COBRA, рынок, зависимое покрытие через план партнера)
Дни 2–3:
- Составьте список всех фиксированных обязательств по дате платежа: аренда/ипотека, коммунальные услуги, страховка, платежи по долгам, продукты, транспорт
- Загрузите свежие квитанции для создания вашей базовой линии (расходы последних 3 месяцев)
- Разделите расходы на три категории: критические (жилье, коммунальные услуги, еда, страховка), важные (транспорт, минимальные платежи по долгам), необязательные (подписки, питание вне дома, развлечения)
На этом этапе не обсуждайте мелкие категории. Определите скорость оттока наличности: сколько нужно вашему дому в неделю для выживания?
Пример критических еженедельных расходов для одного человека:
- Аренда: 1200 долларов (месяц) → 300 долларов/неделю
- Еда: 400 долларов (месяц) → 100 долларов/неделю
- Коммунальные услуги: 150 долларов (месяц) → 37 долларов/неделю
- Страховка: 100 долларов (месяц) → 25 долларов/неделю
- Транспорт: 60 долларов (месяц) → 15 долларов/неделю
- Итого критических еженедельных: ~477 долларов/неделю → 2000 долларов/месяц
Ваша цифра будет отличаться, но эта структура показывает, как об этом думать.
Дни 4–10: Создайте бюджет выживания
Сосредоточьтесь только на необходимом:
- Жилье (аренда, ипотека, налог на имущество, HOA)
- Еда (продукты, не питание вне дома)
- Коммунальные услуги (электричество, вода, интернет, если необходимо для поиска работы)
- Страховка (здоровье, авто, арендатора — не допускайте прерывания)
- Транспорт (минимум: автомобильная страховка и бензин для поиска работы; полностью отрежьте услуги такси)
Затем установите временные ограничения для каждой неосновной категории. Не исключайте категории полностью (это кажется наказанием и затвердевает в негодовании); снизьте их до почти нуля.
Свяжитесь с поставщиками рано для получения опций с трудностями и гибкостью дат платежа. Большинство коммунальных, мобильных и страховых компаний имеют программы помощи при безработице, которые откладывают платежи или снижают минимальные суммы. Многие компании кредитных карт также снизят минимальные платежи по запросу. Спросите рано; это легче договориться до того, как вы пропустите платеж.
Дни 11–20: Остановить утечку
- Приостановите подписки, не связанные с восстановлением доходов (потоковое вещание, наборы блюд, премиум-приложения — сохраняйте LinkedIn Premium или образовательные подписки только если они связаны с поиском работы)
- Удалите дублирующиеся услуги (если у вас есть две учетные записи облачного хранилища, два менеджера паролей, отмените по одному)
- Замените дорогостоящие по умолчанию более дешевыми альтернативами (приготовление пищи вместо доставки, библиотека вместо покупки книг в магазине)
Цель — немедленное снижение темпа расходов, а не постоянное изменение образа жизни. Это 60-дневные сокращения, а не постоянные изменения.
Дни 21–30: Стабилизация и прогноз
- Проверьте еженедельные расходы в сравнении с лимитами (вы остаетесь в рамках критических/важных ограничений?)
- Затяните категории с повторяющимися превышениями (если продукты составляют 140 долларов/неделю вместо 100 долларов, копайте глубже: планируйте лучше, готовьте больше или отрежьте определенные товары)
- Расширьте модель на 60-дневный план: у вас есть 30 дней реальных данных; спроецируйте это вперед и посмотрите, дойдете ли вы до даты дохода по безработице перед нулем в сбережениях
На этом этапе ваша система переходит из режима кризиса в контролируемый режим. У вас есть 30 дней документированных расходов, что намного надежнее, чем предположения на основе страха.
Почему квитанции важны больше всего на этом этапе
Information
Вам не нужны идеальные цифры в первый день. Вам нужны последовательные цифры каждый день. Отслеживайте квитанции, обновляйте прогноз запаса наличности каждую пятницу и позвольте данным направлять решения на следующей неделе.
В условиях стресса память ненадежна. Вы помните покупку 200 долларов продуктов, но забыли 60 долларов в побочных предметах кладовой. Захват квитанций создает объективные данные, чтобы решения были основаны на фактах, а не на страхе.
Используйте захват квитанций или отслеживание банковских выписок для регистрации каждой транзакции. В конце недели и месяца сортируйте по категориям и посмотрите, где утечка реальна в сравнении с воображаемой. Это эмоциональное де-эскалация само по себе стоит затрат.
Для дополнительных стратегий прочитайте Как перестать жить от зарплаты к зарплате и Почему бюджеты не работают.
Интерактивно: Создайте свой план буфера на короткий срок
Планировщик
Спланируйте целевые накопительные фонды
Выберите категории расходов, подходящие для вашей жизни. Введите ожидаемую годовую сумму, и мы рассчитаем ежемесячные взносы.
Выберите хотя бы одну категорию для начала.
Получите финансовую ясность в трудное время
Отслеживание квитанций Yomio удаляет неопределенность из бюджета выживания на 30 дней, поэтому каждый доллар учитывается, когда это важнее всего.
Построить ваш бюджет выживанияЧасто задаваемые вопросы
Должен ли я отрезать все необязательное сразу? Сначала приостановите, затем выборочно восстановите только то, что поддерживает стабильность или результаты поиска работы. LinkedIn Premium для сетевых возможностей, подписка на образование для новых навыков или потоковое вещание для морального духа семьи — разумное сохранение. Игровые подписки, премиум-доставки и дубликаты — кандидаты на пауза.
Как часто я должен проверять расходы во время безработицы? Еженедельный минимум. Дважды в неделю проверки полезны в первые две недели (дни 1–14), когда вы все еще стабилизируетесь. Еженедельно после этого достаточно для выявления дрейфа.
Что если мои основные расходы уже 2500+ долларов/месяц и у меня только 8000 долларов сбережений? У вас есть запас на 3,2 месяца. Немедленно подайте заявление на пособие по безработице (не откладывайте), свяжитесь с поставщиками для получения опций с трудностями и изучите источники дохода (неполный рабочий день, гиг-работа, консультирование). 60-дневный промежуток выживаем; годовой промежуток — нет. Ускорьте поиск работы или варианты доходов.
Когда мне следует повторно ввести нормальные цели бюджетирования? После того, как ваш 60-дневный запас стабилен и обязательства последовательно покрыты. Как только доход по безработице придет и у вас снова будет 2–3 месяца в банке, переходите из режима выживания в режим восстановления (чрезвычайный фонд на 3 месяца, затем погашение долга или сбережение целей).
Стоит ли брать работу с более низкой оплатой просто для завершения неопределенности? Будьте осторожны. Работа, которая платит на 30% меньше, чем ваша предыдущая роль, решает немедленный финансовый кризис, но продлевает время восстановления. Если ваш запас наличности не полностью исчерпан, потратьте 4–6 недель на активный поиск работы перед тем, как принять вариант с более низкой оплатой. Пособие по безработице заполняет этот промежуток; используйте это время стратегически.
Исследуйте дальше
Для полной последовательности устойчивости продолжите с Трекером платежей счетов, Трекером расходов для домашних животных и Как создать чрезвычайный фонд.
Связанное чтение
Финальный вывод
30-дневный переход работает, когда ваши расходы видны и ваши приоритеты явны. Заморозьте необязательное немедленно, создайте бюджет выживания на 60 дней, категоризируйте все расходы по квитанциям и позвольте данным направлять ваши следующие решения. Цель — еще не оптимизировать; это выжить в промежутке между потерей работы и доходом по безработице с вашими необходимыми расходами в целости и с минимальной паникой.