Lifestyle creep: почему рост дохода не всегда увеличивает сбережения
Посмотрите, как расходы постепенно растут вместе с доходом, и сравните текущие затраты со своими целями.

Yulia Lit
Исследователь потребительской психологии и поведенческой экономики
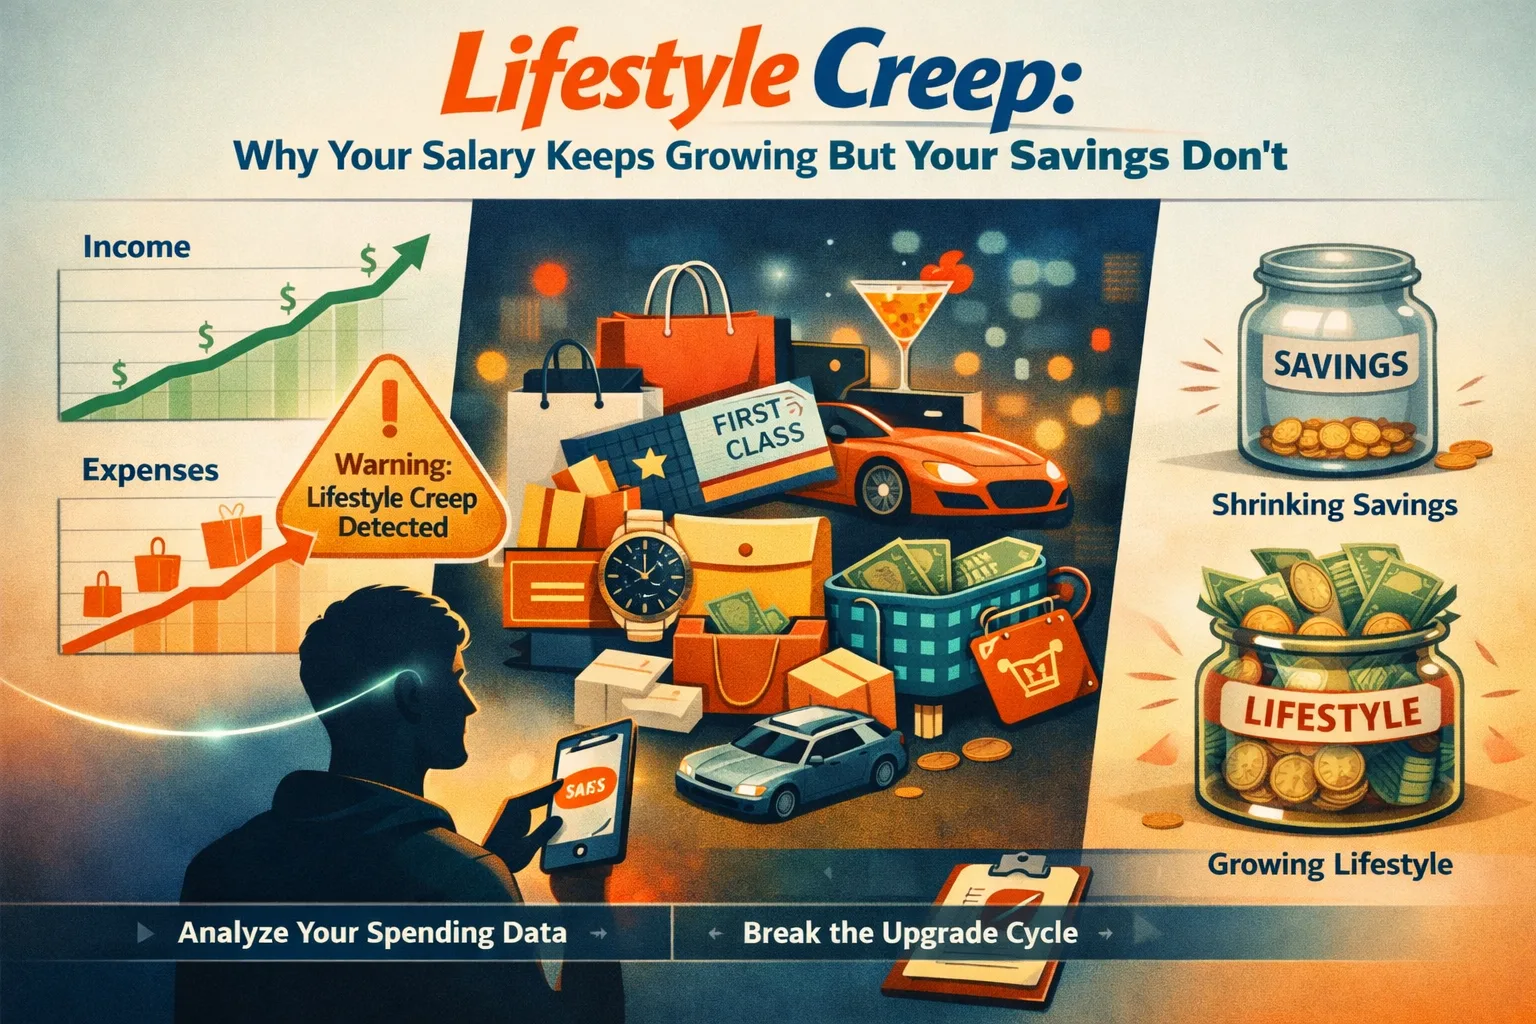
Lifestyle creep: почему зарплата растет, а сбережения — нет
Lifestyle creep — это постепенный рост расходов по мере увеличения дохода. Чтобы понять, влияет ли он на ваши планы, сравните доходы, регулярные счета и гибкие расходы за сопоставимые периоды. Затем решите, какие изменения были намеренными, а какие вы хотите скорректировать. Тратить больше после повышения зарплаты не обязательно плохо, если это соответствует вашим приоритетам и обязательствам.
Этот термин описывает закономерность, а не диагноз. Расходы на жилье, транспорт, питание, подписки и удобство могут меняться, но причины и последствия у каждой семьи свои.
Вывод
Повторяющиеся изменения расходов со временем легко перестать замечать. Отнеситесь к этому как к поводу проверить собственные записи, а не как к доказательству того, что какая-то покупка лишняя или что все сталкиваются с одинаковой ситуацией.
Главное
- Сравнивайте фактические расходы за сопоставимые периоды, а не по памяти.
- Отделяйте осознанные изменения от расходов, которые выросли без вашего решения.
- Сопоставляйте регулярные счета и покупки с целями сбережений и обязательными платежами.
- Не существует универсального процента от повышения зарплаты, который каждый должен откладывать.
- Используйте записи для принятия решения, а не для оценки или осуждения себя.
Как возникает lifestyle creep
Расходы могут вырасти после увеличения дохода, если вы переехали, выбрали более дорогой тариф, сменили автомобиль, стали чаще есть вне дома или оформили повторяющиеся подписки. Некоторые перемены полезны или важны. Другие могут сохраняться просто потому, что однажды появились и больше не пересматривались.
Важно не то, выросли ли расходы. Важно, соответствуют ли новые траты жизни и целям, к которым вы стремитесь, после учета обязательных расходов, платежей по долгам и потребности в сбережениях.
Сравните собственные записи
Выберите два периода для честного сравнения, например одни и те же месяцы в разные годы. Используйте одни и те же источники и последовательно распределяйте расходы по категориям. Изменение аренды, состава семьи, места проживания, цен или разовая покупка могут объяснить разницу и сами по себе не означают, что появилась привычка.
Ежемесячная бюджетная таблица CFPB поможет сравнить доходы и расходы на основе ваших собственных сумм. Только для контекста США: отчет BLS Consumer Expenditure публикует средние показатели по населению и демографические разбивки. Это не целевые суммы расходов для каждой семьи.
Проверьте:
- Доход, который фактически оставался после налогов и удержаний из зарплаты.
- Постоянные расходы, например на жилье, страховку, транспорт и подписки.
- Гибкие расходы, например на питание вне дома, покупки, развлечения и поездки.
- Сбережения, остатки долгов и другие важные для вас цели.
Если расходы в категории выросли, проверьте операции, прежде чем делать выводы. Причиной может быть изменение цены, разовая покупка, новая потребность или осознанный выбор.
Инструмент ниже вычитает одну введенную вами сумму дохода из другой и позволяет отметить области для проверки. Он не измеряет lifestyle creep, не распознает операции и не рассчитывает, на что были потрачены деньги.
Compare your own income figures
Enter two comparable income amounts. This shows their difference only; it does not estimate lifestyle spending or savings.
Use the same currency for every amount. This tool does not convert currencies.
Решите, что хотите изменить
- Найдите расход или категорию, которые изменились.
- Проверьте, было ли изменение запланировано и по-прежнему ли оно важно для вас.
- Учитывайте полную стоимость, включая комиссии, продления и связанные покупки.
- Если хотите изменить ситуацию, выберите конкретный следующий шаг: например, отмените неиспользуемую услугу или установите гибкий месячный лимит.
- Позже проверьте, соответствует ли изменение вашему бюджету и приоритетам.
Не превращайте личную цель в правило для всех. Фиксированное правило «откладывать половину каждого повышения» может не подойти человеку, у которого изменились расходы на жилье, здоровье, уход за близкими или долги. Определяйте цель с учетом собственных обстоятельств.
Tip
Используйте одинаковые категории и период, а затем отметьте изменения цен, потребностей семьи и разовые расходы. Эти детали помогают понять, почему изменилась сумма.
Учитывайте ограничения записей о расходах
Yomio может упорядочить данные чеков, которые вы сканируете или добавляете вручную. Приложение не подключается к банковским счетам и не импортирует автоматически все операции семьи, поэтому эти записи могут охватывать не все ваши расходы. Сравнивайте их с выписками и другими источниками, которыми вы пользуетесь.
Сравните изменения расходов с собственными записями
Добавляйте расходы по чекам в Yomio и сверяйте эти записи с выписками, чтобы решить, какие траты по-прежнему соответствуют вашим приоритетам.
Узнать о YomioЧасто задаваемые вопросы
Lifestyle creep — это всегда плохо? Нет. Рост расходов может быть осознанным выбором, который соответствует вашим доходам и приоритетам. Этот термин полезен, когда помогает заметить затраты, которые выросли без принятого решения.
Как понять, что расходы выросли? Сравните записи о транзакциях за сопоставимые периоды и используйте одинаковые категории. Проверьте отдельные покупки, прежде чем определять причину изменения.
Стоит ли откладывать фиксированный процент от каждого повышения зарплаты? Нет единого процента, который подходит всем семьям. Прежде чем устанавливать цель, учтите обязательные расходы, долги, резерв на непредвиденные ситуации и важные для вас планы.
Может ли Yomio показать все мои расходы за длительный период? Yomio упорядочивает записи по чекам, которые вы сканируете или вводите вручную. Приложение не подключается к банковским счетам и не импортирует автоматически все транзакции, поэтому для полной картины используйте и другие выписки.
Итог
Lifestyle creep — это постепенный рост расходов по мере увеличения дохода. Сравнивайте собственные записи, учитывайте изменения цен и потребностей и корректируйте только те расходы, которые больше не соответствуют вашим приоритетам.