Net Worth Tracker против приложения для бюджета: что упускает каждый
Поймите разницу между отслеживанием собственного капитала и составлением бюджета, а также почему данные о расходах на уровне поступлений имеют решающее значение для долгосрочного роста благосостояния.

Alex Chen
Менеджер по продукту и консультант по личным финансам
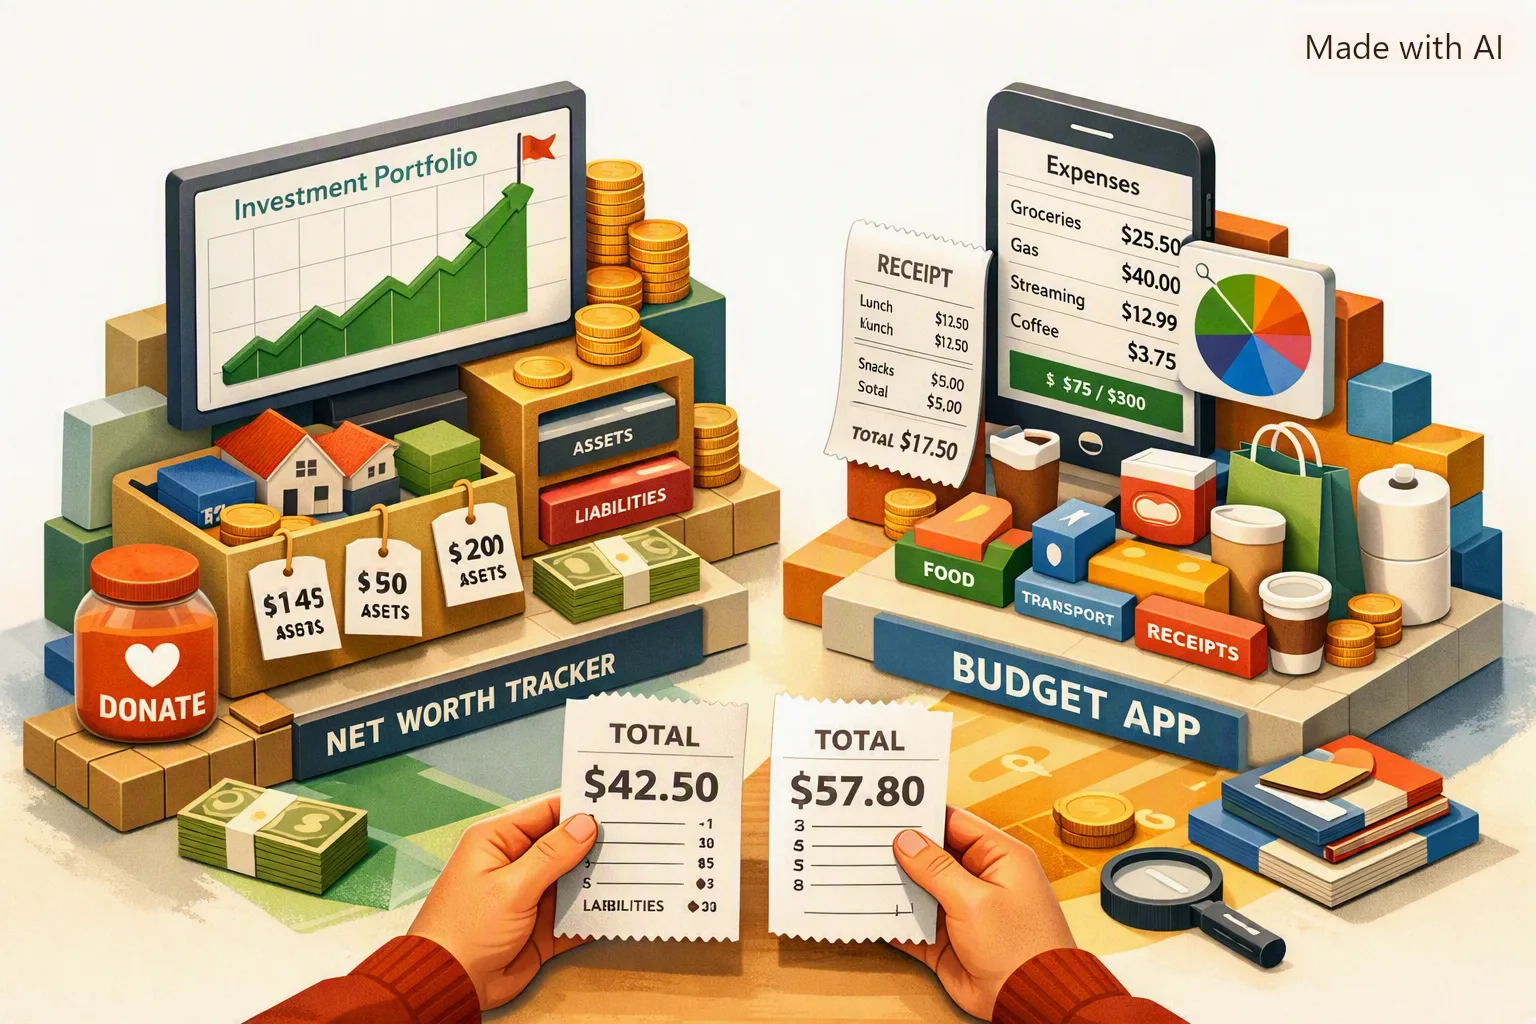
Net Worth Tracker против приложения для бюджета: что упускает каждый
Дебаты о «приложении для отслеживания собственного капитала и бюджетном приложении» популярны, потому что оба инструмента обещают контроль. Путаница возникает, когда один инструмент выполняет работу другого.
Трекер собственного капитала отвечает: «Где я сейчас?» Бюджетное приложение отвечает: «Какое поведение меня туда подталкивает?»
Если вы отслеживаете только собственный капитал, вы видите результаты без причин. Если вы отслеживаете только бюджет, вы видите поведение без долгосрочного контекста.
Функциональная разница
| Инструмент | Сила | Слепое пятно |
|---|---|---|
| Трекер собственного капитала | Долгосрочное направление | Слабая ежедневная диагностика расходов |
| Бюджетное приложение | Видимость на уровне поведения | Взгляд на стратегию слабых активов/пассивов |
Вот почему пользователи часто чувствуют себя дисциплинированными, но при этом «не прогрессирующими»: система несовершенна.
Когда отслеживание собственного капитала само по себе неэффективно
- Это может скрыть повторяющуюся инфляцию образа жизни.
- Он не показывает перерасходы по конкретным категориям.
- Он редко отражает причины ежемесячного отклонения на уровне статей.
Где не удается отслеживать только бюджет
- Он может оптимизировать расходы, игнорируя структуру долга.
- Это может сократить расходы без улучшения распределения активов.
- Он может не связывать повседневные привычки с долгосрочными целями благосостояния.
Комбинированный рабочий ритм
Tip
Используйте собственный капитал для ежемесячного управления и обзор бюджета для еженедельного контроля.
1. Ежемесячный обзор собственного капитала
Используйте это для измерения направления и основных изменений в активах/пассивах.
2. Еженедельный обзор бюджета
Используйте это, чтобы исправить поведение, прежде чем небольшие отклонения станут большими ежемесячными промахами.
3. Захват на уровне квитанции
Данные банковского канала на уровне категории часто бывают слишком приблизительными. Данные о чеках на уровне товаров показывают, где на самом деле изменились привычки.
4. Цикл коррекции, связанный с целью
Любая корректировка бюджета должна соответствовать долгосрочной цели: сокращению долга, норме сбережений, резерву на случай чрезвычайных ситуаций или стабильности инвестиций.
Для более глубокого сравнения прочитайте YNAB против Yomio и Почему бюджеты терпят неудачу.
Интерактивность: выберите свой идеальный стек отслеживания
List the features you want to compare
Select requirements that matter to you. This checklist does not rank apps or verify vendor features.
Получите деталь на уровне поведения, которую упускает ваш трекер чистого стоимости
Данные квитанций на уровне Yomio показывают ровно, какие привычки подталкивают ваши цифры, поэтому коррекции бюджета действительно перемещают вашу чистую стоимость.
Отслеживайте поведение расходовЧасто задаваемые вопросы
Могу ли я начать только с одним инструментом? Да. Если поведение является основной проблемой, начните с отслеживания бюджета. Добавьте отслеживание собственного капитала, как только стабильность станет стабильной.
Как часто следует обновлять чистую стоимость? Ежемесячного достаточно для большинства людей. Еженедельные обновления обычно добавляют шума.
Почему данные на уровне чека так важны? Потому что итоги «покупок» скрывают реальные причины: дрейф подписки, продовольственную инфляцию или повторяющиеся необязательные покупки.
Исследуйте дальше
Продолжите сравнение с YNAB против Yomio, Лучшие способы отслеживать свои расходы и Отслеживание оплаты счетов.
Связанное чтение
Заключительный вывод
Отслеживание собственного капитала и составление бюджета не являются альтернативой. Это слои. Один дает направление, другой дает контроль, и вместе они создают надежный финансовый прогресс.