Лимиты Расходов по Категориям: Что Говорят Цифры
Основанные на данных лимиты расходов для каждой важной категории, на основе данных BLS Consumer Expenditure Survey
Andrei Popescu
Аналитик Продуктов FinTech и Технолог Личных Финансов
Лимиты Расходов по Категориям: Что Говорят Цифры
«Сколько мне следует тратить на продукты?» — один из самых популярных запросов в личных финансах и один из наименее честно отвечаемых. Большинство статей дают расплывчатые правила вроде «20% дохода на еду», не указывая при этом, что эта цифра кардинально меняется в зависимости от дохода, региона проживания и состава домохозяйства.
В этой статье используются реальные данные Росстата из обследования бюджетов домохозяйств, чтобы дать вам ориентиры, привязанные к уровню дохода. А ещё мы расскажем, как использовать эти ориентиры, не превращая свой бюджет в источник постоянного чувства вины.
Почему универсальные бюджетные процентовки не работают
Вывод
Не рассчитывайте на фиксированную экономию или среднее значение. Сравнивайте похожие покупки и периоды, чтобы оценить собственные решения.
Знаменитое правило 50/30/20 (50% — обязательные расходы, 30% — желания, 20% — сбережения) имеет один существенный изъян: оно игнорирует уровень дохода.
Для человека с доходом 480 000 ₽/год в Москве одна только аренда жилья может съедать 50–55% чистого дохода — не оставляя ничего на «желания» и делая цель «20% на сбережения» буквально недостижимой.
Для человека с доходом 2 500 000 ₽/год правило 50/30/20 нередко недооценивает то, сколько следует откладывать относительно доходов.
Реалистичные ориентиры должны быть:
- Привязаны к доходу — что разумно именно при вашем уровне заработка
- Привязаны к категории — каждая статья расходов ведёт себя по-своему
- Ориентирующими, а не обязывающими — ориентиры это точки сравнения, а не предписания
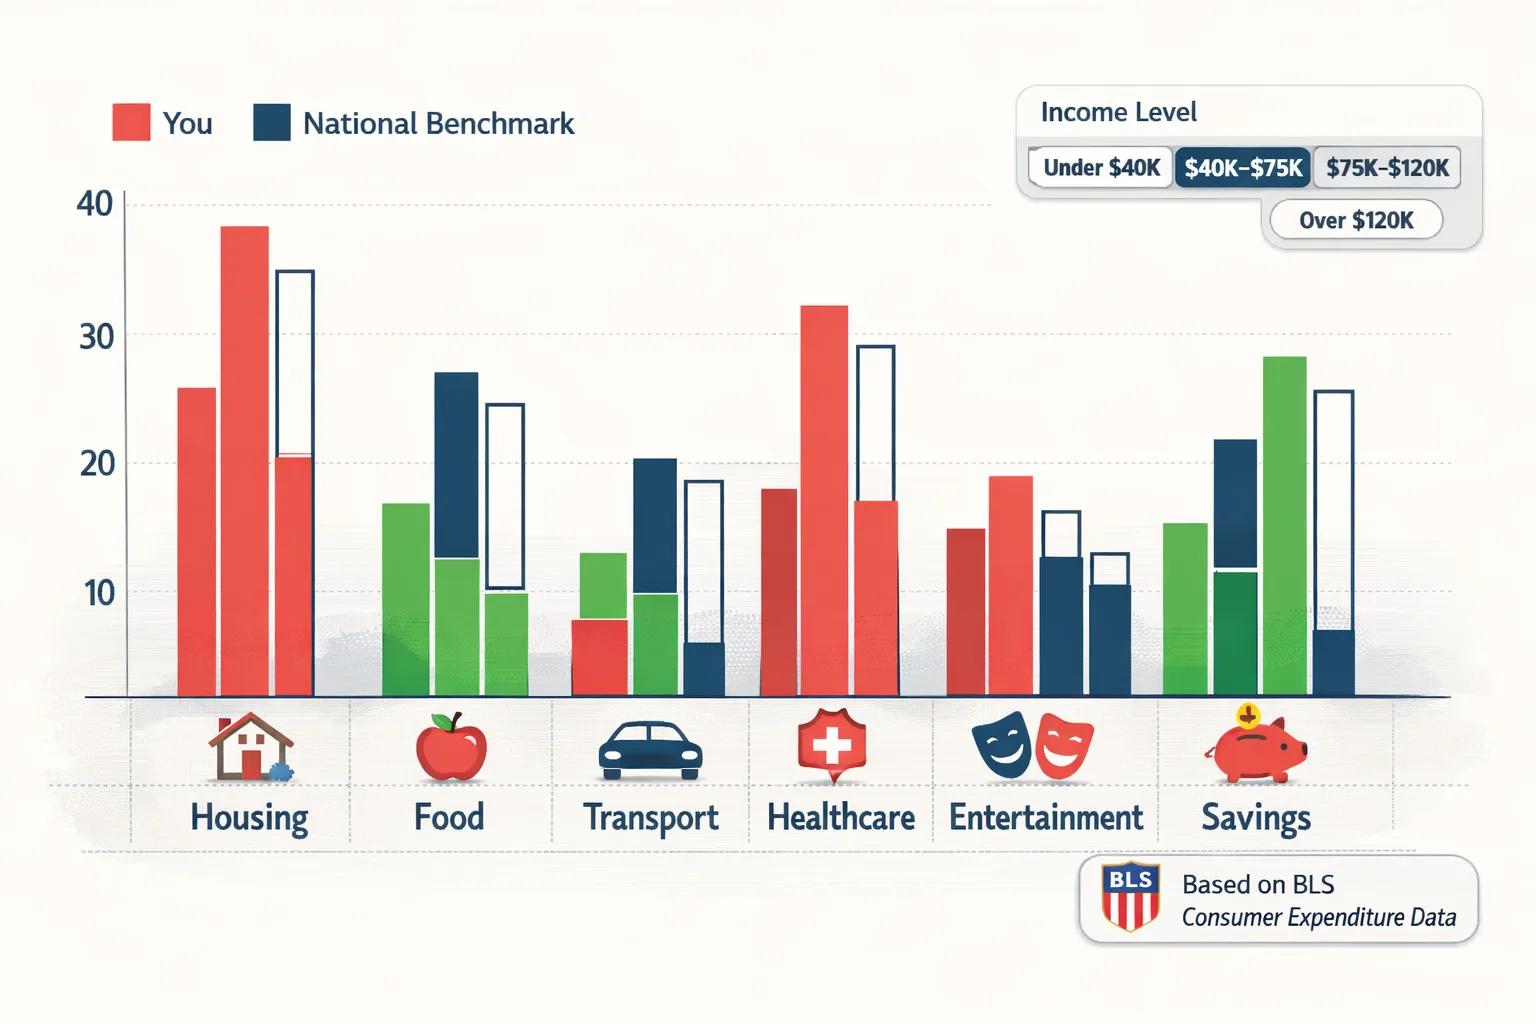
Ориентиры расходов по данным Росстата в разбивке по уровню дохода
Следующие данные адаптированы из обследования бюджетов домохозяйств Росстата (годовое), выражены как процент от чистого дохода после уплаты налогов.
До 600.000 ₽ годового дохода
| Категория | Среднее % от чистого дохода |
|---|---|
| Жильё | 38 % |
| Продукты | 16 % |
| Транспорт | 17 % |
| Здоровье | 8 % |
| Развлечения | 5 % |
| Сбережения | 4 % |
| Одежда | 5 % |
| Прочее | 7 % |
На этом уровне дохода жильё и транспорт поглощают основную часть бюджета. Возможности для сбережений объективно ограничены — ориентир отражает эту реальность, а не устанавливает недостижимые цели.
600.000–1.200.000 ₽ годового дохода
| Категория | Среднее % от чистого дохода |
|---|---|
| Жильё | 33 % |
| Продукты | 13 % |
| Транспорт | 17 % |
| Здоровье | 8 % |
| Развлечения | 6 % |
| Сбережения | 8 % |
| Одежда | 4 % |
| Прочее | 11 % |
Это диапазон, где грамотное планирование бюджета даёт наибольший эффект. Разрыв между фактическими расходами и ориентирами здесь, как правило, наибольший — то есть потенциал для улучшения максимален.
1.200.000–2.000.000 ₽ годового дохода
| Категория | Среднее % от чистого дохода |
|---|---|
| Жильё | 30 % |
| Продукты | 12 % |
| Транспорт | 16 % |
| Здоровье | 7 % |
| Развлечения | 7 % |
| Сбережения | 12 % |
| Одежда | 4 % |
| Прочее | 12 % |
Свыше 2.000.000 ₽ годового дохода
| Категория | Среднее % от чистого дохода |
|---|---|
| Жильё | 26 % |
| Продукты | 10 % |
| Транспорт | 14 % |
| Здоровье | 6 % |
| Развлечения | 8 % |
| Сбережения | 18 % |
| Одежда | 4 % |
| Прочее | 14 % |
При более высоких доходах норма сбережений должна существенно возрастать — однако данные Росстата показывают, что это происходит далеко не всегда. Феномен «расползания образа жизни» наиболее отчётливо виден именно на этом уровне.
Посмотрите, где находитесь вы
Введите свой доход и фактические расходы, чтобы точно увидеть, как вы соотноситесь со средними показателями для вашей доходной группы:
User-entered comparison
Compare your own spending with your own income
Choose a time period and enter income and category amounts in the same currency. This tool reports only your entered amounts and their shares.
Use the same currency for every amount. This tool does not convert currencies.
Руководство по категориям
Tip
Раз в три месяца отменяйте все подписки. Затем переподписывайтесь только на те, которых вам действительно не хватало. Это упражнение, как правило, выявляет 2–3 подписки стоимостью 500–1 500 ₽/мес, которыми вы больше не пользуетесь.
Жильё
Диапазон ориентира: 26–38% чистого дохода (чем ниже доход, тем выше процент)
Классическое правило — «жильё не более 30%». Это разумно, но не универсально:
- В Москве и Санкт-Петербурге: 35–45% реально даже при среднем доходе
- В регионах и небольших городах: 18–25% вполне достижимо
Тревожные сигналы: Более 40% дохода на жильё оставляет минимальный запас для сбережений и непредвиденных расходов. Менее 20% при среднем доходе нередко означает компромиссы в пространстве, расположении или состоянии жилья.
Точка оптимизации: Расходы на жильё обычно фиксированы после подписания договора. Оптимизировать лучше всего в момент продления аренды, а не в середине срока.
Продукты
Диапазон ориентира: 10–16% чистого дохода
Расходы на питание состоят из двух очень разных компонентов:
- Продукты домой: Более экономичные, хорошо поддаются контролю
- Рестораны и доставка еды (Яндекс.Еда, Delivery Club): Дороже, привычно-зависимые
Тревожные сигналы: Расходы на рестораны и доставку систематически превышают расходы на продукты в магазине. Сервисы доставки, где одно блюдо стоит 600–1 000 ₽, хотя его можно приготовить дома за 150–250 ₽.
Точка оптимизации: Доставка еды — категория с наибольшим потенциалом немедленной экономии. Замена всего трёх еженедельных доставок домашней готовкой, как правило, экономит 3 000–5 000 ₽ в месяц.
Транспорт
Диапазон ориентира: 14–17% чистого дохода
Включает выплаты по кредиту/лизингу на автомобиль, страховку, топливо, техобслуживание и такси. Это одна из наиболее недооцениваемых статей расходов, потому что затраты распределены по нескольким позициям.
В крупных городах с развитой сетью метро и общественного транспорта транспортные расходы могут оказаться значительно ниже ориентира без ущерба для мобильности.
Реальная разбивка (владелец автомобиля):
- Кредитный платёж / лизинг: 10 000–30 000 ₽
- Страховка (ОСАГО + КАСКО): 3 000–8 000 ₽
- Топливо: 4 000–8 000 ₽
- Техобслуживание (среднее): 2 000–5 000 ₽
- Парковка и штрафы: 1 000–3 000 ₽
- Итого: 20 000–54 000 ₽/мес
Тревожные сигналы: Общие транспортные расходы превышают 20% дохода. Только платёж по кредиту превышает 10% ежемесячного дохода.
Точка оптимизации: Платёж по автокредиту чаще всего оптимизируется при покупке. Страховка нередко переплачивается — ежегодное сравнение предложений может сэкономить 1 000–3 000 ₽/мес.
Развлечения
Диапазон ориентира: 5–8% чистого дохода
Эта категория часто удивляет людей, когда они начинают реально её отслеживать. Стриминговые подписки, концерты, спорт, хобби, книги, приложения — всё это вместе набирается значительно больше, чем большинство предполагает.
Тест на подписки: Сложите все подписки (стриминг, игры, приложения, фитнес, новостные издания). Большинство обнаруживают 2–4 подписки, о которых успели забыть.
Тревожные сигналы: Развлечения регулярно превышают 10% дохода без сознательного выбора. «Разрастание подписок» — накопившиеся за годы сервисы, которыми пользуются редко.
Здоровье
Диапазон ориентира: 6–8% чистого дохода
Расходы на здоровье — наиболее непредсказуемая категория. Ориентир отражает средние траты, но скрывает разброс: большинство месяцев вы тратите немного, а затем в один месяц приходит серьёзная процедура или экстренная ситуация — и расходы резко возрастают.
Стратегия: Если полис ДМС не предоставляется работодателем, рассмотрите возможность оформить ДМС самостоятельно или открыть накопительный счёт на медицинские расходы. Это создаёт буфер для управления как плановыми, так и экстренными затратами без искажения ежемесячного отслеживания бюджета.
Сбережения
Диапазон ориентира: 4–18% чистого дохода (растёт с ростом дохода)
Именно здесь ориентиры имеют наибольшее значение. Данные Росстата фиксируют тревожную закономерность: при доходах выше 1 200 000 ₽ норма сбережений в процентном выражении не растёт пропорционально. Расходы расширяются, заполняя доступный доход.
Целевые показатели сбережений по уровню дохода:
- До 600 000 ₽: 4–8% (любые сбережения значимы)
- 600 000–1 200 000 ₽: 8–15% (формирование реальной финансовой подушки)
- 1 200 000–2 000 000 ₽: 12–20% (именно здесь начинается ускоренное накопление капитала)
- Свыше 2 000 000 ₽: 18–25%+ (при таком уровне финансовая независимость через 25–30 лет становится реальной целью)
Тревожные сигналы: Сбережения ниже 5% при любом уровне дохода (кроме действительно кризисных периодов). Деньги откладываются лишь после того, как потрачено всё остальное, а не автоматически в начале месяца.
Как использовать ориентиры (и не злоупотреблять ими)
Вывод
Исследования показывают: статьи расходов, связанные с самоидентификацией — ресторанный бюджет «гурмана», отпускной бюджет «путешественника» — сопротивляются сокращению сильнее всего, даже когда значительно превышают ориентир. Простое осознание этого факта уже помогает. Когда сравнение с ориентиром вызывает защитную реакцию — именно эту категорию стоит изучить наиболее внимательно.
Назначение ориентиров — калибровка, а не осуждение.
Если ваши расходы на жильё составляют 38%, а не 26% — не паникуйте. Это может быть совершенно оправданным с учётом вашего региона, дохода или жизненного этапа. Вопрос не в том, «нахожусь ли я на уровне ориентира?» — а в том, «понимаю ли я, почему я там, где я есть, и соответствует ли это моим приоритетам?»
Категория расходов, превышающая ориентир потому, что вы осознанно решили, что она важна для вас — это нормально. Категория, превышающая ориентир потому, что вы никогда не смотрели, и всё просто само сложилось — это стоит пересмотреть.
Практическая трёхвопросная схема:
- Выше или ниже ориентира для моего уровня дохода?
- Если выше: это осознанный выбор или неосознанный дрейф?
- Если неосознанный дрейф: какое конкретное поведение я мог бы изменить?
Именно в третьем вопросе происходит реальное изменение. Не от самого сравнения, а от конкретного, поведенческого ответа на него.
Часто задаваемые вопросы
В: Ориентиры используют процент от дохода — что считается «доходом»? Чистый доход после уплаты всех налогов. Не брутто. Если ваша зарплата «на руки» составляет 90 000 ₽/мес, это ваша точка отсчёта, а не 115 000 ₽ до вычета НДФЛ.
В: Ориентиры для моего уровня дохода показывают, что я почти ничего не могу откладывать. Это правда? При низких доходах — да, структурные ограничения реальны. Сосредоточьтесь сначала на сокращении наиболее дискреционных категорий (рестораны, подписки, импульсивные покупки) и воспринимайте даже небольшие сбережения как настоящие победы. Цель — улучшить своё соотношение, а не достичь недостижимого процента.
В: Как часто следует сравнивать расходы с ориентирами? Оптимально — ежемесячно. Вы заметите сезонные колебания (развлечения растут в декабре, расходы на путешествия — летом), которые являются нормой, в отличие от структурного перерасхода, требующего вмешательства.
В: Мой город намного дороже среднего по стране. Влияет ли это на ориентиры? Существенно. Жильё в Москве или Санкт-Петербурге может быть в 2–3 раза дороже, чем в большинстве регионов. Региональные данные более применимы для жилья и транспорта. Общероссийские ориентиры лучше работают для продуктов, развлечений и сбережений.
В: Какую категорию быстрее всего сократить, если нужно срочно начать больше откладывать? Доставка еды и рестораны. Математика очевидна: 600–1 000 ₽ за доставленное блюдо против 150–250 ₽, если приготовить самому. Замена пяти еженедельных заказов доставки домашней готовкой экономит порядка 60 000–90 000 ₽ в год.