Сверка деловых расходов на конец года: чек-лист перед закрытием книг
Чек-лист закрытия года для бизнеса в США: сверьте выписки, проверьте пробег и выплаты подрядчикам, экспортируйте данные расходов в CSV.

Alex Chen
Менеджер продукта и сторонник личных финансов
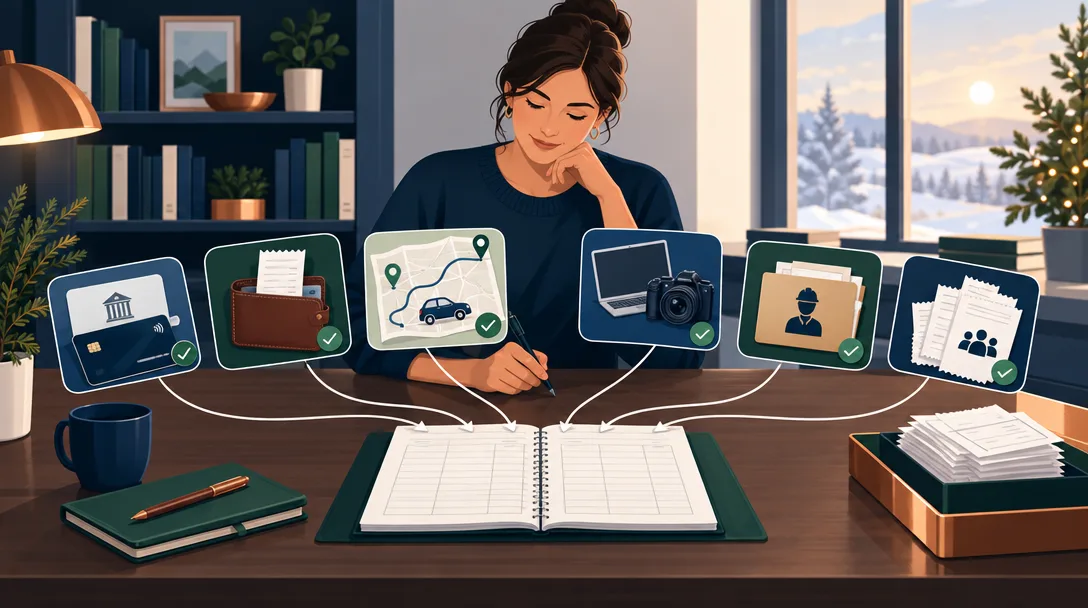
Сверка деловых расходов на конец года: чек-лист перед закрытием книг
Юрисдикция: руководство посвящено федеральным налоговым правилам США. Оно не описывает правила вашей страны; требования штатов и местных органов также могут отличаться. Перед закрытием года сверяйте счета и карты бизнеса, находите деловые расходы с личных счетов и проверяйте журналы пробега и выплаты подрядчикам. Руководство касается отдельных федеральных правил США и не определяет право на вычет. Yomio не подключается напрямую к QuickBooks или Xero: данные можно экспортировать в CSV для проверки и импорта бухгалтером.
- Деловая ставка пробега — 72,5 цента в первом полугодии 2026 года и 76 центов во втором.
- Некоторые выплаты подрядчикам в 2026 году подпадают под порог 1099 в $2 000; есть исключения.
- Экспорт CSV предназначен для бухгалтерской проверки и не подтверждает право на вычет.
Ключевые выводы
- Сверьте выписки счетов бизнеса с книгами и найдите расходы, оплаченные с личных счетов.
- Деловая ставка пробега в 2026 году — 72,5 цента в первом полугодии и 76 центов во втором.
- Для некоторых выплат подрядчикам в 2026 году порог Form 1099-NEC составляет $2 000; есть исключения.
- Данные Yomio можно экспортировать в CSV для проверки и ручного импорта; налоговый анализ выполняется отдельно.
Ваша структура сверки на конец года
Шаг 1: Сверьте каждый счёт с банковскими и карточными выписками
Начните с основы: построчно сверьте каждую транзакцию в ваших книгах с банковскими и карточными выписками. Это выявляет ошибки ввода данных, дублирующиеся транзакции и редкие операции, которые так и не прошли.
Что нужно запросить:
- Выписку за последний месяц по всем деловым расчётным и сберегательным счетам.
- Последнюю выписку по каждой деловой кредитной карте.
- Итоговый отчёт о сверке от PayPal, Stripe, Square или других платёжных систем (если применимо).
Что нужно сверить:
- Поступления: сравните банковские зачисления с выручкой в ваших книгах; отметьте любые пропущенные или несовпадающие суммы.
- Расходы: каждая запись о расходе в книгах должна иметь соответствующее списание в выписке; если нет — операция либо ещё не прошла (в ожидании), либо была записана неверно.
- Незакрытые позиции: отметьте выписанные, но ещё не прошедшие чеки, а также возмещения в пути.
Администрация по делам малого бизнеса (SBA) подчёркивает, что даже сложные бухгалтерские системы нуждаются в этой сверке — она выявляет мошенничество и ошибки кодировки, которые иначе накопятся к январю.
Шаг 2: Выявите расходы, оплаченные с личных счетов
Именно здесь владельцы малого бизнеса теряют больше всего денег. Владелец оплачивает счёт поставщика с личной кредитной карты или возмещает сотруднику расходы, оплаченные из своего кармана, а транзакция записывается как личный расход — или не записывается вовсе. К концу года эти разрозненные платежи превращаются в незаявленные вычеты.
Действие: пройдитесь по выпискам личной кредитной карты и расчётного счёта с 1 января по 31 декабря. Ищите:
- Счета поставщиков, оплаченные с личной карты (например, счёт от поставщика, списанный с вашей Visa).
- Возмещения деловых расходов, оплаченных членами команды.
- Профессиональные услуги (бухгалтерия, юридические услуги, консалтинг), выставленные лично на вас.
- Подписки на программное обеспечение или инструменты, оплаченные личной картой.
Для каждой найденной транзакции с личного счёта:
- Убедитесь, что это был деловой расход (а не личная покупка, ошибочно отнесённая к деловой).
- Зафиксируйте дату, сумму, поставщика и деловую цель.
- Внесите её в книги с пометкой «возмещение с личного счёта» в примечании.
- Если это возмещение сотруднику, убедитесь, что его чек есть в архиве.
Шаг 3: Завершите и проверьте журналы пробега
Расходы на транспорт — существенный вычет, однако IRS отказывает в вычете пробега чаще, чем в любой другой категории, — обычно потому, что журнал пробега неполон, в нём нет записи о деловой цели или он составлен уже после конца года (правила IRS требуют записей, сделанных по ходу дела, а не восстановленных задним числом).
Чек-лист проверки журнала пробега:
- В каждой записи четыре элемента: дата, пункт назначения, деловая цель и пройденные мили. Публикация IRS 463 требует все четыре элемента; отсутствие хотя бы одного ослабляет весь журнал.
- Цель указана конкретно, а не расплывчато: «Встреча с клиентом — Бостон, Массачусетс» приемлемо; одно слово «бизнес» — нет.
- Мили согласуются с географией: поездка на 200 миль к пункту назначения, до которого 50 миль, — тревожный сигнал. Используйте картографический сервис (Google Maps, MapQuest), чтобы задним числом проверить расстояние в оба конца.
- Ставка верна для периода поездки: стандартная ставка деловых поездок на 2026 год — 72,5 цента за милю (с 1 января по 30 июня) и 76 центов за милю (с 1 июля по 31 декабря). Если вы ездили 1 июля, скорректируйте ставку именно на этот день.
- Личные мили исключены: любые поездки не по делам (дорога на работу, личные поручения) нужно вычесть из общего итога. Поездка из дома в офис никогда не подлежит вычету.
- В журнале указаны общий годовой пробег и деловая доля: если вы проехали 30 000 миль и 18 000 из них были деловыми, ваш вычитаемый пробег — 18 000. Задокументируйте это соотношение.
Если журнал неполон, соберите созданные в соответствующее время документы, например календарь, заметки о встречах и письма, и попросите бухгалтера оценить их достаточность. Не придумывайте и не датируйте записи задним числом.
Шаг 4: Проверьте покупки оборудования — раздел 179 против амортизации
Многие малые предприятия упускают возможность выбрать списание по разделу 179, которое позволяет вычесть полную стоимость подходящего оборудования, техники и транспортных средств в год покупки, а не амортизировать её в течение нескольких лет. Это один из самых существенных доступных вычетов, но он требует намерения: чтобы им воспользоваться, вы должны заявить выбор раздела 179 в налоговой декларации.
Для каждой покупки оборудования в 2026 году:
- Подходит ли она под условия? Раздел 179 применяется к материальному личному имуществу, приобретённому для использования в бизнесе (техника, компьютерное оборудование, мебель, транспортные средства, инструменты). Он не распространяется на землю, здания или капитализированные улучшения.
- Какова стоимость покупки? Раздел 179 ограничивает общую вычитаемую сумму 2 560 000 долларов в 2026 году. Этот лимит уменьшается доллар за доллар на стоимость введённого в эксплуатацию имущества по разделу 179, превышающую 4 090 000 долларов.
- Это внедорожник (SUV)? Для внедорожников и тяжёлых грузовиков установлен особый потолок: по разделу 179 в 2026 году на один автомобиль можно вычесть только 32 000 долларов, даже если автомобиль стоил дороже.
- Были ли возможности для бонусной амортизации? По действующему законодательству 100%-ная бонусная амортизация применяется к подходящему новому и подержанному имуществу; проконсультируйтесь с бухгалтером по срокам, если вы близки к порогу поэтапного снижения.
Действие: составьте список всех покупок оборудования свыше 500 долларов за 2026 год, классифицируйте каждую как подходящую или не подходящую под раздел 179, и решите (вместе с бухгалтером), по каким позициям заявлять раздел 179. Этот выбор делается в налоговой декларации, а не в книгах учёта, но выявление подходящих позиций сейчас избавит от аврала после подачи налогов.
Шаг 5. Проверьте выплаты 2026 года и срок Form 1099-NEC
Для некоторых выплат за услуги от бизнеса лицам, не являющимся сотрудниками, в 2026 году порог Form 1099-NEC составляет $2 000. Есть исключения в зависимости от получателя и вида выплаты; для платежей картой и через некоторые сторонние сети могут действовать правила Form 1099-K. Проверьте указания IRS.
Общий срок подачи Form 1099-NEC — 31 января следующего года. Для выплат 2026 года срок приходится на 1 февраля 2027 года, потому что 31 января — воскресенье. См. правило переноса выходных сроков в Публикации IRS 509 и проверьте актуальные инструкции к форме.
Шаг 6. Проверьте записи команды и экспортируйте их
Объясните участникам команды, как отправлять чеки и указывать деловую цель. Проверьте сведения и сверите их с выписками. В Business Mode можно сканировать чеки или добавлять расходы вручную, использовать настроенное согласование и получать запланированные еженедельные или ежемесячные отчеты по электронной почте. Распознанные OCR данные нужно проверять и исправлять.
Бухгалтер может проверить CSV из Yomio и вручную импортировать его в QuickBooks или Xero. Yomio не подключается напрямую к этим сервисам и не классифицирует бухгалтерские проводки автоматически. Налоговый режим и право на вычет обсудите со специалистом.
Типичные ошибки, которые срывают сверку
1. Путать незакрытые чеки с незафиксированными расходами: незакрытый чек (выписанный, но ещё не прошедший) следует отметить как «в ожидании» при сверке, а не вносить как пропавший. Когда он пройдёт в январе, он появится в выписке и разрешится сам собой. Перезапись его как январского расхода искусственно завышает показатели следующего года.
2. Принимать «деловую поездку» без указания цели: авиабилет за 300 долларов подлежит вычету, но только если у вас есть подтверждение деловой цели (встреча с клиентом, конференция, обучение). Слова «поездка» или «командировка» в примечании недостаточно для целей IRS. Публикация IRS 463 требует фиксировать деловую цель по ходу дела (рядом с датой операции), а не во время проверки.
3. Двойной учёт возмещений сотрудникам: если сотрудник заплатил 200 долларов из своего кармана, а вы его возместили, вы записываете расход в 200 долларов один раз (изначальный платёж сотрудника), а не дважды (платёж и возмещение). Возмещение — это внутренний перевод, а не расход.
Заранее соберите сведения о выплатах и нужные налоговые формы для соблюдения применимых сроков. 31 декабря — внутренний ориентир для организации, а не общий срок IRS для отправки этих сведений подрядчику.
Часто задаваемые вопросы
Что делать с транзакциями, которые ещё не прошли (всё ещё в ожидании)? Оставьте их помеченными как «в ожидании» при сверке. Не переклассифицируйте их как расходы следующего года и не исключайте из итогов текущего года. Когда они пройдут (обычно к середине января), сверьте их снова, чтобы подтвердить корректность. Транзакции в ожидании, которые так и не прошли, стоит обсудить с банком (это может указывать на мошенничество или ошибку данных).
Сверять счета ежемесячно или только в конце года? проверьте каждый остаток, документ и расхождение; объем работы зависит от числа и сложности операций.
Можно ли экспортировать неполные данные в QuickBooks или Xero?
Yomio экспортирует записи в CSV. Бухгалтер может проверить поля и сопоставление счетов, а затем вручную импортировать файл. Отсутствующую деловую цель, чек или налоговые документы нужно дополнить отдельно до импорта.
Что если моя команда иногда использует личную кредитную карту для деловых расходов? Документируйте это чётко: перечислите каждую транзакцию, деловую цель и отметьте, что она была оплачена с личного счёта владельца или сотрудника. Оформите внутреннее возмещение (дебет расхода, кредит счёта возмещения владельцу/сотруднику). Это сохраняет чистоту ваших книг и гарантирует, что расход категоризирован как деловой, а не личный.
Когда стоит привлекать бухгалтера к сверке на конец года? Привлекайте бухгалтера после того, как вы завершили собственную сверку (сопоставили выписки, отметили позиции с личных счетов, завершили журналы пробега). Предоставьте ему:
- Сводку сверки (сбалансированные счета, отмеченные отклонения).
- Сводку журнала пробега (общий деловой пробег, использованная ставка).
- Список оборудования по разделу 179 (подходящие позиции, цены покупки, решение заявлять вычет или отложить).
- Список выплат подрядчикам (имена подрядчиков, TIN, итоги за 2026 год).
- Нерешённые позиции сверки (ожидающие поступления, непрошедшие чеки и т. д.).
Это позволяет бухгалтеру сосредоточиться на налоговой оптимизации (стратегии вычетов, решениях на уровне юрлица), а не на проверке ввода данных.
Проверьте записи о расходах перед закрытием года
Yomio собирает записи о расходах и экспортирует их в CSV. Он не подключается напрямую к QuickBooks или Xero и не определяет налоговый режим.
О Business ModeЧасто задаваемые вопросы
Какую самую распространённую ошибку сверки я могу избежать прямо сейчас? При сверке проверьте личные карты и счета, которые использовались для деловых расходов. Отметьте каждую деловую операцию и сохраните подтверждение; не считайте личные покупки автоматически вычитаемыми.
Сколько времени должна занимать сверка на конец года? Единого срока для сверки нет: объем работы зависит от числа счетов, операций и полноты документов. Выделите время на проверку остатков, подтверждений и расхождений перед закрытием книг.
Может ли такой инструмент, как Yomio, ускорить процесс?
Yomio поддерживает сканирование чеков и ручной ввод расходов, настроенное согласование, запланированные еженедельные или ежемесячные отчеты по электронной почте и экспорт CSV. OCR данные нужно проверить; автоматической категоризации и прямого подключения к QuickBooks или Xero нет. Срок закрытия зависит от объема и полноты записей.
Что если мой журнал пробега полностью отсутствует?
IRS требует надлежащего подтверждения автомобильных расходов. Соберите документы, созданные в соответствующее время, например календарь, заметки о встречах и письма, и попросите налогового специалиста их оценить. Достаточна ли реконструкция, зависит от обстоятельств; не придумывайте и не датируйте записи задним числом.
Нужно ли подавать формы 1099-NEC на подрядчиков за пределами США?
Не делайте вывод только по месту нахождения подрядчика или наличию американского налогового номера. Обязанности зависят от места оказания услуг, статуса получателя и вида платежа; возможны требования по информационной отчетности и удержанию налога. Проверьте указания IRS и проконсультируйтесь с бухгалтером.
Что изучить дальше
- Чек-лист налоговых вычетов для малого бизнеса на 2026 год
- Как отслеживать деловые расходы для налогов без таблиц
- Как подготовиться к налоговой проверке с цифровыми чеками