Бюджетирование с нулевой базой: назначьте каждому доллару задачу в 2026 году
При бюджетировании с нулевой базой доходы минус все назначенные суммы равны нулю — это не означает, что денег нет: у каждого доллара есть цель. Вот как составить первый план.

Yulia Lit
Исследователь психологии потребителей и поведенческой экономики
Бюджетирование с нулевой базой: назначьте каждому доллару задачу в 2026 году
Бюджетирование с нулевой базой распределяет весь ожидаемый доход между расходами, сбережениями и долгами до начала периода, чтобы запланированные назначения составляли весь доступный доход. Такой подход делает компромиссы заметнее, но не гарантирует, что человек будет откладывать больше: результат зависит от доходов, расходов и выполнения плана.
Бюджетирование с нулевой базой (БНБ) использует правило доходы минус все запланированные назначения равны нулю. Это означает, что весь доступный доход распределён в плане; баланс банковского счёта при этом не обязан быть нулевым. До начала периода можно назначить деньги на счета, повседневные расходы, сбережения и выплаты по долгам.
Главное
- Бюджетирование с нулевой базой означает: доходы минус все назначенные категории = $0 — каждый доллар получает назначение до того, как вы его потратите
- Сбережения можно оформить отдельной категорией, а не ждать, что что-то останется
- Первоначальные оценки могут отличаться от фактических расходов; проверьте их и обновите следующий план
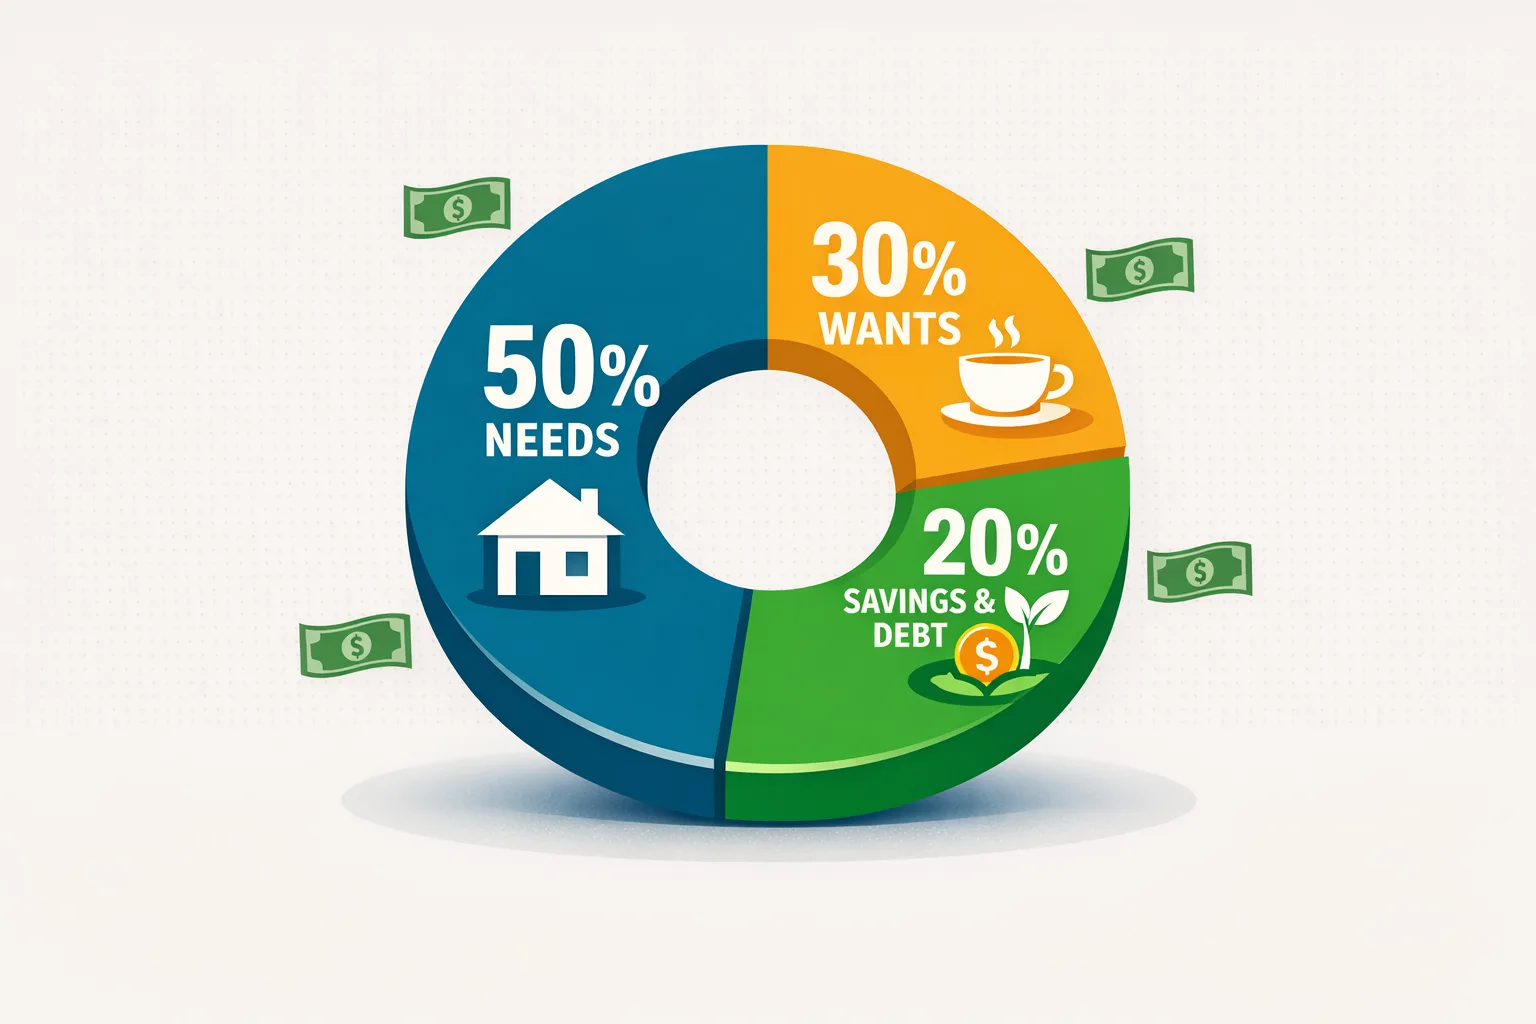
- Отличие от правила 50/30/20: БНБ назначает суммы отдельным целям, а 50/30/20 делит доход на три широкие группы
- Этот метод может подойти людям, которые хотят назначать конкретные суммы на счета, сбережения, долги и гибкие расходы
Что такое бюджетирование с нулевой базой? (Одно ясное определение)
Бюджетирование с нулевой базой — это метод управления личными финансами, при котором каждый доллар месячного дохода до начала месяца распределяется по конкретной названной категории: потребности, желания, сбережения или погашение долгов. Распределённая сумма должна сравняться с доходом, чтобы не осталось неназначенных денег.
Уравнение:
Месячный доход − (все назначенные категории) = $0
Это не означает, что вы тратите всё. Это означает, что у каждого доллара есть задача. Если вы получаете $4,500 и назначаете $1,800 на потребности, $900 на желания и $1,200 на сбережения и долги, оставшиеся $600 тоже нужно назначить — например, категории резервного фонда, накопления на будущие расходы, отпуска или инвестиционного счёта. Назначьте этим деньгам цель до начала месяца, а не после.
Бюджетирование с нулевой базой можно вести в рабочем листе, таблице или приложении для бюджета. Метод конвертов — отдельный способ ограничивать расходы по категориям, часто с наличными или подписанными цифровыми конвертами; процентные методы вроде 50/30/20 используют более широкие доли дохода, а не назначают каждый доллар отдельной строке.
Бюджетирование с нулевой базой и 50/30/20: что лучше?
Ни один метод не является безусловно лучшим — они подходят разным людям и финансовым ситуациям.
| Фактор | Бюджетирование с нулевой базой | Правило 50/30/20 |
|---|---|---|
| Настройка | Назначение сумм отдельным категориям | Распределение дохода между тремя широкими группами |
| Детализация категорий | Каждый доллар назначен названной категории | Три широкие группы |
| Лучше подходит для | Погашения долгов, конкретных целей сбережений, максимальной прозрачности | Простоты, общего обзора, общего финансового здоровья |
| На чём сосредоточиться при проверке | Сверить каждую плановую сумму с потребностями и записями | Проверить, соответствуют ли широкие доли расходам и приоритетам |
| Нерегулярный доход | Требует ежемесячной корректировки (пересчёта по фактическому доходу) | Использовать минимальный доход как основу |
| Психологическая совместимость | Планировщики, внимательные к деталям и ориентированные на цели люди | Люди, которым нужны рамки без микроменеджмента |
Если вы хотите подробнее узнать о подходе 50/30/20, прочитайте наше полное руководство по правилу 50/30/20. Выберите метод с таким уровнем детализации, который вы сможете регулярно проверять и поддерживать.
Шаг 1: Начните с фактического дохода после налогов
Прежде чем назначать нулевые суммы категориям, нужно точно знать, от какой суммы вы начинаете распределение.
Для сотрудников с окладом: возьмите недавний расчётный листок. В бюджете используйте доход после налогов, а не валовую зарплату. Вычеты до уплаты налогов (401k, медицинская страховка) уже исключены. Не прибавляйте их обратно.
Для людей с переменным доходом (фрилансеров, подрядчиков, сотрудников с частичной занятостью): можно планировать на основе дохода, на который вы обоснованно рассчитываете, используя прошлые поступления для осторожной базовой оценки. Когда доход превысит эту сумму, назначьте дополнительные деньги после их получения на счета, сбережения или другие приоритеты.
Для домохозяйств с двумя доходами: сложите оба дохода после налогов. Планируйте как единое целое — бюджетирование с нулевой базой лучше работает, когда весь доход управляется в общей системе. В общей структуре БНБ могут сосуществовать отдельные категории «твоё» и «моё».
Tip
Если доход меняется из-за сверхурочных, комиссий или бонусов, изучите недавние поступления и отметьте регулярные суммы. Используйте оценку, которая соответствует вашему доходу, а затем обновите её, когда поступит фактический доход.
Шаг 2: Сначала перечислите все фиксированные расходы
Начните с регулярных или обязательных расходов, например аренды, страховки и минимальных платежей по долгам. Их суммы и гибкость различаются, поэтому проверьте текущий счёт или договор, а не предполагайте, что каждый регулярный расход одинаков из месяца в месяц.
Категории фиксированных расходов:
- Аренда или ипотека
- Платёж за автомобиль
- Страховые взносы (автомобиль, здоровье, аренда или жильё, жизнь)
- Минимальные платежи по долгам (кредитные карты, студенческие и личные займы)
- Интернет и тариф мобильной связи
- Все подписки, которые вы сохраняете (перечислите каждую отдельно)
- Расходы на уход за детьми
Сложите ожидаемые суммы. Если на другие потребности остаётся мало, используйте план, чтобы проверить, какие расходы можно изменить и требуют ли внимания доход, сроки платежей или варианты поддержки.
Шаг 3: Назначьте необходимые переменные расходы
Некоторые обязательные расходы меняются от месяца к месяцу. Оцените их по недавним счетам и записям, а затем обновляйте план при изменении цен, использования или потребностей.
Категории:
- Продукты (оцените по расходам на продукты за последние 2 месяца — будьте реалистичны, а не идеалистичны)
- Транспорт: бензин, парковка, проездные (используйте фактические недавние расходы, а не желаемую сумму)
- Коммунальные услуги: электричество, вода, газ (возьмите счёт за прошлый месяц и скорректируйте по сезону)
- Медицинские расходы из собственного кармана (оцените по стоимости рецептов и обычных доплат)
- Личный уход (стрижки, средства гигиены — их часто недооценивают)
Если запланированная сумма значительно ниже недавних расходов, проверьте, что должно измениться, прежде чем полагаться на неё. Недавнее среднее значение может быть отправной точкой, но скорректируйте его с учётом разовых расходов, сезонности и ожидаемых изменений.
Шаг 4: Назначьте сбережения и погашение долгов отдельными категориями
Если это соответствует вашим приоритетам, сбережения можно назначить до гибких расходов: сбережения становятся запланированной категорией, а не только остатком в конце месяца. Сам метод бюджетирования с нулевой базой не предписывает, какая категория должна идти первой.
Назначьте конкретные суммы на:
- Резервный фонд (ежемесячный взнос к вашей цели — см. как создать резервный фонд)
- Дополнительный платёж по долгу с высокой ставкой (сверх минимума)
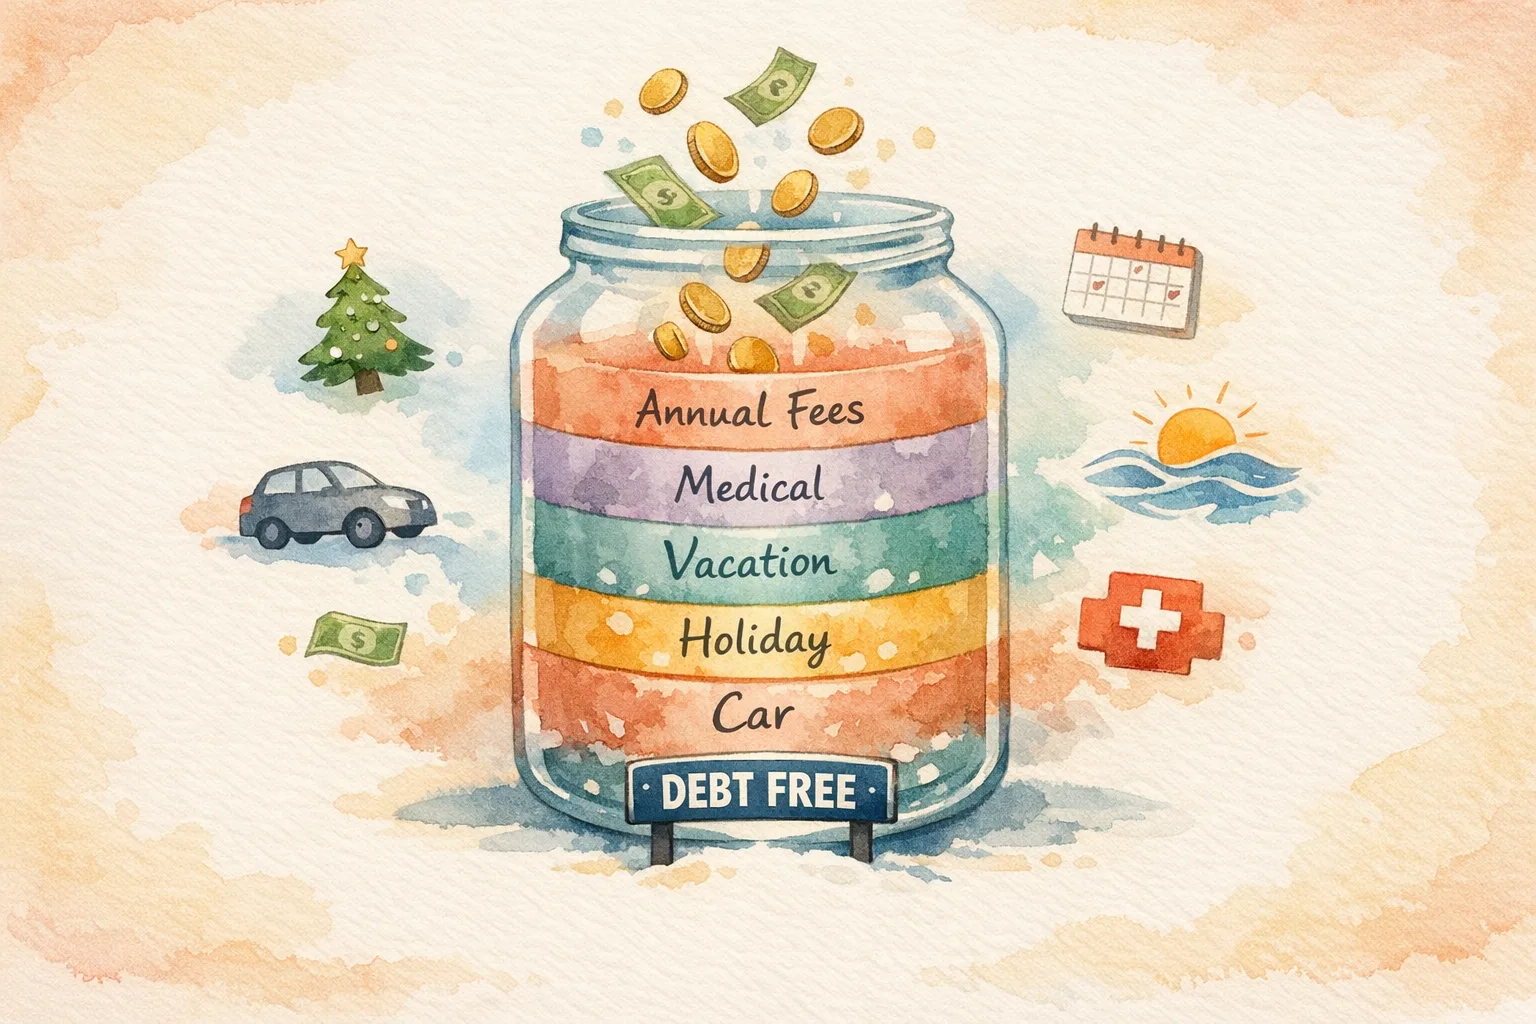
- Накопительные фонды для предсказуемых будущих расходов (ежегодная страховка автомобиля, праздничные подарки, поездки — подробнее в нашем руководстве по накопительным фондам)
- Взносы на инвестиционный счёт (401k сверх взноса работодателя, Roth IRA и т. д.)
- Краткосрочные цели сбережений (с названием: «фонд отпуска», «новый ноутбук», «расходы на переезд»)
Назначая сумму сбережений заранее, вы включаете её в план, а не ждёте, что что-то останется. Если доход или обязательные расходы меняются, пересмотрите план, а не считайте исходную цель гарантированной.
Success
Назначение цели каждой категории сбережений, например «Резервный фонд» или «Обслуживание автомобиля», упрощает проверку плана. Выбирайте суммы с учётом текущего дохода и расходов и корректируйте их при изменениях.
Шаг 5: Заполните категории желаний остатком
После полного назначения фиксированных расходов, переменных потребностей и сбережений сложите всё. Оставшаяся часть дохода — это сумма для необязательных расходов (желаний).
Если на желания остаётся $800, это ваш бюджет необязательных расходов. Распределите его между важными для вас категориями:
- Рестораны: $200
- Развлечения: $100
- Одежда: $100
- Хобби: $150
- Личные расходы (без объяснений): $150
- «Деньги на удовольствие»: $100
Если после потребностей и сбережений на желания остаётся некомфортно мало, варианты корректировки очевидны: увеличить доход, уменьшить фиксированные расходы или временно сократить сбережения. Нельзя незаметно расширять желания, не видя влияния на всё остальное — в этом и заключается смысл прозрачности.
Шаг 6: Проверяйте и корректируйте бюджет в течение месяца
Бюджет с нулевой базой, составленный в первый день месяца, не останется неизменным после встречи с реальной жизнью — и это нормально. Сверка бюджета не означает признание поражения. Это отчёт о продвижении.
В момент, который соответствует вашему циклу зарплат и счетов, проверьте каждую категорию:
- Какие категории идут впереди темпа (расходы, вероятно, будут ниже плана)?
- Какие отстают (расходы уже превышены или, вероятно, превысят план)?
- Нужно ли перераспределить средства в какую-либо категорию из категорий с остатком?
Если фактические расходы отличаются от плана, решите, перенести ли сумму между категориями, изменить предстоящий выбор или обновить будущую оценку. План можно пересматривать при изменении обстоятельств.
Warning
Ваши первые оценки могут отличаться от фактических расходов. Сравните их с записями после окончания месяца и скорректируйте следующий план с учётом реальных затрат.
Интерактивный рабочий лист
Создайте свой первый бюджет с нулевой базой
Введите доход и распределите каждый рубль по категориям. Счётчик достигнет нуля, когда бюджет будет готов.
Распространённые ошибки бюджетирования с нулевой базой (и что делать вместо этого)
Ошибка 1: Не учитывать ежегодные и нерегулярные расходы
Ежегодные страховые платежи, сборы за регистрацию автомобиля, подарки и ежеквартальные подписки могут не появляться в обычном месяце. Если вы ожидаете один из таких расходов, оцените сумму и решите, подходит ли вашему денежному потоку откладывание денег в течение нескольких месяцев. Например, ежегодный счёт на $480 в среднем составляет $40 в месяц в течение 12 месяцев; реальные даты оплаты и доступность суммы всё равно важны.
Ошибка 2: Назначать суммы, которые не учитывают недавние расходы
Если вы планируете $150 на продукты после недавних расходов около $450, сначала решите, что должно измениться, прежде чем полагаться на меньшую сумму. Используйте недавние записи как отправную точку и выберите корректировку, соответствующую вашим потребностям и доходу; устойчивого процента сокращения, подходящего всем, не существует.
Ошибка 3: Не иметь категории «резерва» или «подушки»
Незапланированные расходы возможны. Подумайте, подходит ли вашему бюджету категория резерва, и выберите доступную сумму. Например, если расход $30 не покрывается другой категорией, резерв поможет решить, как его учесть.
Ошибка 4: Отказаться от бюджета вместо его корректировки
Если расходы по категории превысили запланированную сумму, разберитесь, что произошло, и решите, пересмотреть ли план, изменить будущие расходы или перенести сумму из другой категории. Корректировка плана — это выбор; убедитесь, что после изменения остаётся достаточно средств на другие приоритеты.
Ошибка 5: Планировать бюджет индивидуально в домохозяйстве с общими расходами
Если члены домохозяйства разделяют некоторые расходы, договоритесь, что входит в эти категории и как вы будете их записывать. Каждый человек может вести отдельные категории для расходов, которые не являются общими.
Как видимость расходов делает бюджетирование с нулевой базой возможным
План отражает реальность только тогда, когда вы сравниваете его с фактическими расходами. Можно проверять чеки, записи по счетам или приложение для учёта, а затем корректировать суммы категорий при изменении расходов или приоритетов.
Yomio записывает покупки по чекам или при ручном вводе и может показывать строки товаров в чеке. Он не подключается к банковским счетам, не назначает покупки автоматически в бюджет с нулевой базой и не отправляет уведомления о бюджете на уровне категорий. Используйте его как запись чеков и расходов, если это поддерживает ваш собственный процесс бюджетирования.
Подробнее о том, почему даже хорошо спланированные бюджеты не работают без прозрачности, читайте в статье почему бюджеты не работают: 5 реальных причин.
Составьте бюджет с нулевой базой на основе собственного плана
Записывайте покупки по чекам и проверяйте детали на уровне товаров, управляя бюджетом удобным для вас способом.
Начать бесплатноЧасто задаваемые вопросы
Ещё от Yomio