Net Worth Tracker vs Budget App: Vad var och en missar
Förstå skillnaden mellan nettoförmögenhetsspårning och budgetering, och varför utgiftsdata på kvittonivå är avgörande för långsiktig förmögenhetstillväxt.

Alex Chen
Produktchef & Privatekonomisk advokat
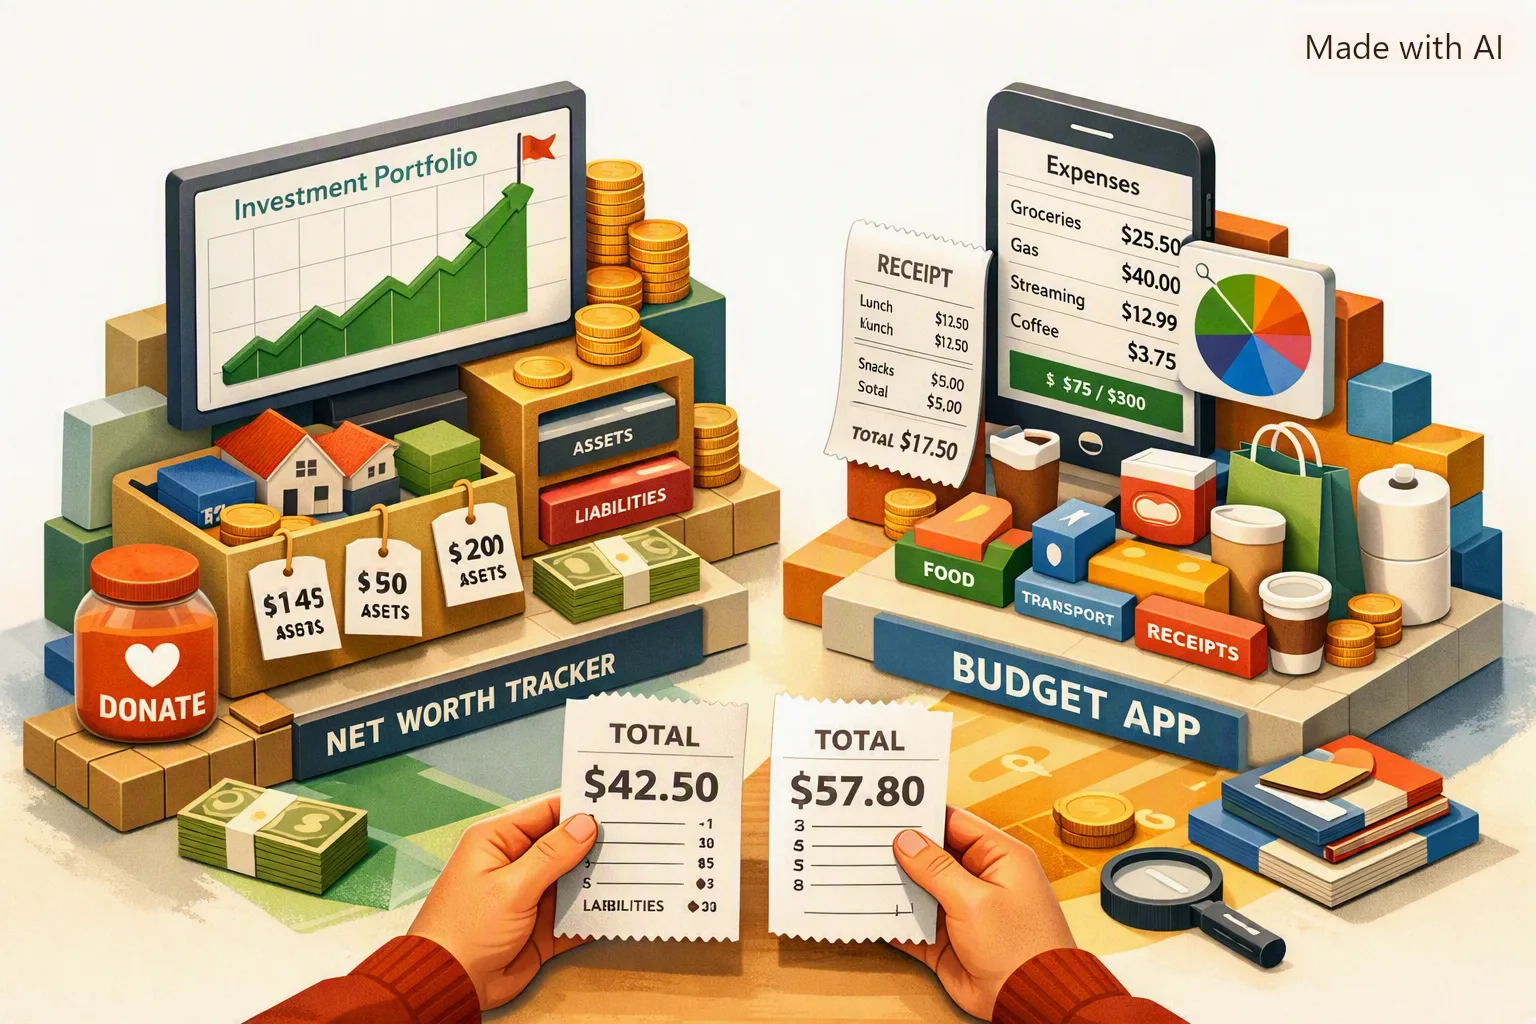
Net Worth Tracker vs Budget App: Vad var och en missar
"Net worth tracker vs budget app"-debatten är populär eftersom båda verktygen lovar kontroll. Förvirringen kommer från att be ett verktyg att göra det andras jobb.
En nettoförmögenhetsspårare svarar: "Var är jag nu?" En budgetapp svarar: "Vilket beteende driver mig dit?"
Om du bara spårar nettoförmögenhet ser du resultat utan orsaker. Om du bara spårar budget ser du beteende utan långsiktiga sammanhang.
Den funktionella skillnaden
| Verktyg | Styrka | Döda vinkeln |
|---|---|---|
| Nettovärde tracker | Långsiktig riktning | Svag diagnostik för dagliga utgifter |
| Budgetapp | Synlighet på beteendenivå | Svag tillgångs-/skuldstrategivy |
Det är därför användare ofta känner sig disciplinerade men ändå "inte utvecklas": systemet är ofullständigt.
Där enbart nettoförmögenhetsspårning misslyckas
- Det kan dölja återkommande livsstilsinflation.
- Den visar inte kategorispecifika överutgifter.
- Den fångar sällan orsaker på objektnivå bakom månatlig drift.
Där budgetspårning misslyckas
- Det kan optimera utgifterna samtidigt som man ignorerar skuldstrukturen.
- Det kan minska kostnaderna utan att förbättra tillgångsallokeringen.
- Det kanske inte kopplar dagliga vanor till långsiktiga förmögenhetsmål.
Den kombinerade operationsrytmen
Tips
Använd nettoförmögenhet för månatlig riktning och budgetgranskning för veckokontroll.
1. Månatlig nettoförmögenhetsrecension
Använd detta för att mäta riktning och större förändringar i tillgångar/skulder.
2. Veckovis budgetgenomgång
Använd detta för att korrigera beteendet innan små avdrifter blir stora månatliga missar.
3. Infångning på kvittonivå
Bankflödesdata på kategorinivå är ofta för grova. Kvittodata på artikelnivå avslöjar var vanorna faktiskt förändrades.
4. Mållänkad korrigeringsslinga
Varje budgetkorrigering bör kartläggas till ett långsiktigt mål: skuldminskning, sparränta, reserv för nödsituationer eller investeringskonsekvens.
För djupare jämförelsekontext, läs YNAB vs Yomio och Varför budgetar misslyckas.
Interaktiv: Välj din idealiska spårningsstack
List the features you want to compare
Select requirements that matter to you. This checklist does not rank apps or verify vendor features.
Lägg till nettovärdesspårning till din budgetapp
Yomio spårar både budgetering och nettovärde — så du kan se både månadsläckage och långsiktig förväxtning på ett ställe.
Börja spåra bådaVanliga frågor
Kan jag börja med bara ett verktyg? Ja. Börja med budgetspårning om beteende är det primära problemet. Lägg till nettoförmögenhetsspårning när konsistensen är stabil.
Hur ofta bör nettoförmögenheten uppdateras? Månadsvis räcker för de flesta. Veckouppdateringar brukar lägga till brus.
Varför spelar data på kvittonivå så stor roll? Eftersom "shopping"-summor döljer de verkliga drivkrafterna: prenumerationsdrift, matinflation eller upprepade diskretionära köp.
Utforska nästa
Fortsätt jämförelseresan med YNAB vs Yomio, Bästa sätten att spåra dina utgifter och Spårare för betalning av räkningar.
Relaterad läsning
Sista takeaway
Nettovärdesspårning och budgetering är inga alternativ. De är lager. En ger riktning, en ger kontroll och tillsammans skapar de tillförlitliga ekonomiska framsteg.