İş Kaybından Sonra Bütçenin Sıfırlanması: 30 Günlük Gider Hayatta Kalma Planı
İş kaybından sonraki ilk 30 gün için net harcama önceliklendirmesi ve makbuz bazlı harcama kontrolü içeren pratik bir işsizlik bütçe planı izleyin.
Yulia Lit
Davranışsal Finans Yazarı
İş Kaybından Sonra Bütçenin Sıfırlanması: 30 Günlük Gider Hayatta Kalma Planı
İş kaybı aynı anda iki baskı yaratır: finansal baskı ve duygusal baskı. Bu durumda belirsiz bütçeleme tavsiyeleri yeterli değildir. Belirsizliği hızlı bir şekilde azaltan bir plana ihtiyacınız var.
Bu 30 günlük sıfırlama teori için değil uygulama için tasarlanmıştır.
1. Gün prensibi: önce istikrar, sonra optimizasyon
İlk hedef pisti korumaktır. İnce ayar daha sonra gelir.
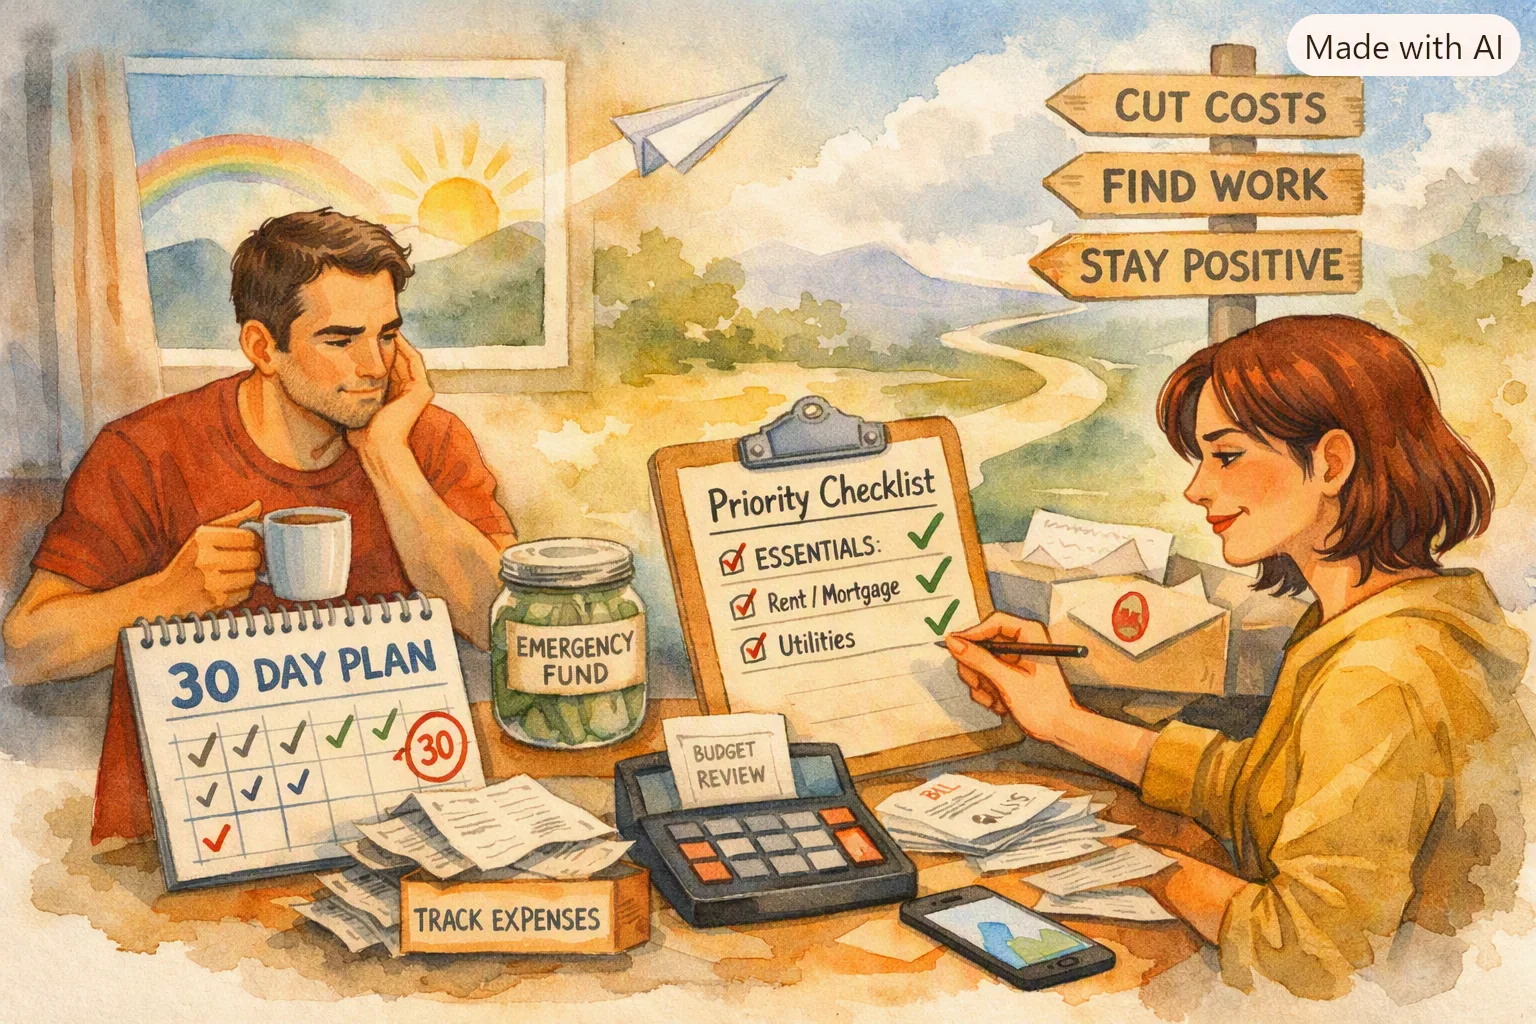
1 ila 3. Günler: Dondurun ve sınıflandırın
- İsteğe bağlı harcamaları derhal dondurun
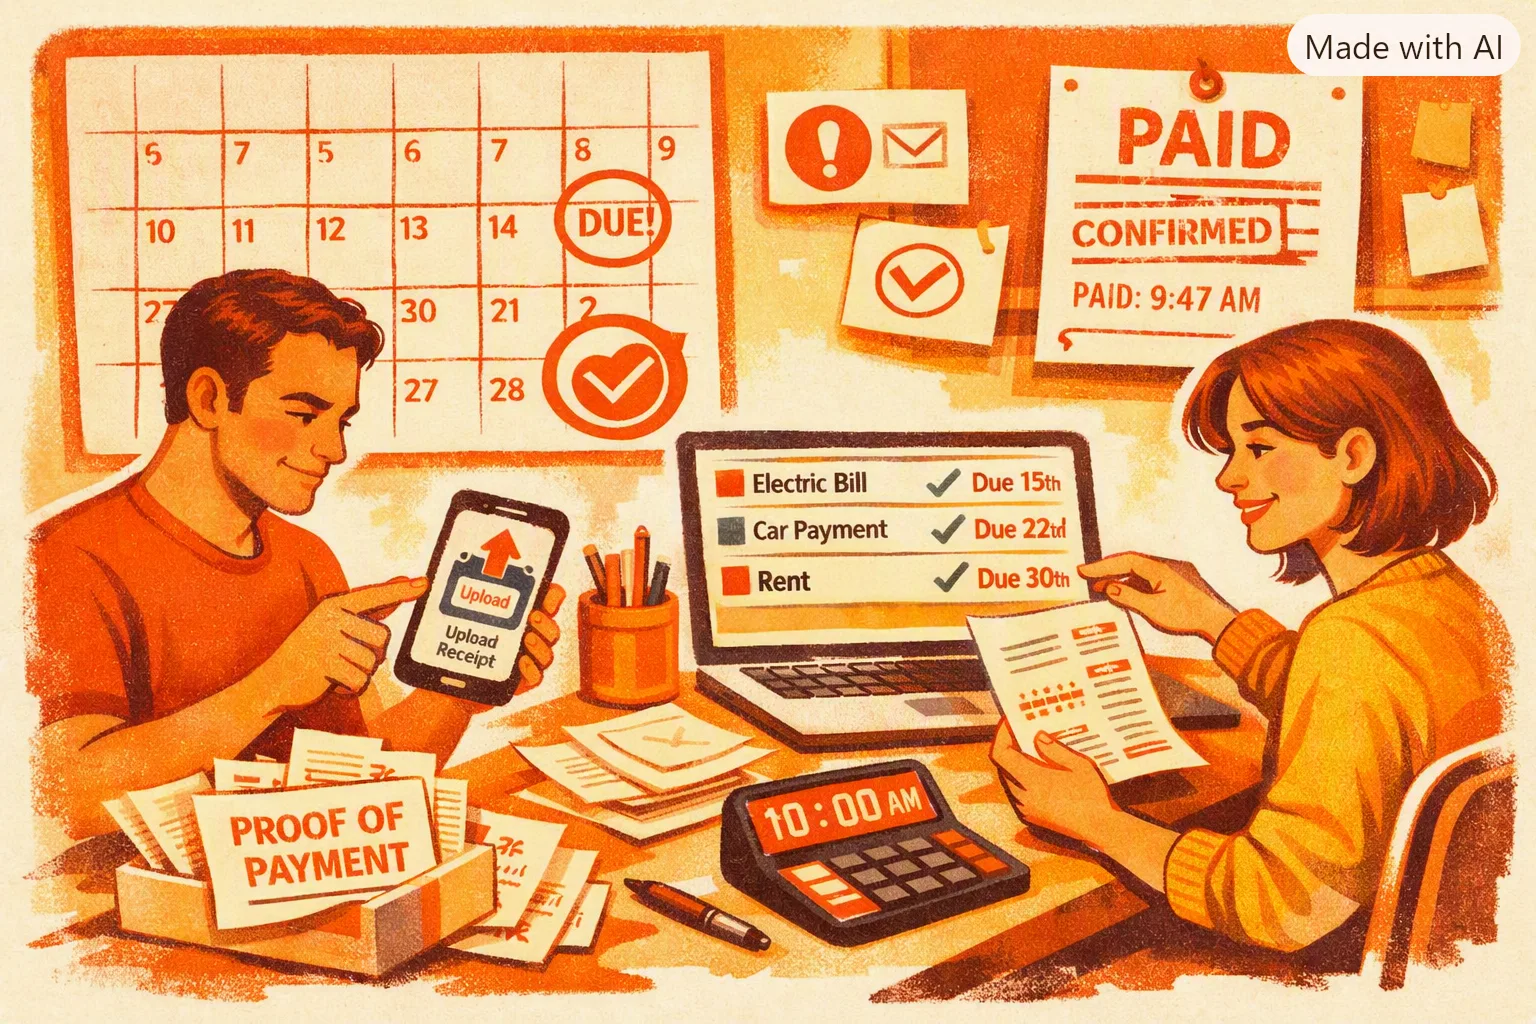
- Tüm sabit yükümlülükleri vade tarihine göre listeleyin
- Temelinizi oluşturmak için son makbuzları yükleyin
- Harcamaları üç gruba ayırın: kritik, önemli, isteğe bağlı
Bu aşamada küçük kategorileri tartışmayın. Nakit çıkış hızını belirleyin.
4 ila 10. Günler: Hayatta kalma bütçesi oluşturun
Yalnızca temel ihtiyaçlara öncelik verin:
- Konut
- Yiyecek
- Yardımcı programlar
- Sigorta
- Taşıma
Ardından, gerekli olmayan her kategori için geçici üst sınırlar belirleyin. Zorluk seçenekleri ve son tarih esnekliği için sağlayıcılarla erken iletişime geçin.
11 ila 20. Günler: Sızıntıyı durdurun
- Gelir kurtarmayla bağlantılı olmayan abonelikleri duraklatın
- Yinelenen hizmetleri kaldırın
- Yüksek maliyetli varsayılanları daha düşük maliyetli alternatiflerle değiştirin
Amaç, kalıcı yaşam tarzı tasarımı değil, yanma oranının anında azaltılmasıdır.
21 ila 30. Günler: Dengeleyin ve tahmin edin
- Haftalık harcamayı sınırlara göre inceleyin
- Tekrarlanan aşımlarla kategorileri daraltın
- Modeli 60 günlük bir plana genişletin
Bu noktada sisteminiz kriz modundan kontrollü moda geçer.
Bu aşamada makbuzların neden en önemli olduğu
Bilgi
İlk gün mükemmel sayılara ihtiyacınız yok. Her gün tutarlı sayılara ihtiyacınız var.
Stres altında hafıza güvenilmezdir. Makbuz yakalama, objektif veriler oluşturduğundan kararların korkuya değil gerçeklere dayalı olması sağlanır.
Tamamlayıcı stratejiler için Maaş çekinden maaş çekine nasıl geçilir? ve Bütçeler Neden Başarısız? okuyun.
Etkileşimli: Kısa vadeli tampon planınızı oluşturun
Planlayıcı
Hedefe Özel Tasarruf Fonlarınızı Planlayın
Yaşamınıza uyan harcama kategorilerini seçin. Beklenen yıllık tutarı girin, aylık katkılarınızı hesaplayalım.
Başlamak için en az bir kategori seçin.
İş kaybından sonra bütçenizi sıfırlayın
Yomio, harcamalarınızı yeniden değerlendirmenize, nakit tampon oluşturmanıza ve geçiş döneminde parayı takip etmenize yardımcı olur.
Tekrar Bütçelemeye BaşlaSSS
Gereksiz olan her şeyi hemen kesmeli miyim? Önce duraklatın, ardından yalnızca istikrarı veya iş arama sonuçlarını destekleyen şeyleri seçerek geri yükleyin.
İşsizlik sırasında harcamaları ne sıklıkla gözden geçirmeliyim? Haftalık minimum. Haftada iki kez yapılan incelemeler ilk iki haftada faydalıdır.
Normal bütçeleme hedeflerini ne zaman yeniden uygulamaya koymalıyım? 60 günlük pistiniz stabil hale geldikten ve yükümlülükler tutarlı bir şekilde yerine getirildikten sonra.
Sonrakini keşfet
Tam bir dayanıklılık dizisi için Fatura Ödeme Takibi, Evcil Hayvan Gider Takibi ve Acil Durum Fonu Nasıl Oluşturulur ile devam edin.
İlgili okuma
Son paket servisi
30 günlük sıfırlama, harcamalarınız görünür olduğunda ve öncelikleriniz açık olduğunda işe yarar. Temel unsurları koruyun, sızıntıyı hızla azaltın ve sonraki kararlarınıza verilerin rehberlik etmesine izin verin.