失业后的预算重置:30天生存计划
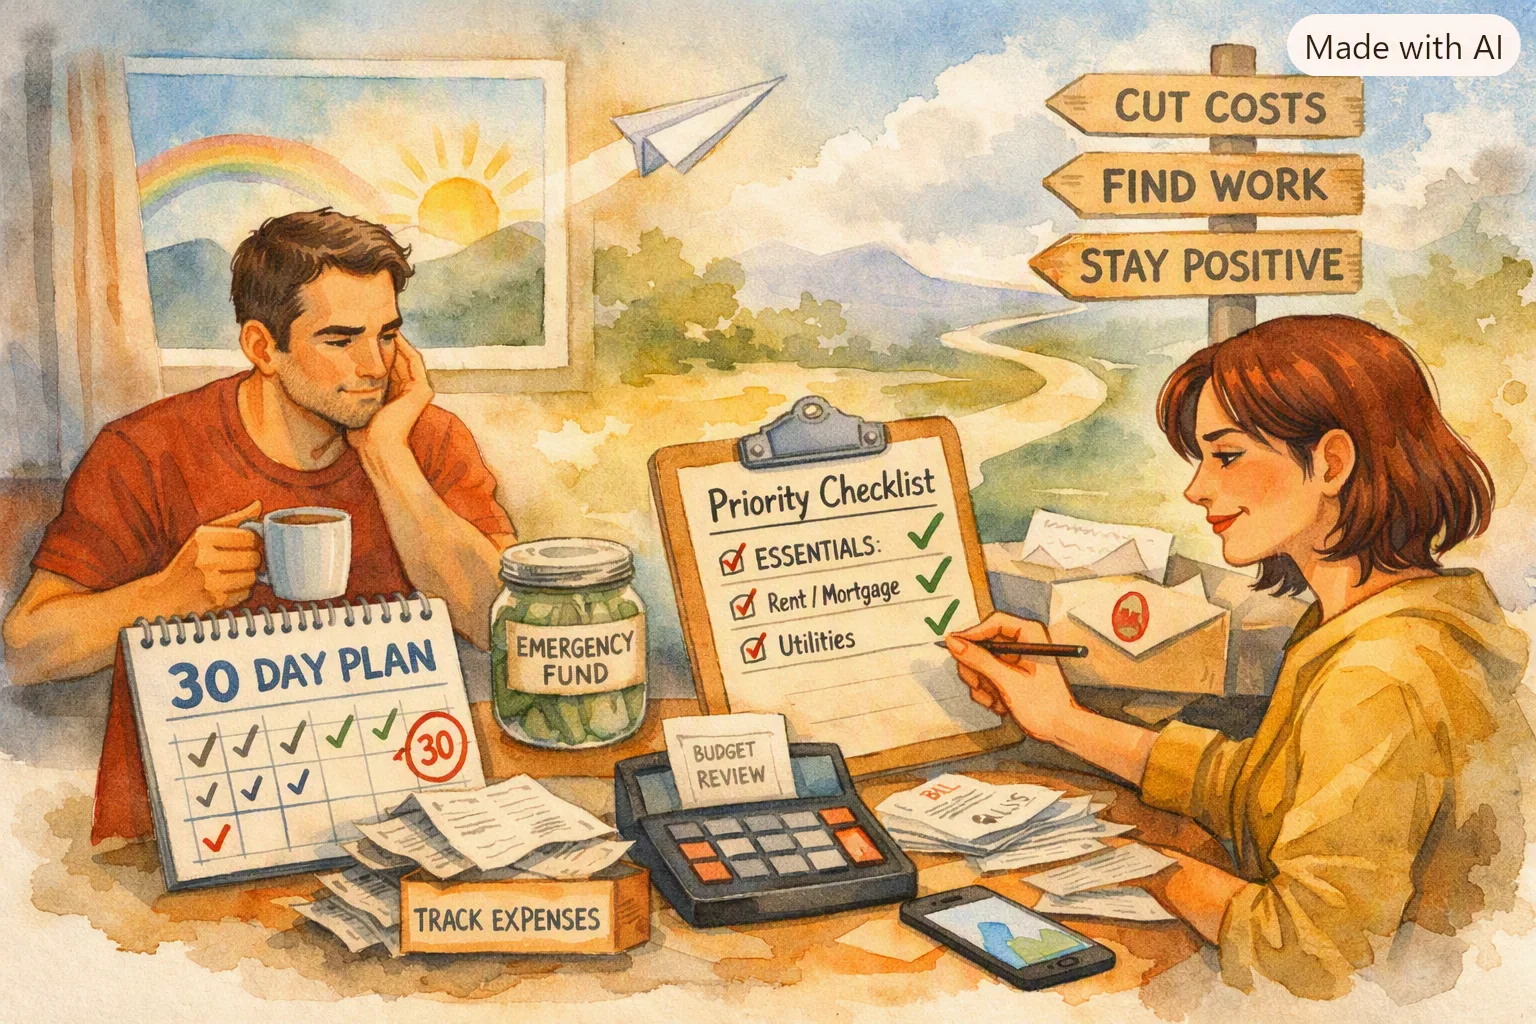
遵循失业后前30天的实际预算计划,具有明确的支出分类和基于收据的支出控制。
Yulia Lit
行为金融作家
失业后的预算重置:30天生存计划
失业同时带来两种压力:财务压力和情感压力。在这种状态下,模糊的预算建议还不够。你需要一个能够快速降低不确定性的计划。
财务时间表非常严峻。美国劳工部设定了从提交失业福利申请到第一次付款的法定目标为21个日历日,但实际处理时间从4到10周不等。手动审查(由雇主争议、身份验证或边际情况下的离职原因触发)会进一步延长时间。大多数人需要在收益到达前从储蓄中维持60天的现金流——这是一个常被低估的缺口。
这个30天的重置是为了执行,而不是理论。它假设你在60天内没有收入,并在这个限制范围内建立支出纪律。
关键要点
- 失业福利在申请后4-10周才能到达,而不是21天。计划60天的现金流。
- 立即行动(第1-3天)是分类,而不是优化。首先削减可自由支配的支出。
- 第4-20天稳定必要开支(住房、食物、公用事业、保险、交通)。
- 第21-30天将模型扩展到60天预测。
- 基于收据的跟踪消除了压力下支出决策的情绪因素。
理解失业福利延迟和现金流需求
大多数人提交失业申请时预期等待3周,并相应计划。现实往往是6-10周,特别是如果你的申请触发了手动审查。延迟的原因包括:
- 雇主对申请提出异议(最少增加2-4周)
- 需要身份验证(增加1-2周)
- 离职原因被编码为边际情况(增加1-3周)
- 州系统积压(增加1-2周)
保守地计划现金流:假设60天内没有失业福利收入。这不是悲观主义;这是数学。如果福利在5周后到达,你有3周的缓冲。如果它们在10周后到达,你刚好度过了这个缺口。
第1-3天:冻结和分类
第1天:
- 立即冻结可自由支配的支出(餐饮、娱乐、非必要订阅)
- 提交失业福利申请(不要延迟)
- 检查健康保险选项(COBRA、市场、通过伴侣计划的受抚养人保险)
第2-3天:
- 列出所有固定责任并按截止日期排序:租金/抵押贷款、公用事业、保险、债务付款、杂货、交通
- 上传最近的收据以建立你的基线(过去3个月的支出)
- 将支出分成三个等级:关键(住房、公用事业、食物、保险)、重要(交通、最低债务付款)、可选(订阅、餐饮、娱乐)
在这个阶段,不要讨论小类别。确定现金流出速度:你的家庭每周需要多少才能生存?
单人家庭的关键周支出示例:
- 租金:1200美元(月)→ 300美元/周
- 食物:400美元(月)→ 100美元/周
- 公用事业:150美元(月)→ 37美元/周
- 保险:100美元(月)→ 25美元/周
- 交通:60美元(月)→ 15美元/周
- 总关键周支出:约477美元/周 → 2000美元/月
你的数字会不同,但这个结构展示了如何思考它。
第4-10天:建立生存预算
优先考虑必要事项:
- 住房(租金、抵押贷款、财产税、HOA)
- 食物(杂货,不是餐饮)
- 公用事业(电、水、找工作所需的互联网)
- 保险(健康、汽车、租赁人保险——不要让其失效)
- 交通(最低:汽车保险和找工作的汽油;完全停止打车)
然后为每个非必要类别设置临时限制。不要完全消除类别(这感觉很惩罚性,会硬化成怨恨);将其减少到接近零。
及早联系供应商获取困难选项和截止日期灵活性。大多数公用事业、手机和保险公司都有失业困难计划,可以延期付款或降低最低金额。许多信用卡公司也会应请求降低最低付款。及早询问;在你错过付款之前谈判更容易。
第11-20天:停止泄漏
- 暂停与收入恢复无关的订阅(流媒体、膳食套餐、高级应用——仅在与求职相关时保留LinkedIn Premium或教育订阅)
- 移除重复服务(如果你有两个云存储账户、两个密码管理器,取消其中一个)
- 用成本较低的替代品替换高成本的默认设置(自制餐点而不是外卖、图书馆而不是书店购买)
目标是立即降低燃烧率,而不是永久设计生活方式。这些是60天的削减,不是永久性的改变。
第21-30天:稳定和预测
- 审查周支出与限制情况(你是否在关键/重要限制范围内?)
- 收紧有重复超支的类别(如果杂货每周运行140美元而不是100美元,仔细查看:更好地计划、更多膳食准备或削减某些项目)
- 将模型扩展到60天计划:你有30天的实际数据;将其向前投影并查看你是否在储蓄达到零之前命中你的失业收入日期
此时,你的系统从危机模式转变为受控模式。你有30天的有据可查的支出,这比基于恐惧的猜测要可靠得多。
为什么收据在这个阶段最重要
Information
你不需要第一天的完美数字。你需要每天一致的数字。跟踪收据,每周五更新你的现金流预测,让数据指导下周的决策。
在压力下,记忆是不可靠的。你记得购买了200美元的杂货,但忘记了60美元的附带储藏室项目。收据捕获创建客观数据,以便决策基于事实,而不是恐惧。
使用收据捕获或银行账户跟踪来记录每笔交易。在周末和月末,按类别排序,查看泄漏在哪里是真实的,哪些是想象的。仅仅这种情感缓解本身就值得额外的工作。
交互式:构建你的短期缓冲计划
规划工具
规划您的专项储蓄基金
选择适合您生活的支出类别。输入预期年度金额,我们将计算您的每月缴存额。
请至少选择一个类别以开始。
常见问题
我应该立即削减所有非必要支出吗? 首先暂停,然后有选择地仅恢复支持稳定或求职成果的内容。用于网络的LinkedIn Premium、用于新技能的教育订阅或用于家庭士气的流媒体是合理的保留。游戏订阅、高级配送和重复项是暂停的候选项。
失业期间我应该多久审查一次支出? 最少每周一次。在前两周(第1-14天)进行两次周审查在你仍在稳定时很有用。之后每周足以抓住偏差。
如果我的必要支出已经是2500美元以上/月,而我只有8000美元的储蓄怎么办? 你有3.2个月的现金流。立即申请失业福利(不要延迟),与供应商联系以获取困难选项,并探索收入来源(兼职、零工、咨询)。60天的缺口是可以生存的;一年的缺口则不然。加速求职或收入选项。
我应该什么时候重新引入正常的预算目标? 在你的60天现金流稳定并一致地满足义务之后。一旦失业收入到达并且你在银行里再有2-3个月时,从生存模式转变为重建模式(3个月应急基金,然后债务偿还或储蓄目标)。
仅仅为了结束不确定性而接受薪资较低的工作值得吗? 要谨慎。一份薪资比你之前角色低30%的工作解决了立即的财务危机,但延长了你的恢复时间。除非你的储蓄现金流真的用尽了,否则在接受较低薪资选项之前花4-6周进行积极求职。失业福利弥补这个缺口;战略性地使用那段时间。
接下来探索
要获得完整的韧性序列,请继续阅读账单支付跟踪器、宠物支出跟踪器和如何建立应急基金。
最终要点
当你的支出是可见的,你的优先事项是明确的时,30天的重置就有效。立即冻结可自由支配支出,为60天建立生存预算,按收据对所有支出进行分类,让数据指导你的后续决策。目标不是进行优化;而是在失业和失业收入之间的缺口中以最小的恐慌度过,保持你的必要事项完整。