如何使用数字收据为税务审计做好准备
通过命名约定、类别管理和检索测试创建审计就绪的文档工作流程,使您的记录能够经受审查。
Alex Chen
产品经理和个人财务倡导者
如何使用数字收据为税务审计做好准备
审计压力通常来自检索失败,而不是总支出水平。如果您无法快速找到正确的收据并提供相关背景信息,即使是合理的扣除也会变得难以辩护。
风险是真实的。当您无法提供当代证据时,根据美国国税局(IRS)和Cohan规则,法院对车辆或旅行费用的估计没有裁量权——没有文件记录的索赔将被完全驳回,即使金额是合理的。对于其他扣除,美国国税局采用其DIF(差异函数)评分系统,该系统会标记支出比例偏离行业规范的报税单、申请大额家庭办公室扣除的C表格申报人,或现金密集型业务活动。一次审计触发可能会导致数月的合规工作,如果您的记录分散在电子邮件、照片和电子表格中。
本指南展示了如何通过实用的结构和检索测试使您的数字收据审计就绪——这样如果美国国税局来电,您可以在数天而不是数周内提供证据。
关键要点
- 标准化字段,使每项费用都可搜索且可辩护。
- 将收据图像直接与交易记录关联。
- 了解美国国税局保留期限:标准3年,如果收入漏报>25%则为6年,不良债权索赔为7年。
- 在报税季节之前进行定期检索演练。
- 数字收据完全被美国国税局接受,前提是清晰、未被更改,并包含日期、金额、商家和商业目的。
美国国税局保留期限和审计风险
美国国税局有3年时间从报税之日起评估您欠的税款——这是基准保留期限。但背景很重要。如果您的收入漏报超过总调整后总收入(AGI)的25%,时间窗口将延长至6年。不良债权或无价值证券索赔将其延长至7年。如果您提交虚假报税单或未报税,则没有时效限制。
保留所有与收入、扣除和抵免相关的记录完整3年(从报税之日起),再加上基于您情况的任何额外年份。
数字收据与纸质原件具有相同的法律效力——美国国税局没有要求纸质的规则。重要的是清晰度、未更改的内容和完整性:每条记录上都要有日期、金额、商家名称和商业目的。
审计就绪记录设计
1. 每项费用的标准字段
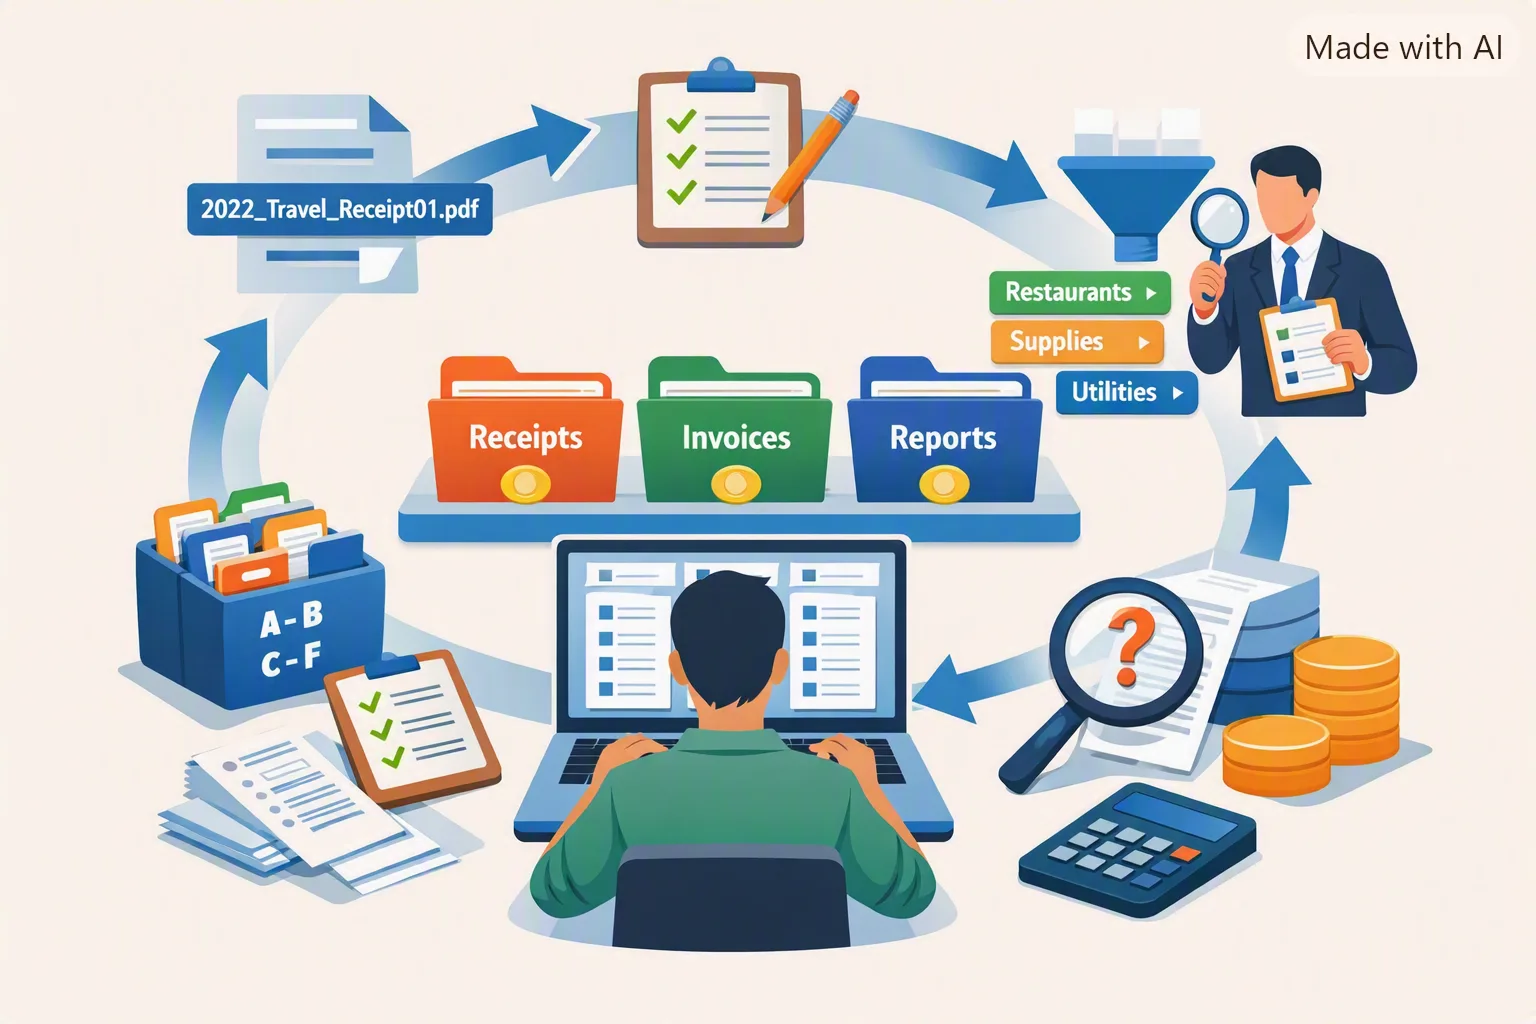
每条记录必须捕捉这五个要素:
- 日期 ——购买或服务交付的确切日期。
- 商家 ——商家名称(不是"现金",不是代码;如果可能,使用完整的公司名称)。
- 金额 ——包括税款、小费、费用的总成本。
- 类别 ——哪个税扣除项目(材料、餐饮、车辆、旅行)。
- 商业目的 ——一句话:这支持了什么工作活动(例如"在XYZ咖啡馆的客户会议"、"Q2项目交付的用品"、"工作地点访问的停车费")。
- 收据图像 ——扫描、拍照或从电子邮件确认中下载。
缺少这五个中的任何一个都会增加审计摩擦。商业目的字段是最常被忽视的——如果您不说明,美国国税局无法假设47美元的咖啡费用是用于客户开发的。
2. 清晰度和存储标准
扫描收据的分辨率足够高,使日期、金额和商家名称保持清晰。在良好照明下拍摄的照片是可以接受的;模糊的手机照片则不可以。
将所有记录存储在一个可搜索的位置——按月份和类别组织的云文件夹,而不是分散在电子邮件附件、手机照片和银行对账单中。当被审计时,您必须在几分钟内(而不是几小时内)为任何单项扣除提供完整证据。
3. 季度检索测试
从每个季度选择10个随机交易,并确认您可以生成:
- 原始收据或图像,
- 类别分类,
- 商业目的声明,
- 任何支持文档(发票、合同、电子邮件)。
每项用时不超过五分钟。如果您无法在规定时间内完成,请在报税季节之前重新构建您的元数据或存储系统。
4. 政策文档
编写一份简短文档(一页就够了),其中定义:
- 哪些成本是可扣除的,哪些是个人的,
- 您如何对边界情况进行分类(混合使用设备、家庭办公室开销、车辆使用),
- 您的团队中谁(如果有的话)可以上传费用,以及
- 您的备份和保留计划。
这样可以保持记录的一致性,并为美国国税局提供一个清晰的框架,以便在受到质疑时理解您的扣除逻辑。
为什么美国国税局会标记某些业务
DIF评分系统按偏离行业平均水平的程度对报税单进行排名。如果您经营一家咨询业务,并声称收入的95%作为扣除,那就是一个红旗——大多数咨询公司的支出比为40-60%。如果您声称完整的家庭办公室扣除,但同时报告了一份W-2工作,那就不寻常了。如果您年复一年地报告反复的损失,审计员会注意到。
这些都不违法。但它们会引发审查。保持无可挑剔的记录成为您的防御:如果您的数字不寻常,您的文档就是证明它们是真实的证据。
交互式检查清单
Tip
如果您的记录是可搜索的和一致的,审计响应就成为一项操作任务,而不是恐慌事件。
使用此数据检查清单来压力测试您的审计就绪程度。
Document review aid
Review information from a document
Open each section to see examples of fields a document may contain. The fields and extraction results vary by document.
- Merchant or issuer
- Document date
- Currency
These are examples to review. They are not accuracy ratings or guarantees.
常见问题
最少需要什么来开始? 一个具有标准化字段(日期、商家、金额、类别、商业目的)的结构化收据应用程序,扫描或高质量照片,按月和年组织,并有备份计划。对10个随机交易的季度现场检查可以确认系统正在运行。
应该多久审查一次? 运行月度质量检查(审计5个随机收据的完整性)和季度检索演练(10个随机项目,每个不超过5分钟)。在报税前,对边界情况和缺失的商业目的声明进行完整年度审查。
如果我遗漏了早年的收据怎么办? 对于当前报税年度,立即关闭差距。对于已报税的前几年,3年保留期限仍然适用——收集您拥有的内容。如果收到美国国税局通知,您仍然可以用银行记录、信用卡对账单或佐证文件(供应商电子邮件、发票、日历笔记)为扣除辩护,即使没有原始收据。
最常见的错误是什么? 存储没有可搜索元数据的图像,或存储没有商业目的背景的收据。通过要求每条记录在提交前都有类别和目的字段来修复它。
我可以在审计中使用数字收据吗? 可以,完全可以。美国国税局接受清晰、未更改的数字副本,权重与纸质相同。保持原始图像文件和元数据(捕捉日期、文件名)完整。
最后的建议
审计准备是一个过程,而不是一次性存档。构建记录,使任何单项费用都可以快速清楚地证明——保留至少3年,按类别和月份组织,在购买时捕捉商业目的,并定期测试检索。当美国国税局来电时,您将拥有证据,而不是借口。