按类别划分的支出限额:数字告诉您应该花多少
基于美国劳工统计局消费者支出调查数据,每个主要支出类别的数据支持的支出限额
Andrei Popescu
金融科技产品分析师和个人理财技术专家
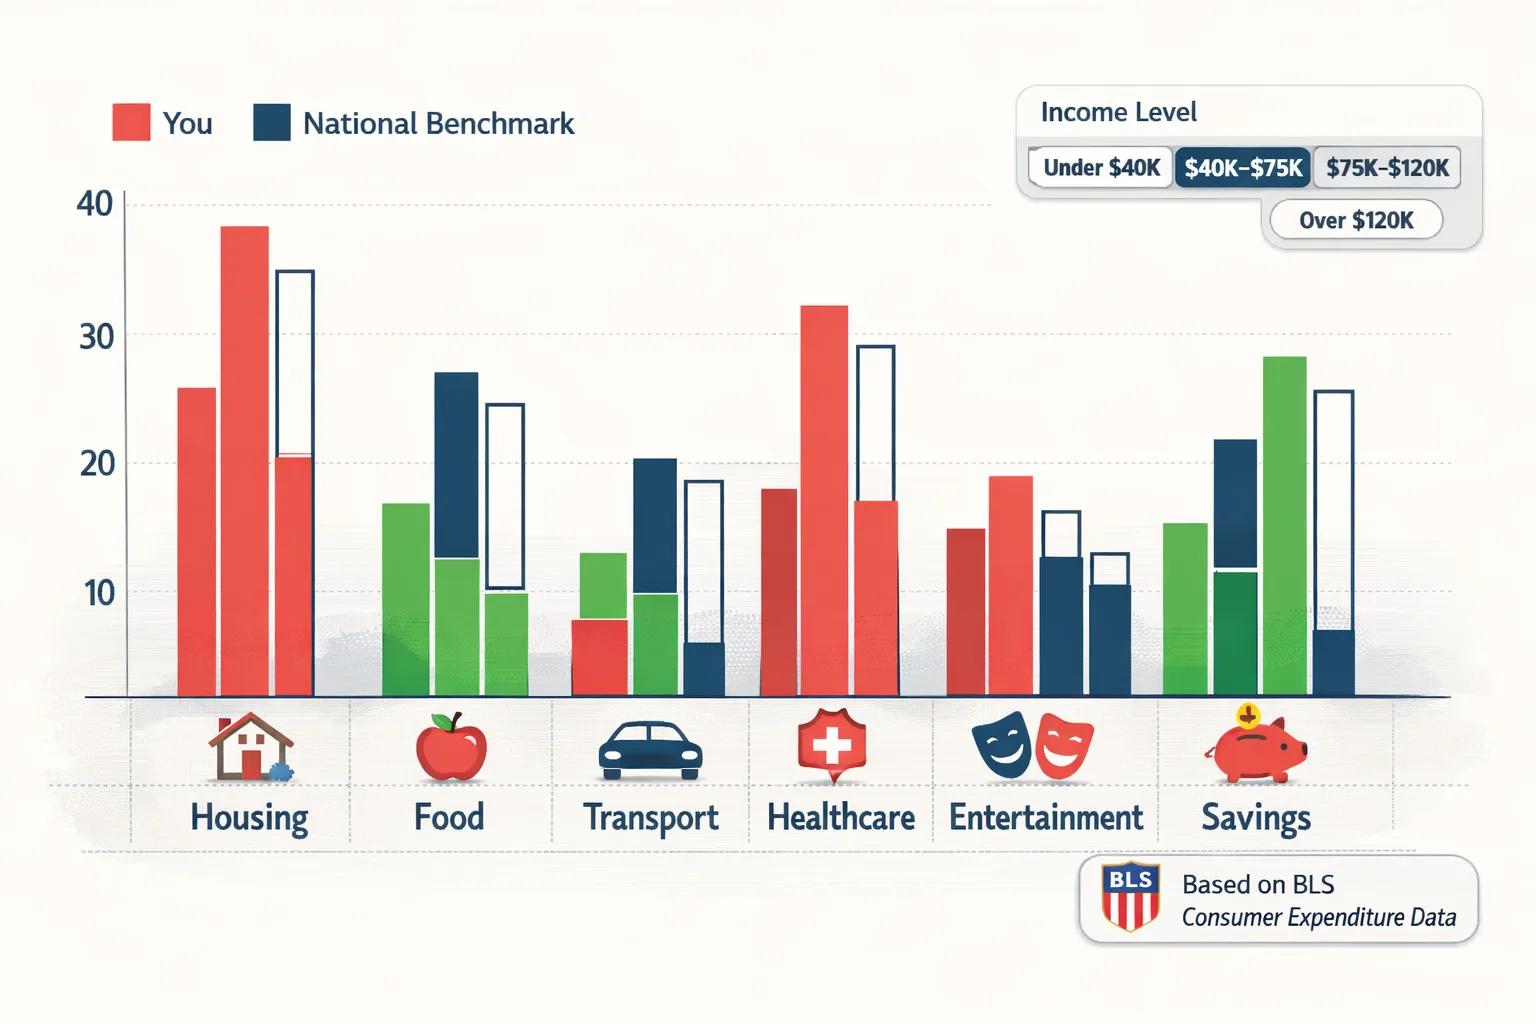
按类别划分的支出限额:数字告诉您应该花多少
"食品上应该花多少钱?"——这是个人理财领域中最常被搜索的问题之一,也是最难得到诚实答案的问题。大多数文章给出的是模糊规则,比如"收入的20%用于食品",却没有告诉你这个数字会因收入水平和所在城市的不同而有多大差异。
本文基于国家统计局城乡居民收支调查数据,为您提供按收入区间划分的具体支出基准。同时,我们还会告诉您如何使用这些基准,而不是让它们成为压力的来源。
为什么通用预算比例不起作用?
洞见
不要假设固定的节省金额或平均值。比较相似的购买和时段,评估自己的选择。
著名的50/30/20法则(必要支出50%、生活支出30%、储蓄20%)有一个根本性缺陷:它忽视了收入水平的差异。
对于一个年收入8万元、居住在上海的人来说,仅租房一项可能就占了税后收入的50~55%,"生活支出"类别几乎没有剩余,20%储蓄目标更是根本不现实。
对于年收入50万元以上的人,50/30/20法则往往低估了他们本可以储蓄的比例。
真正有用的支出基准应该:
- 按收入区间细化 — 针对您当前收入水平的合理数值
- 按类别区分 — 每项支出的特性各不相同
- 提供方向,而非强制规则 — 基准是参考点,不是硬性规定
基于国家统计局城乡居民收支调查的收入区间支出基准
以下数据根据国家统计局城乡居民收支调查(年度)整理,以税后收入百分比表示:
注意: 实际金额因地区差异而有所不同——请将这些比例作为参考指标使用。
年收入10万元以下
| 类别 | 收入占比平均值 |
|---|---|
| 住房 | 38% |
| 食品 | 16% |
| 交通 | 17% |
| 医疗 | 8% |
| 娱乐 | 5% |
| 储蓄 | 4% |
| 服装 | 5% |
| 其他 | 7% |
在这一收入区间,住房和交通占据了支出的大部分。储蓄空间确实有限——基准数据如实反映了这一现实,而非设定不切实际的期望。
年收入10万–25万元
| 类别 | 收入占比平均值 |
|---|---|
| 住房 | 33% |
| 食品 | 13% |
| 交通 | 17% |
| 医疗 | 8% |
| 娱乐 | 6% |
| 储蓄 | 8% |
| 服装 | 4% |
| 其他 | 11% |
这是智慧预算管理影响最大的收入区间。实际支出与基准之间的差距往往在这里最为明显——意味着改善空间最大。
年收入25万–45万元
| 类别 | 收入占比平均值 |
|---|---|
| 住房 | 30% |
| 食品 | 12% |
| 交通 | 16% |
| 医疗 | 7% |
| 娱乐 | 7% |
| 储蓄 | 12% |
| 服装 | 4% |
| 其他 | 12% |
年收入45万元以上
| 类别 | 收入占比平均值 |
|---|---|
| 住房 | 26% |
| 食品 | 10% |
| 交通 | 14% |
| 医疗 | 6% |
| 娱乐 | 8% |
| 储蓄 | 18% |
| 服装 | 4% |
| 其他 | 14% |
在较高收入区间,储蓄率应显著提升。但国家统计局数据显示,收入增加并不总是带来储蓄率的同步提升。"消费升级蔓延"的问题在这一层级最为突出。
对比您的支出情况
输入您的收入和实际支出,即可查看您与所在收入区间平均水平的对比:
User-entered comparison
Compare your own spending with your own income
Choose a time period and enter income and category amounts in the same currency. This tool reports only your entered amounts and their shares.
Use the same currency for every amount. This tool does not convert currencies.
各类别详细指南
Tip
每3个月,取消所有订阅。然后只重新订阅真正想念的服务。这个方法通常能发现23个每月花费50150元以上但几乎不用的订阅服务。
住房
基准范围: 税后收入的26~38%(收入越低,比例越高)
"住房支出控制在30%以内"是一个常见原则,但并非普遍适用:
- 上海、北京: 即使是中等收入,35~45%也是现实的
- 中小城市: 20~25%是完全可以实现的
警示信号: 住房支出超过收入40%,储蓄和应急支出的弹性几乎荡然无存。中等收入水平下低于20%,通常意味着在空间、地段或居住条件上有所妥协。
优化时机: 住房支出一旦签约就难以调整。最佳优化机会在租约续签时。
食品
基准范围: 税后收入的10~16%
食品支出由两个性质不同的部分构成:
- 超市采购: 效率更高,可控性强
- 外卖·外食(美团外卖、饿了么等): 费用更高,受习惯驱动
中国家庭在超市采购上每月花费相当可观,但随着外卖平台的普及,外卖和外食支出也快速增长。总额固然重要,但两者的比例更值得关注。
警示信号: 外卖和外食支出持续超过自己做饭的费用。在外卖平台上花3050元点的食物,自己在家做只需1015元,这种情况反复发生。
优化要点: 外卖是"即时节省潜力"最大的类别。每周将3次外卖替换为自己做饭,每月通常可节省300~600元。
交通
基准范围: 税后收入的14~17%
包括地铁、公交、私家车贷款、保险、油费、维修保养,以及网约车费用。由于费用分散在多个项目中,这个类别很容易被低估。
私家车实际费用核算:
- 车贷月供:2,000~5,000元
- 汽车保险:500~1,500元/月(年均)
- 油费:500~1,000元
- 维修保养平均:300~600元
- 停车费·路桥费:300~800元
- 合计:约3,600~8,900元/月
警示信号: 交通总费用超过收入20%。仅车贷一项就超过月收入10%。
优化要点: 在上海、北京等城市,充分利用地铁和公交可以大幅降低交通支出。汽车保险每年对比报价,可节省数百元。
娱乐
基准范围: 税后收入的5~8%
实际追踪后,这个类别往往比预期高出很多。流媒体订阅(爱奇艺、优酷、腾讯视频等)、各类App会员、健身房会员费、兴趣爱好费用等,加在一起远超大多数人的估计。
订阅检查测试: 列出所有订阅服务。大多数人会发现2~4个已经忘记的订阅。
警示信号: 娱乐支出在没有主动选择的情况下持续超过收入10%。多年来积累的订阅服务几乎不再使用。
医疗
基准范围: 税后收入的6~8%
医疗支出是最难预测的类别。大多数月份支出很少,但一旦需要就医或手术,费用可能突然大幅增加。
策略: 购买商业医疗保险,或专门为医疗支出建立医疗储备金。这样即使发生意外医疗费用,也不会打乱日常月度预算追踪。
储蓄
基准范围: 税后收入的4~18%(随收入增加而提升)
这是基准最重要的类别。统计局数据揭示了一个令人担忧的规律:当收入超过25万元后,储蓄率(百分比)并不会同比例提升。收入增加,支出也随之膨胀。
各收入段储蓄目标:
- 10万元以下:4~8%(任何储蓄都有意义)
- 10万
25万元:815%(构建真正的财务安全感) - 25万
45万元:1220%(财富积累加速的区间) - 45万元以上:18~25%+(30年财务自由成为现实的区间)
警示信号: 在任何收入水平下,储蓄率低于5%(真正的危机期除外)。储蓄只在其他支出都结清后才进行,而不是月初自动转账。
如何正确使用这些基准
洞见
研究表明,与身份认同绑定的支出类别("我是美食家"的外食预算,"我爱旅行"的旅行预算)即使远超基准,也最难被削减。了解这一点本身就有帮助。当基准比较触发防御性反应时,那个类别恰恰是最值得仔细检视的。
基准的目的是校准(calibration),而非评判。
如果您的住房支出是38%而非26%,不必惊慌。考虑到您的城市、收入或生活阶段,这完全可能是合理的。关键不是"我是否符合基准?",而是"我是否清楚自己为什么在这个水平,以及这是否与我的优先级相符?"
主动选择后超出基准的类别没有问题。从未审视过、就这样默默增长的类别才值得关注。
实用的三问框架:
- 按我的收入,这个类别是高于还是低于基准?
- 如果高于:这是主动选择还是无意识的漂移?
- 如果是无意识的漂移:我可以改变哪个具体行为?
真正的改变发生在第3个问题。不是比较本身,而是对比较结果的具体行动才能带来变化。
常见问题
Q:基准中的"收入"如何计算? 以税后实际到手收入为准,而非税前年薪。月度到手金额是您的计算基础。
Q:我所在收入区间的基准显示几乎没有储蓄空间,这准确吗? 在较低收入区间,结构性约束是真实存在的。优先削减自由裁量空间最大的类别(外卖、订阅、冲动消费),把哪怕一点点的储蓄都视为真正的成就。目标是改善自己的比率,而非达到一个不可能实现的百分比。
Q:应该多久与基准比较一次? 月度比较最为理想。您可以识别出正常的季节性波动(12月娱乐支出高峰,夏季旅游支出高峰)与需要解决的结构性超支。
Q:我住在上海或北京,生活成本远高于全国平均水平,基准如何适用? 上海、北京的住房成本比全国平均高40~60%。住房和交通类别请结合当地实际情况进行调整。食品、娱乐和储蓄目标则相对适用全国基准。
Q:如果我需要立即增加储蓄,哪个类别削减效果最快?
外卖和外食。数字非常直观:外卖一餐3060元,自己做只需1020元。每周将5次外卖替换为自己做饭,每年大约可节省5,000~15,000元。