متتبع النفقات الجانبية: تتبع الدخل، وخفض الضرائب، واحتفظ بالمزيد في عام 2026
تتبع نفقات الزحام الجانبية لتقليل ضريبة العمل الحر. احسب صافي ربحك الحقيقي بعد ضريبة SE، وضريبة الدخل، وتكاليف الأعمال القابلة للخصم - قبل التقديم.
يوليا ليت
باحث في علم نفس المستهلك والاقتصاد السلوكي
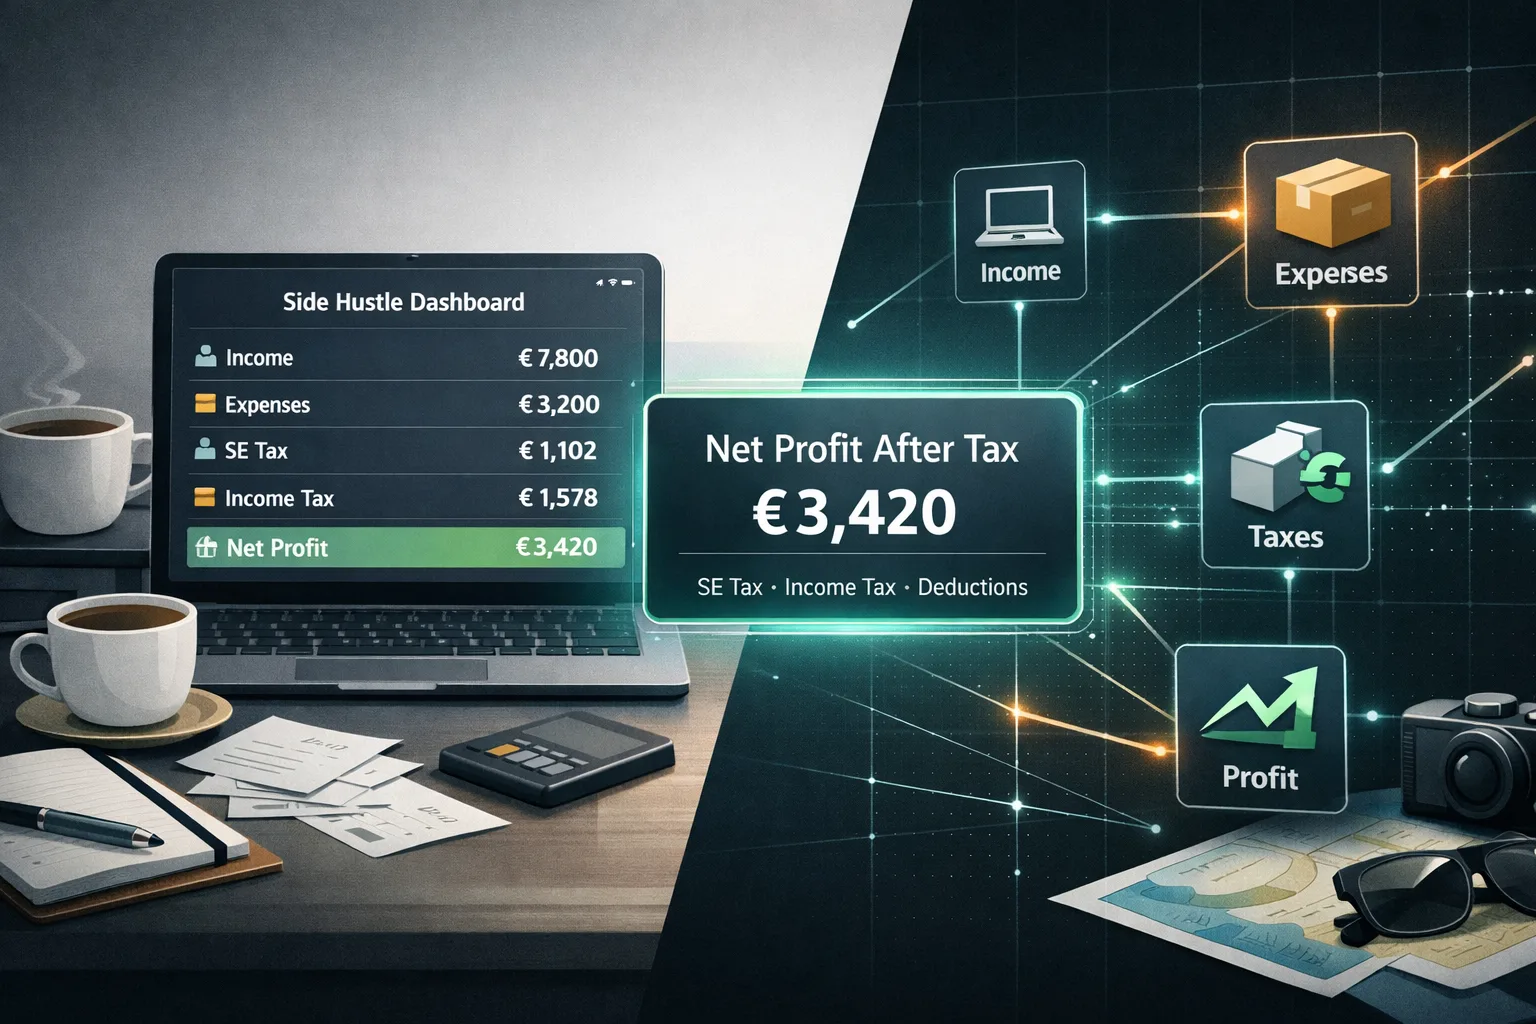
تعقب النفقات الجانبية: تتبع الدخل، وخفض الضرائب، واحتفظ بالمزيد في عام 2026
لتوثيق النفقات المحتمل خصمها من عمل جانبي في الولايات المتحدة، سجّل الإيرادات ونفقات العمل واحتفظ بالإيصالات وافصلها عن النفقات الشخصية. يعتمد قبول كل نفقة وقيمة التوفير الضريبي على الغرض منها ووضعك الضريبي وقواعد IRS السارية.
هذا الدليل عن الضرائب الفيدرالية الأمريكية؛ تحقق من القواعد المحلية إذا كنت في بلد آخر. تساعد السجلات المنظمة في إعداد الإقرار ودعم المبالغ المطالب بها.
يبني هذا الدليل نظامًا عمليًا لتتبع النفقات الجانبية لعام 2026 - نظام يلتقط كل خصم، ويحسب صافي الربح الحقيقي، وينتج وثائق جاهزة للضرائب المقدرة ربع السنوية والإيداع السنوي.
الوجبات السريعة الرئيسية
- بالنسبة إلى الضرائب الفيدرالية الأمريكية، تُحسب ضريبة العمل الحر عمومًا على 92.35% من صافي الأرباح. في عام 2026، يخضع جزء الضمان الاجتماعي (12.4%) لحدّ مجمع قدره 184,500 دولار للأجور وصافي دخل العمل الحر، بينما لا يوجد حدّ لجزء Medicare (2.9%). وتُضاف هذه الضريبة إلى ضريبة الدخل الفيدرالية (IRS، SSA).
- لا توجد نسبة ضريبية مجمعة واحدة تنطبق على الجميع. تُحسب ضريبة العمل الحر عادةً على 92.35% من صافي الأرباح، وتتأثر ضريبة الدخل بإجمالي الدخل وحالة الإقرار وعوامل أخرى.
- لمقدّمي الإقرارات عن السنة التقويمية 2026، مواعيد الدفعات التقديرية هي 15 أبريل و15 يونيو و15 سبتمبر 2026، ثم 15 يناير 2027؛ وقد تُرحّل المواعيد التي تصادف عطلة. يعتمد وجوب الدفع على الضريبة المتوقعة وقواعد الملاذ الآمن، لا على الرصيد عند تقديم الإقرار (IRS).
- من البنود التي تستحق المراجعة: المكتب المنزلي، والتنقلات لأغراض العمل، والتطوير المهني؛ ويعتمد قبولها على القواعد والوثائق ذات الصلة.
- يعد الحساب البنكي المخصص للدخل والنفقات الجانبية الأداة التنظيمية الأكثر فعالية - فهو ينشئ مسارًا طبيعيًا لمراجعة النفقات
- قد يساعد التسجيل الشهري في العثور على الإيصالات قبل نهاية العام وتقليل إعادة بناء السجلات.
فخ ضريبة العمل الحر يقع فيه معظم المحتالين
يدفع أصحاب العمل والعاملون لحسابهم الخاص أجزاء مختلفة من ضرائب الضمان الاجتماعي وMedicare. تُحسب ضريبة العمل الحر عادةً على 92.35% من صافي الأرباح؛ وتخضع المعدلات وحدّ الضمان الاجتماعي لقواعد IRS وSSA السنوية.
لا تتساوى الوفورات الضريبية الناتجة عن النفقة بين الأشخاص. قد يؤثر صافي الربح في ضريبة العمل الحر وضريبة الدخل الفيدرالية، لكن النتيجة تعتمد على الدخل والاستقطاعات والخصومات والائتمانات. احتفظ بالوثائق واستخدم حساباً ضريبياً حديثاً؛ لا تفترض نسبة توفير ثابتة.
تحذير
في الولايات المتحدة، تعني الأرباح الصافية من العمل الحر البالغة 400 دولار أو أكثر عادةً وجوب الإبلاغ عنها ودفع ضريبة العمل الحر؛ وهذا لا يعني وحده وجوب دفع ضرائب تقديرية ربع سنوية. تكون الدفعات التقديرية مطلوبة عمومًا إذا توقعت أن يبلغ ما ستدينه بعد الاستقطاعات والائتمانات القابلة للاسترداد 1,000 دولار أو أكثر، مع مراعاة قواعد الملاذ الآمن. تتغير فائدة الدفعات الناقصة كل ربع سنة؛ راجع إرشادات IRS للضرائب التقديرية ومعدلات الفائدة الفصلية الحالية.
احسب صافي الربح والمسؤولية الضريبية الخاصة بك
أدخل دخلك الشهري والنفقات القابلة للخصم لمعرفة ما ستحصل عليه بعد العمل الحر وضرائب الدخل:
Recordkeeping arithmetic · no tax rules
Summarize amounts you enter
Use the same currency and time period for every amount. The result subtracts entered expenses from entered gross income; it does not convert currencies or calculate tax.
Expenses for the same period
فئات النفقات الجانبية الستة التي يجب تتبعها
1. البرامج والأدوات
أي برنامج يستخدم خصيصًا أو بشكل أساسي لنشاطك الجانبي يكون قابلاً للخصم بالكامل. وهذا يشمل:
- أدوات إدارة المشاريع (Notion، Asana، Trello)
- برامج التصميم (Adobe Creative Cloud، Canva Pro، Figma)
- أدوات الاتصال (Slack، Zoom، Loom)
- برامج الفواتير والمحاسبة (FreshBooks، Wave، QuickBooks)
- الأدوات الخاصة بالصناعة ذات الصلة بصخبك
الوثائق المطلوبة: إيصال الاشتراك الشهري أو السنوي من كل خدمة.
2. التسويق والإعلان
الإعلانات المدفوعة والمنشورات الدعائية وتكاليف إنشاء المحتوى والتصوير الفوتوغرافي الاحترافي لشركتك كلها قابلة للخصم.
- إنفاق فيسبوك/إنستغرام/إعلانات جوجل
- LinkedIn Premium إذا تم استخدامه لتطوير الأعمال
- اشتراكات الصور الفوتوغرافية
- تسجيل النطاق واستضافة الموقع
- بطاقات العمل والنشرات والمواد الترويجية
الوثائق المطلوبة: الإيصالات من كل منصة أو بائع.
3. مكتب منزلي
إذا كان لديك مساحة عمل مخصصة تستخدم حصريًا لأعمالك الجانبية، فيمكنك خصم جزء من الإيجار/الرهن العقاري والمرافق والتأمين. يرىhow to track expenses for taxesللحصول على دليل خصم المكاتب المنزلية الكامل.
نصيحة
بالنسبة للمستأجرين في المدن الكبرى الذين يدفعون ما بين 2000 إلى 3500 دولار شهريًا، فإن مكتبًا منزليًا مقاس 10×10 في شقة مساحتها 1000 قدم مربع يمثل 10% من إجمالي مساحة الأرضية. وهذا يعني 10٪ من الإيجار البالغ 36000 دولار سنويًا = 3600 دولار من تكاليف المكاتب المنزلية القابلة للخصم. بالاشتراك مع المرافق (10٪ من ~ 2400 دولار أمريكي في السنة = 240 دولارًا أمريكيًا)، يمكن أن يصل خصم المكتب المنزلي وحده إلى 3840 دولارًا أمريكيًا سنويًا في شقة كبرى في المدينة.
4. التطوير المهني
الدورات والكتب والمؤتمرات والشهادات المرتبطة مباشرة بمجال عملك الجانبي قابلة للخصم.
- الدورات التدريبية عبر الإنترنت (Coursera وUdemy وMasterClass إذا كانت متعلقة بالعمل)
- الكتب والمجلات المهنية
- التسجيل في المؤتمر والسفر لحضور الأحداث المتعلقة بالعمل
- عضوية جمعيات الصناعة
القيد الأساسي: يجب أن يحافظ التعليم على المهارات في عملك الحالي أو يحسنها. التعليم لدخول مجال جديد غير قابل للخصم.
5. المعدات واللوازم
يمكن خصم أي معدات تم شراؤها في المقام الأول من أجل نشاطك الجانبي باستخدام القسم 179 (الخصم الكامل في سنة الشراء) أو الاستهلاك القياسي.
- الكاميرات والميكروفونات والإضاءة (لمنشئي المحتوى)
- أجهزة الكمبيوتر والأجهزة اللوحية والشاشات الخارجية (جزء الأعمال)
- الأدوات والمواد الخاصة بتجارتك
- اللوازم المكتبية (ورق الطابعة والحبر والدفاتر)
الوثائق المطلوبة: إيصال يوضح تاريخ الشراء والسعر. تقدير نسبة الاستخدام التجاري إذا كانت المعدات ذات استخدام شخصي.
6. الخدمات المهنية
الرسوم المدفوعة للمحترفين الذين يساعدون عملك قابلة للخصم بالكامل.
- رسوم المحاسب أو معد الضرائب (للجزء المتعلق بعائد عملك)
- الرسوم القانونية للعقود أو تأسيس الأعمال أو حماية الملكية الفكرية
- تكاليف المساعد الافتراضي
- العمل بالاستعانة بمصادر خارجية (يتم الدفع للمقاولين عبر 1099)
إعداد نظام تتبع الزحام الجانبي في 3 خطوات
الخطوة 1: فتح حساب مصرفي مخصص (30 دقيقة، لمرة واحدة)
القرار التنظيمي الأكثر فعالية للتمويل الجانبي. قم بتوجيه كل دخل الزحام الجانبي إلى هذا الحساب. دفع كافة النفقات الجانبية من هذا الحساب. في نهاية العام، يكون البيان هو سجل الدخل والنفقات الخاص بك.
يساعد فصل معاملات النشاط التجاري عن المصروفات الشخصية على مراجعة السجلات، لكن الرسوم والحدود الدنيا تختلف من بنك إلى آخر. تحقّق من الشروط الحالية للحساب قبل اختياره.
الخطوة 2: التقط كل إيصال في وقت النفقة
استخدم Yomio لمسح كل إيصال عمل مباشرة بعد الشراء - ورقيًا أو رقميًا. يقوم التطبيق بتصنيف النفقات تلقائيًا ويخزن صورة إيصال مرتبطة بالمعاملة. يؤدي هذا إلى إنشاء سجل مقاوم للتدقيق متزامن مع النفقات.
بالنسبة للنفقات الرقمية (اشتراكات البرامج والإنفاق الإعلاني)، قم بتمكين إعادة توجيه الإيصالات عبر البريد الإلكتروني إلى مجلد مخصص أو التكامل مع تطبيق تتبع النفقات الخاص بك.
الخطوة 3: تحديد تاريخ ربع سنوي للمراجعة الضريبية المقدرة
كل ربع سنة، قبل تاريخ استحقاق الضريبة المقدر:
- إجمالي صافي الربح من الحساب المخصص (الدخل ناقص المصاريف)
- قدّر الضريبة وفق إرشادات IRS الحالية ووضعك الضريبي الكامل؛ لا تنطبق نسبة ثابتة على الجميع.
- راجع خيارات الدفع والمواعيد الحالية على IRS.gov.
يستغرق هذا 20 دقيقة كل ربع سنة ويضمن عدم مواجهة فاتورة ضريبية كبيرة غير متوقعة عند التقديم.
خصم الزحام الجانبي الأكثر إغفالًا: نصف ضريبة SE
يمكن للعاملين لحسابهم الخاص خصم نصف ضريبة العمل الحر الخاصة بهم من إجمالي الدخل عند حساب إجمالي الدخل المعدل. يظهر هذا الخصم في الجدول SE ويقلل تلقائيًا من دخلك الخاضع للضريبة قبل تطبيق معدل ضريبة الدخل الخاص بك.
بموجب القواعد الفيدرالية الأمريكية، يُخصم عادةً نصف ضريبة العمل الحر عند حساب ضريبة الدخل. ويعتمد الأثر الفعلي على الدخل والأجور والخصومات وحالة الإقرار؛ راجع إرشادات IRS لضريبة العمل الحر بدلاً من الاعتماد على مثال ثابت.
التعليمات
في أي مرحلة تتطلب أعمالي شركة ذات مسؤولية محدودة أو كيانًا تجاريًا منفصلاً؟ لا يوجد حد دخل عام يجعل تأسيس شركة ذات مسؤولية محدودة إلزامياً أو أفضل دائماً. يعتمد الشكل القانوني على المسؤولية والعقود والولاية التي يجري فيها التسجيل والآثار الضريبية؛ استشر محامياً أو مستشاراً ضريبياً بشأن قواعد ولايتك قبل التغيير.
هل أحتاج إلى إصدار 1099 للمقاولين الذين أقوم بتعيينهم من أجل أعمالي الجانبية؟ نعم. بالنسبة إلى مدفوعات الخدمات التي تجريها شركتك الأمريكية، يبلغ حد الإبلاغ عن نموذج 1099-NEC ألفي دولار أو أكثر للمدفوعات التي تتم في عام 2026؛ وكان الحد 600 دولار للمدفوعات قبل عام 2026. قدّم النموذج إلى IRS وإلى المتعاقد بحلول الموعد المقرر في يناير من العام التالي. احصل على نموذج W-9 من كل متعاقد قبل أول دفعة. (IRS)
كيف يمكنني فصل النفقات الشخصية ونفقات العمل على بطاقة ائتمان مشتركة؟ من الصعب القيام بذلك بشكل نظيف ويخلق عبء التوثيق في وقت الضرائب. الحل الصحيح هو بطاقة مخصصة للأعمال - فحتى بطاقة الائتمان التجارية الأساسية بدون رسوم تخلق فصلًا واضحًا. يؤدي استخدام بطاقة مشتركة ووضع علامة على المعاملات التجارية يدويًا إلى إنتاج سجلات غير متناسقة تؤدي إلى مخاطر التدقيق.
المزيد من Yomio
- How to track expenses for taxes- الدليل الكامل لتوثيق النفقات الضريبية
- Track business expenses as a freelancer- إعداد مستقل كامل للعملاء والعقود والضرائب
- Zero-based budgeting- امنح كل دولار من الدخل الجانبي وظيفة قبل أن تنفقه
- How to build an emergency fund- قم بحماية دخلك الأساسي عندما يتقلب الدخل الجانبي
متتبع النفقات الجانبية: تتبع الدخل، وخفض الضرائب، واحتفظ بالمزيد في عام 2026
سجّل المصروفات بمسح الإيصالات أو بإدخالها يدوياً، ثم راجع التفاصيل المحفوظة.
جرّب Yomio