تسوية نفقات العمل نهاية السنة: قائمة تحقق قبل إغلاق الدفاتر
تحوّل المشتريات التي دُفعت من حسابات شخصية ولم تُسجّل، وسجلات الأميال القديمة، شهر يناير إلى فوضى. إليك قائمة تحقق لتسوية نفقات العمل قبل إغلاق السنة وتصديرها مباشرة إلى QuickBooks أو Xero.

Alex Chen
مدير المنتج والمدافع عن التمويل الشخصي
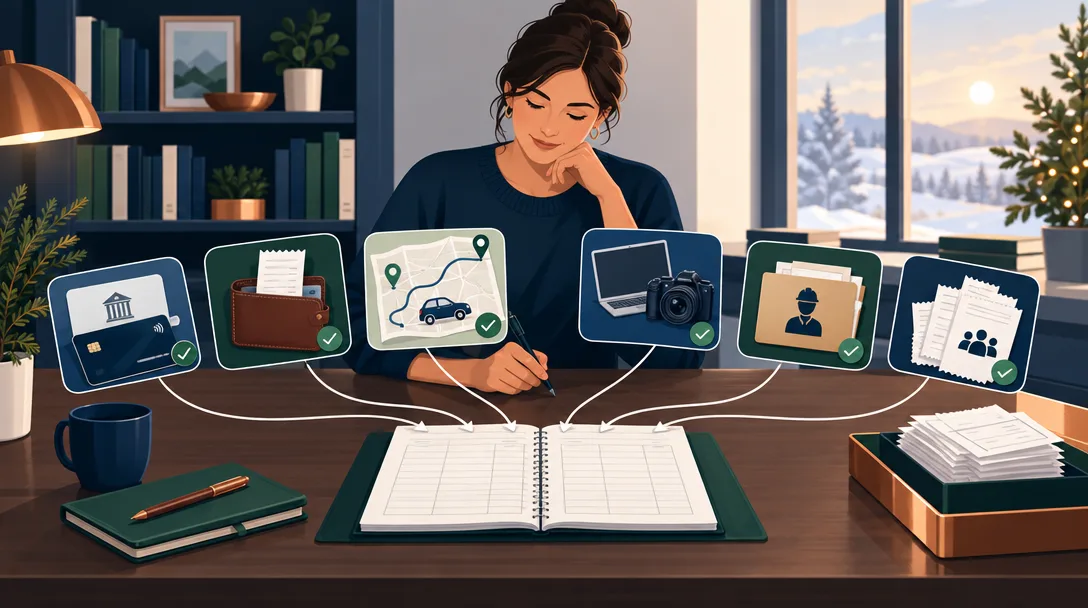
تسوية نفقات العمل نهاية السنة: قائمة تحقق قبل إغلاق الدفاتر
بحلول منتصف يناير، يواجه أصحاب الأعمال الصغيرة ومحاسبوهم فوضى متوقعة. نفقات دُفعت من بطاقات ائتمان شخصية في نوفمبر ولم تدخل الدفاتر. سجلات أميال من الربيع فُقدت. دفعة لمتعاقد في سبتمبر تفتقد التوثيق. وشراء معدات لم يُوسم لخصم القسم 179. والنتيجة إقرارات ضريبية ناقصة، وخصومات مفقودة بآلاف الدولارات، وتسوية فوضوية كان ينبغي إنهاؤها في أكتوبر. يمكن تجنب ذلك. فعملية منظمة لتسوية نهاية السنة، تُبنى قبل إغلاق السنة، تحول يناير من أزمة إلى مراجعة نهائية. يستعرض هذا الدليل كل حساب وفئة، ويسلط الضوء على الأخطاء الخفية الشائعة، ويربط كل خطوة بقواعد وعتبات IRS الفعلية. وبحلول نهاية 2026، ستكون دفاترك نظيفة بما يكفي لتصديرها مباشرة إلى QuickBooks أو Xero من دون مراسلات ذهاباً وإياباً مع المحاسب.
النقاط الرئيسية
- سوّ جميع الحسابات التجارية (الجاري، التوفير، بطاقات الائتمان، PayPal/Stripe) مقابل كشوف حساب البنك والبطاقة سطراً بسطر قبل إغلاق السنة.
- ضع علامة على النفقات المدفوعة من حسابات شخصية أو حسابات مختلطة — هذه هي الفئة الأكثر إغفالاً وغالباً ما تمثل آلاف الدولارات من الخصومات الجاهزة للضرائب.
- طابق سجلات الأميال مع معدل IRS للفترة المناسبة في 2026: 72.5 سنتًا لكل ميل من 1 يناير إلى 30 يونيو، و76 سنتًا من 1 يوليو إلى 31 ديسمبر. راجع متطلبات التوثيق في IRS Publication 463.
- دقّق في مشتريات المعدات لمعرفة أهليتها للخصم الفوري بموجب القسم 179 (حتى 2,560,000 دولار في 2026) مقابل الإهلاك متعدد السنوات — تصنيف بند واحد بشكل خاطئ قد يكلف آلاف الدولارات من الضرائب المؤجلة.
- تأكد من أن جميع مدفوعات المتعاقدين التي تبلغ 2,000 دولار أو أكثر تتطلب تقديم نموذج 1099-NEC، مع مراعاة ارتفاع الحد في 2026 من 600 دولار.
إطار عمل التسوية الخاص بك لنهاية السنة
الخطوة 1: سوِّ كل حساب مقابل كشوف حساب البنك والبطاقة
ابدأ بالأساس: مطابقة سطراً بسطر لكل معاملة في دفاترك مقابل كشوف حساب البنك والبطاقة. هذا يلتقط أخطاء إدخال البيانات، والمعاملات المكررة، والمعاملة النادرة التي لم تُرحَّل أبداً.
ما يجب سحبه:
- كشف حساب الشهر الأخير لجميع الحسابات الجارية/التوفير التجارية.
- أحدث كشف حساب لكل بطاقة ائتمان تجارية.
- تقرير التسوية النهائي من PayPal أو Stripe أو Square أو معالجات دفع أخرى (إن انطبق).
ما يجب مطابقته:
- الإيداعات: قارن إيداعات البنك بالإيرادات في دفاترك؛ ضع علامة على أي مبالغ مفقودة أو غير متطابقة.
- النفقات: يجب أن يكون لكل قيد نفقة في دفاترك رسوم مقابلة في كشف حساب؛ إن لم يكن كذلك، فإما أنه لم يُرحَّل بعد (لا يزال معلقاً) أو سُجِّل بشكل خاطئ.
- البنود المعلقة: سجّل أي شيكات صادرة لم تُصرف بعد، أو تعويضات في الطريق.
تؤكد إدارة الأعمال الصغيرة الأمريكية أنه حتى أنظمة المحاسبة المتطورة تحتاج إلى هذه التسوية؛ فهي تلتقط الاحتيال وأخطاء الترميز التي قد تتراكم وإلا حتى يناير.
الخطوة 2: حدد النفقات المدفوعة من حسابات شخصية
هنا يخسر أصحاب الأعمال الصغيرة أكبر قدر من المال. يدفع المالك فاتورة مورّد من بطاقته الائتمانية الشخصية، أو يعوّض موظفاً دفع من جيبه الخاص، وتُسجَّل المعاملة كمصروف شخصي — أو لا تُسجَّل إطلاقاً. بحلول نهاية السنة، تمثل هذه المدفوعات المتناثرة خصومات غير مطالَب بها.
الإجراء: راجع كشوف بطاقتك الائتمانية الشخصية وحسابك الجاري من 1 يناير إلى 31 ديسمبر. ابحث عن:
- فواتير موردين مدفوعة من بطاقتك الشخصية (مثلاً، فاتورة مورّد مُحمَّلة على بطاقة Visa الخاصة بك).
- تعويضات لنفقات عمل دفعها أعضاء الفريق.
- خدمات مهنية (محاسبة، قانونية، استشارية) فُوترت باسمك الشخصي.
- اشتراكات برمجيات أو أدوات مدفوعة عبر بطاقة شخصية.
لكل معاملة من حساب شخصي تحددها:
- تحقق من أنها كانت لغرض تجاري (لا شراء شخصي مُصنَّف خطأً).
- سجّل التاريخ والمبلغ والمورّد والغرض التجاري.
- أدخلها في دفاترك مع ملاحظة "تعويض من حساب شخصي" في الملاحظات.
- إذا كانت تعويضاً لموظف، تأكد من وجود إيصال الموظف في الملف.
غالباً ما تستعيد هذه الخطوة وحدها 3,000-10,000 دولار من الخصومات في نهاية السنة للفرق الصغيرة.
الخطوة 3: أنهِ وتحقق من سجلات الأميال
نفقات المركبات خصم كبير، ومع ذلك ترفض مصلحة الضرائب خصومات الأميال أكثر من أي فئة أخرى — عادة لأن سجل الأميال ناقص، أو يفتقد ملاحظات الغرض التجاري، أو حُسب بعد نهاية السنة (تتطلب قواعد مصلحة الضرائب تسجيلاً معاصراً، لا إعادة بناء لاحقة).
قائمة تحقق تدقيق سجل الأميال:
- كل إدخال يحتوي على أربعة عناصر: التاريخ، والوجهة، والغرض التجاري، والأميال المقطوعة. يتطلب منشور مصلحة الضرائب رقم 463 العناصر الأربعة جميعها؛ غياب عنصر واحد يُضعف السجل بأكمله.
- الغرض محدد لا غامض: "اجتماع عميل — بوسطن، ماساتشوستس" مقبول؛ كلمة "عمل" وحدها ليست كذلك.
- الأميال متسقة مع الجغرافيا: رحلة يوم واحد بمسافة 200 ميل لوجهة تبعد 50 ميلاً علامة تحذير. استخدم أداة خرائط (Google Maps، MapQuest) للتحقق لاحقاً من مسافات الذهاب والعودة.
- المعدل صحيح للفترة التي قطعت فيها المسافة: معدل الأميال التجاري القياسي لعام 2026 هو 72.5 سنتاً للميل (1 يناير - 30 يونيو) و76 سنتاً للميل (1 يوليو - 31 ديسمبر). إذا قدت في 1 يوليو، عدّل المعدل في ذلك اليوم بالذات.
- الأميال الشخصية مستبعدة: يجب طرح أي قيادة غير تجارية (التنقل، المهام الشخصية) من إجماليك. التنقل من منزلك إلى مكتبك ليس قابلاً للخصم أبداً.
- يتضمن السجل إجمالي الأميال السنوية ونسبة العمل: إذا قدت 30,000 ميل وكان 18,000 منها للعمل، فإن أميالك القابلة للخصم هي 18,000. وثّق هذه النسبة.
إذا كان سجل أميالك ناقصاً: أعد البناء من إدخالات التقويم، أو ملاحظات الاجتماعات، أو رسائل البريد الإلكتروني التي تُظهر تواريخ ووجهات السفر. تقبل مصلحة الضرائب إعادة البناء إذا كانت مفصلة ومعاصرة (أُنشئت قريباً من التواريخ الأصلية، لا بعد أشهر). لكن سجلاً به فجوات أو غموض يستدعي أسئلة تدقيقية؛ سجل شامل منذ بداية السنة يتجنبها.
الخطوة 4: دقّق مشتريات المعدات — القسم 179 مقابل الإهلاك
تُغفل كثير من الأعمال الصغيرة خيار خصم القسم 179، الذي يتيح خصم التكلفة الكاملة للمعدات والآلات والمركبات المؤهلة في سنة الشراء بدلاً من إهلاكها على مدى عدة سنوات. هذا واحد من أكثر الخصومات تأثيراً المتاحة، لكنه يتطلب نية: يجب عليك اختيار القسم 179 في إقرارك الضريبي للمطالبة به.
لكل شراء معدات في 2026:
- هل هو مؤهل؟ ينطبق القسم 179 على الممتلكات الشخصية الملموسة المُشتراة للاستخدام التجاري (آلات، معدات حاسوبية، أثاث، مركبات، أدوات). لا ينطبق على الأراضي أو المباني أو التحسينات الرأسمالية.
- ما هي تكلفة الشراء؟ يحد القسم 179 المبلغ الإجمالي القابل للخصم بـ2,560,000 دولار في 2026. يُخفَّض هذا الحد دولاراً مقابل دولار بتكلفة ممتلكات القسم 179 الموضوعة في الخدمة التي تتجاوز 4,090,000 دولار.
- هل هي سيارة دفع رباعي (SUV)؟ لسيارات الدفع الرباعي والشاحنات الثقيلة سقف خاص: يمكن خصم 32,000 دولار فقط بموجب القسم 179 لكل مركبة في 2026، حتى لو كلّفت المركبة أكثر من ذلك.
- هل كانت هناك فرص إهلاك إضافي (bonus depreciation)؟ بموجب القانون الحالي، ينطبق إهلاك إضافي بنسبة 100% على الممتلكات الجديدة والمستعملة المؤهلة؛ استشر محاسبك بشأن التوقيت إذا كنت قريباً من عتبة التخفيض التدريجي.
مثال توضيحي: لا يمكن تحديد معالجة شاحنة بقيمة 45,000 دولار من حد سيارات SUV وحده؛ إذ يعتمد الأمر على تصنيف المركبة وقواعد الإهلاك والاختيارات الضريبية المتاحة. راجع محاسباً قبل تقديم الإقرار، ولا تفترض أن المبلغ المتبقي يُهلك على خمس سنوات.
الإجراء: اعمل قائمة بجميع مشتريات المعدات التي تتجاوز 500 دولار في 2026، وصنّف كل واحدة على أنها مؤهلة للقسم 179 أم لا، وقرر (مع محاسبك) أي البنود تختار لها القسم 179. يُتَّخذ هذا الاختيار في إقرارك الضريبي، لا في دفاترك، لكن وسم البنود المؤهلة الآن يمنع فوضى ما بعد تقديم الضرائب.
الخطوة 5: تحقق من مدفوعات المتعاقدين بنموذج 1099-NEC وعتباته
إذا دفعت لمتعاقدين مقابل خدمات، فأنت مُلزم بإصدار نموذج 1099-NEC لجميع المتعاقدين الذين تلقوا 2,000 دولار أو أكثر خلال سنة تقويمية. ارتفع هذا الحد من 600 دولار في 2025، وهو تغيير كبير فاجأ كثيراً من الأعمال الصغيرة في يناير 2026.
قبل 1 فبراير 2027، وهو موعد 1099-NEC لعام 2026 بعد انتقال الموعد من الأحد 31 يناير إلى يوم العمل التالي، أنجز ما يلي:
- اسحب قائمة بجميع مدفوعات المتعاقدين (متعاقدون مستقلون، مستقلون، مستشارون، موردون يُصدرون فواتير) خلال 2026.
- اجمع المدفوعات لكل متعاقد: يحصل على نموذج 1099-NEC فقط المتعاقدون الذين بلغ إجمالي مدفوعاتهم 2,000 دولار أو أكثر.
- تحقق من المعلومات الضريبية للمتعاقد: احصل على رقم تعريف دافع الضرائب (TIN) الخاص بالمتعاقد أو تأكد منه، فهو مطلوب في نموذج 1099-NEC.
- افصل متعاقدي 1099 عن الموظفين: لا يُصدَر نموذج 1099-NEC أبداً لموظفي الرواتب (W-2)؛ فقط للمتعاقدين المستقلين الحقيقيين.
تُقارن مصلحة الضرائب تقديمات 1099-NEC بإقرارات المتعاقدين الضريبية؛ التقصير في الإبلاغ أو إغفال نموذج 1099-NEC مطلوب يخلق عدم تطابق يستدعي استفسار تدقيقي. الإفراط في الإبلاغ (إصدار نموذج 1099-NEC لشخص دون عتبة 2,000 دولار) قد يُثير نزاعات مع المتعاقد وتصحيحات من مصلحة الضرائب.
خطأ شائع: تجميع مدفوعات عدة متعاقدين في بند مورّد واحد. إذا دفعت للمتعاقد أ 800 دولار وللمتعاقد ب 1,500 دولار من نفس الوكالة، فإن إجمالي كل متعاقد أقل من 2,000 دولار، فلا يحتاج أي منهما إلى نموذج 1099-NEC. لكن إذا دفعت للمتعاقد أ 1,200 دولار وللمتعاقد ب 900 دولار، بإجمالي 2,100 دولار، لا يتجاوز أي منهما العتبة فردياً — لا يزال نموذج 1099-NEC غير مطلوب.
الخطوة 6: اجمع وصنّف جميع إيصالات أعضاء الفريق
إذا كان عملك يعوّض الموظفين أو أعضاء الفريق عن نفقات عمل من الجيب الخاص، أو إذا كان أعضاء الفريق يقدّمون نفقات للموافقة عليها، فإن نهاية السنة هي وقت إنهاء جميع الإيصالات المعلقة وتخصيصات الفئات.
الإجراء:
- أرسل بريداً إلكترونياً لجميع أعضاء الفريق بموعد نهائي (مثلاً 15 ديسمبر) لتقديم الإيصالات المتبقية لنفقات 2026.
- اطلب توثيقاً كاملاً: لكل إيصال، اطلب التاريخ والمورّد والمبلغ والغرض التجاري (اسم العميل، الحدث، أو المُخرَج) والفئة (سفر، وجبات، لوازم مكتبية، إلخ).
- طابق الإيصالات مع كشوف حساب البنك/البطاقة: تحقق من أن كل إيصال يقابل رسوماً فعلية في حساباتك التجارية.
- صنّف بشكل متسق: إذا كنت تستخدم QuickBooks أو Xero، تأكد من أن جميع النفقات المقدَّمة من الفريق تستخدم نفس تصنيف الفئات مثل نفقاتك المباشرة، بحيث تكون عمليات التصدير نظيفة ويقضي المحاسبون وقتاً أقل في إعادة التصنيف.
لماذا يهم هذا لإدارة نفقات الفريق: يمكن لأعضاء الفريق مسح الإيصالات وتعيين الفئات والمشاريع في Yomio Business Mode. يستطيع المسؤول مراجعة النفقات والموافقة عليها عند تفعيل ذلك. صدّر البيانات في ملف CSV وراجعه واستورده يدوياً إلى QuickBooks أو Xero.
أخطاء شائعة تُعطّل التسوية
1. الخلط بين الشيكات المعلقة والنفقات غير الملتقطة: يجب وضع علامة على الشيك المعلق (الصادر لكن لم يُصرف بعد) بأنه "معلق" في تسويتك، لا إدخاله كمفقود. عندما يُصرف في يناير، سيظهر في كشف حسابك ويُحل تلقائياً. إعادة ترميزه كمصروف يناير يُضخّم أرقام السنة القادمة زوراً.
2. قبول "سفر عمل" دون غرض: تذكرة طيران بـ300 دولار قابلة للخصم، لكن فقط إذا كان لديك دليل على الغرض التجاري (اجتماع عميل، مؤتمر، تدريب). كلمة "رحلة" أو "سفر" في الملاحظات لا تكفي لأغراض مصلحة الضرائب. يتطلب منشور مصلحة الضرائب رقم 463 تسجيل الغرض التجاري بشكل معاصر (قريباً من تاريخ المعاملة)، لا وقت التدقيق.
3. الاحتساب المزدوج لتعويضات الفريق: إذا دفع موظف 200 دولار من جيبه وعوّضته، سجّل مصروف الـ200 دولار مرة واحدة (الدفعة الأصلية من الموظف)، لا مرتين (الدفعة والتعويض). التعويض تحويل داخلي، وليس مصروفاً.
4. تأخير توثيق مدفوعات المتعاقدين: انتظار يناير لإرسال معلومات 1099-NEC للمتعاقد متأخر جداً؛ يحتاج كثير من المتعاقدين هذه المعلومات لإعداد إقراراتهم الضريبية الخاصة بحلول منتصف يناير. أرسل معلومات المتعاقدين (طلب TIN وملخص المدفوعات) بحلول 31 ديسمبر.
الأسئلة الشائعة
ماذا لو كانت لدي معاملات لم تُرحَّل بعد (لا تزال معلقة)؟ اتركها موسومة بـ"معلقة" في تسويتك. لا تُعِد تصنيفها كنفقات السنة القادمة ولا تحذفها من إجماليات هذه السنة. عندما تُرحَّل (عادة بحلول منتصف يناير)، طابقها مرة أخرى للتأكد من ترحيلها بشكل صحيح. يجب مراجعة المعاملات المعلقة التي لا تُرحَّل أبداً مع بنكك (قد تشير إلى احتيال أو خطأ بيانات).
هل يجب أن أُسوّي شهرياً أم في نهاية السنة فقط؟ التسوية الشهرية تمنع أزمات نهاية السنة. إذا سويت كل شهر، تصبح تسوية نهاية السنة تأكيداً لا إعادة بناء. لكن إذا لم تُسوِّ طوال السنة، فإن نهاية السنة فرصتك الوحيدة لالتقاط الأخطاء قبل تقديم الضرائب. إذا فعلت كل ذلك دفعة واحدة، خصص 4-6 ساعات على الأقل لكل حساب تجاري وتوقع إيجاد 5-15 بنداً يحتاج تحقيقاً.
هل يمكنني تصدير سجلات ناقصة إلى QuickBooks أو Xero؟ يمكنك ذلك، لكن النقص يتفاقم أثناء الاستيراد. إذا أغفل تصدير Yomio الأغراض التجارية، أو تعديلات معدل الأميال، أو تصنيف أعضاء الفريق، يجب على محاسبك إصلاح تلك السجلات يدوياً في QuickBooks أو Xero — مما يضاعف عمله ويزيد الرسوم. اقضِ 2-3 ساعات إضافية في الإنهاء قبل التصدير؛ وقت محاسبك أغلى.
ماذا لو كان فريقي يستخدم أحياناً بطاقة ائتمان شخصية لنفقات العمل؟ وثّق ذلك بوضوح: اسرد كل معاملة، والغرض التجاري، ولاحظ أنها دُفعت من حساب المالك/الموظف الشخصي. أصدر تعويضاً داخلياً (خصم مصروف، إضافة إلى حساب تعويض المالك/الموظف). هذا يُبقي دفاترك نظيفة ويضمن تصنيف المصروف كتجاري لا شخصي.
متى يجب إشراك محاسبي في تسوية نهاية السنة؟ أشرك محاسبك بعد إتمام تسويتك الخاصة (مطابقة الكشوف، وسم بنود الحسابات الشخصية، إنهاء سجلات الأميال). زوّده بـ:
- ملخص التسوية (حسابات متوازنة، حالات شاذة موسومة).
- ملخص سجل الأميال (إجمالي الأميال التجارية، المعدل المستخدم).
- قائمة معدات القسم 179 (البنود المؤهلة، أسعار الشراء، قرار المطالبة أو التأجيل).
- قائمة مدفوعات المتعاقدين (أسماء المتعاقدين، أرقام TIN، إجماليات 2026).
- بنود التسوية غير المحلولة (إيداعات معلقة، شيكات لم تُصرف، إلخ).
هذا يتيح لمحاسبك التركيز على تحسين الضرائب (استراتيجية الخصومات، قرارات مستوى الكيان) بدلاً من التحقق من إدخال البيانات.
أغلق السنة بمسار نفقات نظيف ومصنَّف
يمكن لفريقك مسح الإيصالات وتعيين الفئات في Yomio Business Mode، ويمكن للمسؤول مراجعتها والموافقة عليها عند تفعيل ذلك. صدّر البيانات في ملف CSV، وراجعه ثم استورده يدوياً إلى برنامج المحاسبة.
اطّلع على Business Modeالأسئلة الشائعة
ما هو الخطأ الأكثر شيوعاً في التسوية الذي يمكنني تجنبه الآن؟ نسيان سحب كشوف بطاقة الائتمان الشخصية والحساب الجاري. يُسوّي معظم أصحاب الأعمال الصغيرة حساباتهم التجارية فقط، ثم يكتشفون في يناير أن 5,000 دولار من نفقات العمل دُفعت من بطاقات شخصية. ضع تذكيراً في التقويم لمنتصف ديسمبر: "اسحب جميع كشوف الحسابات الشخصية وضع علامة على المعاملات التجارية." هذه الخطوة الواحدة قد تساوي آلاف الدولارات.
كم من الوقت يجب أن تستغرق تسوية نهاية السنة؟ لصاحب مشروع فردي أو فريق صغير بحساب أو حسابين تجاريين: 4-8 ساعات على مدى 2-3 أيام. للفرق التي لديها حسابات متعددة، أو PayPal/Stripe، أو مدفوعات متعاقدين كبيرة: 12-20 ساعة، موزعة على أسبوع في منتصف إلى أواخر ديسمبر. ابدأ مبكراً؛ التسرع يزيد الأخطاء.
هل يمكن لبرنامج مثل Yomio تسريع هذا؟ نعم، إذا كان فريقك يستخدمه طوال السنة. إذا كان Yomio يلتقط الإيصالات ويصنّف النفقات تلقائياً منذ يناير، تُبسَّط تسوية نهاية السنة: تؤكد الفئات، وتُسوّي كشفاً بكشف، وتصدّر. إذا كنت تبدأ من الصفر في ديسمبر، يساعد Yomio في التصدير، لكن لا يزال عليك إجراء تسوية الكشوف يدوياً أولاً.
ماذا لو كان سجل أميالي مفقوداً تماماً؟ سترفض مصلحة الضرائب خصم الأميال بالكامل إذا لم يكن لديك سجل معاصر. يمكنك محاولة إعادة البناء من إدخالات التقويم، أو رسائل بريد اجتماعات، أو كشوف بطاقة الائتمان (يمكن أن تُشير رسوم الفندق والطيران إلى سفر عمل)، لكن السجل المُعاد بناؤه هش وغالباً ما يستدعي أسئلة تدقيقية. الوقاية أثمن بكثير من إعادة البناء: ابدأ التسجيل في يناير القادم، وستتجنب هذا تماماً.
هل أحتاج إلى تقديم نماذج 1099-NEC لمتعاقدين خارج الولايات المتحدة؟ لا. ينطبق متطلب نموذج 1099-NEC على المتعاقدين الذين لديهم رقم تعريف دافع ضرائب أمريكي (رقم ضمان اجتماعي أو رقم تعريف صاحب عمل). المدفوعات للمتعاقدين الأجانب مقابل خدمات قابلة للخصم لكنها لا تتطلب نموذج 1099-NEC. مع ذلك، قد تحتاج إلى تقديم نموذج 1042-S إذا كانوا خاضعين لاستقطاع احتياطي؛ استشر محاسبك.
استكشف المزيد
- قائمة تحقق الخصومات الضريبية للأعمال الصغيرة لعام 2026
- كيفية تتبع نفقات العمل للضرائب بدون جداول بيانات
- الاستعداد لتدقيق ضريبي بإيصالات رقمية
الخلاصة النهائية
تسوية نهاية السنة ليست مهمة ضريبية روتينية؛ إنها اللحظة التي يثبت فيها عملك قصته المالية قبل أن يفعل ذلك أي شخص آخر. كل دولار تلتقطه، وكل إدخال أميال تتحقق منه، وكل دفعة لمتعاقد توثقها، يصبح دولاراً ونقطة بيانات يصعب على IRS الطعن فيها. والتسوية النظيفة أفضل ما تقدمه لمحاسبك: فبدلاً من شرح الفجوات أو الدفاع عن سجلات أُعيد بناؤها أو إعادة تصنيف مئة مصروف يدوياً، يفتح ملف التصدير في QuickBooks أو Xero، ويراجعه ويعتمده ويقدمه. ابدأ في ديسمبر قبل إغلاق السنة، وأنهِ العمل قبل 15 يناير. فوضى يناير اختيارية، والإغلاق الهادئ ممكن.