Kuinka budjetoida, kun elät palkasta palkkaan
Kirjaa tulot ja laskujen eräpäivät jokaisen palkan yhteyteen, suunnittele välttämättömät kulut ensin ja käytä pientä puskuria vain silloin, kun se sopii budjettiisi.

Yulia Lit
Kuluttajapsykologian ja käyttäytymistaloustieteen tutkija

Kuinka budjetoida, kun elät palkasta palkkaan
Jos rahat loppuvat ennen seuraavaa palkkapäivää, aloita kirjaamalla tulojen ja välttämättömien laskujen päivämäärät ja määrät. Kohdista sitten jokainen lasku tiettyyn palkkapäivään, tarkista ajoitukseen liittyvät aukot ja päätä, onko jokin muutos tilanteessasi turvallinen ja mahdollinen. Tämä prosessi voi selkeyttää kassavirtaa, mutta se ei voi saada tuloja kattamaan niiden ylittäviä kuluja.
Tärkeimmät kohdat
- Listaa odotettavissa olevat nettotulot, välttämättömät laskut ja niiden eräpäivät tulevilta palkanmaksukausilta.
- Suunnittele ruoka, liikkuminen ja muut vaihtelevat välttämättömät kulut kiinteiden laskujen jälkeen.
- Ota yhteyttä palveluntarjoajaan ja kysy, voiko eräpäivää tai maksujärjestelyä muuttaa; ehdot vaihtelevat.
- Älä automatisoi säästöjä tai maksuja, jos ne voivat aiheuttaa tilinylityksen tai jättää välttämättömän menon kattamatta.
- Päivitä suunnitelma, kun tulot tai menot muuttuvat.
Varoitus
Kuukausittainen summa voi peittää talletusten ja laskujen päivittäisen ajoituksen. Käytä päivämääriä määrien lisäksi ja sisällytä vain rahat, jotka odotat saavasi.
Miksi perinteiset budjetit eivät toimi, kun rahaa on vähän
Kiinteät prosenttiosuudet eivät sovi kaikkiin tulo- ja välttämättömien kulujen tilanteisiin. Aloita todellisista tulopäivistä, laskujen eräpäivistä ja niiden väliin jäävästä käytettävissä olevasta summasta. Jos välttämättömät kulut ylittävät käytettävissä olevat tulot, budjetti voi näyttää vajeen, mutta se ei voi täyttää sitä yksin.
Vaihe 1: Muodosta todellinen kuva rahatilanteestasi
Ennen kuin mikään budjetti voi toimia, tarvitset tarkat luvut — et arvioita tai mututuntumaa.
Aloita vähintään yhden kuukauden tiliotteista ja laskuista ja käytä pidempää ajanjaksoa, jos tulosi tai menosi vaihtelevat vuodenaikojen mukaan. CFPB:n kassavirtabudjetin työkalu suosittelee tulojen, varojen ja menojen seuraamista ennen kassavirtabudjetin laatimista. Älä luota muistiin. Etsi seuraavat:
- Todelliset nettotulosi (verojen jälkeen, ei bruttotulo)
- Kiinteät kuukausittaiset laskut ja niiden tarkat eräpäivät
- Vaihtelevat menot: ruokaostokset, liikkuminen, ulkona syöminen ja tilaukset
- Epäsäännölliset kulut — vuotuiset vakuutukset, auton korjaukset ja lääkärikäynnit
Kirjausten vertaaminen arvioihin voi näyttää, missä ne eroavat. Älä oleta eroa virheeksi: tarkista käteisostokset, siirrot, hyvitykset, yhteiset kulut ja puutteelliset tiliotteet.
Kirjausvaihtoehto: Yomio voi skannata kuitteja ja tukee menojen kirjaamista käsin. Se ei yhdistä pankkitilejä eikä tuo tapahtumia, joten käytä tiliotteita tai muita kirjauksia tilin tapahtumien tarkistamiseen.
Aiheeseen liittyvää: Jos seuraat menoja käsin ja haluat yksinkertaisemman järjestelmän, tutustu oppaaseemme parhaista tavoista seurata menoja ilman monimutkaisia sovelluksia.
Vaihe 2: Kohdista laskut palkkapäiviisi
Kohdista jokainen lasku sille palkalle tai muulle tulolle, joka saapuu ennen sen eräpäivää. Tämä toimii viikoittain, kahden viikon välein tai kuukausittain maksettaessa, mutta summat eivät aina jakaudu tasan.
Toimi näin:
- Listaa jokainen lasku ja merkitse sen eräpäivä ja määrä
- Sijoita jokainen lasku sen tulopäivän yhteyteen, joka on käytettävissä ennen eräpäivää
- Ota yhteyttä palveluntarjoajiin ja kysy, voiko laskutuspäivää tai maksujärjestelyä muuttaa; saatavuus ja ehdot vaihtelevat
- Käytä automaattisia maksuja vain, jos talletuspäivä ja käytettävissä oleva saldo tekevät niistä turvallisia
Kun olet kohdistanut laskut, tarkista, kattaako jokainen palkkapäivä sille osoitetut velvoitteet, ja tunnista mahdollinen vaje ajoissa.
Vinkki
Jotkin palveluntarjoajat saattavat tarjota toista eräpäivää tai maksujärjestelyä. Kysy kelpoisuudesta, maksuista ja siitä, miten muutos vaikuttaa seuraavaan laskuun.
Kokeile nyt: palkkabudjetin suunnittelija
Palkkabudjettisuunnittelija
Syötä nettopalkkasi jokaiselle maksupäivälle ja kohdenna laskusi näe tarkalleen, mitä jää jäljelle kunkin jälkeen.
Jäljellä: 0
Jäljellä: 0
Lisää lasku
Vaihe 3: Valitse omaan tilanteeseesi sopiva budjetointitapa
Yhtä kaikille sopivaa prosenttijakoa ei ole. Valitse tapa, joka tekee tulevat laskut ja välttämättömät kulut näkyviksi, ja muuta sitä, kun palkkasi tai menosi muuttuvat.
Nollabudjetti
Nollabudjetti kohdistaa käytettävissä olevat tulot suunniteltuihin kuluihin, säästöihin tai muihin tavoitteisiin. Se voi auttaa näkemään, onko jokainen lasku katettu, mutta älä kohdista rahaa, jota ei ole käytettävissä. YNAB:n blogi selittää tämän menetelmän; pidä sitä yhtenä vaihtoehtona, ei pakollisena tavoitteena.
Maksa ensin itsellesi -menetelmä
Säännöllinen säästäminen voi olla hyödyllistä, kun välttämättömät kulut ja aikataulutetut laskut on katettu. Älä automatisoi siirtoa, jos se voisi aiheuttaa tilinylityksen tai jättää laskun maksamatta. Ison-Britannian Money and Pensions Service kertoo tavoista rakentaa säästämisestä tapa.
50/30/20-sääntö (muokattuna todellisuuteesi)
50/30/20-jako on budjetointiesimerkki, ei jokaiseen kotitalouteen sopiva sääntö. Kun rahaa on vähän, listaa ensin välttämättömät kulut ja eräpäivät ja päätä vasta sen jälkeen, mitä jää joustavaan kulutukseen tai säästöihin. CFPB:n kassavirtabudjetin työkalu keskittyy tulojen ja menojen ajoitukseen viikosta toiseen.
Etkö ole varma, mikä menetelmä sopii sinulle?
Mikä budjettimenetelmä sopii elämääsi?
Vastaa 3 nopeaan kysymykseen löytääksesi oikean budjetointitavan tilanteellesi.
Q1: Miltä jokaisen menon seuraaminen tuntuu?
Aiheeseen liittyvää: Jos kokeilit YNABia ja se tuntui liian monimutkaiselta tai kalliilta, YNAB-vaihtoehtoja käsittelevä oppaamme esittelee toimivia ilmaisia ja edullisempia vaihtoehtoja.
Vaihe 4: Rakenna ensin pieni hätävara
Hätärahasto on rahaa, joka on varattu odottamattomia kuluja varten. Yhtä jokaiseen kotitalouteen sopivaa aloitussummaa ei ole, joten valitse summa, joka ei vaaranna vuokraa, ruokaa, asumiskuluja, liikkumista tai muita välttämättömiä laskuja. CFPB:n hätärahasto-opas kuvaa myös kassavirtaan liittyviä toimia, kuten sen kysymistä, voiko laskun eräpäivää muuttaa.
Menestys
Aloita tilanteeseesi sopivasta summasta ja kasvata sitä vasta, kun välttämättömät kulusi on katettu.
Vaihe 5: Etsi liikkumavaraa ilman rajuja leikkauksia
Tarkista omista kirjauksistasi maksut, joita et enää käytä, ja kulut, joita voit muuttaa turvallisesti. Kotitalouksille ei ole olemassa yhtä kiinteää prosenttiosuutta, jonka ne kaikki voivat leikata menoistaan.
Tarkista nämä alueet omista kirjauksistasi:
Toistuvat maksut. Tarkista tiliotteista tilaukset tai maksut, joita et enää käytä, ja tutustu peruutusehtoihin ennen muutosta. Tilausten tarkistus voi auttaa niiden läpikäynnissä.
Ruokaostokset ja ruokamenot. Ruoka on välttämätön kulu, ja vaihtoehdot vaihtelevat kotitalouksittain. Vertaa omia menojasi ja tarpeitasi ennen kuin muutat tätä kategoriaa.
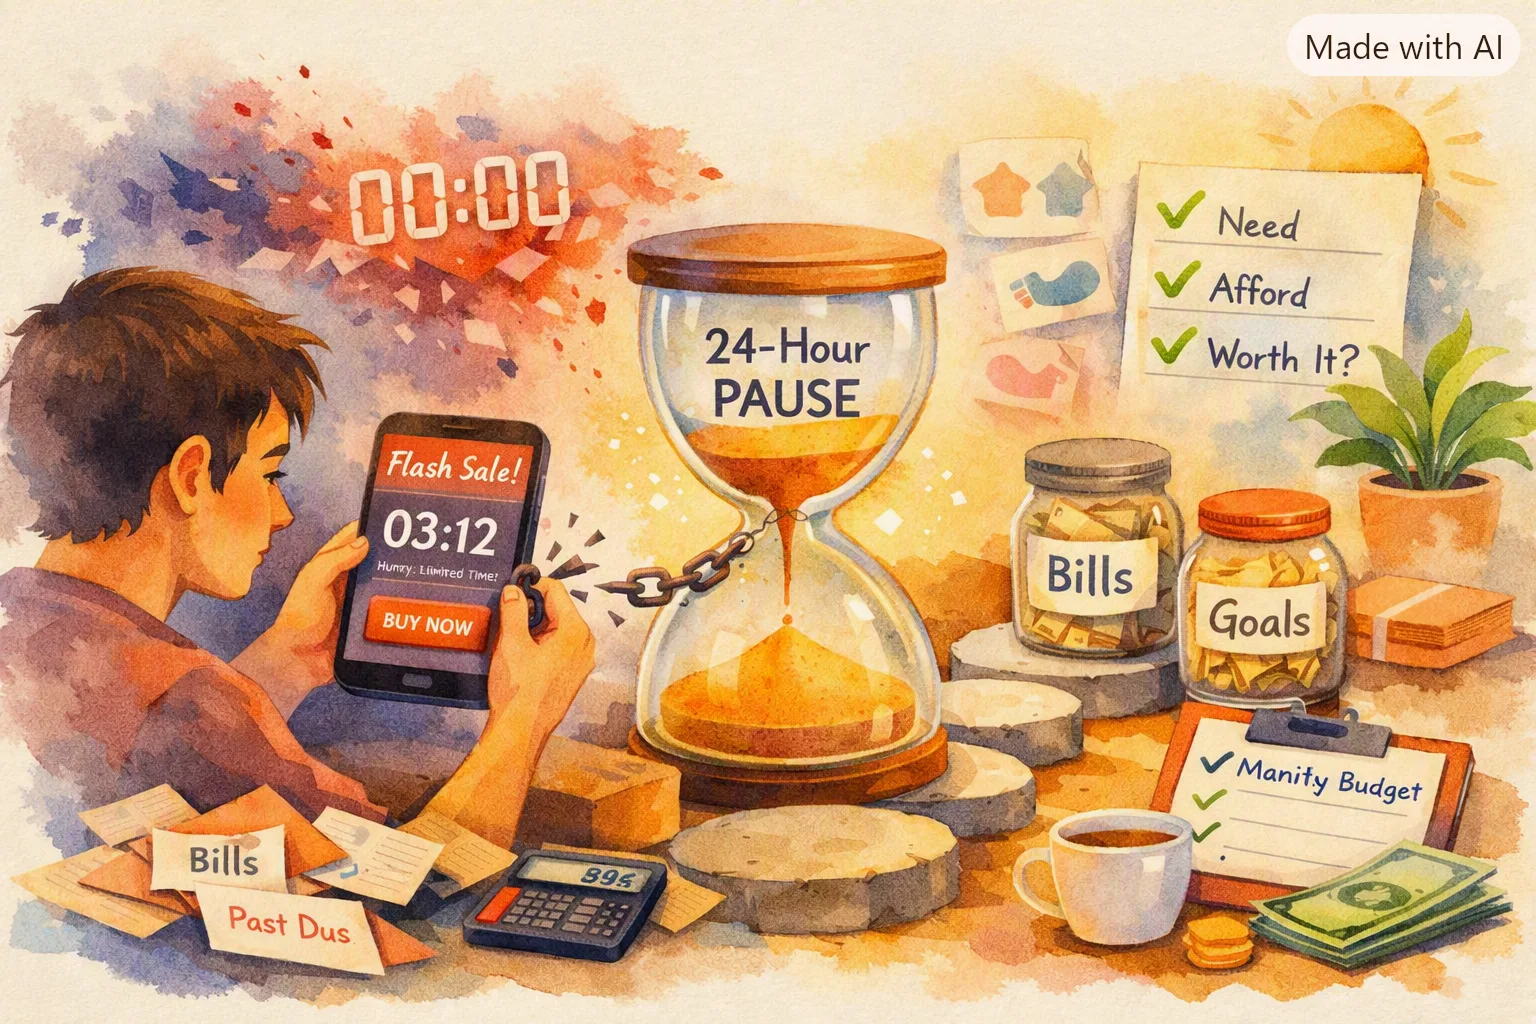
Heräteostokset. Jos ostos ei ole kiireellinen, pysähdy ennen maksamista ja vertaa sitä nykyiseen suunnitelmaasi. Ostosovellukset voivat käyttää suunnittelukeinoja, jotka kannustavat heräteostoksiin; niiden ymmärtäminen voi auttaa tekemään harkitun päätöksen.
Aiheeseen liittyvää: Jos sinulle kertyy myös Osta nyt, maksa myöhemmin -velkaa, lue perusteellinen katsauksemme siitä, miten BNPL-palvelut voivat tuhota budjettisi.
Vaihe 6: Tarkista suunnitelma palkkaasi ja laskujasi vastaavalla aikataululla
Tarkista suunnitelma niin usein kuin palkkasi ja laskusi edellyttävät. Joillekin tämä tarkoittaa tarkistusta jokaisen palkkapäivän jälkeen; toiset voivat käyttää erilaista rutiinia. Kysy:
- Mikä muuttui viime tarkistuksen jälkeen?
- Mitkä laskut tai välttämättömät kulut erääntyvät ennen seuraavia tuloja?
- Onko ajoituksessa aukko, joka vaatii huomiota?
Tarkista suunnitelma, kun tarvitset päivitettyä tietoa. Muuta sitä, kun tulot, laskut tai välttämättömät kulut muuttuvat.
Ajattelutavan muutos, joka auttaa onnistumaan
Budjetointi silloin, kun rahat ovat tiukassa, tuntuu usein rankaisevalta — aivan kuin vain dokumentoisit, miten vähän sinulla on. Tällainen kehystys vaikeuttaa suunnitelmassa pysymistä.
Muotoile asia uudelleen: budjetti ei ole rajoitus. Se on suunnitelma siitä, minne rahasi menevät sen sijaan, että ihmettelisit, minne ne menivät. Tavoitteena ei ole käyttää kaikkeen vähemmän — vaan käyttää harkitusti siihen, millä on merkitystä, ja vähentää turhaa kulutusta.
Se muuttaa suhdettasi rahaan perusteellisesti, ja se on mahdollista ennen tulojesi kasvua.
Pika-aloituslista
- Kerää tiliotteet ja laskut hyödylliseltä ajalta, esimerkiksi kuukaudelta tai pidemmältä ajalta, jos tulot vaihtelevat
- Listaa jokainen toistuva lasku ja merkitse sen määrä ja eräpäivä
- Kohdista laskut tietyille palkkapäiville
- Tarkista, ovatko automaattiset maksut turvallisia suunniteltuina maksupäivinä
- Päätä, sopiiko erillinen hätärahastotili tilanteeseesi
- Aseta säästösumma vasta, kun välttämättömät laskut on katettu
- Tarkista toistuvat maksut ja peruutusehdot ennen muutoksia
- Arvioi menetelmä uudelleen, kun tulot tai menot muuttuvat
Tutustumisen arvoisia työkaluja
Menojen manuaalista seurantaa on vaikea ylläpitää. Nämä työkalut vähentävät vaivaa:
- Yomio — Kuittiskanneri ja menoseuranta kuittipohjaisille sekä käsin kirjattaville tiedoille; se ei synkronoi pankkitapahtumia.
- YNAB — Nollabudjetointisovellus, jolla on oma budjetointimenetelmänsä; tarkista kokeilun ja hinnoittelun nykyiset ehdot palveluntarjoajan sivustolta. Jos se tuntuu liian monimutkaiselta, tutustu YNAB-vaihtoehtoja käsittelevään oppaaseemme.
- Wallet by BudgetBakers — Tarkista nykyinen saatavuus ja tuetut valuutat palveluntarjoajan sivustolta.
- Spendee — Yksinkertainen käyttöliittymä, monen valuutan tuki ja maailmanlaajuinen saatavuus.
- CFPB:n Your Money, Your Goals -työkalupakki — Ilmaisia kassavirta- ja menotyökaluja.
Jos rahat loppuvat ennen seuraavaa palkkapäivää, kyse on kassavirtaongelmasta, jota pitää arvioida todellisten päivämäärien ja määrien avulla. Käytä tätä suunnitelmaa ajoitusaukkojen ja mahdollisten muutosten löytämiseen ja hae paikallista tukea, jos välttämättömät kulut ylittävät käytettävissä olevat tulot.
Aloita siitä.
Katso, minne rahasi todella menevät
Skannaa kuitit, tarkista poimitut tiedot ja pidä kirjaa menoista. Käytä tiliotteita tapahtumiin, joita kuitit eivät kata.
Kokeile Yomiota ilmaiseksi