Net Worth Tracker vs Budget App: mitä jokainen kaipaa
Lue, miten nettovarallisuuslaskelma kokoaa varat ja velat ja miten budjettisovellus auttaa tulojen ja menojen suunnittelussa.

Alex Chen
Tuotepäällikkö ja henkilökohtaisen rahoituksen asianajaja
Net Worth Tracker vs Budget App: mitä jokainen kaipaa
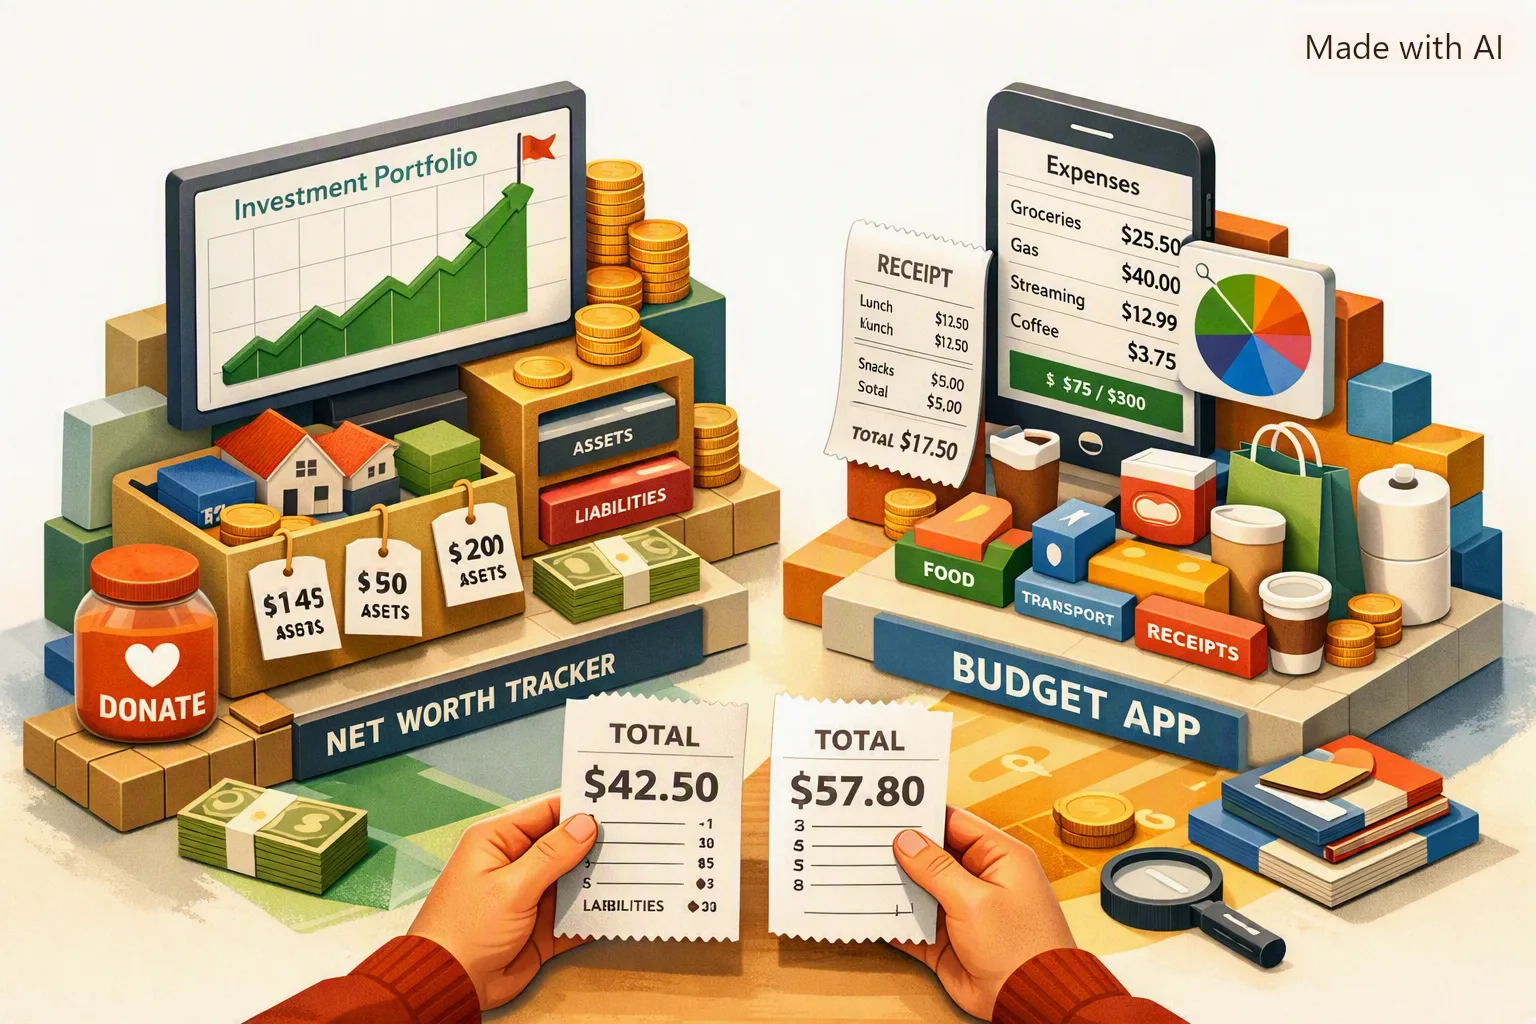
Nettovarallisuuden seuranta kirjaa varat ja velat, kun taas budjettisovellus auttaa suunnittelemaan tai tarkastelemaan tuloja ja menoja. Investor.gov erottaa nettovarallisuuslaskelman tulojen ja menojen seurannasta; CFPB:n ohje kertoo menojen arvioinnista.
Toiminnallinen ero
| Työkalu | Vahvuus | Kuollut piste |
|---|---|---|
| Nettovarallisuuden seurantalaite | Pitkän aikavälin suunta | Heikko päivittäisen kulutuksen diagnostiikka |
| Budjettisovellus | Käyttäytymistason näkyvyys | Heikko omaisuus/vastuustrategianäkymä |
Tästä syystä käyttäjät tuntevat usein itsensä kurinalaisiksi, mutta silti "ei etene": järjestelmä on epätäydellinen.
Missä pelkkä nettovarallisuuden seuranta epäonnistuu
- Se voi piilottaa toistuvan elämäntapainflaation.
- Se ei näytä luokkakohtaista ylikulutusta.
- Se havaitsee harvoin tuotetason syyt kuukausittaisen siirtymän taustalla.
Kun pelkän budjetin seuranta epäonnistuu
- Se voi optimoida kulutuksen jättäen huomiotta velkarakenteen.
- Se voi vähentää kustannuksia parantamatta omaisuuden allokaatiota.
- Se ei välttämättä yhdistä päivittäisiä tottumuksia pitkän aikavälin varallisuustavoitteisiin.
Yhdistetty toimintarytmi
1. Nettovarallisuuden tilannekuva
Päivitä varat ja velat, kun sinulla on luotettavat tiedot ja vertailusta on hyötyä päätöksenteossa.
2. Tarkista budjetti tarpeen mukaan
Valitse rytmi, joka sopii tulojen ja laskujen aikatauluun sekä tavoitteisiisi. Kaikille sopivaa aikataulua ei ole.
3. Kuittitason sieppaus
Luokkatason pankkien syötetiedot ovat usein liian karkeita. Tuotetason kuittitiedot paljastavat, missä tavat ovat todella muuttuneet.
4. Tavoitteeseen liittyvä korjaussilmukka
Jokaisen budjettikorjauksen tulee kohdistua pitkän aikavälin tavoitteeseen: velan vähentäminen, säästöaste, hätävaraus tai investointien johdonmukaisuus.
Jos haluat tarkempaa vertailua, lue YNAB vs Yomio ja Miksi budjetit epäonnistuvat.
Vinkki
Käytä nettovarallisuutta kuukausittaiseen ohjaukseen ja budjetin tarkistamiseen viikoittain.
Interaktiivinen: Valitse ihanteellinen seurantapino
List the features you want to compare
Select requirements that matter to you. This checklist does not rank apps or verify vendor features.
Saa käyttäytymissuuden detaljitasolla, jonka nettovarallisuuden seuranta puuttuu
Yomio:n kuitintason tiedot osoittavat tarkalleen, mitkä tavat ohjaavat lukujasi, joten budjetin korjaukset todella siirtävät nettovarallisuutta.
Seuraa kulutuskäyttäytymistäUsein kysytyt kysymykset
Voinko aloittaa vain yhdellä työkalulla? Kyllä. Aloita budjetin seurannasta, jos käyttäytyminen on ensisijainen ongelma. Lisää nettovarallisuuden seuranta, kun johdonmukaisuus on vakaa.
Kuinka usein nettovarallisuutta tulee päivittää? Kuukausi riittää useimmille ihmisille. Viikoittaiset päivitykset lisäävät yleensä melua.
Miksi kuittitason tiedoilla on niin paljon merkitystä? Koska "ostokset" kätkevät todelliset tekijät: tilausten siirtyminen, ruokainflaatio tai toistuvat harkinnanvaraiset ostot.
Tutustu seuraavaksi
Jatka vertailumatkaa seuraavilla tuotteilla: YNAB vs Yomio, Parhaat tavat seurata kulutustasi ja Laskujen maksun seuranta.
Aiheeseen liittyvää luettavaa
Viimeinen takeaway
Nettovarallisuuden seuranta ja budjetointi eivät ole vaihtoehtoja. Ne ovat kerroksia. Yksi antaa suunnan, toinen antaa hallinnan, ja yhdessä ne luovat luotettavaa taloudellista edistystä.