年末の事業経費照合:帳簿を締める前のチェックリスト
個人口座からの購入や古い走行距離ログを見落とすと、1月が混乱します。年末に事業経費を正しく照合し、QuickBooksやXeroへそのまま出力するためのチェックリストです。

Alex Chen
プロダクトマネージャー兼パーソナルファイナンス提唱者
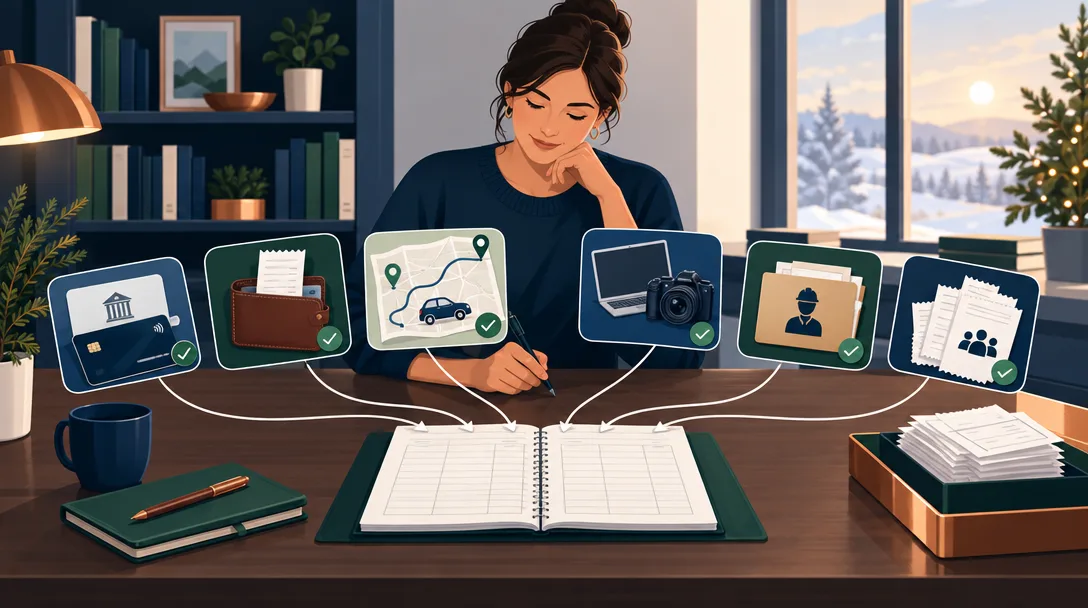
年末の事業経費照合:帳簿を締める前のチェックリスト
1月半ばになると、小規模事業者と会計士は毎年同じ混乱に直面します。 11月に個人のクレジットカードで支払った経費が帳簿に入っていない。 春の走行距離ログがなくなっている。 9月の請負業者への支払いに書類がない。 設備購入がSection 179の即時費用化の対象か確認されていない。
その結果、税務申告が不完全になり、数千ドル分の控除を逃し、本来10月に終えるべき照合を1月に急いで行うことになります。 これは防げます。 年が終わる前から構造化された照合を進めれば、1月を危機対応ではなく確認の月に変えられます。
このガイドでは、口座とカテゴリごとの確認、見落としやすい失敗、IRSのルールとしきい値に沿った手順を説明します。 2026年末には、会計士とのやり取りを何度も繰り返さず、QuickBooksやXeroへ直接出力できる帳簿を目指します。
重要なポイント
- 年末前に、当座預金、普通預金、クレジットカード、PayPal、Stripeなど、すべての事業口座を銀行・カード明細と1行ずつ照合します。
- 個人口座や混在した口座から支払った経費にフラグを付けます。最も見落とされやすく、税務用控除が数千ドルになることもあります。
- 走行記録は期間ごとのIRSレートと照合します。2026年1月1日~6月30日は1マイル72.5セント、7月1日~12月31日は76セントです。IRS Publication 463の記録要件も確認してください。
- 設備購入が2026年に最大2,560,000ドルまでのSection 179即時費用化の対象か、複数年の減価償却かを確認します。1件の分類ミスで数千ドルの税効果が先送りされることがあります。
- 2,000ドル以上の請負業者への支払いは、1099-NECの提出が必要か確認します。2026年には、しきい値が600ドルから上がりました。
年末照合のフレームワーク
ステップ1:すべての口座を銀行・カード明細と照合する
まず、帳簿上の全取引を銀行とカードの明細に1行ずつ突き合わせます。 入力ミス、二重計上、まだ確定していない取引を見つけられます。
用意するもの:
- すべての事業用当座預金・普通預金の最終月の銀行明細
- すべての事業用カードの最新明細
- PayPal、Stripe、Squareなど、利用している決済サービスの最終照合レポート
照合するもの:
- 入金:銀行への入金と帳簿の売上を比べ、欠落や金額の違いにフラグを付けます。
- 経費:帳簿の各経費に明細上の請求があるか確認します。なければ、まだ確定していないか、誤って記録されています。
- 未処理項目:発行したが未決済の小切手、移動中の払い戻しを記録します。
米国中小企業庁も、会計システムが高度でもこの照合が必要だと説明しています。 不正や分類ミスが1月まで積み上がる前に見つけられるからです。
ステップ2:個人口座から支払った経費を探す
小規模事業者が最も大きな金額を失うのがここです。 オーナーが個人カードで仕入れ先の請求書を払い、従業員が立て替えた経費を払い戻したのに、個人経費として記録されたり、まったく記録されなかったりします。 年末には、こうした支払いが未申告の控除になります。
行うこと: 1月1日から12月31日までの個人カードと当座預金の明細を確認します。 次を探してください。
- 個人カードで支払った仕入れ先の請求書(仕入れ先の請求がVisaに載っているなど)。
- チームメンバーが立て替えた事業経費の払い戻し。
- 個人宛てに請求された会計、法律、コンサルティングなどの専門サービス。
- 個人カードで支払ったソフトウェアやツールのサブスクリプション。
見つけた各取引について、次を行います。
- 事業目的か確認します。個人購入を誤って事業経費にしていないかも見ます。
- 日付、金額、仕入れ先、事業目的を記録します。
- 帳簿に「個人口座からの払い戻し」とメモを付けて入力します。
- 従業員への払い戻しなら、従業員の領収書が保存されていることを確認します。
この一手だけで、小規模チームが年末に3,000~10,000ドルの控除を取り戻せることがあります。
ステップ3:走行距離ログを完成させ、確認する
車両費は大きな控除ですが、IRSが他のカテゴリより頻繁に走行距離控除を否認する項目でもあります。 ログが不完全、事業目的のメモがない、年末後に計算したという理由が多く、IRSは作り直した記録ではなく同時期のログを求めます。
走行距離ログの監査チェックリスト:
- すべての項目に4つの要素がある: 日付、目的地、事業目的、走行距離。IRS Publication 463はこの4つを求めています。一つでも欠けると、ログ全体の根拠が弱くなります。
- 目的は具体的に書く: 「顧客打ち合わせ—ボストン、マサチューセッツ」は十分ですが、「事業」だけでは足りません。
- 距離と地理が合っている: 200マイル走った日に目的地まで50マイルなら、確認が必要です。後からGoogle MapsやMapQuestで往復距離を確認します。
- 運転した期間のレートを使う: 2026年の標準事業走行距離レートは、1月1日~6月30日が72.5セント、7月1日~12月31日が76セントです。7月1日の走行には、その日のレートを使います。
- 私用の走行を除く: 通勤や個人的な用事は合計から引きます。自宅からオフィスへの通勤は控除できません。
- 年間合計と事業割合を記録する: 年間30,000マイル走り、そのうち18,000マイルが事業なら、控除できるのは18,000マイルです。この割合を文書化します。
走行距離ログが不完全な場合: 旅行日と目的地が分かるカレンダー、会議メモ、メールから再構成します。 IRSは、元の日付に近い時期に詳細に作った再構成なら認める場合があります。 ただし、空白や曖昧さのあるログは監査で質問されます。 年の初めから完全なログを作る方が安全です。
ステップ4:設備購入をSection 179と減価償却に分けて監査する
多くの小規模事業者は、設備、機械、車両の適格購入を複数年で減価償却せず、購入年に全額を控除できるSection 179の選択を逃します。 影響の大きい控除ですが、申告書でSection 179を選択する必要があります。
2026年の各設備購入で確認すること:
- 対象か: 機械、コンピューター設備、家具、車、工具など、事業用に購入した有形動産が対象です。土地、建物、資本化した改良は対象外です。
- 購入額はいくらか: 2026年のSection 179の合計控除上限は2,560,000ドルです。供用したSection 179対象資産が4,090,000ドルを超えると、超過額と同じだけ上限が減ります。
- SUVか: SUVと大型トラックには特別な上限があり、2026年は車両1台につき32,000ドルまでしかSection 179で控除できません。
- ボーナス減価償却を使えるか: 現行法では適格な新車・中古資産に100%のボーナス減価償却が適用されます。段階的縮小のしきい値に近い場合は、時期を会計士に相談します。
例として、造園会社が2026年9月に45,000ドルの新しいトラックを購入したとします。 Section 179で2026年に控除できるのは32,000ドルだけです。 残り13,000ドルは5年間で減価償却します。 同じトラックを2027年に購入しても上限は32,000ドルなので、年末の判断が重要になります。
行うこと: 2026年に500ドルを超えて購入した設備をすべて一覧にし、Section 179の対象か分類します。 どれにSection 179を選択するかを会計士と決めます。 選択は帳簿ではなく申告書で行いますが、今のうちに対象をフラグ付けすれば、申告後の混乱を防げます。
ステップ5:1099-NECの請負業者支払いとしきい値を確認する
サービスの対価として請負業者へ支払った場合、暦年に2,000ドル以上受け取った請負業者へForm 1099-NECを発行します。 このしきい値は2025年の600ドルから上がりました。 2026年1月に多くの小規模事業者が驚いた変更です。
2027年2月1日(1月31日が日曜日のため繰り延べられた、2026年分1099-NECの期限)までに、次を行います。
- 請負業者への全支払いを一覧にする: 独立請負業者、フリーランサー、コンサルタント、請求書を発行する仕入れ先への2026年の支払いを集めます。
- 請負業者ごとに合計する: 2,000ドル以上の人だけが1099-NECの対象です。
- 税務情報を確認する: 1099-NECに必要な請負業者の納税者番号(TIN)を取得または確認します。
- 請負業者と従業員を分ける: 給与を受け取るW-2従業員には1099-NECを発行しません。真の独立請負業者だけが対象です。
IRSは1099-NECと請負業者の申告を照合します。 過少報告や必要な1099-NECの省略は、不一致を作り、問い合わせにつながります。 2,000ドル未満の人に1099-NECを出す過大報告は、請負業者との争いやIRSの訂正を招くことがあります。
よくある間違い: 複数の請負業者への支払いを、仕入れ先1行にまとめることです。 同じ代理店を通じて請負業者Aに800ドル、請負業者Bに1,500ドルを支払ったなら、それぞれ2,000ドル未満なので、どちらも1099-NECは不要です。 請負業者Aに1,200ドル、Bに900ドルを支払って合計2,100ドルになっても、個人ごとにはしきい値を超えないため、1099-NECは不要です。
ステップ6:チームメンバーの領収書をすべて記録・分類する
従業員やチームメンバーが立て替えた事業経費を払い戻す場合、または提出された経費を承認する場合、年末は保留中の領収書とカテゴリを確定する時期です。
行うこと:
- チーム全員へ期限を知らせる: 12月15日などの期限を設定し、2026年の未提出領収書を出してもらいます。
- 完全な書類を求める: 日付、仕入れ先、金額、事業目的(顧客名、イベント、納品物)、カテゴリ(旅行、食事、オフィス用品など)をそろえます。
- 銀行・カード明細と照合する: 各領収書が事業口座の実際の請求に対応することを確認します。
- カテゴリを統一する: QuickBooksやXeroを使う場合、チームの提出経費も直接支出と同じカテゴリ体系にします。出力が整い、会計士が再分類する時間を減らせます。
チーム経費管理が重要な理由: Yomio Business Modeなら、各メンバーがリアルタイムで領収書をスキャンし、カテゴリとプロジェクトを付け、管理者が締める前に確認・承認できます。 1月のメールのやり取りと領収書の紛失を減らせます。 QuickBooksやXeroへ出力する時点で、チーム全体の経費は分類済みで取り込み可能になり、会計士の確認時間を数時間削減できます。
照合を狂わせるよくある失敗
1. 未決済の小切手と未記録の経費を混同する: 発行済みでまだ決済されていない小切手は、照合上「保留中」と記録します。 未記録経費として入力し直してはいけません。 1月に決済されれば明細に現れ、自然に解消します。 1月の経費として再入力すると、翌年の数字が膨らみます。
2. 目的のない「事業旅行」を受け入れる: 300ドルの航空券は控除できますが、顧客打ち合わせ、カンファレンス、研修などの事業目的を示す証拠が必要です。 メモが「旅行」だけでは不十分です。 IRS Publication 463は、監査時ではなく取引日付の近くに、事業目的を同時期に記録するよう求めています。
3. チームへの払い戻しを二重計上する: 従業員が200ドルを立て替え、会社が払い戻した場合、記録する経費は1回です。 従業員が支払った経費と払い戻しを2回記録してはいけません。 払い戻しは内部振替であり、追加の経費ではありません。
4. 請負業者の支払い書類を遅らせる: 1月まで1099-NECの情報を送らないと遅すぎることがあります。 請負業者は1月半ばまでに自分の申告を準備するため、その情報を必要とします。 TINの依頼と支払い概要を12月31日までに送ります。
よくある質問
まだ計上されていない、保留中の取引がある場合はどうしますか。
照合では「保留中」のままにします。 翌年の経費に振り替えたり、今年の合計から削除したりしません。 通常は1月半ばまでに決済されるので、再度明細と照合します。 決済されない取引は、詐欺やデータエラーの可能性があるため銀行へ確認します。
毎月照合すべきですか、それとも年末だけでよいですか。
月次照合を行えば、年末の作業は確認になります。 年間まったく照合していなくても、年末は申告前にエラーを見つける最後の機会です。 一度に行う場合、事業口座1つあたり少なくとも4~6時間を確保し、調査が必要な照合項目を5~15件見つける想定にします。
不完全な記録をQuickBooksやXeroへ出力できますか。
できますが、不完全さは取り込み時に増幅します。 Yomioを年間を通じて使った場合も、領収書から抽出した情報を確認・修正し、必要なカテゴリ、業務目的、税務情報を追加してから出力してください。出力はCSV形式です。ファイルを確認して会計ソフトへ手動で取り込み、銀行明細との照合も続けます。 作業量と費用が増えるため、出力前に2~3時間かけて確定してください。 会計士の時間の方が高くつきます。
チームが事業経費に個人カードを使うことがある場合はどうしますか。
取引ごとに、事業目的と、オーナーまたは従業員の個人口座から支払ったことを明記します。 社内払い戻しを行い、借方を経費、貸方をオーナーまたは従業員への未払金にします。 こうすれば帳簿は整理され、個人ではなく事業経費として分類できます。
年末照合で会計士を呼ぶのはいつですか。
自分で照合を終えた後に依頼します。 明細の照合、個人口座からの取引のフラグ、走行距離ログの確定を済ませ、次を渡してください。
- 照合概要(残高が合っている口座、フラグを付けた例外)。
- 走行距離ログ概要(事業走行距離、適用レート)。
- Section 179設備一覧(対象項目、購入価格、申告または繰り延べの判断)。
- 請負業者の支払い一覧(名前、TIN、2026年の合計)。
- 未解決の照合項目(保留中の入金、未決済の小切手など)。
これにより、会計士はデータ入力の確認ではなく、控除戦略や法人形態の判断など、税務最適化に集中できます。
分類済みの経費記録で年をきれいに締める
Yomio Business Modeでは、チームメンバーが領収書をスキャンしてカテゴリを割り当てられます。承認機能を有効にした場合、管理者が内容を確認して承認できます。データはCSV形式で出力し、確認後に会計ソフトへ手動で取り込めます。
Business Modeを見るよくある質問
今すぐ避けられる、最も多い照合ミスは何ですか。
個人のクレジットカードと当座預金の明細を確認し忘れることです。 多くの小規模事業者は事業口座だけを照合し、1月になって個人カードで支払った5,000ドルの事業経費に気付きます。 12月半ばに「個人口座の明細をすべて取得し、事業取引にフラグを付ける」という予定を入れてください。 この一手だけで数千ドルの差になることがあります。
年末照合にはどれくらいかかりますか。
事業口座が1~2つの個人事業主や小規模チームなら、2~3日に分けて4~8時間です。 複数口座、PayPal/Stripe、または請負業者への支払いが多いチームなら、12~20時間を12月半ばから後半の1週間に分けて確保します。 早めに始めてください。 急ぐほどミスが増えます。
Yomioのようなソフトウェアで速くできますか。
年間を通してチームが使っていれば可能です。 Yomioを年間を通じて使った場合も、領収書から抽出した情報を確認・修正し、必要なカテゴリ、業務目的、税務情報を追加してから出力してください。出力はCSV形式です。ファイルを確認して会計ソフトへ手動で取り込み、銀行明細との照合も続けます。 12月に初めて導入する場合、出力は助けになりますが、先に明細の照合を手作業で行う必要があります。
走行距離ログが完全にない場合はどうしますか。
同時期のログがなければ、IRSは走行距離控除全体を認めない可能性があります。 カレンダー、会議メール、ホテルや航空券のカード明細から再構成はできますが、再構成したログは弱く、監査の質問を招きやすくなります。 再構成より予防の方が価値があります。 来年1月から記録を始めれば、この問題を避けられます。
米国外の請負業者にも1099-NECが必要ですか。
いいえ。 1099-NECは米国の納税者番号(社会保障番号または雇用者識別番号)を持つ請負業者に適用されます。 サービスを提供した外国の請負業者への支払いは控除できますが、1099-NECは不要です。 ただし、源泉徴収の対象ならForm 1042-Sが必要になる場合があります。 会計士へ相談してください。
次に読む
まとめ
年末照合は単なる税務作業ではありません。 誰かに任せる前に、事業自身が財務の状況を把握するタイミングです。 見つけた1ドル、確認した走行距離、記録した請負業者への支払いは、IRSに説明できる金額とデータになります。
整理された年末照合は、会計士へ渡せる最も速い贈り物でもあります。 会計士は不足を説明したり、作り直した記録を弁護したり、百件の経費を手入力で分類し直したりせず、QuickBooksやXeroで出力ファイルを開き、確認、承認、申告できます。 12月、帳簿を閉じる前に始め、1月15日までに終えましょう。 1月の混乱は避けられます。