Скидання бюджету після втрати роботи: 30-денний план виживання
Дотримуйтеся практичного плану бюджету на випадок безробіття протягом перших 30 днів після втрати роботи з чітким розподілом витрат і контролем витрат на основі квитанцій.
Yulia Lit
Письменник поведінкових фінансів
Скидання бюджету після втрати роботи: 30-денний план виживання
Втрата роботи створює два тиски одночасно: фінансовий тиск і емоційний тиск. У цьому стані нечітких порад щодо бюджету недостатньо. Вам потрібен план, який швидко зменшить невизначеність.
Це 30-денне скидання призначене для виконання, а не для теорії.
Принцип першого дня: спочатку стабільність, потім оптимізація
Перше завдання – зберегти злітну смугу. Точне налаштування відбувається пізніше.
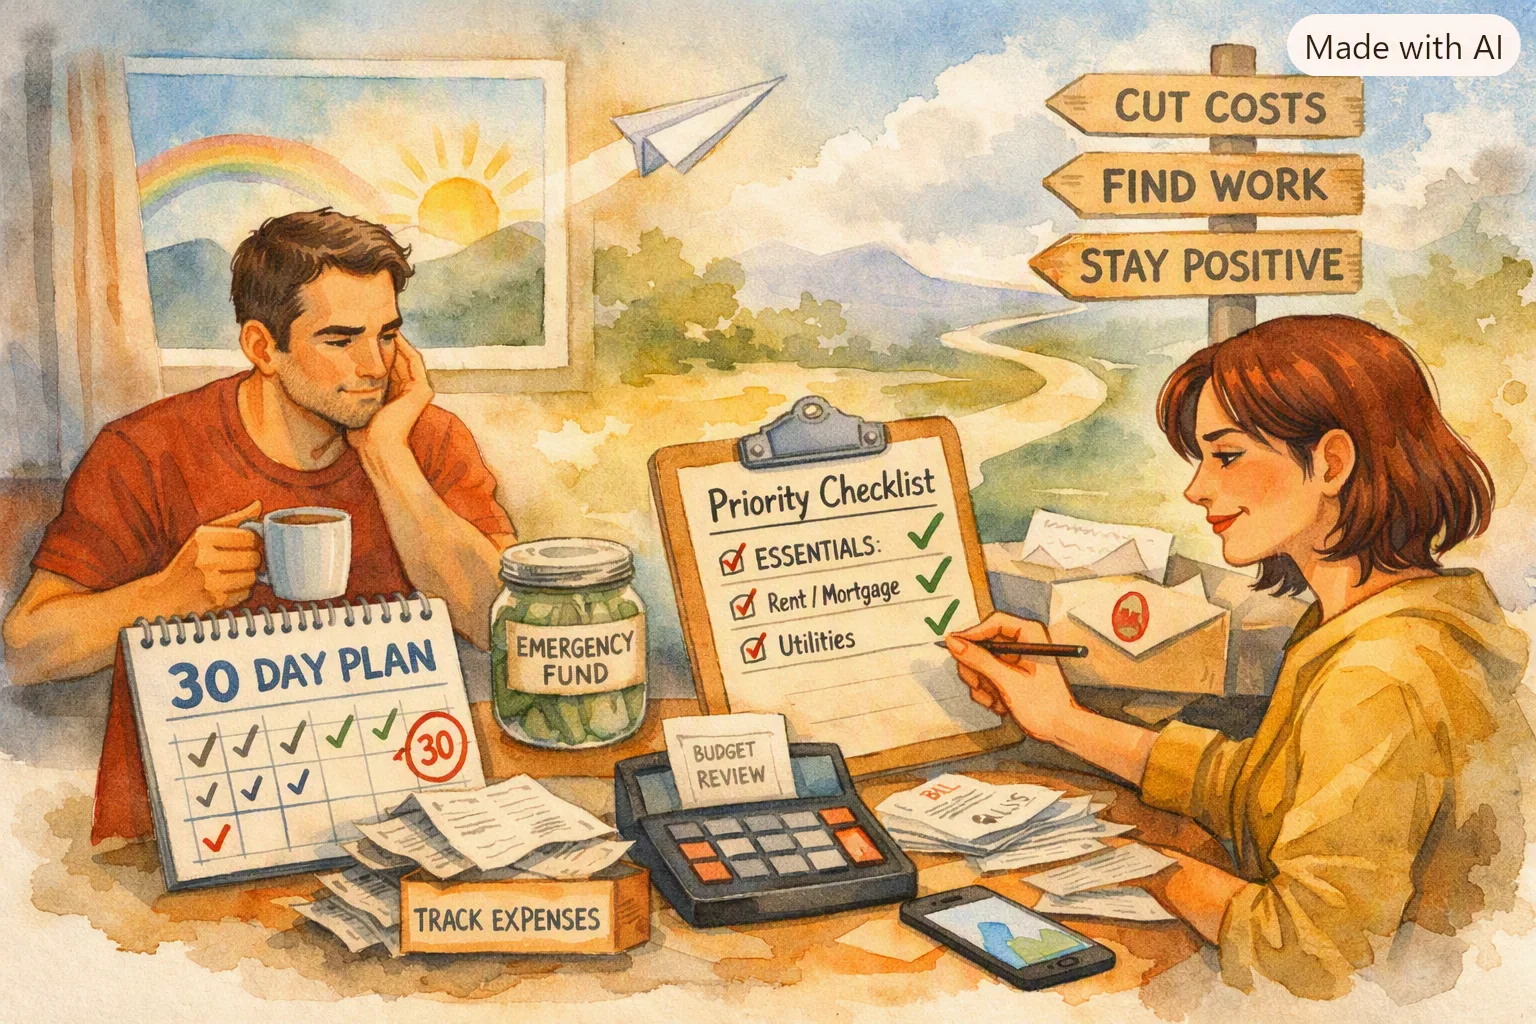
Дні з 1 по 3: заморозити та класифікувати
- Негайно заморозити дискреційні витрати
- Перелічіть усі фіксовані зобов’язання за датою погашення
- Завантажте останні квитанції, щоб створити базову лінію
- Розділіть витрати на три групи: критичні, важливі та необов’язкові
На цьому етапі не обговорюйте крихітні категорії. Визначте швидкість відтоку готівки.
Дні 4-10: Створіть бюджет виживання
Надавайте перевагу лише найнеобхіднішому:
- житло
- харчування
- Комунальні послуги
- страхування
- Транспорт
Потім установіть тимчасові обмеження для кожної несуттєвої категорії. Заздалегідь зв’яжіться з постачальниками, щоб дізнатися про варіанти труднощів і гнучкість термінів.
Дні з 11 по 20: Зупиніть витік
- Призупинити підписки, не пов'язані з поверненням доходу
- Видаліть дублікати служб
- Замініть дорогі стандартні варіанти дешевшими
Метою є негайне зниження швидкості спалювання, а не постійний дизайн способу життя.
Дні з 21 по 30: Стабілізація та прогноз
- Перегляньте щотижневі витрати відповідно до обмежень
- Збільшити категорії з повторними перевищеннями
- Розширте модель до 60-денного плану
У цей момент ваша система переходить із режиму кризи в режим контролю.
Чому квитанції мають найбільше значення на цьому етапі
Information
Вам не потрібні ідеальні цифри в перший день. Вам потрібні послідовні цифри щодня.
Під час стресу пам'ять ненадійна. Збір квитанцій створює об’єктивні дані, тому рішення ґрунтуються на фактах, а не на страху.
Щоб дізнатися про додаткові стратегії, прочитайте Як перестати жити від зарплати до зарплати та Чому бюджети провалюються.
Інтерактивний: створіть свій короткостроковий буферний план
Планувальник
Сплануйте цільові накопичувальні фонди
Виберіть категорії витрат, що підходять для вашого життя. Введіть очікувану річну суму, і ми розрахуємо щомісячні внески.
Виберіть хоча б одну категорію для початку.
Скиньте свій бюджет після втрати роботи
Yomio допомагає вам перевалоризувати видатки, накопичити касовий буфер та відслідковувати гроші в період переходу.
Почніть бюджетувати зновуПоширені запитання
Чи варто негайно скоротити все необхідне? Спочатку призупиніть, а потім вибірково відновіть лише те, що підтримує стабільність або результати пошуку роботи.
Як часто я повинен переглядати витрати під час безробіття? Тижневий мінімум. Огляди, що проводяться двічі на тиждень, корисні в перші два тижні.
Коли я маю знову запровадити звичайні цілі бюджету? Після 60-денного періоду ваші зобов’язання стабільно покриваються.
Досліджуйте далі
Для повної послідовності стійкості продовжуйте з Відстеження оплати рахунків, Відстеження витрат на домашніх тварин та Як створити надзвичайний фонд.
Пов'язане читання
Остаточний винос
30-денне скидання працює, коли ваші витрати видно, а пріоритети чіткі. Захистіть основні речі, швидко усуньте витік і дозвольте даним керувати вашими наступними рішеннями.