Lifestyle creep: чому вищий дохід не завжди збільшує заощадження
Перевірте, як витрати поступово зростають разом із доходом, і порівняйте поточні витрати зі своїми цілями.
Yulia Lit
Дослідниця споживчої психології та поведінкової економіки
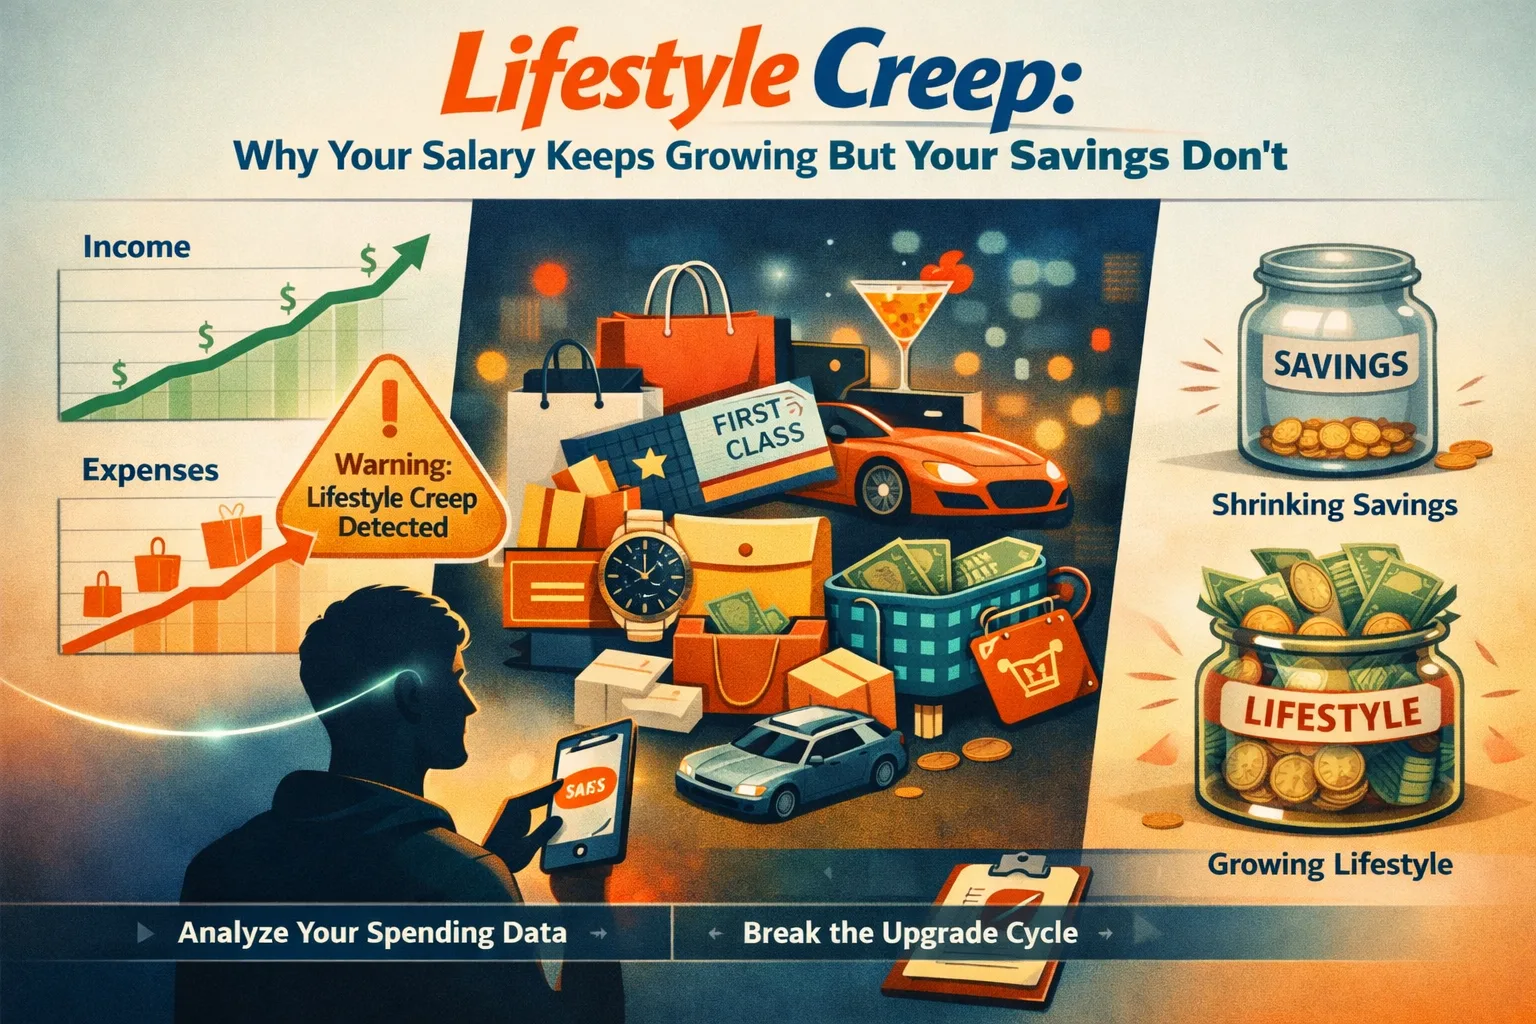
Lifestyle creep: чому зарплата зростає, а заощадження — ні
Lifestyle creep — це поступове збільшення витрат разом зі зростанням доходу. Щоб з’ясувати, чи впливає це на ваші плани, порівняйте доходи, регулярні рахунки та гнучкі витрати за зіставні періоди. Потім вирішіть, які зміни були навмисними, а які ви хочете скоригувати. Більше витрачати після підвищення зарплати не обов’язково погано, якщо це відповідає вашим пріоритетам і зобов’язанням.
Цей термін описує певну закономірність, а не діагноз. Витрати на житло, транспорт, харчування, підписки та зручність можуть змінюватися, але причини й наслідки відрізняються для кожного домогосподарства.
Висновок
Повторювані зміни витрат легко перестати помічати. Сприймайте це як нагоду переглянути власні записи, а не як доказ того, що певна покупка марна або що всі мають однаковий досвід.
Основні висновки
- Порівнюйте фактичні витрати за зіставні періоди, а не покладайтеся на пам’ять.
- Відокремлюйте навмисні зміни від витрат, що зросли без вашого рішення.
- Розглядайте регулярні рахунки й покупки разом із цілями заощадження та обов’язковими платежами.
- Не існує універсального відсотка підвищення, який кожен має відкладати.
- Використовуйте записи для ухвалення рішень, а не як оцінку чи привід засуджувати себе.
Як може виникати lifestyle creep
Витрати можуть зрости після збільшення доходу, якщо ви переїхали, перейшли на дорожчий тариф, замінили автомобіль, почали частіше їсти поза домом або оформили регулярні підписки. Деякі зміни корисні чи важливі. Інші можуть тривати просто тому, що їх колись додали й більше не переглядали.
Головне питання — не те, чи зросли витрати. Важливо, чи відповідають нові витрати життю та цілям, яких ви прагнете, з огляду на основні витрати, платежі за боргами й потреби в заощадженнях.
Порівняйте власні записи
Виберіть два періоди, які можна справедливо порівняти, наприклад ті самі місяці різних років. Використовуйте записи з тих самих джерел і послідовно розподіляйте витрати за категоріями. Зміна орендної плати, складу домогосподарства, місця проживання, цін або разова покупка може пояснити різницю, не свідчачи про звичку.
Щомісячна бюджетна таблиця CFPB допоможе порівняти доходи й витрати за вашими власними сумами. Лише для контексту США: звіт BLS Consumer Expenditure містить середні показники населення та демографічні розподіли. Ці середні значення не є цільовими витратами для окремого домогосподарства.
Перевірте:
- Дохід, який фактично залишався після податків і відрахувань із зарплати.
- Постійні витрати, як-от житло, страхування, транспорт і підписки.
- Гнучкі витрати, як-от харчування поза домом, покупки, розваги та подорожі.
- Заощадження, залишки боргів та інші важливі для вас цілі.
Якщо витрати в категорії зросли, перевірте транзакції, перш ніж робити висновок. Більша сума може бути наслідком зміни ціни, разової покупки, нової потреби або навмисного вибору.
Інструмент порівняння нижче віднімає одну введену вами суму доходу від іншої та дає змогу позначити сфери для перегляду. Він не вимірює lifestyle creep, не розпізнає транзакції та не обчислює, куди пішли ваші гроші.
Compare your own income figures
Enter two comparable income amounts. This shows their difference only; it does not estimate lifestyle spending or savings.
Use the same currency for every amount. This tool does not convert currencies.
Вирішіть, що хочете змінити
- Визначте одну витрату або категорію, що змінилася.
- Перевірте, чи була зміна запланованою і чи досі вона для вас важлива.
- Оцініть повну вартість, включно зі зборами, поновленнями та пов’язаними покупками.
- Якщо хочете внести зміни, виберіть конкретний наступний крок: наприклад, скасуйте послугу, якою не користуєтеся, або встановіть гнучке місячне обмеження.
- Пізніше перевірте, чи відповідає зміна бюджету та вашим пріоритетам.
Не перетворюйте особисту ціль на правило для всіх. Фіксоване правило «відкладати половину кожного підвищення» може не підійти людині, у якої змінилися витрати на житло, здоров’я, догляд або борги. Визначайте ціль відповідно до власних обставин.
Tip
Порівнюйте ті самі категорії за той самий період, а потім позначте зміни цін, потреб домогосподарства та разові витрати. Ці деталі допоможуть пояснити зміну загальної суми.
Пам’ятайте про обмеження обліку витрат
Yomio може впорядкувати записи з чеків, які ви скануєте або додаєте вручну. Застосунок не підключається до банківських рахунків і не імпортує автоматично всі транзакції домогосподарства, тому записи можуть не охоплювати всі ваші витрати. Порівнюйте їх із виписками та іншими джерелами, якими користуєтеся.
Порівняйте зміни витрат із власними записами
Додавайте витрати з чеків у Yomio та переглядайте ці записи разом із виписками, щоб вирішити, які витрати досі відповідають вашим пріоритетам.
Дізнатися про YomioПоширені запитання
Чи завжди lifestyle creep — це погано? Ні. Збільшення витрат може бути свідомим вибором, що відповідає вашим доходам і пріоритетам. Цей термін корисний, коли допомагає помітити витрати, які зросли без відповідного рішення.
Як зрозуміти, що витрати зросли? Порівняйте записи про транзакції за зіставні періоди й використовуйте однакові категорії. Перегляньте окремі покупки, перш ніж визначати причину змін.
Чи варто відкладати фіксований відсоток кожного підвищення? Немає відсотка, який підходить усім домогосподарствам. Перш ніж встановлювати ціль, урахуйте основні витрати, борги, потреби на випадок надзвичайних ситуацій і важливі для вас цілі.
Чи може Yomio показати всі мої витрати за певний період? Yomio впорядковує записи на основі чеків, які ви скануєте або додаєте. Застосунок не підключається до банківських рахунків і не імпортує автоматично всі транзакції, тому для повної картини використовуйте й інші виписки.
Підсумок
Lifestyle creep — це поступове збільшення витрат разом зі зростанням доходу. Порівнюйте власні записи, ураховуйте зміни цін і потреб та коригуйте лише ті витрати, які більше не відповідають вашим пріоритетам.