Бюджетування з нульовою базою: призначте кожному долару завдання у 2026 році
За бюджетування з нульовою базою дохід мінус усі призначені суми дорівнює нулю — це не означає, що грошей немає: кожен долар має призначення. Ось як скласти свій перший план.

Yulia Lit
Дослідниця психології споживачів і поведінкової економіки
Бюджетування з нульовою базою: призначте кожному долару завдання у 2026 році
Бюджетування з нульовою базою розподіляє весь очікуваний дохід на витрати, заощадження або борги до початку періоду, щоб заплановані призначення дорівнювали доступному доходу. Це робить компроміси помітнішими, але не гарантує, що ви заощадите більше: результат залежить від доходу, витрат і виконання плану.
Бюджетування з нульовою базою (БНБ) використовує правило дохід мінус усі заплановані призначення дорівнює нулю. Це означає, що весь доступний дохід розподілено в плані; це не означає, що баланс рахунку має дорівнювати нулю. До початку періоду план може призначити гроші на рахунки, повсякденні витрати, заощадження та виплати за боргами.
Ключові висновки
- Бюджетування з нульовою базою означає: дохід мінус усі призначені категорії = $0 — кожен долар отримує призначення до того, як ви його витратите
- Заощадження можна призначити окремою категорією, а не чекати, що щось залишиться
- Початкові оцінки можуть відрізнятися від фактичних витрат; перевірте їх і оновіть наступний план
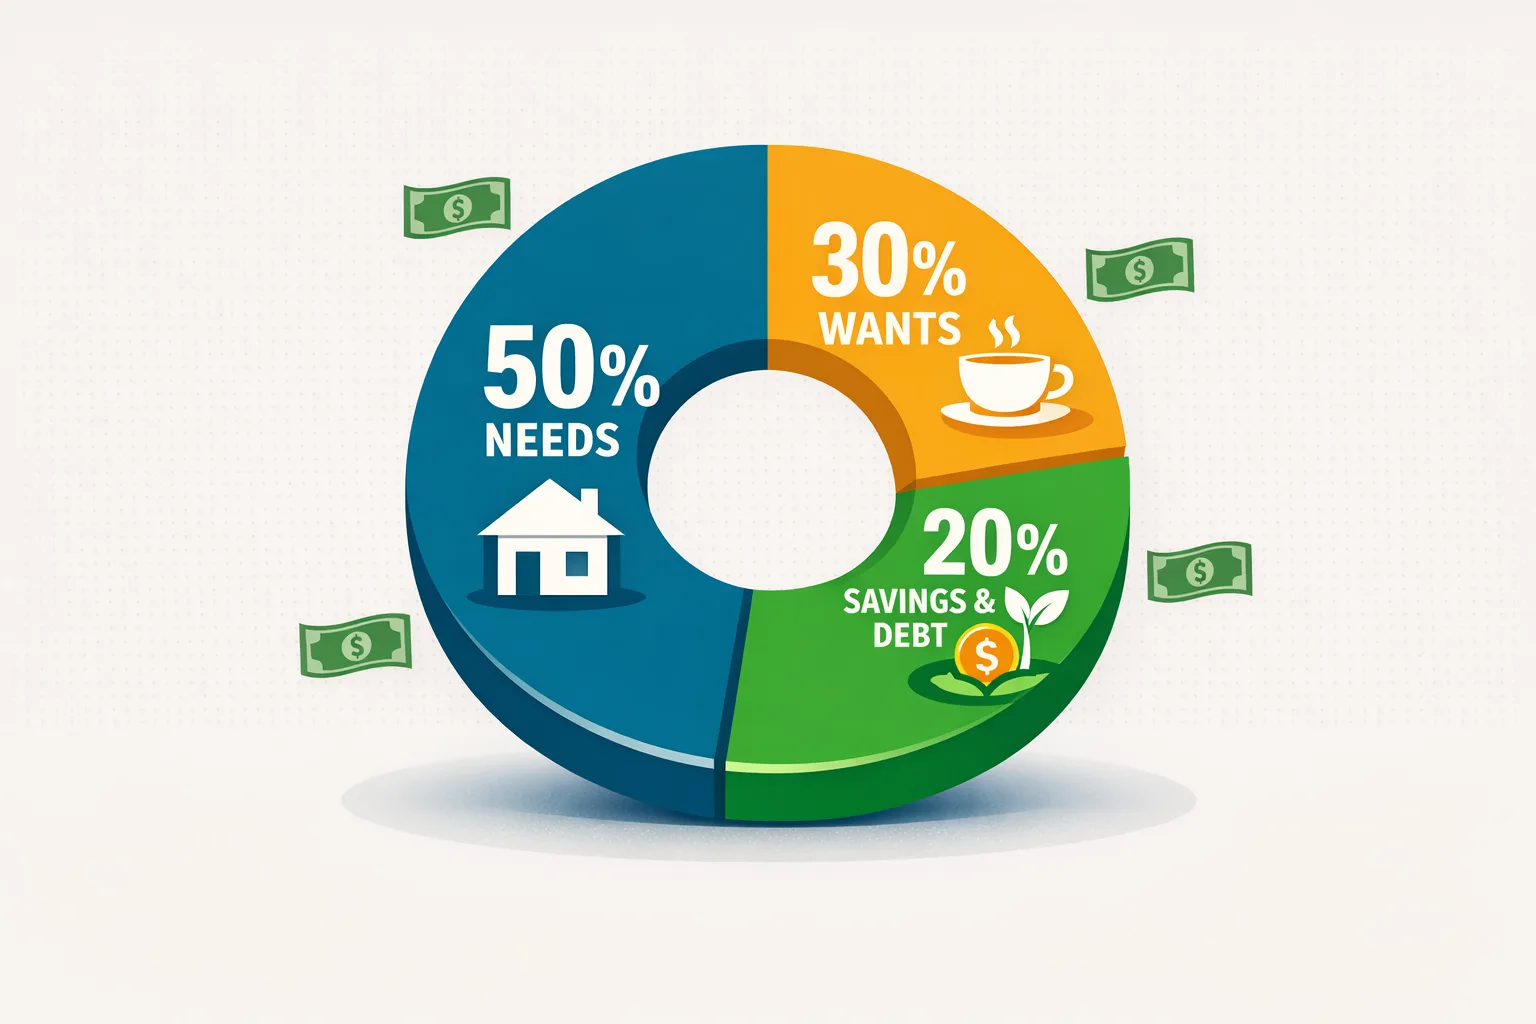
- Відмінність від правила 50/30/20: БНБ призначає суми окремим цілям, тоді як 50/30/20 ділить дохід на три широкі групи
- Метод може підійти тим, хто хоче призначати конкретні суми на рахунки, заощадження, борги та гнучкі витрати
Що таке бюджетування з нульовою базою? (Одне чітке визначення)
Бюджетування з нульовою базою — це метод управління особистими фінансами, за якого кожен долар щомісячного доходу до початку місяця розподіляється в конкретну названу категорію — потреби, бажання, заощадження або погашення боргів — доки загальна призначена сума не дорівнюватиме доходу й не залишиться нерозподілених грошей.
Рівняння:
Щомісячний дохід − (усі призначені категорії) = $0
Це не означає, що ви витрачаєте все. Це означає, що кожен долар має завдання. Якщо ви отримуєте $4,500 і призначаєте $1,800 на потреби, $900 на бажання та $1,200 на заощадження або борги, решту $600 також потрібно призначити — наприклад, до категорії резервного фонду, накопичувального фонду, фонду відпустки або інвестиційного рахунку. Визначте його призначення до початку місяця, а не після.
Бюджетування з нульовою базою можна вести в робочому аркуші, таблиці або бюджетному інструменті. Метод конвертів — це окремий спосіб обмежити витрати за категоріями, часто за допомогою готівки або підписаних цифрових конвертів; відсоткові методи на кшталт 50/30/20 використовують ширші частки доходу замість призначення кожного долара окремому рядку.
Бюджетування з нульовою базою та 50/30/20: що краще?
Жоден метод не є безумовно кращим — вони підходять різним людям і фінансовим ситуаціям.
| Фактор | Бюджетування з нульовою базою | Правило 50/30/20 |
|---|---|---|
| Налаштування | Призначення сум окремим категоріям | Розподіл доходу між трьома широкими групами |
| Деталізація категорій | Кожен долар призначено названій категорії | Три широкі групи |
| Найкраще підходить для | Погашення боргів, конкретних цілей заощаджень, максимальної прозорості | Простоти, загального огляду, загального фінансового добробуту |
| Фокус під час перевірки | Перевірити, чи кожна запланована сума відповідає потребам і записам | Перевірити, чи широкі частки відповідають витратам і пріоритетам |
| Нерегулярний дохід | Потребує щомісячного коригування (перерахунку за фактичним доходом) | Використовувати мінімальний дохід як основу |
| Психологічна відповідність | Планувальники, уважні до деталей і орієнтовані на цілі люди | Люди, яким потрібні рамки без мікроменеджменту |
Якщо хочете дізнатися більше про підхід 50/30/20, перегляньте наш повний посібник із правила 50/30/20. Оберіть метод із таким рівнем деталізації, який ви зможете перевіряти й підтримувати.
Крок 1: Почніть із фактичного доходу після податків
Перш ніж призначати нульові суми категоріям, потрібно точно знати, від якої суми ви починаєте розподіл.
Для працівників із фіксованою зарплатою: перегляньте нещодавню розрахункову відомість. Для бюджету використовуйте дохід після податків, а не валову зарплату. Відрахування до сплати податків (401k, медичне страхування) уже вилучено. Не додавайте їх назад.
Для людей із нерегулярним доходом (фрилансерів, підрядників, працівників із частковою зайнятістю): можна планувати на основі доходу, на який ви обґрунтовано розраховуєте, використовуючи попередні надходження для обережної базової оцінки. Коли дохід перевищить цю суму, після отримання призначте надлишок на рахунки, заощадження або інші пріоритети.
Для домогосподарств із двома доходами: складіть обидва доходи після податків. Плануйте як єдине ціле — бюджетування з нульовою базою найкраще працює, коли всім доходом керують у спільній системі. Окремі категорії «твоє» і «моє» можуть існувати в межах спільної структури БНБ.
Tip
Якщо оплата змінюється через понаднормові, комісійні або бонуси, перегляньте нещодавні надходження та відзначте регулярні суми. Використайте оцінку, що відповідає вашій моделі доходу, а потім оновіть її, коли надійде фактичний дохід.
Крок 2: Спочатку перелічіть усі фіксовані витрати
Почніть із регулярних або обов’язкових витрат, як-от оренда, страхування та мінімальні платежі за боргами. Їхні суми й гнучкість різняться, тому перевіряйте поточний рахунок або договір, а не припускайте, що кожна регулярна витрата щомісяця однакова.
Категорії фіксованих витрат:
- Оренда або іпотека
- Платіж за автомобіль
- Страхові внески (авто, здоров’я, орендарів або власників житла, життя)
- Мінімальні платежі за боргами (кредитні картки, студентські та особисті позики)
- Інтернет і тариф мобільного зв’язку
- Усі підписки, які ви залишаєте (перелічіть кожну окремо)
- Витрати на догляд за дітьми
Підсумуйте очікувані суми. Якщо на інші потреби залишається мало, скористайтеся планом, щоб перевірити, які витрати можна змінити і чи потребують уваги дохід, строки або варіанти підтримки.
Крок 3: Призначте необхідні змінні витрати
Деякі необхідні витрати змінюються щомісяця. Оцініть їх за нещодавніми рахунками та записами, а потім оновіть план, коли зміняться ціни, використання або потреби.
Категорії:
- Продукти (оцініть за витратами на продукти за останні 2 місяці — будьте реалістичними, а не оптимістичними)
- Транспорт: пальне, паркування, проїзні (використовуйте фактичні нещодавні витрати, а не бажану суму)
- Комунальні послуги: електроенергія, вода, газ (візьміть рахунок за минулий місяць і скоригуйте за сезоном)
- Медичні витрати з власної кишені (оцініть за вартістю рецептів і звичайних доплат)
- Особистий догляд (стрижки, засоби гігієни — їх часто недооцінюють)
Якщо запланована сума значно нижча за нещодавні витрати, перевірте, що має змінитися, перш ніж покладатися на неї. Нещодавнє середнє може бути відправною точкою, але скоригуйте його на разові витрати, сезонність і очікувані зміни.
Крок 4: Призначте заощадження та погашення боргів окремими категоріями
Якщо це відповідає вашим пріоритетам, заощадження можна призначити до гнучких витрат: заощадження стають запланованою категорією, а не лише залишком наприкінці місяця. Саме бюджетування з нульовою базою не визначає, яка категорія має бути першою.
Призначте конкретні суми на:
- Резервний фонд (щомісячний внесок до вашої мети — див. як створити резервний фонд)
- Додатковий платіж за боргом із високою ставкою (понад мінімальні платежі)
- Накопичувальні фонди для передбачуваних майбутніх витрат (щорічне страхування авто, святкові подарунки, подорожі — більше в нашому посібнику з накопичувальних фондів)
- Внески на інвестиційний рахунок (401k понад внесок роботодавця, Roth IRA тощо)
- Короткострокові цілі заощаджень (із назвою: «фонд відпустки», «новий ноутбук», «витрати на переїзд»)
Призначаючи суму заощаджень заздалегідь, ви робите її частиною плану, а не чекаєте, що щось залишиться. Якщо дохід або необхідні витрати зміняться, перегляньте план замість того, щоб вважати початкову мету гарантією.
Success
Щоб план було легше перевіряти, називайте призначення кожної категорії заощаджень, наприклад «Резервний фонд» або «Обслуговування авто». Обирайте суми, що відповідають поточним доходам і витратам, і коригуйте їх, коли вони змінюються.
Крок 5: Заповніть категорії бажань залишком
Після повного розподілу фіксованих витрат, змінних потреб і заощаджень підсумуйте все. Залишок доходу — це сума для необов’язкових витрат (бажань).
Якщо на бажання залишається $800, це ваш бюджет необов’язкових витрат. Розподіліть його між важливими для вас категоріями:
- Харчування поза домом: $200
- Розваги: $100
- Одяг: $100
- Хобі: $150
- Особисті витрати (без пояснень): $150
- «Гроші на задоволення»: $100
Якщо після потреб і заощаджень на бажання залишається некомфортно мало, варіанти коригування зрозумілі: збільшити дохід, зменшити фіксовані витрати або тимчасово зменшити заощадження. Не можна непомітно розширювати бажання, не бачачи впливу на все інше — у цьому й полягає сенс прозорості.
Крок 6: Переглядайте та коригуйте бюджет протягом місяця
Бюджет із нульовою базою, який ви склали першого дня місяця, не залишиться незмінним після зустрічі з реальним життям — і це нормально. Звірка бюджету не означає визнання поразки. Це звіт про поступ.
У момент, що відповідає вашому циклу виплат і рахунків, перевірте кожну категорію:
- Які категорії випереджають темп (імовірно, витрати будуть нижчими за план)?
- Які відстають (витрати вже перевищили план або, імовірно, перевищать його)?
- Чи потрібно перерозподілити кошти в якусь категорію з категорій із залишком?
Якщо фактичні витрати відрізняються від плану, вирішіть, чи перенести суму між категоріями, змінити майбутній вибір або оновити майбутню оцінку. План можна переглядати, коли змінюються обставини.
Warning
Ваші перші оцінки можуть відрізнятися від фактичних витрат. Порівняйте їх із записами після завершення місяця, а потім скоригуйте наступний план відповідно до реальних витрат.
Інтерактивний робочий аркуш
Створіть свій перший бюджет з нульовою базою
Введіть дохід і розподіліть кожну гривню по категоріях. Лічильник досягне нуля, коли бюджет буде готовий.
Поширені помилки бюджетування з нульовою базою (і що робити натомість)
Помилка 1: Не враховувати щорічні та нерегулярні витрати
Щорічні страхові рахунки, збори за реєстрацію авто, подарунки та щоквартальні підписки можуть не з’являтися у звичайному місяці. Якщо ви очікуєте одну з таких витрат, оцініть суму й вирішіть, чи вписується відкладання грошей протягом кількох місяців у ваш грошовий потік. Наприклад, щорічний рахунок на $480 у середньому становить $40 на місяць протягом 12 місяців; фактичні строки оплати та доступність коштів усе одно важливі.
Помилка 2: Встановлювати суми, що ігнорують нещодавні витрати
Якщо ви плануєте $150 на продукти після того, як нещодавно витратили близько $450, спочатку вирішіть, що має змінитися, перш ніж покладатися на меншу суму. Використовуйте нещодавні записи як відправну точку та обирайте коригування, що відповідає вашим потребам і доходу; відсотка скорочення, сталого для всіх, не існує.
Помилка 3: Не мати категорії «резерву» або «подушки»
Незаплановані витрати можуть виникнути. Подумайте, чи відповідає вашому бюджету категорія резерву, і виберіть доступну суму. Наприклад, якщо витрата $30 не покривається іншою категорією, резерв допоможе вирішити, як її врахувати.
Помилка 4: Відмовлятися від бюджету замість його коригування
Якщо витрати в категорії перевищили заплановану суму, розберіться, що сталося, і вирішіть, чи переглянути план, змінити майбутні витрати або перенести суму з іншої категорії. Коригування плану — це вибір; переконайтеся, що після зміни на інші пріоритети все ще достатньо коштів.
Помилка 5: Планувати бюджет окремо в домогосподарстві зі спільними витратами
Якщо члени домогосподарства ділять деякі витрати, домовтеся, що входить до цих категорій і як ви їх записуватимете. Кожен може вести окремі категорії для витрат, які не є спільними.
Як видимість витрат робить бюджетування з нульовою базою можливим
План відображає реальність лише тоді, коли ви порівнюєте його з фактичними витратами. Можна перевіряти чеки, записи за рахунками або застосунок для обліку, а потім коригувати суми категорій, коли змінюються витрати чи пріоритети.
Yomio записує покупки за чеками або під час ручного введення й може показувати рядки товарів у чеках. Він не підключається до банківських рахунків, не призначає покупки автоматично до бюджету з нульовою базою та не надсилає бюджетні сповіщення на рівні категорій. Використовуйте його як запис чеків і витрат, якщо це підтримує ваш власний процес бюджетування.
Докладніше про те, чому навіть добре сплановані бюджети не працюють без прозорості, читайте в матеріалі чому бюджети не працюють: 5 реальних причин.
Складіть бюджет із нульовою базою на основі власного плану
Записуйте покупки за чеками та переглядайте деталі на рівні товарів, керуючи бюджетом способом, який працює для вас.
Почати безкоштовноПоширені запитання
Ще від Yomio